विकसित भारत में महिला-नेतृत्व वाले MSME की भूमिका
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह विषय GS1 (महिलाओं की भूमिका), GS2 (SHGs और माइक्रो-फाइनेंस) और GS3 (आर्थिक विकास और MSMEs) के संगम पर स्थित है। उद्यमिता में लैंगिक अंतराल को दूर करना भारत की निम्न महिला श्रम बल भागीदारी दर (female labor force participation rate) की समस्या से निपटने और विकसित भारत 2047 के विकासात्मक लक्ष्यों को साकार करने के लिए अत्यंत महत्वपूर्ण है।
सारांश
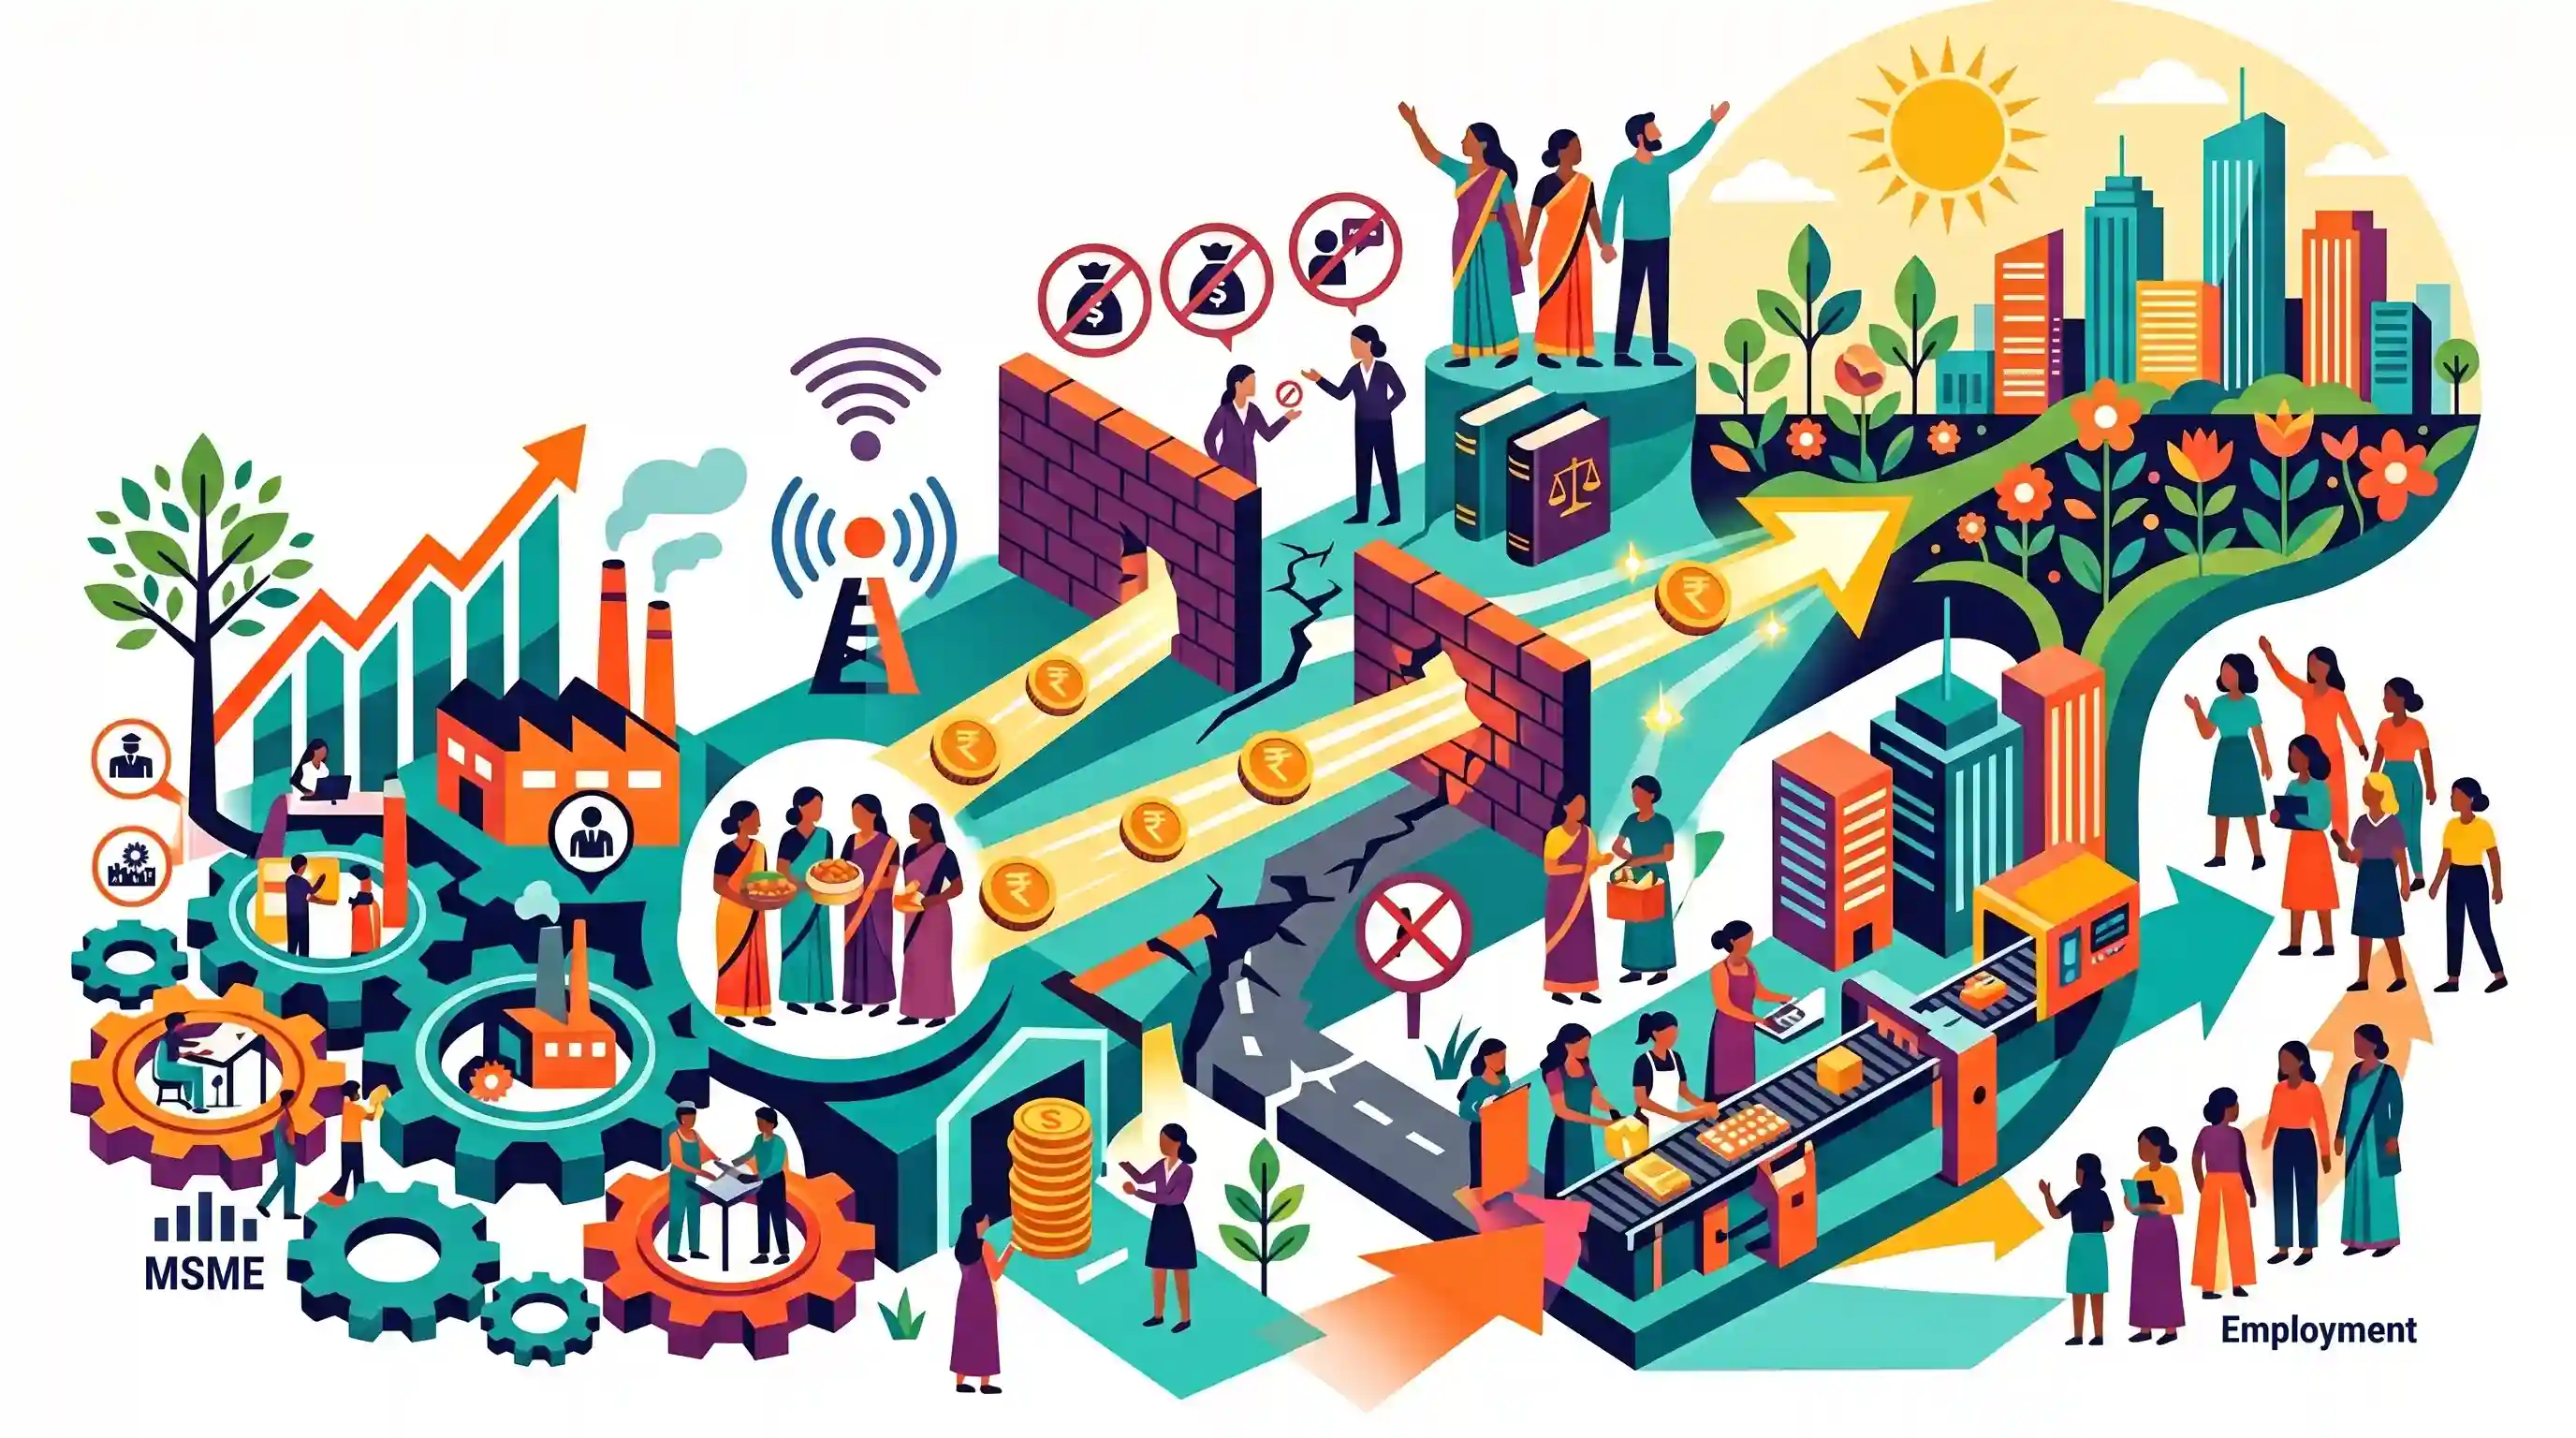
यह लेख 2047 तक 'विकसित भारत' के लक्ष्य को प्राप्त करने में महिला नेतृत्व वाले सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) की अपरिहार्य भूमिका पर जोर देता है। हालांकि MSME क्षेत्र रोजगार और उत्पादन के मामले में भारतीय अर्थव्यवस्था की रीढ़ है, लेकिन महिला उद्यमियों को अभी भी ऋण की कमी, कोलेटरल (संपार्श्विक) संबंधी समस्याओं और सामाजिक बाधाओं जैसी असमान चुनौतियों का सामना करना पड़ता है। माइक्रो-फाइनेंस तक पहुंच बढ़ाकर, SHG नेटवर्क का लाभ उठाकर और लक्षित सरकारी नीतियों को लागू करके, भारत अपनी 'नारी शक्ति' की अपार क्षमता का उपयोग कर सकता है। महिलाओं के स्वामित्व वाले व्यवसायों को बढ़ावा देने से न केवल प्रत्यक्ष आर्थिक विकास होगा, बल्कि यह महिला रोजगार में वृद्धि और समावेशी विकास को गति देकर एक 'मल्टीप्लायर इफेक्ट' भी पैदा करेगा।
मुख्य बिंदु
- MSME क्षेत्र आर्थिक विकास का एक महत्वपूर्ण चालक है; इस क्षेत्र के भीतर महिला-नेतृत्व वाले उद्यमों को बढ़ावा देने से GDP और रोजगार में महत्वपूर्ण वृद्धि हो सकती है।
- महिला उद्यमी प्रणालीगत चुनौतियों का सामना करती हैं, जिनमें औपचारिक ऋण तक सीमित पहुंच, कोलैटरल (collateral) की आवश्यकताएं और गहरी पैठ बना चुकी सामाजिक-सांस्कृतिक बाधाएं शामिल हैं।
- महिला नेतृत्व वाले उद्यम अधिक महिलाओं को नियुक्त करते हैं, जिससे महिला श्रम बल भागीदारी दर (FLFPR) और समावेशी विकास पर सकारात्मक गुणक प्रभाव पड़ता है।
- माइक्रोफाइनेंस तक पहुंच और स्वयं सहायता समूहों (SHGs) का मजबूत नेटवर्क जमीनी स्तर पर महिला उद्यमिता को बढ़ावा देने में महत्वपूर्ण भूमिका निभाता है।
- व्यवसाय स्वामित्व में लैंगिक अंतराल को पाटना और महिलाओं के लिए अनुपालन तथा ऋण के बोझ को कम करना, 2047 तक 'विकसित भारत' के दृष्टिकोण को साकार करने के लिए एक अनिवार्य पूर्व-शर्त है।
महत्वपूर्ण शब्द
विकसित भारत 2047

भारत को उसकी स्वतंत्रता के शताब्दी वर्ष तक एक विकसित राष्ट्र में परिवर्तित करने का सरकार का विज़न। यह $30-40 ट्रिलियन की अर्थव्यवस्था, उच्च प्रति व्यक्ति आय और समावेशी विकास का लक्ष्य रखता है।
UPSC context
GS पेपर III (आर्थिक विकास); भारत के भविष्य के लिए दीर्घकालिक नियोजन, सतत विकास और क्षेत्रीय लक्ष्यों का परीक्षण करता है।
MSMEs
निवेश और टर्नओवर के आधार पर वर्गीकृत लघु-स्तरीय व्यवसाय। अक्सर अर्थव्यवस्था की 'रीढ़' कहे जाने वाले, ये GDP में लगभग 30% का योगदान देते हैं और कृषि के बाद दूसरे सबसे बड़े रोजगार सृजक हैं।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); औद्योगिक नीति, वर्गीकरण और समावेशी विकास में भूमिकाओं के ज्ञान का परीक्षण करता है।
स्वयं सहायता समूह (SHGs)
अनौपचारिक, समुदाय-आधारित समूह (मुख्यतः महिलाएं) जो आपसी ऋण प्रदान करने के लिए बचत एकत्र करते हैं। वे सामूहिक उद्यमिता के माध्यम से वित्तीय समावेशन, गरीबी उन्मूलन और जमीनी स्तर पर महिला सशक्तिकरण की सुविधा प्रदान करते हैं।
UPSC context
GS पेपर II (सामाजिक न्याय) और पेपर III (ग्रामीण विकास); यह समुदाय-आधारित विकास और वित्तीय समावेशन रणनीतियों का परीक्षण करता है।
मुद्रा योजना
शिशु, किशोर और तरुण श्रेणियों के तहत सूक्ष्म उद्यमों को बिना किसी गारंटी (collateral-free) के ऋण (₹20 लाख तक) प्रदान करने वाली एक योजना। इसका उद्देश्य 'फंड द अनफंडेड' (fund the unfunded) और अनौपचारिक क्षेत्र को औपचारिक बनाना है।
UPSC context
GS Paper III (वित्तीय समावेशन); क्रेडिट एक्सेस और अनौपचारिक अर्थव्यवस्था के लिए सरकारी सहायता के साथ परिचित होने का परीक्षण करता है।
स्टैंड अप इंडिया
एक ऋण योजना जो SC, ST और महिला उद्यमियों को विनिर्माण, सेवा या व्यापार क्षेत्रों में 'ग्रीनफील्ड' (पहली बार) उद्यम शुरू करने के लिए बैंक ऋण (₹10 लाख से ₹1 करोड़) की सुविधा प्रदान करती है।
UPSC context
GS पेपर II (शासन) और पेपर III (अर्थव्यवस्था); लक्षित ऋण हस्तक्षेपों और महिलाओं के आर्थिक सशक्तिकरण का परीक्षण करता है।
उद्यम पंजीकरण
MSME पंजीकरण के लिए आधिकारिक आधार-आधारित, पेपरलेस पोर्टल। यह एक स्थायी पहचान प्रदान करता है और उद्यमों के लिए सरकारी सब्सिडी और लाभों तक पहुँच प्राप्त करने हेतु एक गेटवे के रूप में कार्य करता है।
UPSC context
GS पेपर III (ईज ऑफ डूइंग बिजनेस); डिजिटल गवर्नेंस और क्षेत्र के औपचारिकरण के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
स्टैंड-अप इंडिया योजना विशेष रूप से महिला उद्यमियों को उनकी मौजूदा MSME इकाइयों के उन्नयन और विस्तार के लिए ऋण प्रदान करती है।
स्टैंड-अप इंडिया विशेष रूप से केवल ग्रीनफील्ड (पहली बार) उद्यमों की स्थापना के लिए ₹10 लाख और ₹1 करोड़ के बीच बैंक ऋण की सुविधा प्रदान करता है, न कि मौजूदा व्यवसायों के लिए।
संबंधित अवधारणाएँ
भारत में MSMEs के लिए वर्तमान संयुक्त वर्गीकरण मानदंड क्या है?
- सूक्ष्म उद्यम: प्लांट और मशीनरी या उपकरणों में ₹1 करोड़ तक का निवेश और ₹5 करोड़ तक का वार्षिक टर्नओवर।
- Small Enterprise: ₹10 करोड़ तक का निवेश और ₹50 करोड़ तक का वार्षिक टर्नओवर।
- मध्यम उद्यम: ₹50 करोड़ तक का निवेश और ₹250 करोड़ तक का वार्षिक टर्नओवर।
स्वयं सहायता समूह (SHG)-बैंक लिंकेज कार्यक्रम (SBLP) की मुख्य विशेषताएं क्या हैं?
- NABARD की उत्पत्ति: 1992 में NABARD द्वारा शुरू किया गया यह कार्यक्रम, SHGs को बैंक शाखाओं से जोड़कर बैंकिंग सेवाओं से वंचित ग्रामीण गरीबों को औपचारिक वित्तीय क्षेत्र में एकीकृत करता है।
- संपार्श्विक-मुक्त ऋण: ऋण बिना किसी भौतिक संपार्श्विक (physical collateral) के प्रदान किए जाते हैं। यह ऋण वितरण सहकर्मी दबाव (peer-pressure), आंतरिक समूह अनुशासन और सामाजिक पूंजी पर आधारित है।
- बचत प्रथम मॉडल: SHGs सबसे पहले सदस्यों की बचत का उपयोग करके आंतरिक रूप से ऋण देते हैं। एक बार ट्रैक रिकॉर्ड स्थापित हो जाने के बाद, बैंक समूह को एक एकल इकाई के रूप में बड़ा सावधि ऋण (term loan) प्रदान करते हैं।
अंतर-विषय पैटर्न
FLFPR और MSME मल्टीप्लायर
महिलाओं के नेतृत्व वाले MSMEs आनुपातिक रूप से अधिक महिलाओं को नियुक्त करते हैं। इस क्षेत्र का विस्तार करना भारत की महिला श्रम बल भागीदारी दर (FLFPR) में स्थिरता का सीधे तौर पर समाधान करता है और ग्रामीण प्रच्छन्न बेरोजगारी (disguised unemployment) को दूर करता है।
DPI कैश-फ्लो लेंडिंग को सक्षम बना रहा है
भौतिक संपार्श्विक (collateral) की कमी महिलाओं की ऋण उपलब्धता को सीमित करती है। उद्यम (Udyam) पंजीकरण का अकाउंट एग्रीगेटर्स (Account Aggregators) के साथ एकीकरण, बैंकों को महिला उद्यमियों के लिए संपार्श्विक-आधारित ऋण के बजाय कैश-फ्लो-आधारित ऋण देने की अनुमति देता है।

Mains 2026 में संभवतः FLFPR के मुख्य कारक के रूप में महिलाओं के SHG माइक्रो-क्रेडिट निर्भरता से औपचारिक MSME नेतृत्व की ओर संक्रमण (transition) का परीक्षण किया जाएगा।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
- 2021MainsGS2
Can the vicious cycle of gender inequality, poverty and malnutrition be broken through microfinancing of women SHGs? Explain with examples.
- 2020MainsGS2
Micro-Finance as an anti-poverty vaccine, is aimed at asset creation and income security of the rural poor in India". Evaluate the role of the Self Help Groups in achieving the twin objectives along with empowering women in rural India.
- 2024MainsGS1
Distinguish between gender equality, gender equity and women's empowerment. Why is it important to take gender concerns into account in programme design and implementation?
