उत्तराखंड उच्च न्यायालय GST रिफंड प्राकृतिक न्याय उल्लंघन फैसला
स्रोत:studycafe ↗
क्यों मायने रखता है
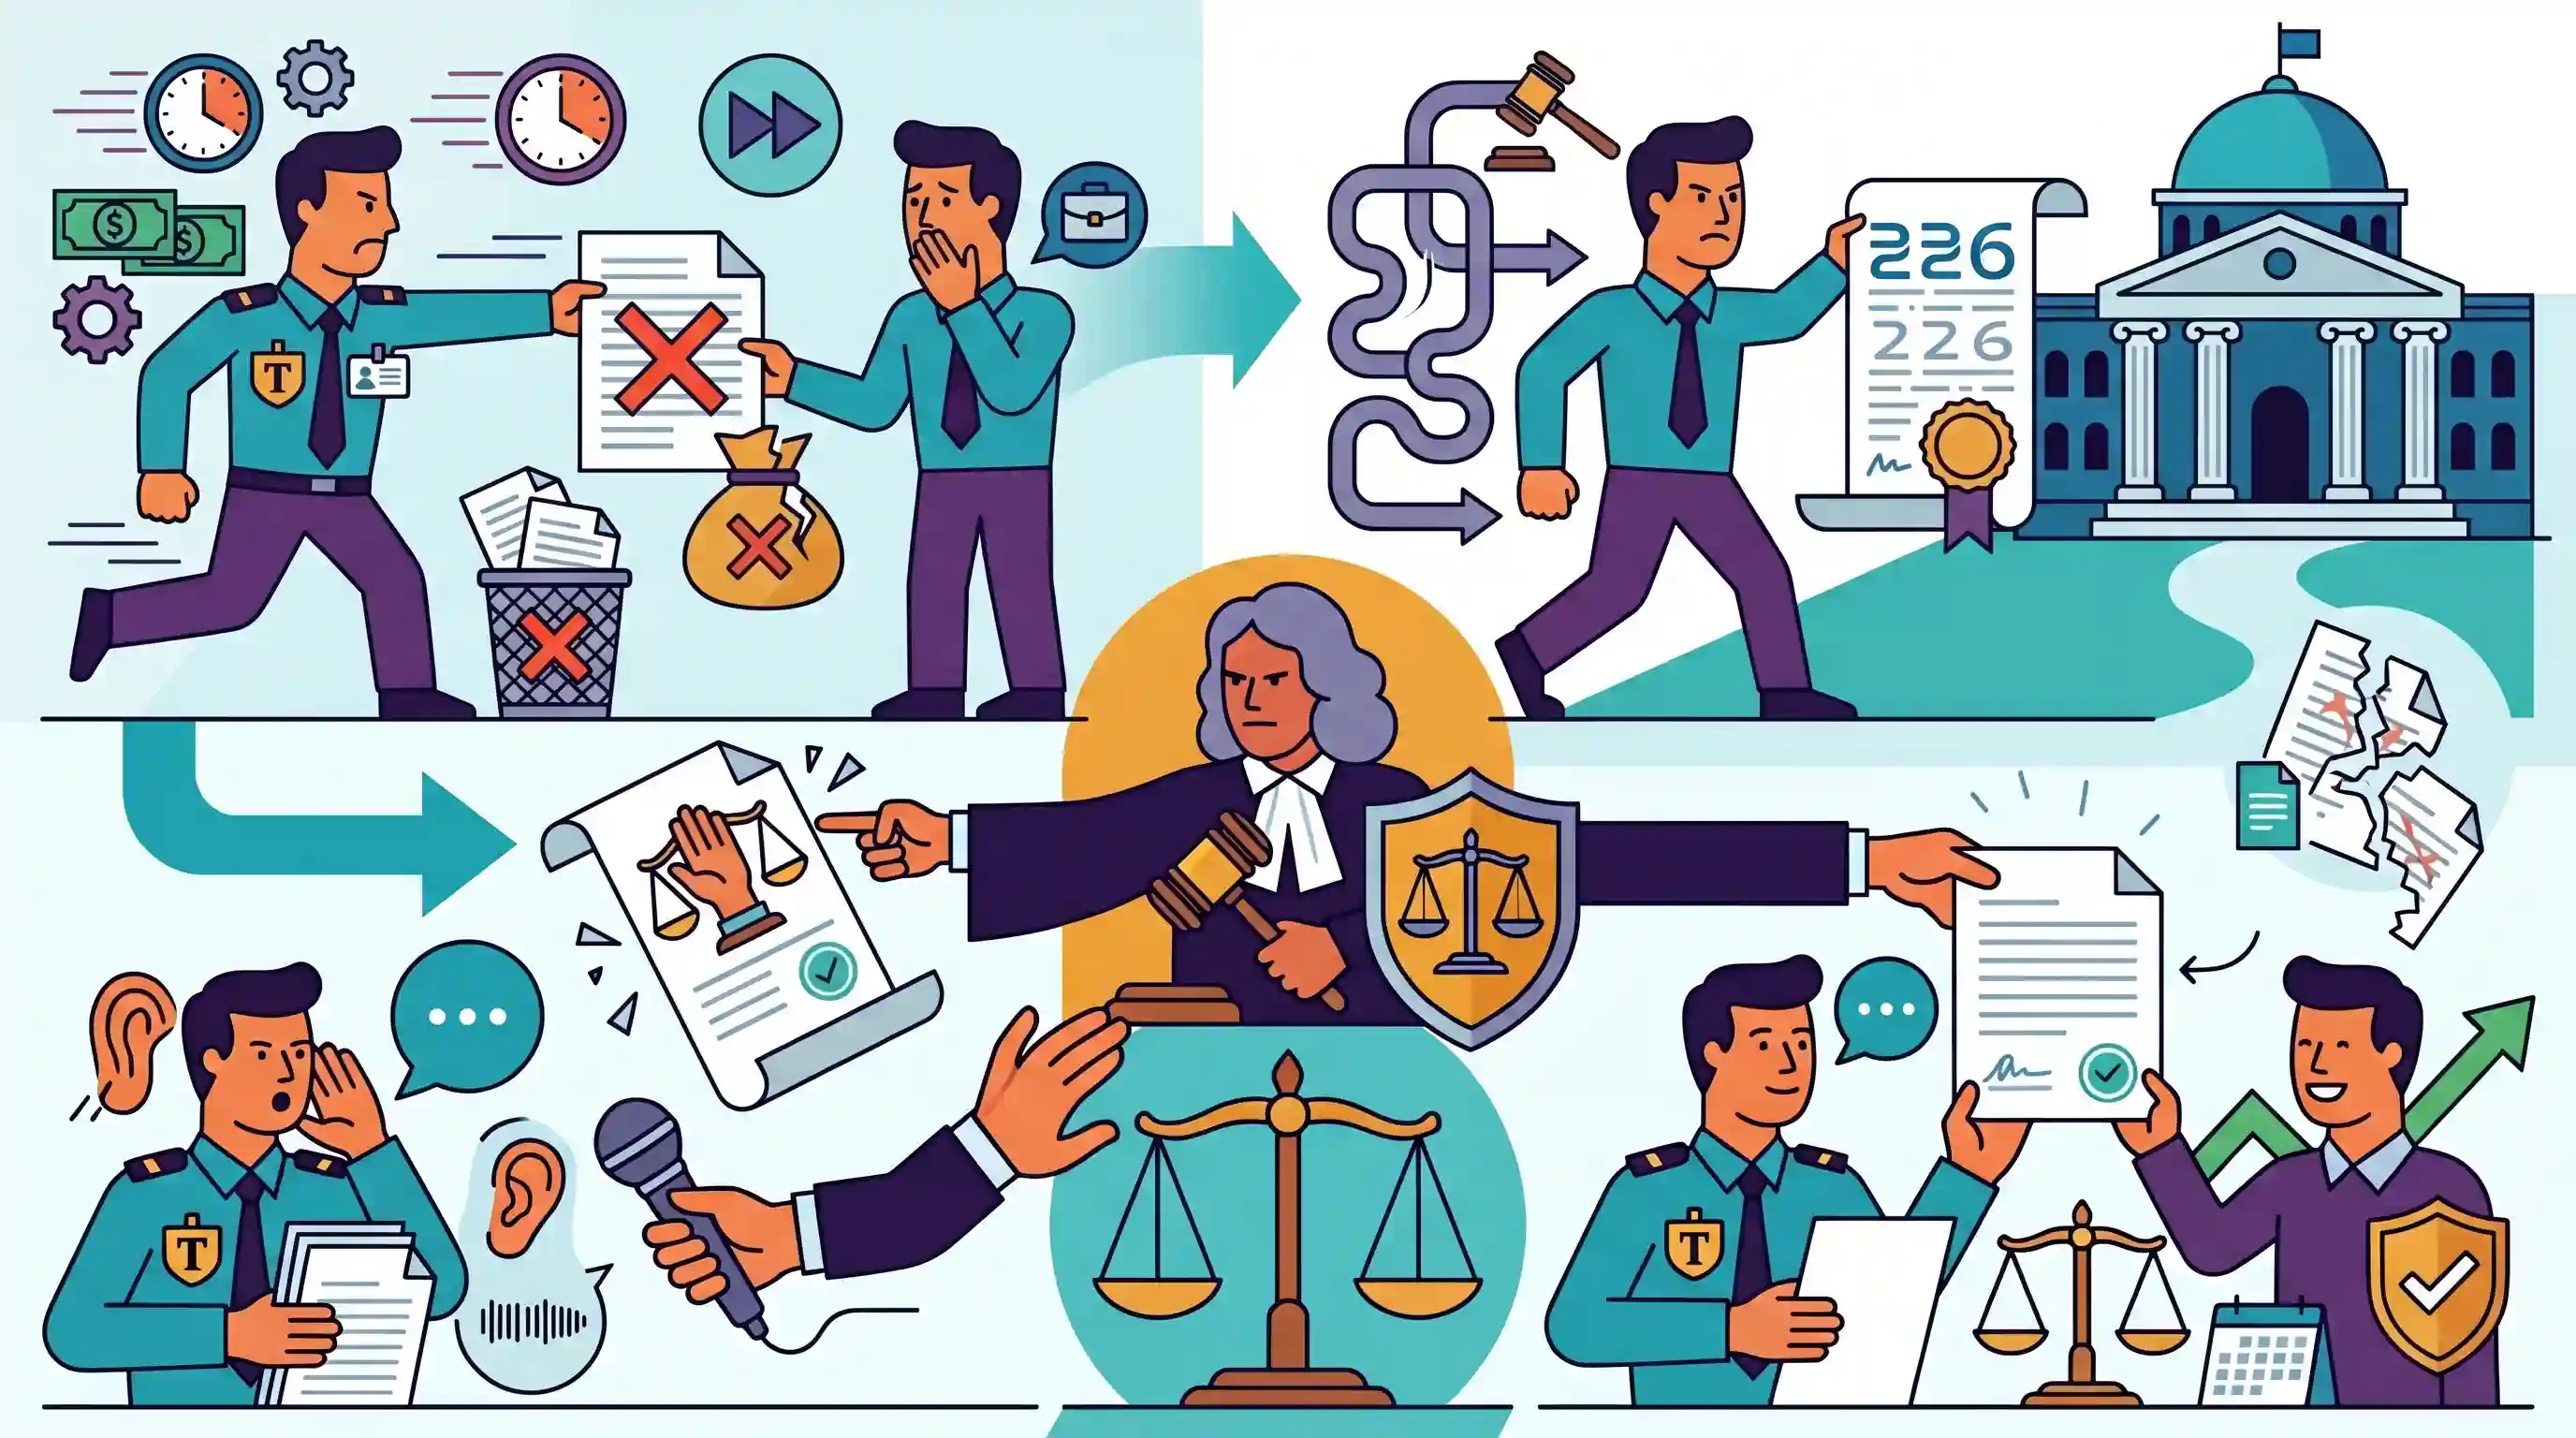
यह निर्णय वित्तीय प्रशासन और संवैधानिक कानून के अंतर्संबंध को समझने के लिए अत्यंत महत्वपूर्ण है। यह इस बात को दोहराता है कि कर अधिकारियों को कोई भी प्रतिकूल आदेश पारित करने से पहले प्राकृतिक न्याय के सिद्धांतों (Audi Alteram Partem) और वैधानिक प्रक्रियात्मक अधिदेशों, जैसे कि CGST Act की धारा 75(4), का अनिवार्य रूप से पालन करना चाहिए। इसके अलावा, यह Article 226 के रिट क्षेत्राधिकार के दायरे को स्पष्ट करता है, और यह स्थापित करता है कि वैकल्पिक उपचार उच्च न्यायालयों को प्रक्रियात्मक अन्याय के मामलों में हस्तक्षेप करने से नहीं रोकते हैं।
सारांश
उत्तराखंड उच्च न्यायालय ने चोलयिल प्राइवेट लिमिटेड के खिलाफ CGST विभाग द्वारा पारित GST रिफंड अस्वीकृति आदेश को रद्द कर दिया। न्यायालय ने फैसला सुनाया कि करदाता के जवाब पर विचार न करके और व्यक्तिगत सुनवाई का अवसर प्रदान करने में विफल रहकर कर प्राधिकरण ने जल्दबाजी में काम किया, जिससे प्राकृतिक न्याय के सिद्धांतों (Principles of Natural Justice) का उल्लंघन हुआ। वैकल्पिक अपील प्रक्रिया की उपलब्धता के बावजूद, न्यायालय ने याचिकाकर्ता के अधिकारों की रक्षा के लिए अनुच्छेद 226 के तहत अपने रिट क्षेत्राधिकार का प्रयोग किया और मामले को नए सिरे से निर्णय के लिए वापस भेज दिया।
मुख्य बिंदु
- उत्तराखंड उच्च न्यायालय ने CGST के सहायक आयुक्त द्वारा जारी एक GST रिफंड अस्वीकृति आदेश को रद्द कर दिया, और यह फैसला सुनाया कि यह जल्दबाजी में पारित किया गया था तथा इसने प्राकृतिक न्याय के सिद्धांतों का उल्लंघन किया था।
- याचिकाकर्ता, चोलयिल प्राइवेट लिमिटेड ने CGST अधिनियम के तहत रिफंड का दावा दायर किया था, जिसे कर अधिकारियों द्वारा याचिकाकर्ता द्वारा प्रस्तुत विस्तृत जवाब पर विचार किए बिना या व्यक्तिगत सुनवाई का अवसर दिए बिना खारिज कर दिया गया था।
- न्यायमूर्ति मनोज कुमार तिवारी और न्यायमूर्ति पंकज पुरोहित की खंडपीठ ने यह व्यवस्था दी कि सुनवाई का निष्पक्ष अवसर और करदाता के जवाब पर विचार करना अनिवार्य वैधानिक और संवैधानिक अधिदेश हैं।
- न्यायालय ने स्पष्ट किया कि किसी वैकल्पिक वैधानिक उपाय (जैसे CGST Act की धारा 107 के तहत अपील दायर करना) की उपस्थिति, उच्च न्यायालय को संविधान के अनुच्छेद 226 के तहत अपने रिट क्षेत्राधिकार का प्रयोग करने से बाधित नहीं करती है, यदि प्राकृतिक न्याय (natural justice) का घोर उल्लंघन हुआ हो।
- मामले को नए सिरे से न्यायनिर्णयन के लिए CGST विभाग को वापस भेज (remand) दिया गया है, जिसमें उन्हें याचिकाकर्ता को व्यक्तिगत सुनवाई का अवसर प्रदान करने के बाद एक तर्कसंगत आदेश पारित करने की आवश्यकता होगी।
- CGST Act, 2017 की धारा 75(4) के तहत, जहाँ करदाता के खिलाफ किसी प्रतिकूल निर्णय पर विचार किया जा रहा हो, वहाँ सुनवाई का अवसर प्रदान करना अनिवार्य है।
महत्वपूर्ण शब्द
भारत का संविधान

भारत का सर्वोच्च कानून, जो राजनीतिक ढांचे, सरकारी संस्थानों की शक्तियों और मौलिक अधिकारों को स्थापित करता है, जिसमें अनुच्छेद 32 और 226 के तहत रिट क्षेत्राधिकार जैसे संवैधानिक उपचार शामिल हैं।
UPSC context
GS Paper II (राजव्यवस्था और शासन); मूलभूत संवैधानिक सिद्धांतों, शक्तियों के विभाजन, संघवाद, न्यायिक समीक्षा और व्यक्तिगत अधिकारों का परीक्षण करता है।
केंद्रीय वस्तु एवं सेवा कर (CGST) अधिनियम, 2017
भारत में एक प्रमुख संसदीय कानून जो केंद्र सरकार द्वारा वस्तुओं और सेवाओं की राज्य के भीतर (intra-state) आपूर्ति पर कर लगाने, उसके संग्रह और प्रशासन को विनियमित करता है।
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था और कराधान); संघीय राजकोषीय संरचना, अप्रत्यक्ष कर प्रणाली और इनपुट टैक्स क्रेडिट जैसे तंत्रों का परीक्षण करता है।
उत्तराखंड उच्च न्यायालय
उत्तराखंड में सर्वोच्च राज्य-स्तरीय न्यायिक निकाय, जिसकी स्थापना वर्ष 2000 में उत्तर प्रदेश पुनर्गठन अधिनियम के तहत की गई थी, और यह मूल, अपीलीय तथा विवेकाधीन रिट क्षेत्राधिकार का प्रयोग करता है।
UPSC context
GS पेपर II (भारतीय न्यायपालिका); उच्च न्यायालयों की संरचना, क्षेत्राधिकार और शक्ति, न्यायिक समीक्षा और राज्य-स्तरीय न्याय प्रशासन का परीक्षण करता है।
केंद्रीय वस्तु एवं सेवा कर (CGST) विभाग
वित्त मंत्रालय के तहत वह कार्यकारी प्राधिकरण जो वस्तुओं और सेवाओं की अंतः-राज्य (intra-state) आपूर्ति पर केंद्रीय अप्रत्यक्ष कर के प्रशासन, संग्रह और प्रवर्तन के लिए जिम्मेदार है।
UPSC context
GS पेपर III (कर प्रशासन); कराधान में प्रशासनिक विवेक, राजकोषीय नीति कार्यान्वयन और विवाद निवारण तंत्र का परीक्षण करता है।
प्रारंभिक ट्रैप
यदि कोई वैकल्पिक वैधानिक अपील तंत्र मौजूद है, तो उच्च न्यायालयों को अनुच्छेद 226 के तहत रिट याचिकाओं पर विचार करने से संवैधानिक रूप से प्रतिबंधित किया गया है।
यह नीति, स्व-आरोपित सीमा और सुविधा का एक नियम है, न कि उच्च न्यायालय की शक्तियों पर कोई पूर्ण संवैधानिक प्रतिबंध।
संबंधित अवधारणाएँ
अनुच्छेद 226 के तहत रिट क्षेत्राधिकार और वैकल्पिक सांविधिक उपचारों के बीच क्या संबंध है?
- स्व-आरोपित सीमा: यदि वैधानिक अपील का विकल्प उपलब्ध हो तो उच्च न्यायालय आमतौर पर रिट याचिकाओं को स्वीकार करने से इनकार कर देते हैं, लेकिन यह स्व-आरोपित नीति और विवेकाधिकार का नियम है, न कि कोई संवैधानिक सीमा।
- व्हर्लपूल सिद्धांत: यह स्थापित किया गया कि वैकल्पिक उपचारों के बावजूद भी रिट याचिकाएं विचारणीय हैं, यदि मौलिक अधिकारों का उल्लंघन होता है, प्राकृतिक न्याय का उल्लंघन होता है, या कार्यवाहियों में अधिकार क्षेत्र का अभाव होता है।
- उपचारात्मक दायरा: अनुच्छेद 226, अनुच्छेद 32 से अधिक व्यापक है क्योंकि इसे मौलिक अधिकारों और सामान्य कानूनी अधिकारों दोनों के लिए लागू किया जा सकता है।
प्राकृतिक न्याय के सिद्धांत भारतीय संविधान के अंतर्गत किस प्रकार अवस्थित हैं?
- मूल सूक्तियाँ: इसका तात्पर्य निष्पक्ष सुनवाई के अधिकार ('ऑडी अल्टरम पार्टम' - 'audi alteram partem') से है और यह कि किसी भी व्यक्ति को अपने ही मामले में न्यायाधीश नहीं होना चाहिए ('नेमो जुडेक्स इन कॉसा सुआ' - 'nemo judex in causa sua')।
- संवैधानिक स्रोत: स्पष्ट रूप से लिखित नहीं है, लेकिन प्रशासनिक प्रक्रियाएं न्यायसंगत, निष्पक्ष और उचित हों, यह सुनिश्चित करने के लिए न्यायालय द्वारा इसे अनुच्छेद 14 और 21 के अंतर्गत पढ़ा गया है।
- मेनका गांधी मामला: यह स्थापित किया कि 'कानून द्वारा स्थापित प्रक्रिया' को प्राकृतिक न्याय के अनुरूप होना चाहिए, जिसने भारतीय प्रशासनिक समीक्षा में बदलाव लाया और नागरिकों को राज्य की मनमानी कार्रवाई से बचाया।
अंतर-विषय पैटर्न
रिट क्षेत्राधिकार बनाम कर प्रशासन
यह त्वरित राजस्व संग्रहण (GST संग्रह लक्ष्यों) और अनुच्छेद 226 के तहत संवैधानिक प्रक्रियात्मक सुरक्षा उपायों को बनाए रखने के न्यायपालिका के अधिदेश के बीच के तनाव को दर्शाता है।
प्रशासनिक कानून का संहिताकरण
यह दर्शाता है कि कैसे प्राकृतिक न्याय के अcoded (uncodified) सामान्य कानून (common law) सिद्धांतों को स्पष्ट रूप से CGST अधिनियम की धारा 75(4) जैसे आधुनिक आर्थिक कानूनों में एकीकृत किया गया है।

UPSC वर्ष 2026 में अनुच्छेद 226 की विवेकाधीन प्रकृति और कर कानूनों के तहत 'वैकल्पिक उपचार' (alternative remedy) नियम के अपवादों का परीक्षण कर सकता है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2021UKPSC_PRELIMSGS1
Which of the following taxes are abolished by the Goods and Services Tax?
- 2025UKPSC_PRELIMSGS1
101ˢᵗ Constitutional Amendment Act is related with :
