उत्तराखंड बजट 2026-27 राजकोषीय स्थिति और आबंटन
स्रोत:prsindia ↗
क्यों मायने रखता है
UKPSC PCS प्रारंभिक परीक्षा में बैठने वाले उम्मीदवारों के लिए वार्षिक बजट में प्रस्तुत राज्य के राजकोषीय स्वास्थ्य, राजस्व संरचना, आर्थिक विकास के लक्ष्यों और क्षेत्रीय आवंटन को समझना आवश्यक है।
सारांश
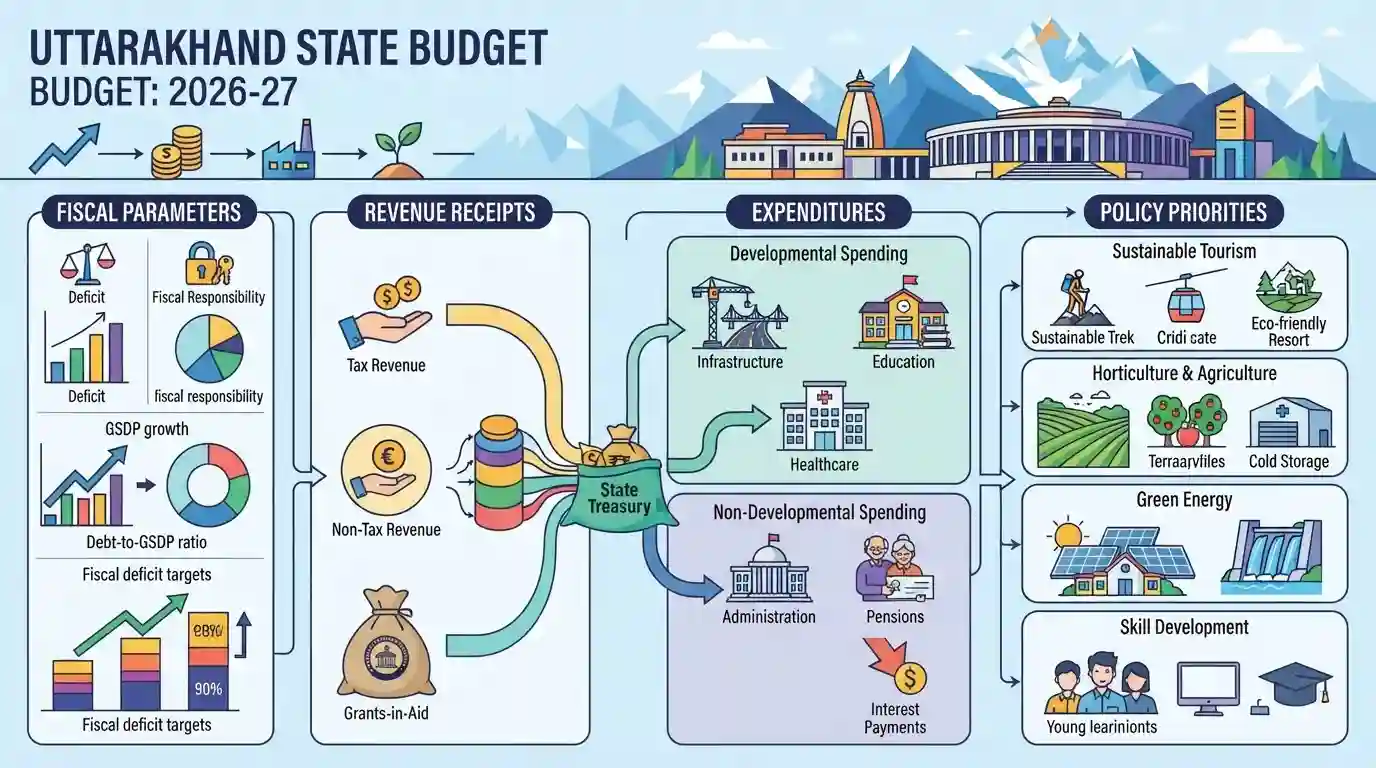
उत्तराखंड राज्य अर्थव्यवस्था से संबंधित प्रमुख राजकोषीय मापदंडों, राजस्व प्राप्तियों, व्यय और नीतिगत प्राथमिकताओं का विवरण देते हुए 2026-27 के उत्तराखंड राज्य बजट का एक विश्लेषण।
मुख्य बिंदु
- उत्तराखंड बजट विश्लेषण वित्तीय वर्ष 2026-27 के लिए राज्य के राजस्व, व्यय, राजकोषीय संकेतकों और क्षेत्र-वार आवंटन को रेखांकित करता है।
- राज्य के प्रमुख समष्टि आर्थिक लक्ष्यों (GSDP वृद्धि, राजकोषीय घाटे और ऋण प्रोफ़ाइल सहित) का विवरण प्रदान करता है।
- राज्य सरकार के खर्च के प्राथमिकता वाले क्षेत्रों जैसे बुनियादी ढांचे, सामाजिक क्षेत्र और विकास योजनाओं पर प्रकाश डालता है।
महत्वपूर्ण शब्द
उत्तराखंड सरकार

उत्तराखंड का संवैधानिक कार्यकारी प्राधिकरण, जो राज्य की आर्थिक नीतियों को तैयार करने, वार्षिक राजकोषीय बजट तैयार करने और राज्य विधानसभा के ढांचे के भीतर विकासात्मक योजनाओं को क्रियान्वित करने के लिए जिम्मेदार है।
UPSC context
UKPSC पेपर V (भारतीय राजव्यवस्था और उत्तराखंड अर्थव्यवस्था) - राज्य कार्यकारी कामकाज, शासन और बजटीय नीति के कार्यान्वयन के ज्ञान का परीक्षण करता है।
PRS Legislative Research
एक स्वतंत्र शोध संस्थान जो पारदर्शी शासन को बढ़ावा देने के लिए भारत में विधायी डेटा, राज्य के बजट और सार्वजनिक नीतियों का गैर-पक्षपातपूर्ण विश्लेषण प्रदान करता है।
UPSC context
UKPSC पेपर V और VI - उत्तराखंड में राजकोषीय घाटे, राजस्व अधिशेष और राज्य के बजटीय रुझानों का मूल्यांकन करने के लिए महत्वपूर्ण विश्लेषणात्मक संसाधन।
प्रारंभिक ट्रैप
उत्तराखंड को ₹2,536 करोड़ के राजस्व अधिशेष (revenue surplus) की उम्मीद है, जिसका अर्थ है कि राज्य के पास कुल मिलाकर बजटीय अधिशेष है।
अभ्यर्थी अक्सर राजस्व अधिशेष (रेवेन्यू सरप्लस) और राजकोषीय अधिशेष (फिस्कल सरप्लस) को लेकर भ्रमित हो जाते हैं; भारी पूंजीगत उधारों के कारण कोई राज्य उच्च राजकोषीय घाटे को बनाए रखते हुए भी राजस्व अधिशेष की स्थिति में रह सकता है।
संबंधित अवधारणाएँ
राज्यों के लिए राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) ढांचे के तहत किन प्रमुख राजकोषीय मापदंडों की निगरानी की जाती है?
- घाटे की सीमा: राजकोषीय घाटा आमतौर पर GSDP के 3% तक सीमित है, जिसमें पावर सेक्टर के सुधारों या पूंजीगत निवेश के लिए अनुमत छूट शामिल है।
- राजस्व शेष: पूंजीगत परियोजनाओं के वित्तपोषण के लिए राजस्व अधिशेष का लक्ष्य रखते हुए, राजस्व घाटे को आदर्श रूप से समाप्त करने का लक्ष्य रखा गया है।
- ऋण सीमा: वित्त आयोग की सिफारिशों के अनुरूप संबंधित राज्य FRBM अधिनियमों द्वारा GSDP के प्रतिशत के रूप में बकाया ऋण सीमा (Outstanding Debt ceiling) तय की गई है।
अंतर-विषय पैटर्न
राज्य वित्त एवं वित्त आयोग देवोल्यूशन
उत्तराखंड की केंद्रीय हस्तांतरण और वन संरक्षण अनुदानों पर भारी निर्भरता 15वें वित्त आयोग के क्षैतिज हस्तांतरण (डिवोल्यूशन) मानदंडों के साथ सीधे तौर पर मेल खाती है।
राजकोषीय उत्तरदायित्व बनाम पारिस्थितिकीय संवेदनशीलता
आपदा-প্রवण हिमालयी भूभाग में बुनियादी ढांचा परियोजनाओं पर राज्य के पूंजीगत परिव्यय का फोकस राजकोषीय घाटे की सीमाओं और जलवायु-अनुकूल विकास के बीच के ट्रेड-ऑफ को उजागर करता है।

वर्ष 2026-27 के लिए राजकोषीय घाटे के लक्ष्यों (FRBM सीमा) बनाम उत्तराखंड के वास्तविक राज्य बजट संकेतकों पर एक मिलान वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2024UKPSC_PRELIMSGS1
UTDB is established in Uttarakhand to promote:
- 2024UKPSC_PRELIMSGS1
On the basis of NFHS 2019-21 survey, the Multidimensional poverty in Uttarakhand in 2019-21 was
