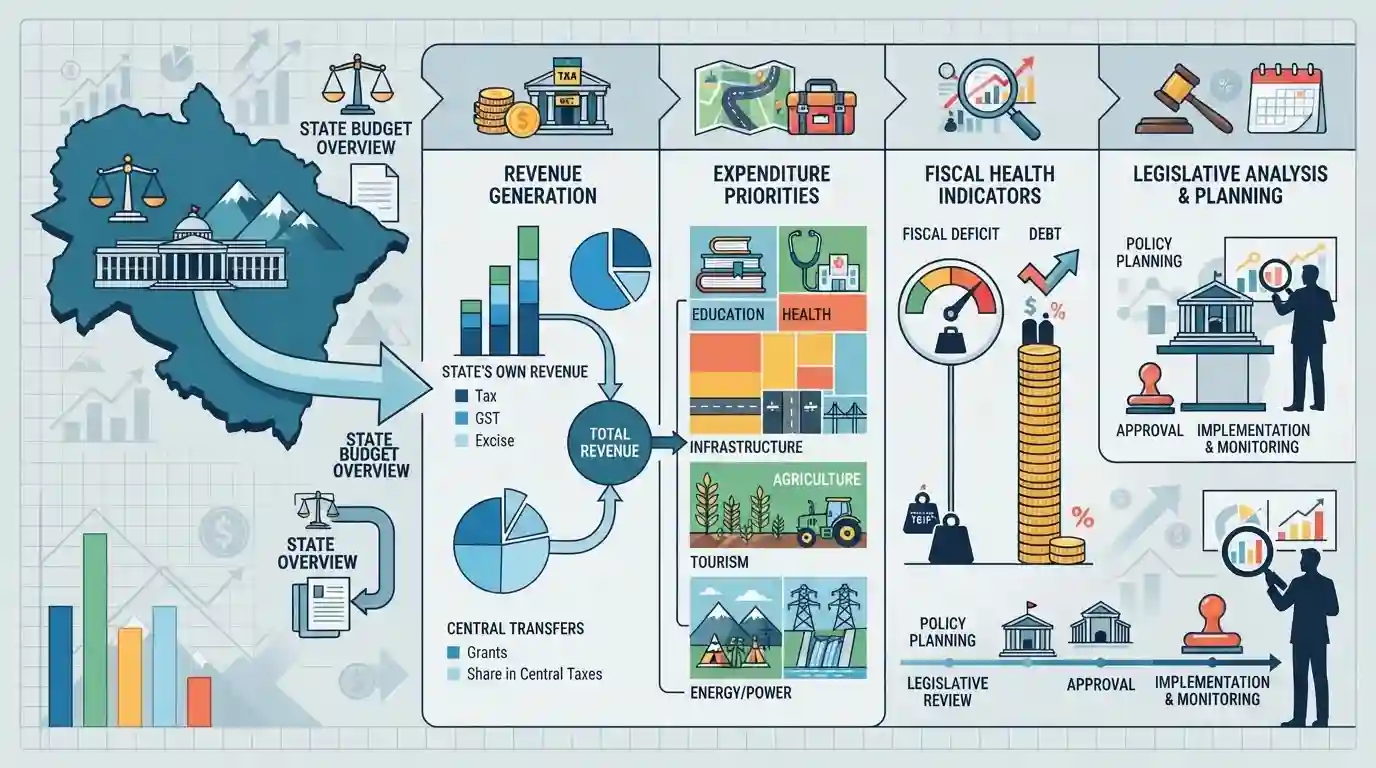
उत्तराखंड राज्य बजट विश्लेषण ने राजकोषीय घाटे के रुझानों को रेखांकित किया
स्रोत:prsindia ↗
क्यों मायने रखता है
उत्तराखंड में राज्य के बजट आवंटन, राजकोषीय घाटे के रुझानों और राजस्व स्रोतों को समझना UKPSC PCS प्रारंभिक परीक्षा के लिए राज्य की अर्थव्यवस्था और शासन से संबंधित प्रश्नों की तैयारी करने वाले अभ्यर्थियों के लिए आवश्यक है।
सारांश
यह लेख उत्तराखंड राज्य के बजट का एक व्यापक विवरण और विधायी विश्लेषण प्रदान करता है, जिसमें राज्य के राजस्व, व्यय प्राथमिकताओं, राजकोषीय घाटे और ऋण जैसे राजकोषीय स्वास्थ्य संकेतकों, तथा राज्य-स्तरीय वित्तीय नियोजन के लिए महत्वपूर्ण क्षेत्र-वार संसाधन आवंटन पर ध्यान केंद्रित किया गया है।
मुख्य बिंदु
- उत्तराखंड राज्य बजट विश्लेषण कुल व्यय, प्राप्तियों, राजकोषीय घाटे और राजस्व आधिक्य सहित प्रमुख मैक्रो-राजकोषीय संकेतकों को रेखांकित करता है।
- उत्तराखंड में शिक्षा, स्वास्थ्य, ग्रामीण विकास और बुनियादी ढांचे जैसे प्रमुख क्षेत्रों के लिए संसाधन आवंटन का मूल्यांकन करता है।
- FRBM ढांचे के तहत केंद्रीय हस्तांतरण (सेंट्रल ट्रांसफर्स), अपने कर राजस्व (ओन-टैक्स रेवेन्यू) और ऋण प्रबंधन पर निर्भरता सहित राज्य के वित्त में संरचनात्मक पैटर्न को रेखांकित करता है।
महत्वपूर्ण शब्द
उत्तराखंड राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम 2005

उत्तराखंड द्वारा 2005 में राजकोषीय स्थिरता सुनिश्चित करने, राजस्व घाटे को समाप्त करने और सकल राज्य घरेलू उत्पाद (GSDP) के सापेक्ष राजकोषीय घाटे तथा सार्वजनिक ऋण की सीमा तय करने के लिए अधिनियमित एक कानूनी ढांचा।
UPSC context
UPSC/UKPSC GS पेपर III (अर्थव्यवस्था - राज्य वित्त, राजकोषीय नीति)। सांविधिक राजकोषीय अनुशासन नियमों के ज्ञान का परीक्षण करता है।
पीआरएस लेजिस्लेटिव रिसर्च
एक स्वतंत्र नीति और विधाई अनुसंधान संस्थान जो भारतीय राज्यों के बजट और विधेयकों के विश्लेषणात्मक सारांश, डेटा विज़ुअलाइज़ेशन और व्यापक विवरण प्रदान करता है।
UPSC context
UPSC/UKPSC GS पेपर II/III (शासन और बजट प्रक्रिया)। राज्य के आवंटन और घाटे के संरचित विश्लेषण का हवाला देने के लिए उपयोगी।
उत्तराखंड सरकार
मुख्यमंत्री और वित्त मंत्री के नेतृत्व में उत्तराखंड की कार्यपालिका, जो विधानसभा में वार्षिक वित्तीय विवरण (राज्य बजट) तैयार करने, प्रस्तुत करने और उसे क्रियान्वित करने के लिए उत्तरदायी है।
UPSC context
UPSC/UKPSC GS पेपर II (भारतीय राजव्यवस्था - राज्य सरकार की कार्यपालिका और विधायिका) और अर्थव्यवस्था।
प्रारंभिक ट्रैप
FRBM अधिनियम यह अनिवार्य करता है कि उत्तराखंड GSDP के 3 प्रतिशत का राजस्व घाटा बनाए रखे।
एस्पिरेंट्स अक्सर FRBM राजकोषीय घाटा सीमा (GSDP का 3%) को राजस्व घाटा लक्ष्य के साथ भ्रमित कर देते हैं, यह भूलकर कि पूंजीगत व्यय को निधि देने के लिए आदर्श रूप से राजस्व अधिशेष का लक्ष्य रखा जाता है।
संबंधित अवधारणाएँ
उत्तराखंड FRBM अधिनियम के तहत मुख्य स्तंभ और राजकोषीय लक्ष्य क्या हैं?
- वैधानिक उत्पत्ति: दीर्घकालिक वृहद आर्थिक स्थिरता और राजकोषीय विवेक सुनिश्चित करने के लिए 2005 में पारित विधायी अधिनियम।
- राजकोषीय घाटा सीमा: वित्त आयोग के मानदंडों के अनुसार वार्षिक राजकोषीय घाटे को सकल राज्य घरेलू उत्पाद (GSDP) के 3 प्रतिशत तक सीमित करता है।
- राजस्व अधिशेष: राजस्व घाटे को समाप्त करने और पूंजीगत बुनियादी ढांचे के वित्तपोषण के लिए राजस्व अधिशेष के सृजन को अनिवार्य बनाता है।
अंतर-विषय पैटर्न
राज्य बजट और वित्त आयोग का हस्तांतरण
उत्तराखंड की केंद्रीय कर हिस्सेदारी पर निर्भरता राज्य के बजटीय नियोजन को सीधे वित्त आयोग की सिफारिशों और संघीय राजकोषीय अंतरण से जोड़ती है।
पर्वतीय पारिस्थितिक संवेदनशीलता और पूंजीगत व्यय
पारिस्थितिक रूप से संवेदनशील क्षेत्र (eco-sensitive zone) के आदेशों और बुनियादी ढाचे के वित्तपोषण के बीच संतुलन बनाने के लिए पहाड़ी राज्यों में नवीन हरित बजट (green budgeting) और पूंजीगत व्यय रणनीतियों की आवश्यकता है।

उत्तराखंड की FRBM राजकोषीय घाटा सीमा (3% GSDP) को उसके राजस्व अधिशेष (revenue surplus) लक्ष्यों के साथ मिलाने वाले 2-कथन वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2024UKPSC_PRELIMSGS1
When did the Government of Uttarakhand pass the Fiscal Responsibility and Budget Management Act ?
- 2024UKPSC_PRELIMSGS1
On the basis of NFHS 2019-21 survey, the Multidimensional poverty in Uttarakhand in 2019-21 was
