उत्तर प्रदेश की मुयुवा योजना युवा उद्यमियों के लिए ब्याज मुक्त ऋण प्रदान करती है
स्रोत:india-today ↗
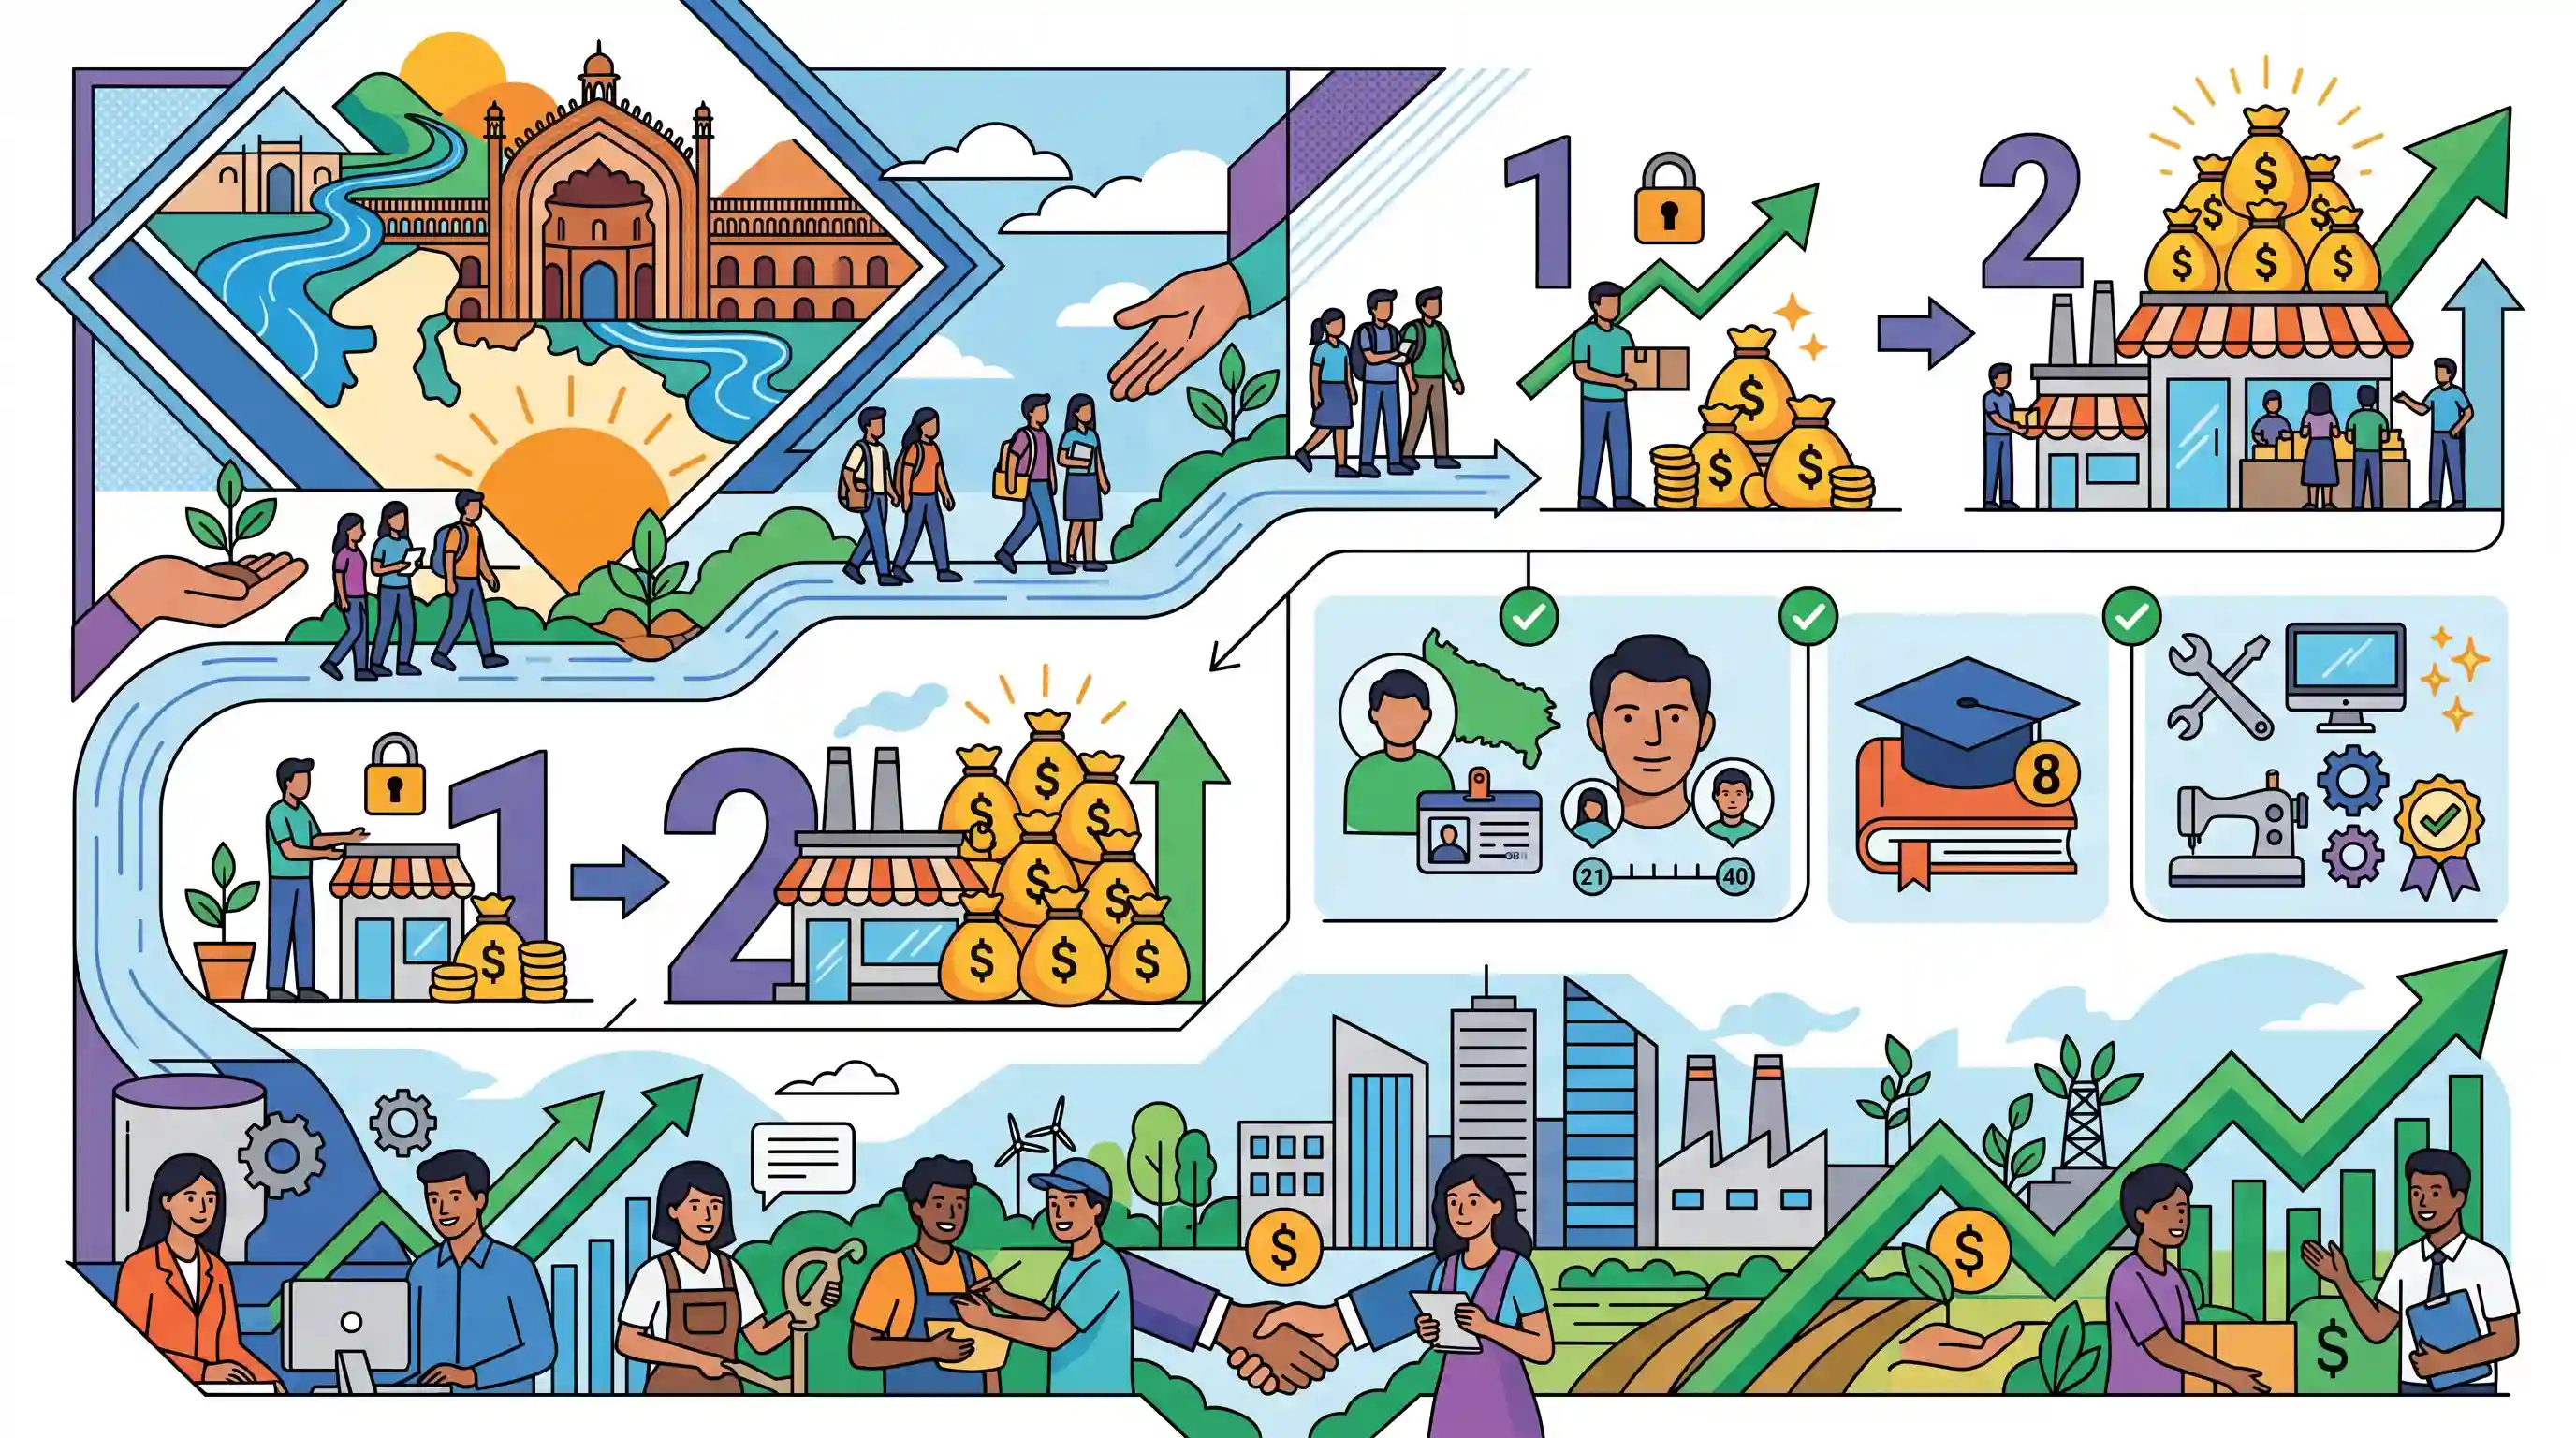
क्यों मायने रखता है
UPPSC Prelims अक्सर राज्य प्रायोजित सामाजिक सुरक्षा, आजीविका और स्वरोजगार योजनाओं का परीक्षण करता है, जिसमें अक्सर सटीक पात्रता विवरण जैसे कि न्यूनतम आयु (MYUVA के लिए 21-40 वर्ष बनाम स्वरोजगार योजना के लिए 18-40 वर्ष), शैक्षणिक योग्यता (8वीं पास बनाम हाई स्कूल), और वित्तीय प्रावधान जैसे मार्जिन मनी और ब्याज सहायता (interest subventions) पर ध्यान केंद्रित किया जाता है।
सारांश
उत्तर प्रदेश सरकार ने अगले दशक में 10 लाख युवा उद्यमियों को तैयार करने के लिए मुख्यमंत्री युवा उद्यमी विकास अभियान (MYUVA) योजना का विस्तार किया है। यह योजना न्यूनतम कक्षा 8 की योग्यता और कौशल प्रशिक्षण रखने वाले 21-40 वर्ष की आयु के UP के स्थायी निवासियों को दो अलग-अलग चरणों में (चरण 1 में 5 लाख रुपये तक और चरण 2 में 10 से 20 लाख रुपये तक) ब्याज मुक्त और संपार्श्विक मुक्त (collateral-free) ऋण प्रदान करती है।
मुख्य बिंदु
- मुख्यमंत्री युवा उद्यमी विकास अभियान (MYUVA) योजना उत्तर प्रदेश सरकार द्वारा युवा उद्यमियों के लिए ऋण पहुंच की समस्याओं के समाधान के लिए शुरू की गई है, जिसका लक्ष्य सालाना 1 लाख नए उद्यमी और अगले 10 वर्षों में 10 लाख उद्यमी तैयार करना है।
- पात्रता मानदंड: यह योजना विशेष रूप से उत्तर प्रदेश के उन स्थायी निवासियों के लिए खुली है जिनकी आयु 21 से 40 वर्ष के बीच है और जिन्होंने कम से कम कक्षा 8 उत्तीर्ण की है। आवेदकों के पास तकनीकी डिप्लोमा/डिग्री या कौशल प्रमाणन (ODOP, ITI, या विश्वकर्मा श्रम सम्मान योजना सहित) होना भी अनिवार्य है।
- MYUVA के चरण 1 के तहत परियोजना लागत पर 100% ब्याज सहायता (interest subvention) और 10% मार्जिन मनी सब्सिडी के साथ 5 लाख रुपये तक का संपार्श्विक-मुक्त (collateral-free) और गारंटी-मुक्त ऋण प्रदान किया जाता है।
- द्वितीय चरण में 10 लाख रुपये से लेकर 20 लाख रुपये तक के बड़े ऋण प्रदान किए जाते हैं, जिसमें पिछले ऋण के समय पर भुगतान करने पर एक निर्धारित सीमा तक 50% ब्याज सब्सिडी दी जाती है।
- उद्योग एवं उद्यम प्रोत्साहन निदेशालय के UPMSME पोर्टल और MYUVA पोर्टल के माध्यम से आवेदनों को पूरी तरह से ऑनलाइन संसाधित किया जाता है, साथ ही राज्य द्वारा बैंकों को क्रेडिट-डिपॉजिट (CD) अनुपात में सुधार करने के निर्देश दिए गए हैं।
महत्वपूर्ण शब्द
मुख्यमंत्री युवा उद्यमी विकास अभियान (MYUVA)

उत्तर प्रदेश की एक प्रमुख (flagship) योजना, जिसका उद्देश्य सूक्ष्म उद्यमों के लिए ब्याज-मुक्त और संपार्श्विक-मुक्त (collateral-free) ऋण (चरण 1 में ₹5 लाख तक; चरण 2 में ₹10-20 लाख तक) प्रदान करके 10 वर्षों में 10 लाख युवा उद्यमियों को तैयार करना है।
UPSC context
GS Paper II और III (सरकारी योजनाएं, रोजगार, MSMEs); यह वित्तीय समावेशन रणनीतियों, आत्मनिर्भरता और युवा रोजगार नीति मॉडलों का परीक्षण करता है।
एक जिला एक उत्पाद (ODOP)
वर्ष 2018 में शुरू की गई उत्तर प्रदेश की एक पहल, जिसका उद्देश्य वित्तीय, तकनीकी और विपणन सहायता के माध्यम से राज्य के सभी 75 जिलों में से प्रत्येक के एक अनूठे, विशिष्ट शिल्प या उत्पाद को संरक्षित करना और वैश्विक स्तर पर बढ़ावा देना है।
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था, MSMEs, निर्यात); प्रांतीय संतुलित विकास, स्थानीय विनिर्माण और 'Vocal for Local' रणनीतियों का परीक्षण करता है।
विश्वकर्मा श्रम सम्मान योजना
पारंपरिक कारीगरों (जैसे बढ़ई और कुम्हार) की आजीविका को बेहतर बनाने के लिए 6 दिनों का मुफ्त कौशल प्रशिक्षण, उन्नत टूलकिट और रियायती ऋण प्रदान करने वाली 2018 की एक उत्तर प्रदेश कल्याणकारी योजना।
UPSC context
GS पेपर II और III (कल्याणकारी योजनाएं, कौशल विकास); हाशिए पर मौजूद और पारंपरिक हस्तशिल्प कार्यबल को सशक्त बनाने वाली नीतियों का परीक्षण करता है।
मुख्यमंत्री युवा स्वरोजगार योजना
उत्तर प्रदेश की एक राज्य स्व-रोजगार योजना जो शिक्षित बेरोजगार युवाओं को 25% सब्सिडी के साथ ऋण (उद्योगों के लिए ₹25 लाख तक, सेवाओं के लिए ₹10 लाख तक) प्रदान करती है।
UPSC context
GS पेपर II और III (रोजगार, सरकारी योजनाएं); युवाओं की बेरोजगारी को कम करने के लिए डिज़ाइन किए गए आर्थिक हस्तक्षेप कार्यक्रमों का परीक्षण करता है।
उद्योग एवं उद्यम प्रोत्साहन निदेशालय
UP के MSME विभाग के तहत कार्यरत कार्यकारी एजेंसी जो औद्योगिक नीतियों को लागू करने, MSMEs को बढ़ावा देने और राज्य की स्व-रोजगार तथा कारीगर-केंद्रित योजनाओं के प्रबंधन के लिए जिम्मेदार है।
UPSC context
GS Paper II (कार्यकारी निकाय, शासन); यह नीति कार्यान्वयन और जमीनी स्तर पर आर्थिक प्रोत्साहन के लिए जिम्मेदार संस्थागत ढांचों का परीक्षण करता है।
प्रारंभिक ट्रैप
MYUVA योजना 18 वर्ष और उससे अधिक आयु के किसी भी नागरिक को 20 लाख रुपये तक का ब्याज मुक्त, संपार्श्विक-मुक्त (collateral-free) ऋण प्रदान करती है।
MYUVA विशेष रूप से 21-40 वर्ष की आयु के UP के निवासियों के लिए है। इसके अलावा, 100% ब्याज सहायता (interest subvention) केवल Phase 1 (5 लाख रुपये तक) पर लागू होती है, Phase 2 पर नहीं।
संबंधित अवधारणाएँ
क्रेडिट-डिपॉजिट (CD) रेशियो क्या है?
- परिभाषा: यह इस बात का अनुपात है कि कोई बैंक अपने पास जमा की गई राशि में से कितना ऋण देता है, जो ऋण अवशोषण (credit absorption) के एक प्रमुख संकेतक के रूप में कार्य करता है।
- सामाजिक-आर्थिक प्रभाव: एक बहुत ही कम CD अनुपात (CD ratio) यह दर्शाता है कि बैंक स्थानीय स्तर पर संसाधनों का उपयोग नहीं कर रहे हैं, जिससे क्षेत्रीय वित्तीय उपेक्षा और पूंजी का पलायन (capital flight) होता है।
- नियामक निरीक्षण: हालांकि इसका कोई वैधानिक राष्ट्रीय न्यूनतम स्तर नहीं है, लेकिन संतुलित क्षेत्रीय विकास को बढ़ावा देने के लिए RBI, SLBCs के माध्यम से इस पर बारीकी से नज़र रखता है।
राज्य स्तरीय बैंकर्स समिति (SLBC) क्या है?
- उत्पत्ति: बैंकिंग गतिविधियों और राज्य विकास कार्यक्रमों में समन्वय स्थापित करने के लिए लीड बैंक योजना (1969) के तहत बनाया गया एक अंतर-संस्थागत मंच।
- संरचना और भूमिका: राज्य के नामित लीड बैंक (Lead Bank) के प्रतिनिधि की अध्यक्षता में, ऋण लक्ष्यों की समीक्षा के लिए राज्य के अधिकारियों के साथ त्रैमासिक बैठक की जाती है।
- क्रेडिट गवर्नेंस (Credit Governance): यह राज्य स्तर पर सरकार द्वारा प्रायोजित क्रेडिट-लिंक्ड (ऋण-संबद्ध) योजनाओं को लागू करने और उनकी निगरानी करने के लिए प्राथमिक समन्वयक के रूप में कार्य करता है।
अंतर-विषय पैटर्न
क्षेत्रीय ऋण असंतुलन और CD अनुपात
राज्यों के भिन्न CD (क्रेडिट-डिपॉजिट) अनुपात संरचनात्मक आर्थिक असमानताओं को दर्शाते हैं; जहां दक्षिणी राज्य अक्सर 80% से अधिक का आंकड़ा पार कर जाते हैं, वहीं पिछड़े जिलों को क्षेत्रीय पूंजी पलायन को रोकने के लिए लक्षित राज्य-स्तरीय ऋण हस्तक्षेपों की आवश्यकता होती है।
MSME औपचारिकीकरण और क्रेडिट एकीकरण
स्थानीयकृत विनिर्माण नीतियों (जैसे ODOP) को ऋण उपलब्धता के साथ जोड़ने से औपचारिकरण की एक श्रृंखला (फॉर्मलाइजेशन पाइपलाइन) तैयार होती है, जिससे पारंपरिक रूप से संपार्श्विक-मुक्त (कोलैटरल-फ्री) सूक्ष्म-उद्यम ऋणों से जुड़े उच्च डिफॉल्ट जोखिमों को कम किया जा सकता है।

लीड बैंक योजना (Lead Bank Scheme) और SLBC संचालन को क्षेत्रीय ऋण-जमा (credit-deposit) असंतुलन तथा राज्य के नेतृत्व वाले सूक्ष्म ऋण (microcredit) से जोड़कर प्रश्न पूछे जाने की उम्मीद करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2021UPPSC_PRELIMSGS1
Which of the following is NOT the eligibility criterion before filling registration/ application forms for Uttar Pradesh Mukhya Mantri Swarojgar Yojna 2021 ?
- 2021UPPSC_PRELIMSGS1
Which of the following Schemes in Uttar Pradesh were introduced in Budget of 2021-22? I. Atmanirbhar Krishak Samanvit Vikas Yojna II. Mukhya Mantri Saksham Suposhan Yojna III. Mukhya Mantri Pravasi Shramik Udyamita Vikas Yojna IV. Yuva Udyamita Vikas Abhiyan Select the correct answer from the codes given below.
