लेनदेन की मात्रा में भारी उछाल के साथ UPI ने एक दशक पूरा किया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
UPI is a prime example of India's successful Digital Public Infrastructure (DPI), critical for GS3 Economy and GS2 Governance. Understanding its growth, structural framework (NPCI/RBI), and global expansion is highly relevant for Prelims (banking technology) and Mains (financial inclusion, digital economy, technological diplomacy).
सारांश
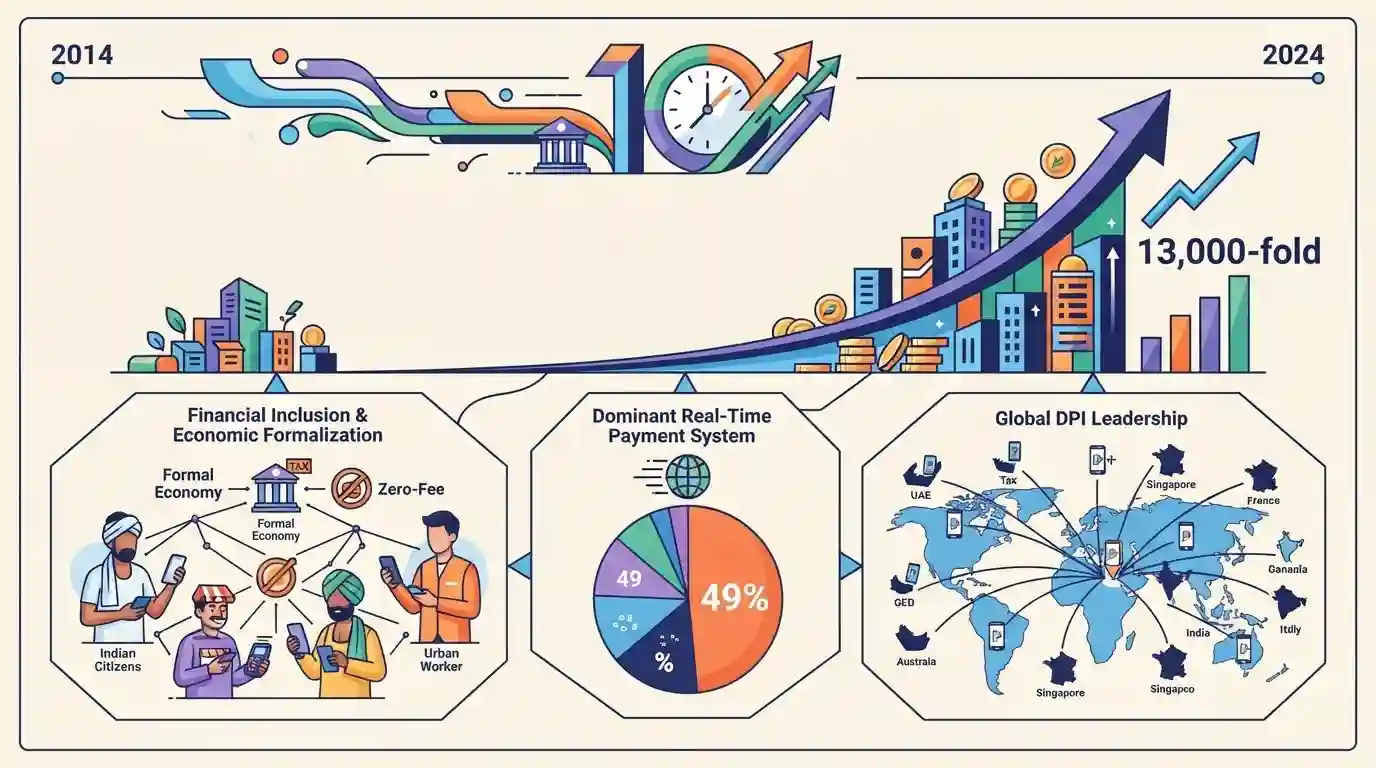
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) द्वारा विकसित यूनिफाइड पेमेंट्स इंटरफेस (UPI) ने अपने परिचालन का एक दशक पूरा कर लिया है, जो भारत के डिजिटल भुगतान परिदृश्य पर एक परिवर्तनकारी प्रभाव को दर्शाता है। इसके लॉन्च के बाद से लेनदेन की मात्रा में लगभग 13,000 गुना की वृद्धि हुई है, जिससे यह वैश्विक स्तर पर सबसे प्रमुख रियल-टाइम भुगतान प्रणाली बन गई है (IMF के अनुसार वैश्विक मात्रा में इसकी हिस्सेदारी 49% है)। UPI ने सुरक्षित, इंटरऑपरेबल और शून्य-शुल्क वाले त्वरित लेनदेन प्रदान करके वित्तीय समावेशन और आर्थिक औपचारिकरण को बढ़ावा दिया है। इसके अतिरिक्त, 11 देशों में स्वीकार्यता के साथ इसका वैश्विक विस्तार तेजी से हो रहा है, जो स्केलेबल डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) विकसित करने में भारत के नेतृत्व को रेखांकित करता है।
मुख्य बिंदु
- UPI ने 10 वर्ष पूरे कर लिए हैं, जिसमें इसके लेनदेन की मात्रा में लगभग 13,000 गुना की वृद्धि देखी गई है (FY17 में 1.78 करोड़ से बढ़कर FY26 में अनुमानित 24,162 करोड़)।
- IMF के अनुसार, भारत का UPI सिस्टम अब दुनिया के रियल-टाइम पेमेंट ट्रांजैक्शन वॉल्यूम का लगभग 49% है।
- UPI ने QR कोड स्कैनिंग, इंटरऑपरेबिलिटी और शून्य मर्चेंट डिस्काउंट रेट (MDR) जैसे नवाचारों के माध्यम से भारत के वित्तीय समावेशन और अर्थव्यवस्था के औपचारिकरण को महत्वपूर्ण रूप से आगे बढ़ाया है।
- इस प्लेटफॉर्म ने वैश्विक स्तर पर सफलतापूर्वक अपनी उपस्थिति का विस्तार किया है, और वर्तमान में इसे UAE, फ्रांस, सिंगापुर और श्रीलंका सहित 11 देशों में स्वीकार किया जा रहा है।
- Upcoming features and expansions include credit line on UPI, offline transactions, and further integration with global digital payment ecosystems.
महत्वपूर्ण शब्द
यूनिफाइड पेमेंट्स इंटरफेस (UPI)

NPCI द्वारा विकसित एक त्वरित, रियल-टाइम भुगतान प्रणाली जो मोबाइल उपकरणों के माध्यम से अंतर-बैंक पीयर-टू-पीयर और पर्सन-टू-मर्चेंट लेनदेन की सुविधा प्रदान करती है। यह इंटरऑपरेबिलिटी और सुरक्षित, शून्य-शुल्क त्वरित लेनदेन की पेशकश करती है।
UPSC context
GS-3 (अर्थव्यवस्था) के लिए अत्यंत महत्वपूर्ण; वित्तीय समावेशन, डिजिटल अर्थव्यवस्था के औपचारिकीकरण और वैश्विक स्तर पर भारत की सॉफ्ट पावर को दर्शाता है।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
भारत में खुदरा भुगतान और निपटान प्रणालियों के संचालन के लिए RBI और इंडियन बैंक्स एसोसिएशन द्वारा शुरू किया गया एक अम्ब्रेला संगठन, जिसमें UPI, RuPay और IMPS जैसे प्लेटफॉर्म शामिल हैं।
UPSC context
GS-3 (अर्थव्यवस्था) के लिए महत्वपूर्ण; भारत के डिजिटल भुगतान इकोसिस्टम के लिए संस्थागत समर्थन और इससे जुड़े नियामक ढांचे को रेखांकित करता है।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और प्राथमिक नियामक निकाय, जो समग्र वित्तीय स्थिरता सुनिश्चित करने के लिए मौद्रिक नीति तैयार करने, मुद्रा जारी करने और देश की बैंकिंग एवं भुगतान प्रणालियों को विनियमित करने के लिए उत्तरदायी है।
UPSC context
GS-3 (अर्थव्यवस्था) के लिए अत्यंत महत्वपूर्ण; मौद्रिक नीति, मुद्रास्फीति लक्ष्यीकरण और डिजिटल भुगतान नवाचारों के नियामक निरीक्षण पर अक्सर प्रश्न पूछे जाते हैं।
अंतरराष्ट्रीय मुद्रा कोष (IMF)
190 देशों का एक अंतर्राष्ट्रीय वित्तीय संस्थान जो वैश्विक मौद्रिक सहयोग को बढ़ावा देता है, वित्तीय स्थिरता सुनिश्चित करता है, अंतर्राष्ट्रीय व्यापार को सुगम बनाता है, और भुगतान संतुलन के संकट का सामना कर रहे देशों को वित्तीय सहायता प्रदान करता है।
UPSC context
GS-2 (अंतर्राष्ट्रीय संगठन) के लिए महत्वपूर्ण; परीक्षाओं में इसके ऋण देने के कार्यों, रिपोर्टों, मतदान कोटा और विश्व बैंक के साथ तुलना पर ध्यान केंद्रित किया जाता है।
डिजिटल सार्वजनिक अवसंरचना (DPI)
A set of shared digital systems built on open standards—such as digital identity, payment networks, and data exchanges—that securely facilitate the societal-scale delivery of public and private services.
UPSC context
GS-2 और GS-3 (ई-गवर्नेंस) के लिए अत्यधिक प्रासंगिक; समावेशी विकास, सार्वजनिक सेवा वितरण और इंडिया स्टैक जैसे मॉडलों की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
UPI और ई-रुपया (CBDC) दोनों भारतीय रिजर्व बैंक की प्रत्यक्ष देनदारियों का प्रतिनिधित्व करते हैं।
UPI एक पेमेंट इंटरफ़ेस है जो वाणिज्यिक बैंक जमा (संबंधित बैंकों की देनदारी) को स्थानांतरित करता है, जबकि CBDC एक संप्रभु फिएट मुद्रा है और यह RBI की प्रत्यक्ष देनदारी है।
संबंधित अवधारणाएँ
NPCI का संरचनात्मक और नियामक आधार क्या है?
- Legal Status: Registered as a not-for-profit Section 8 company under the Companies Act 2013, created to build robust payment infrastructure.
- प्रवर्तक: भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत RBI और इंडियन बैंक्स एसोसिएशन (IBA) की एक पहल।
- उत्पाद पोर्टफोलियो: UPI, RuPay, FASTag (NETC), आधार सक्षम भुगतान प्रणाली (AePS), Bharat BillPay और IMPS का संचालन करता है।
शून्य मर्चेंट डिस्काउंट दर (MDR) फ्रेमवर्क कैसे कार्य करता है?
- अवधारणा: MDR is the percentage fee a merchant usually pays to acquiring banks and payment networks to cover the cost of processing digital transactions.
- Zero MDR Rule: भुगतान और निपटान प्रणाली अधिनियम के तहत, सरकार ने डिजिटल अपनाने को बढ़ावा देने के लिए UPI और RuPay डेबिट कार्ड के माध्यम से होने वाले लेनदेन पर शून्य MDR शुल्क अनिवार्य कर दिया।
- बैंक क्षतिपूर्ति: परिचालन लागत को पूरा करने और भुगतान अवसंरचना को बनाए रखने के लिए, भारत सरकार बैंकों को राजस्व हानि की प्रतिपूर्ति करने हेतु एक वार्षिक सब्सिडी कोष आवंटित करती है।
अंतर-विषय पैटर्न
डिजिटल कूटनीति के रूप में DPI
फ्रांस और UAE जैसे देशों को UPI का निर्यात एक शक्तिशाली सॉफ्ट-पावर उपकरण के रूप में कार्य करता है, जो भारत के डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) को पश्चिमी भुगतान प्रणालियों के एक कम लागत वाले, स्केलेबल विकल्प के रूप में स्थापित करता है।
डिजिटल फुटप्रिंट्स और आर्थिक औपचारिकीकरण
शून्य-MDR UPI लेन-देन में भारी उछाल अनौपचारिक MSMEs के लिए डिजिटल फुटप्रिंट का निर्माण करता है, जिससे प्रत्यक्ष रूप से GST अनुपालन को बढ़ावा मिलता है, अर्थव्यवस्था का औपचारिकीकरण होता है और कैश-फ्लो आधारित ऋण देना सक्षम होता है।

UPI के वाणिज्यिक बैंक मनी सेटलमेंट और CBDC की केंद्रीय बैंक फिएट देनदारी के बीच अंतर स्पष्ट करने वाले एक बहु-कथनीय प्रश्न की उम्मीद करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2017PrelimsGS1
Which of the following is a most likely consequence of implementing the 'Unified Payments Interface (UPI)'?
- 2017PrelimsGS1
Consider the following statements: 1. National Payments Corporation of India (NPCI) helps in promoting the financial inclusion in the country. 2. NPCI has launched RuPay, a card payment scheme. Which of the statements given above is/are correct?
- 2018PrelimsGS1
With reference to digital payments, consider the following statements: 1. BHIM app allows the user to transfer money to anyone with a UPI-enabled bank account. 2. While a chip-pin debit card has four factors of authentication, BHIM app has only two factors of authentication. Which of the statements given above is/are correct?
- 2026PrelimsGS1
Which one of the following statements about Unified Payments Interface (UPI) and Central Bank Digital Currency (Digital Rupee) is not correct ?
