यूनिफाइड पेमेंट इंटरफेस शून्य एमडीआर नीति और स्थिरता
स्रोत:द हिंदू ↗
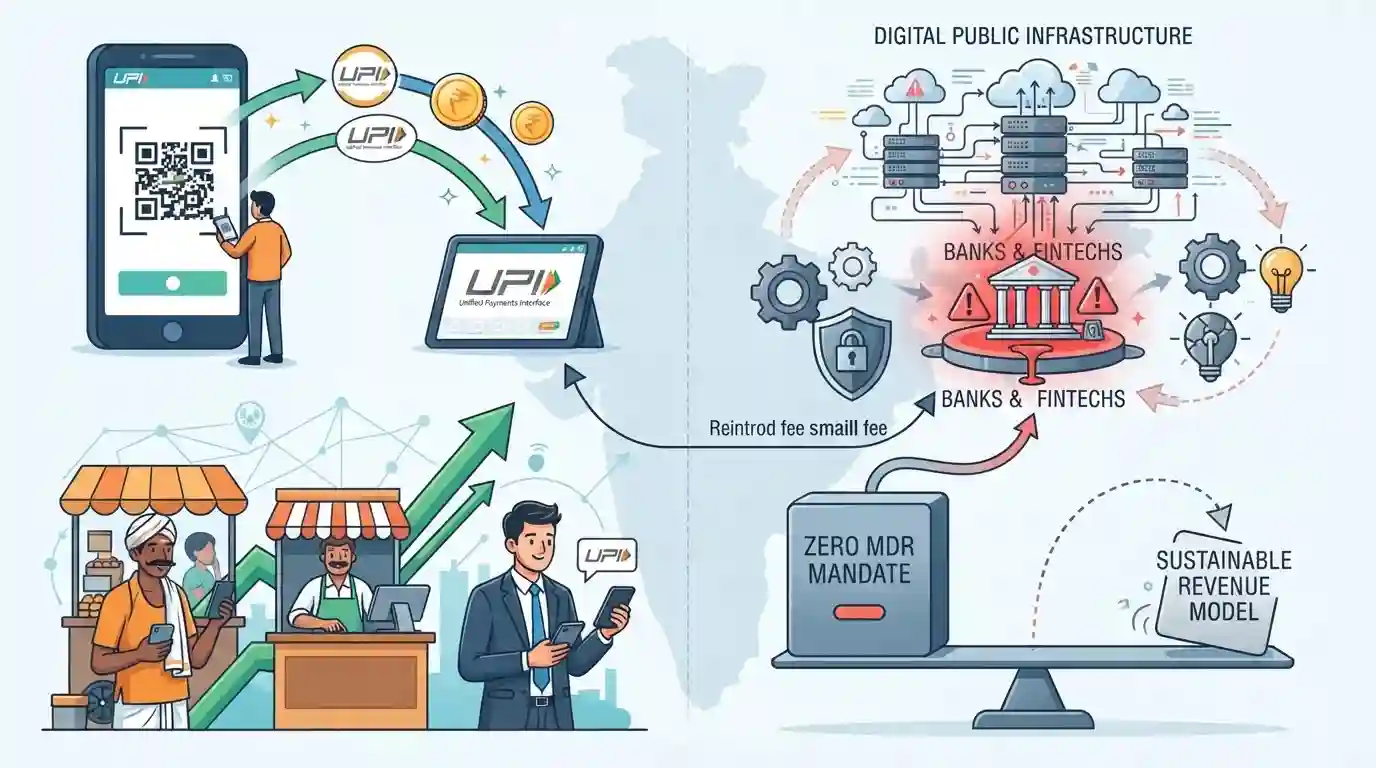
क्यों मायने रखता है
यह व्यापक वित्तीय समावेशन के लिए सार्वजनिक वस्तुओं (public goods) को सब्सिडी देने और डिजिटल भुगतान नेटवर्क की व्यावसायिक व्यवहार्यता तथा ढांचागत सुदृढ़ता सुनिश्चित करने के बीच के महत्वपूर्ण नियामक ट्रेड-ऑफ को रेखांकित करता है। यह डिजिटल अर्थव्यवस्था, बैंकिंग और बुनियादी ढांचे को कवर करने वाले GS-3 के विषयों के लिए अत्यधिक प्रासंगिक है।
सारांश
यह लेख यूनिफाइड पेमेंट्स इंटरफेस (UPI) लेनदेन के लिए भारत के शून्य मर्चेंट डिस्काउंट रेट (MDR) अधिदेश के आर्थिक निहितार्थों का विश्लेषण करता है। हालांकि लेनदेन शुल्क समाप्त करने से डिजिटल भुगतान को अपनाने में अभूतपूर्व तेजी आई है और वित्तीय समावेशन सुदृढ़ हुआ है, लेकिन इसने बैकएंड इन्फ्रास्ट्रक्चर का संचालन करने वाले बैंकों और फिनटेक कंपनियों पर गंभीर वित्तीय दबाव डाला है। यह लेख इस नीति की छिपी हुई लागतों पर चर्चा करता है और चेतावनी देता है कि एक व्यावहारिक राजस्व मॉडल के बिना, भुगतान पारिस्थितिकी तंत्र (पेमेंट इकोसिस्टम) में निरंतर नवाचार, नेटवर्क अपग्रेड और साइबर सुरक्षा से समझौता हो सकता है। यह 'नीतिगत बदलाव' के तर्कों का मूल्यांकन करता है, जो भारत के महत्वपूर्ण डिजिटल सार्वजनिक बुनियादी ढांचे (DPI) की मजबूती को बनाए रखने के लिए वहनीय शुल्क को फिर से लागू करने की वकालत करते हैं।
मुख्य बिंदु
- UPI लेनदेन के लिए शून्य मर्चेंट डिस्काउंट रेट (MDR) नीति ने डिजिटल भुगतान को निःशुल्क बनाकर बड़े पैमाने पर उपभोक्ताओं द्वारा इसे अपनाए जाने और वित्तीय समावेशन को सफलतापूर्वक बढ़ावा दिया है।
- यह नीति बैंकों, पेमेंट गेटवे और फिनटेक प्लेटफॉर्मों को बिना किसी प्रत्यक्ष राजस्व स्रोत के परिचालन और बुनियादी ढांचागत लागतों को खुद वहन करने के लिए मजबूर करती है, जिससे उनके बिजनेस मॉडल पर दबाव पड़ता है।
- लेनदेन राजस्व की कमी हितधारकों को सिस्टम अपग्रेड, साइबर सुरक्षा और तकनीकी नवाचार में निवेश करने के लिए हतोत्साहित करती है।
- एक संभावित नीतिगत बदलाव—MDR को फिर से लागू करने या एक स्तरीय शुल्क संरचना—पर चर्चा की जा रही है ताकि डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) तक जनता की निरंतर पहुंच के साथ डिजिटल भुगतान पारिस्थितिकी तंत्र की स्थिरता को संतुलित किया जा सके।
प्रारंभिक ट्रैप
₹2,000 से अधिक के लेनदेन के लिए UPI ट्रांसफर पर MDR का वहन सीधे उपभोक्ता द्वारा किया जाता है।
MDR मर्चेंट से वसूला जाने वाला शुल्क है, न कि उपभोक्ता से। इसके अलावा, प्रस्तावित बदलाव ₹2,000 से अधिक के P2M (मर्चेंट) लेनदेन को लक्षित करते हैं; सभी P2P (पर्सन-टू-पर्सन) ट्रांसफर पूरी तरह से निःशुल्क रहेंगे।
संबंधित अवधारणाएँ
मर्चेंट डिस्काउंट रेट (MDR) क्या है और यह शुल्क कैसे वितरित किया जाता है?
- परिभाषा: डिजिटल भुगतान लेनदेन को सुगम बनाने, संसाधित करने और सुरक्षित रखने के लिए किसी मर्चेंट से उसके बैंक या भुगतान सेवा प्रदाता द्वारा लिया जाने वाला शुल्क।
- राजस्व विभाजन: यह शुल्क मूल रूप से तीन संस्थाओं के बीच साझा किया जाता है: ग्राहक का जारीकर्ता बैंक, मर्चेंट का अधिग्रहणकर्ता बैंक और भुगतान नेटवर्क ऑपरेटर (जैसे, NPCI, Visa)।
- आर्थिक उद्देश्य: यह हार्डवेयर इन्फ्रास्ट्रक्चर, सिस्टम अपग्रेड, साइबर सुरक्षा उपायों और भुगतान में निरंतर तकनीकी नवाचार को वित्तपोषित करने के लिए प्राथमिक राजस्व स्रोत के रूप में कार्य करता है।
भारत का डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) फ्रेमवर्क किस प्रकार संरचित है?
- तीन स्तंभ: 'इंडिया स्टैक' को मोटे तौर पर तीन मुख्य परतों में वर्गीकृत किया गया है: पहचान (आधार), इंटरऑपरेबल भुगतान (UPI), और सहमति-आधारित डेटा साझाकरण (DEPA)।
- सार्वजनिक-निजी मॉडल: राज्य सार्वजनिक वस्तु (public good) के रूप में कार्य करने वाले बुनियादी ओपन-सोर्स बैकएंड प्रोटोकॉल का निर्माण करता है, जबकि निजी संस्थाएं (बैंक, फिनटेक) उपभोक्ताओं को सेवाएं प्रदान करने के लिए फ्रंटएंड पर नवाचार करती हैं।
अंतर-विषय पैटर्न
UPI निर्यात बनाम घरेलू संधारणीयता
जैसे-जैसे भारत सिंगापुर और फ्रांस जैसे देशों में अपने UPI फ्रेमवर्क को सक्रिय रूप से निर्यात कर रहा है, भारत की DPI कूटनीति की दीर्घकालिक व्यवहार्यता को साबित करने के लिए एक सतत घरेलू राजस्व मॉडल को अंतिम रूप देना अत्यंत महत्वपूर्ण है।
फिनटेक व्यवहार्यता बनाम वित्तीय समावेशन
शून्य-MDR नीति से जुड़ी बहस एक पारंपरिक आर्थिक द्वंद्व को दर्शाती है: अनिवार्य मुफ्त सेवाएं तीव्र गति से राजकीय कल्याणकारी लक्ष्यों को तो हासिल कर लेती हैं, लेकिन ये साइबर सुरक्षा और बुनियादी ढांचे के विस्तार के लिए आवश्यक निजी क्षेत्र की पूंजी को बाधित कर सकती हैं।

संशोधित PSS अधिनियम के तहत P2M बनाम P2P UPI लेनदेन पर MDR की प्रयोज्यता में अंतर करने वाले 2026 प्रीलिम्स के एक कथन की उम्मीद करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2017PrelimsGS1
Which of the following is a most likely consequence of implementing the 'Unified Payments Interface (UPI)'?
- 2018PrelimsGS1
With reference to digital payments, consider the following statements: 1. BHIM app allows the user to transfer money to anyone with a UPI-enabled bank account. 2. While a chip-pin debit card has four factors of authentication, BHIM app has only two factors of authentication. Which of the statements given above is/are correct?
- 2026PrelimsGS1
Which one of the following statements about Unified Payments Interface (UPI) and Central Bank Digital Currency (Digital Rupee) is not correct ?
- 2025PrelimsGS1
Consider the following countries : I. United Arab Emirates II. France III. Germany IV. Singapore V. Bangladesh How many countries amongst the above are there other than India where international merchant payments are accepted under UPI?
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
