UPI ने डिजिटल वित्तीय समावेश का एक दशक पूरा किया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
UPI के नेतृत्व में भारत का डिजिटल पब्लिक इन्फ्रास्ट्रक्चर (DPI), प्रौद्योगिकी-संचालित वित्तीय समावेशन का एक उत्कृष्ट उदाहरण है और 'डिजिटल इंडिया' पहल का एक आधारस्तंभ है। प्रीलिम्स और मेन्स GS3 दोनों में UPI, डिजिटल मुद्राओं और NPCI पर लगातार प्रश्न पूछे जाते हैं, जिससे UPI के विकसित होते तकनीकी आर्किटेक्चर (जैसे CBDC इंटरऑपरेबिलिटी, क्रेडिट लाइन) और परिचालन संबंधी चुनौतियों को समझना अत्यंत आवश्यक हो जाता है।
सारांश
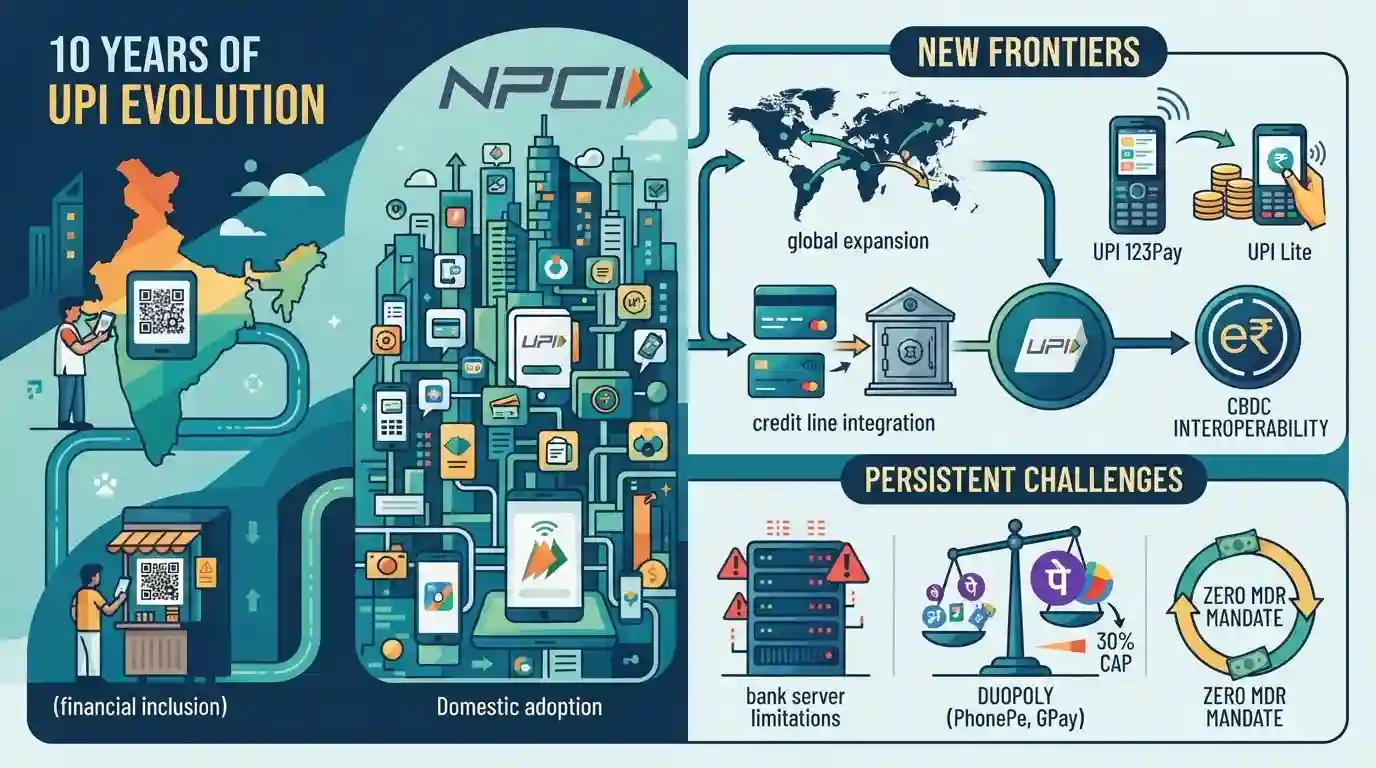
यह लेख यूनिफाइड पेमेंट्स इंटरफेस (UPI) के 10 वर्ष पूरे होने के मील के पत्थर को छूने के साथ इसके विकास और भविष्य की दिशा का मूल्यांकन करता है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) द्वारा विकसित, UPI भारत की डिजिटल भुगतान क्रांति और वित्तीय समावेशन के प्रयासों का केंद्र रहा है। इसके बड़े पैमाने पर घरेलू स्तर पर अपनाए जाने की सराहना करते हुए, यह लेख इस प्लेटफॉर्म के नए आयामों का विवरण देता है, जिसमें वैश्विक विस्तार, क्रेडिट लाइन एकीकरण, UPI लाइट (UPI Lite) के माध्यम से ऑफलाइन भुगतान, फीचर फोन क्षमताएं (UPI 123Pay), और RBI के डिजिटल रुपये (Digital Rupee) के साथ इंटरऑपरेबिलिटी शामिल है। यह लगातार बनी रहने वाली चुनौतियों को भी रेखांकित करता है, विशेष रूप से शून्य-MDR (zero-MDR) अधिदेश के कारण लाभप्रदता की कमी, बैंक सर्वर की सीमाएं, और PhonePe तथा Google Pay का बाजार में द्वयाधिकार (duopoly), जो NPCI के 30% बाजार हिस्सेदारी सीमा (market share cap) के नियम को जटिल बनाता है।
मुख्य बिंदु
- UPI ने 10 वर्ष पूरे कर लिए हैं, जिसने भारत को तेजी से 'कम-नकद' (less-cash) अर्थव्यवस्था की ओर अग्रसर किया है और बैंक-टू-बैंक ट्रांसफर को सरल बनाकर वित्तीय समावेशन को सफलतापूर्वक बढ़ावा दिया है।
- अगले पड़ावों में NPCI इंटरनेशनल पेमेंट्स लिमिटेड (NIPL) के माध्यम से अंतर्राष्ट्रीयकरण शामिल है, जिसके तहत अब UAE, फ्रांस और सिंगापुर जैसे देशों में UPI मर्चेंट भुगतान स्वीकार किए जा रहे हैं।
- Technological expansions like UPI Lite (for low-value offline payments), UPI Circle (for delegated payments), and Credit Line on UPI are aimed at broadening the user base and credit access.
- UPI और भारतीय रिज़र्व बैंक की सेंट्रल बैंक डिजिटल करेंसी (रिटेल डिजिटल रुपया) के बीच एकीकरण का उद्देश्य CBDC को अपनाने को बढ़ावा देने के लिए मौजूदा UPI QR कोड का उपयोग करना है।
- इस इकोसिस्टम को ढांचागत चुनौतियों का सामना करना पड़ रहा है, जिसमें बैंक सर्वर पर अत्यधिक लोड, शून्य मर्चेंट डिस्काउंट रेट (MDR) नीति (जो भुगतान कंपनियों की लाभप्रदता को बाधित कर रही है), और PhonePe तथा Google Pay के पास केंद्रित उच्च बाजार संकेंद्रण (duopoly) शामिल है।
महत्वपूर्ण शब्द
यूनिफाइड पेमेंट्स इंटरफेस (UPI)

NPCI द्वारा विकसित और RBI द्वारा विनियमित एक रियल-टाइम इंटरऑपरेबल डिजिटल भुगतान प्रणाली। यह कई बैंक खातों को एक ही मोबाइल ऐप से जोड़कर त्वरित पीयर-टू-पीयर और पर्सन-टू-मर्चेंट फंड ट्रांसफर को सक्षम बनाता है।
UPSC context
GS Paper 3 (अर्थव्यवस्था)। डिजिटल भुगतान, वित्तीय समावेशन और भारत के डिजिटल सार्वजनिक बुनियादी ढांचे के ज्ञान का परीक्षण करता है।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
RBI और इंडियन बैंक्स एसोसिएशन द्वारा वर्ष 2008 में स्थापित एक धारा 8 गैर-लाभकारी अम्ब्रेला संगठन। यह भारत की खुदरा भुगतान और निपटान प्रणालियों का संचालन करता है, जिसमें UPI, IMPS और RuPay शामिल हैं।
UPSC context
GS पेपर 3 (अर्थव्यवस्था)। भारत के भुगतान और निपटान अवसंरचना को संचालित करने वाले नियामक और संरचनात्मक ढांचे का परीक्षण करता है।
डिजिटल रुपया (e₹)
RBI द्वारा जारी भारत की सेंट्रल बैंक डिजिटल करेंसी (CBDC)। यह प्रोग्राम करने योग्य डिजिटल रूप में एक संप्रभु फिएट मुद्रा (sovereign fiat money) है, जो UPI से इस मायने में भिन्न है कि यह केवल एक सेटलमेंट रेल (settlement rail) होने के बजाय केंद्रीय बैंक की वास्तविक देनदारी है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था)। डिजिटल संप्रभु मुद्रा बनाम UPI के माध्यम से लेनदेन की जाने वाली वाणिज्यिक बैंक मुद्रा की समझ का परीक्षण करता है।
यूपीआई लाइट
बिना UPI PIN के त्वरित, कम मूल्य वाले ऑफलाइन या नियर-ऑफलाइन भुगतानों के लिए एक ऑन-डिवाइस वॉलेट फीचर। यह बैंक सर्वरों पर लेनदेन के बोझ को कम करता है, जिससे बुनियादी ढांचे की लगातार बनी रहने वाली सीमाओं का समाधान होता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था)। बैंक सर्वर लोड और इंटरनेट कनेक्टिविटी जैसी संरचनात्मक बाधाओं को दूर करने वाले तकनीकी नवाचारों को रेखांकित करता है।
UPI सर्किल
एक डेलीगेटेड डिजिटल भुगतान सुविधा जो प्राथमिक खाताधारकों को परिवार के सदस्यों जैसे द्वितीयक उपयोगकर्ताओं को, पूर्व-निर्धारित सीमाओं के भीतर सीधे प्राथमिक बैंक खाते से भुगतान करने के लिए सुरक्षित रूप से अधिकृत करने की अनुमति देती है।
UPSC context
GS Paper 3 (अर्थव्यवस्था/डिजिटल इंडिया)। समावेशी डिजिटल भुगतान को बढ़ावा देने वाले प्रत्यायोजित वित्तीय नवाचारों के प्रति जागरूकता का परीक्षण करता है।
NPCI इंटरनेशनल पेमेंट्स लिमिटेड (NIPL)
NPCI की एक पूर्ण स्वामित्व वाली सहायक कंपनी जो वैश्विक स्तर पर भारत के डिजिटल भुगतान समाधानों का निर्यात करने के लिए समर्पित है। यह सक्रिय रूप से UPI और RuPay के अंतर्राष्ट्रीयकरण को बढ़ावा देती है, जिससे सीमा-पार प्रेषण (cross-border remittances) और अंतर-संचालनीय भुगतान (interoperable payments) सक्षम होते हैं।
UPSC context
GS पेपर 2 और 3. भारत की तकनीकी सॉफ्ट पावर को अंतर्राष्ट्रीय संबंधों और सीमा-पार भुगतान एकीकरण ढांचे से जोड़ता है।
प्रारंभिक ट्रैप
RBI, UPI के बैकएंड इंफ्रास्ट्रक्चर को बनाए रखने के लिए एक नाममात्र का मर्चेंट डिस्काउंट रेट (MDR) लगाता है।
सरकार ने जनवरी 2020 से UPI और RuPay डेबिट कार्ड के लिए ज़ीरो-MDR नीति अनिवार्य कर दी थी। सामान्य पीयर-टू-पीयर (peer-to-peer) या मर्चेंट UPI भुगतानों पर कोई MDR नहीं लगाया जाता है।
संबंधित अवधारणाएँ
भारतीय राष्ट्रीय भुगतान निगम (NPCI) क्या है?
- उत्पत्ति: यह भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत RBI और भारतीय बैंक संघ (IBA) की एक पहल है।
- कानूनी स्थिति: इसे खुदरा भुगतान प्रणालियों के संचालन के लिए कंपनी अधिनियम 2013 की धारा 8 के तहत एक 'गैर-लाभकारी' कंपनी के रूप में गठित किया गया है।
- अम्ब्रेला उत्पाद: प्रमुख उत्पादों में UPI, RuPay, IMPS, NETC (FASTag), Bharat BillPay, NACH और आधार सक्षम भुगतान प्रणाली (AePS) शामिल हैं।
CBDC (डिजिटल रुपया) बुनियादी रूप से UPI से किस प्रकार भिन्न है?
- परिसंपत्ति की प्रकृति: CBDC एक सॉवरेन डिजिटल फिएट (RBI की एक प्रत्यक्ष देनदारी) है। UPI मात्र एक इंटरफ़ेस है जो मौजूदा वाणिज्यिक बैंक जमा का हस्तांतरण करता है।
- निपटान तंत्र: CBDC बिना बैंक मध्यस्थता के पीयर-टू-पीयर (भौतिक नकदी की तरह) तुरंत सेटल होता है, जबकि UPI के लिए बैकएंड बैंक-सर्वर अंतर-बैंक निपटान की आवश्यकता होती है।
अंतर-विषय पैटर्न
DPI और भारत की सॉफ्ट पावर कूटनीति
NIPL के माध्यम से सिंगापुर और यूएई जैसे देशों को UPI का निर्यात करना, डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) को कूटनीतिक सॉफ्ट पावर के रूप में उपयोग करने की भारत की विदेश नीति के अनुरूप है।
वित्तीय समावेशन बनाम फिनटेक व्यवहार्यता
Zero-MDR अधिदेश, वित्तीय समावेशन में तेजी लाने (सार्वजनिक वस्तु) और फिनटेक इन्फ्रास्ट्रक्चर की व्यावसायिक व्यवहार्यता (निजी लाभ) सुनिश्चित करने के बीच सार्वजनिक नीति के क्लासिक द्वंद्व को रेखांकित करता है।

UPI के बैंक सेटलमेंट और रिटेल डिजिटल रुपये (e₹) के बीच अंतर स्पष्ट करने वाले तथा जीरो-MDR (Zero-MDR) का मूल्यांकन करने वाले एक बहु-कथन प्रश्न (multi-statement Q) की अत्यधिक संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2026PrelimsGS1
Which one of the following statements about Unified Payments Interface (UPI) and Central Bank Digital Currency (Digital Rupee) is not correct ?
- 2025PrelimsGS1
Consider the following countries : I. United Arab Emirates II. France III. Germany IV. Singapore V. Bangladesh How many countries amongst the above are there other than India where international merchant payments are accepted under UPI?
- 2017PrelimsGS1
Which of the following is a most likely consequence of implementing the 'Unified Payments Interface (UPI)'?
- 2017PrelimsGS1
Consider the following statements: 1. National Payments Corporation of India (NPCI) helps in promoting the financial inclusion in the country. 2. NPCI has launched RuPay, a card payment scheme. Which of the statements given above is/are correct?
- 2018PrelimsGS1
With reference to digital payments, consider the following statements: 1. BHIM app allows the user to transfer money to anyone with a UPI-enabled bank account. 2. While a chip-pin debit card has four factors of authentication, BHIM app has only two factors of authentication. Which of the statements given above is/are correct?
