सट्टेबाजी रोकने के लिए डेरिवेटिव पर बजट कर वृद्धि
स्रोत:द हिंदू ↗
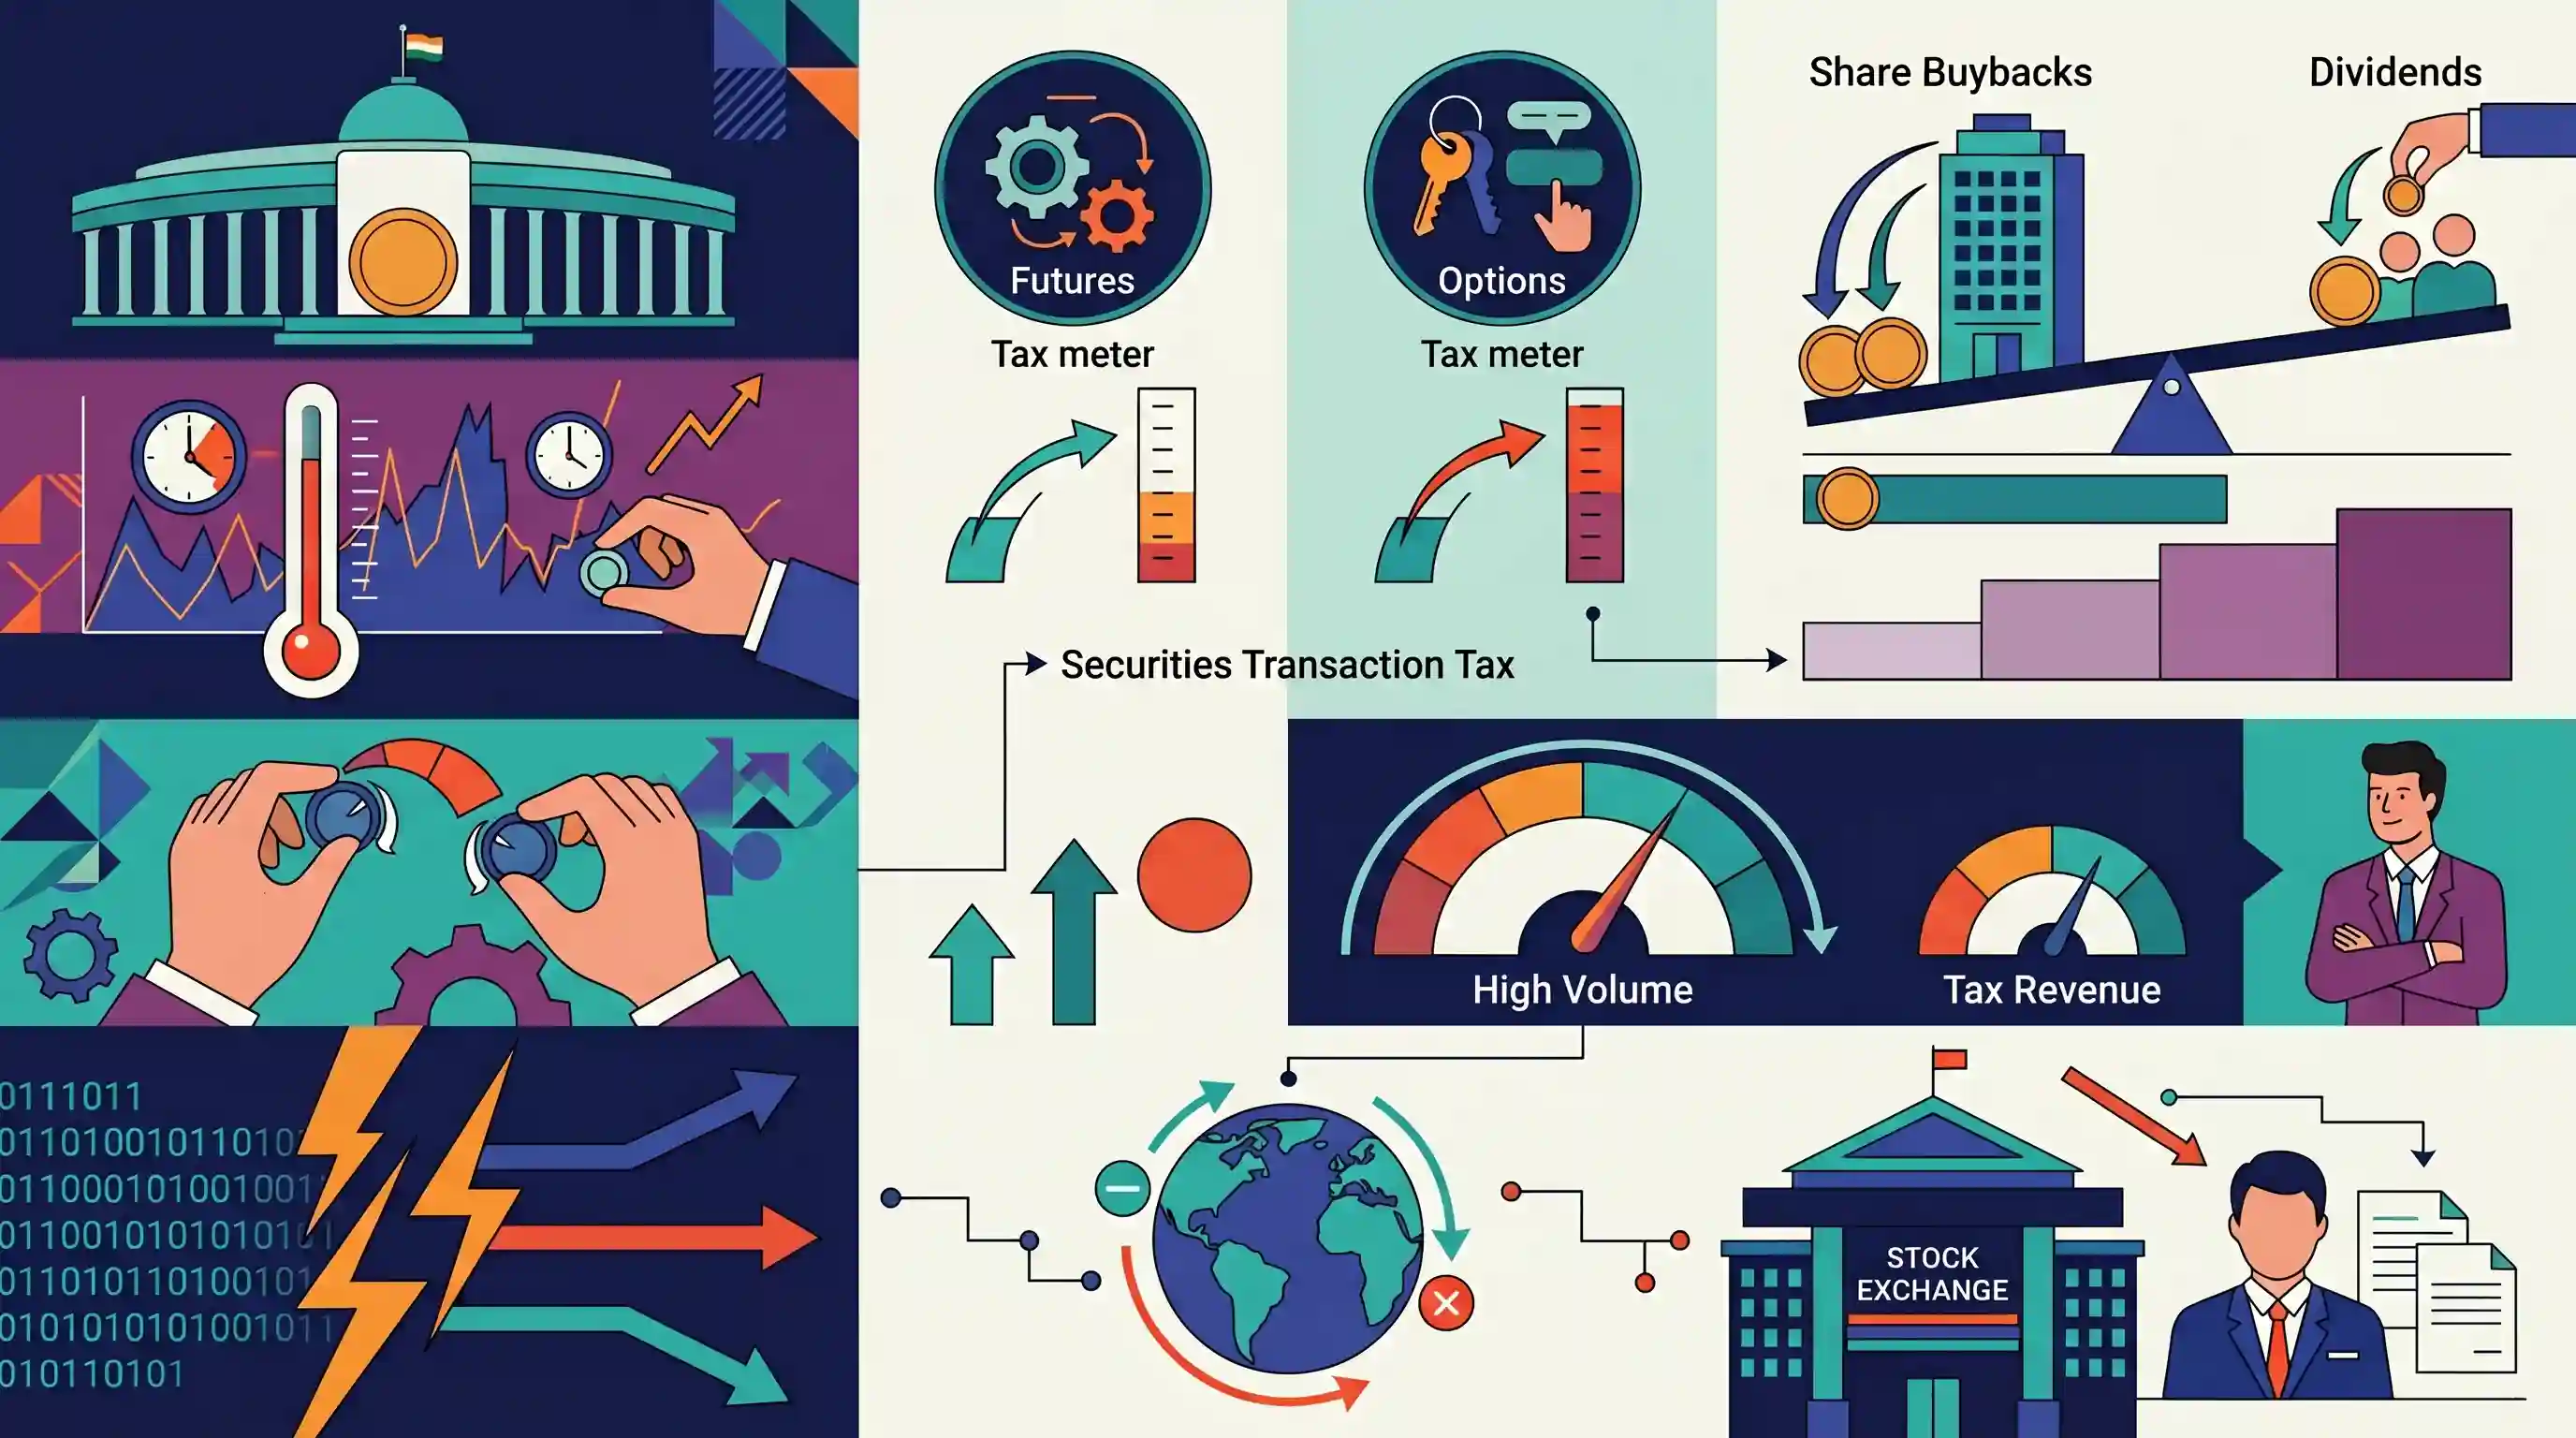
क्यों मायने रखता है
यह वित्तीय बाजारों को स्थिर करने, डेरिवेटिव्स में अत्यधिक रिटेल सट्टेबाजी (retail speculation) पर अंकुश लगाने और टैक्स आर्बिट्राज (tax arbitrage) की खामियों को बंद करने हेतु एक नियामक उपकरण के रूप में सरकार द्वारा कराधान के उपयोग को दर्शाता है।
सारांश
केंद्रीय बजट 2026 में सट्टेबाजी (speculative trading) को नियंत्रित करने के लिए डेरिवेटिव्स पर प्रतिभूति लेनदेन कर (STT) में भारी वृद्धि का प्रस्ताव दिया गया है। फ्यूचर्स पर STT बढ़कर 0.05% और ऑप्शंस पर 0.15% हो जाएगा। कॉर्पोरेट नकद भुगतान को प्रभावित करने वाले एक कदम के रूप में, शेयर बायबैक पर अब लागू स्लैब दरों के अनुसार पूंजीगत लाभ (capital gains) के रूप में कर लगाया जाएगा, जिससे लाभांश (dividends) की तुलना में मिलने वाला पिछला टैक्स आर्बिट्राज समाप्त हो जाएगा। सरकार का लक्ष्य राजस्व को अधिकतम करने के बजाय वॉल्यूम को नियंत्रित करने को प्राथमिकता देते हुए, खुदरा निवेशकों को अत्यधिक सक्रिय फ्यूचर्स एंड ऑप्शंस (F&O) बाजार में होने वाले नुकसान से बचाना है। इन बदलावों से एल्गोरिथम ट्रेडिंग और विदेशी संस्थागत निवेशकों (FII) की भागीदारी में गिरावट आ सकती है, जिसका ब्रोकिंग कंपनियों और स्टॉक एक्सचेंजों पर व्यापक प्रभाव पड़ेगा।
मुख्य बिंदु
- Futures पर STT को 0.02% से बढ़ाकर 0.05% और Options पर 0.1% से बढ़ाकर 0.15% कर दिया गया है।
- शेयर बायबैक पर अब निवेशक के टैक्स स्लैब के आधार पर पूंजीगत लाभ (capital gains) के रूप में कर लगाया जाएगा, जिससे लाभांश (dividends) की तुलना में पहले मिलने वाला टैक्स आर्बिट्राज (tax arbitrage) लाभ समाप्त हो जाएगा।
- कर वृद्धि का मुख्य उद्देश्य ट्रेडिंग वॉल्यूम को नियंत्रित करना और खुदरा निवेशकों को ओवरहीटेड डेरिवेटिव मार्केट में सट्टा आधारित घाटे से बचाना है।
- बढ़े हुए लेनदेन शुल्क से एल्गोरिद्मिक ट्रेडिंग और विदेशी संस्थागत निवेशकों (FII) की भागीदारी के सीमित होने की संभावना है।
- नीतिगत बदलाव का ब्रोकिंग कंपनियों, स्टॉक एक्सचेंजों और एसेट मैनेजमेंट कंपनियों (AMCs) के राजस्व पर नकारात्मक प्रभाव पड़ सकता है।
महत्वपूर्ण शब्द
प्रतिभूति लेनदेन कर (STT)

भारतीय स्टॉक एक्सचेंजों पर सूचीबद्ध प्रतिभूतियों (शेयरों और डेरिवेटिव्स सहित) की खरीद और बिक्री पर लगाया जाने वाला एक प्रत्यक्ष कर, चाहे लेनदेन के परिणामस्वरूप लाभ हो या हानि।
UPSC context
GS-III: कराधान (Taxation)। यह सट्टा व्यापार (speculative trading) को विनियमित करने और पूंजी बाजार की गतिविधियों से राजस्व उत्पन्न करने के लिए उपयोग किए जाने वाले राजकोषीय उपकरणों (fiscal tools) के ज्ञान का परीक्षण करता है।
डेरिवेटिव्स (फ्यूचर्स और ऑप्शंस)
वित्तीय डेरिवेटिव जहाँ 'Futures' भविष्य की निर्धारित कीमतों पर परिसंपत्तियों के व्यापार के लिए बाध्यकारी अनुबंध हैं, और 'Options' प्रीमियम के बदले व्यापार करने का अधिकार प्रदान करते हैं, लेकिन दायित्व नहीं।
UPSC context
GS-III: पूँजी बाज़ार। बाज़ार की तरलता, मूल्य निर्धारण और खुदरा निवेशकों को अस्थिरता से बचाने के लिए SEBI के विनियामक उपायों को समझने के लिए प्रासंगिक।
शेयर बायबैक
एक कॉर्पोरेट कार्रवाई जिसमें कोई कंपनी बाजार में शेयरों की आपूर्ति को कम करने के लिए अपने स्वयं के शेयरों की पुनर्खरीद करती है; टैक्स आर्बिट्राज (tax arbitrage) को समाप्त करने के लिए अब इससे प्राप्त आय पर शेयरधारक के स्तर पर पूंजीगत लाभ (capital gains) या लाभांश (dividends) के रूप में तेजी से कर लगाया जा रहा है।
UPSC context
GS-III: संसाधनों का संग्रहण। कॉर्पोरेट फाइनेंस, लाभांश (dividends) और बायबैक के बीच कर समानता, और शेयरधारकों की संपत्ति पर पड़ने वाले प्रभावों की समझ का परीक्षण करता है।
पूंजीगत लाभ कर
स्टॉक या रियल एस्टेट जैसी गैर-इन्वेंट्री संपत्तियों की बिक्री से प्राप्त लाभ पर लगने वाला कर, जिसे परिसंपत्ति की होल्डिंग अवधि (holding period) के आधार पर शॉर्ट-टर्म (STCG) या लॉन्ग-टर्म (LTCG) में वर्गीकृत किया जाता है।
UPSC context
GS-III: भारतीय अर्थव्यवस्था। प्रत्यक्ष कर संरचनाओं, निवेश प्रोत्साहनों और अल्पकालिक सट्टेबाजी को रोकने के सरकार के प्रयासों को समझने के लिए महत्वपूर्ण।
विदेशी पोर्टफोलियो निवेश (FPI)
अनिवासियों द्वारा स्टॉक और बॉन्ड जैसी भारतीय वित्तीय संपत्तियों में निवेश। यह आमतौर पर अल्पकालिक और तरल (liquid) होता है, जिसमें Foreign Direct Investment (FDI) की तरह प्रबंधन नियंत्रण का अभाव होता है।
UPSC context
GS-III: Investment Models. पूंजी प्रवाह (capital flows) की निगरानी, वैश्विक नीति परिवर्तनों के प्रति बाजार की संवेदनशीलता, और विदेशी पूंजी पर कराधान के प्रभाव को समझने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
प्रतिभूति लेनदेन कर (STT) सभी वित्तीय बाजार लेनदेन पर लगाया जाने वाला एक अप्रत्यक्ष कर है।
अभ्यर्थी अक्सर लेनदेन-आधारित करों को अप्रत्यक्ष करों (जैसे GST) के साथ भ्रमित करते हैं। STT को कानूनी रूप से केंद्र सरकार द्वारा प्रतिभूतियों के मूल्य पर लगाए गए प्रत्यक्ष कर के रूप में वर्गीकृत किया गया है।
संबंधित अवधारणाएँ
प्रतिभूति लेनदेन कर (STT) क्या है और इसे कैसे लगाया जाता है?
- प्रत्यक्ष कर: STT 2004 में शुरू किया गया एक प्रत्यक्ष कर है, जो कर योग्य प्रतिभूति लेनदेन के मूल्य पर लगाया जाता है।
- लेवी का दायरा: यह मान्यता प्राप्त घरेलू स्टॉक एक्सचेंजों पर कारोबार करने वाले इक्विटी, डेरिवेटिव्स (F&O) और इक्विटी-ओरिएंटेड म्यूचुअल फंड पर लागू होता है। इसमें ऑफ-मार्केट ट्रेड और करेंसी/कमोडिटी डेरिवेटिव्स शामिल नहीं हैं।
- संग्रहण तंत्र: कर मान्यता प्राप्त स्टॉक एक्सचेंज या म्यूचुअल फंड द्वारा सेटलमेंट के समय वसूला जाता है और केंद्र सरकार के पास जमा किया जाता है।
वित्तीय डेरिवेटिव्स में फ्यूचर्स (Futures) और ऑप्शंस (Options) के बीच मुख्य अंतर क्या है?
- व्युत्पन्न प्रकृति: दोनों ही वित्तीय अनुबंध हैं जिनका मूल्य किसी अंतर्निहित परिसंपत्ति (underlying asset), जैसे कि स्टॉक, इंडेक्स या कमोडिटी से प्राप्त होता है।
- फ्यूचर्स (दायित्व): एक वायदा अनुबंध (futures contract) खरीदार और विक्रेता दोनों के लिए भविष्य की एक निर्दिष्ट तिथि और कीमत पर व्यापार को निष्पादित करने हेतु एक कानूनी रूप से बाध्यकारी दायित्व बनाता है।
- विकल्प (सही): एक ऑप्शन खरीदार को अंतर्निहित संपत्ति (underlying asset) खरीदने या बेचने का अधिकार देता है, लेकिन बाध्यता नहीं। जोखिम भुगतान किए गए प्रीमियम तक सीमित होता है।
अंतर-विषय पैटर्न
रिटेल वित्तीयकरण और सट्टेबाजी
F&O ट्रेडिंग में उछाल का संबंध महामारी के बाद घरेलू बचत के वित्तीयकरण (financialization) से है। UPSC अक्सर उन नियामक उपायों का परीक्षण करता है जिन्हें खुदरा सट्टेबाजी के नुकसान को नियंत्रित करने और प्रणालीगत जोखिमों (systemic risks) के प्रबंधन के लिए तैयार किया गया है।
हॉट मनी बनाम दीर्घकालिक पूंजी
STT में वृद्धि के माध्यम से FPI एल्गोरिद्मिक ट्रेडिंग को नियंत्रित करना व्यापक समष्टि आर्थिक लक्ष्य के अनुरूप है, जो अस्थिर "हॉट मनी" को हतोत्साहित करने के साथ-साथ दीर्घकालिक इक्विटी डिलीवरी और स्थिर FDI को प्रोत्साहित करता है।

वित्तीय करों के वर्गीकरण (प्रत्यक्ष कर के रूप में STT) और futures बनाम options की कार्यप्रणाली पर एक मल्टी-स्टेटमेंट प्रश्न की अत्यधिक संभावना है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019PrelimsGS1
Which of the following is issued by registered foreign portfolio investors to overseas investors who want to be part of the Indian stock market without registering themselves directly?
- 2024PrelimsGS1
Consider the following: 1. Exchange-Traded Funds (ETF) 2. Motor vehicles 3. Currency swap Which of the above is/are considered financial instruments?
- 2021PrelimsGS1
Consider the following : 1. Foreign currency convertible bonds 2. Foreign institutional investment with certain conditions 3. Global depository receipts 4. Non-resident external deposits Which of the above can be included in Foreign Direct Investments?
- 2022PrelimsGS1
Which one of the following situations best reflects "Indirect Transfers" often talked about in media recently with reference to India?
