यूनियन बजट सीमा शुल्क में कटौती और राज्यों को वित्तीय हस्तांतरण
स्रोत:द हिंदू ↗
क्यों मायने रखता है
केंद्र द्वारा राज्यों के साथ सेस साझा करने का निर्णय राजकोषीय संघवाद में एक नया उदाहरण पेश करता है, क्योंकि आमतौर पर सेस को विभाज्य कर पूल (divisible tax pool) से बाहर रखा जाता है। यह सार्वजनिक स्वास्थ्य जैसे राज्य के विषयों को समाहित करने के लिए केंद्र-राज्य वित्तीय संबंधों में लचीलेपन को दर्शाता है। इसके अलावा, सीमा शुल्क (customs duties) पर स्पष्टीकरण अंतरराष्ट्रीय व्यापारिक दबावों के विरुद्ध घरेलू औद्योगिक आवश्यकताओं को संतुलित करने में भारत की रणनीतिक स्वायत्तता को रेखांकित करता है।
सारांश
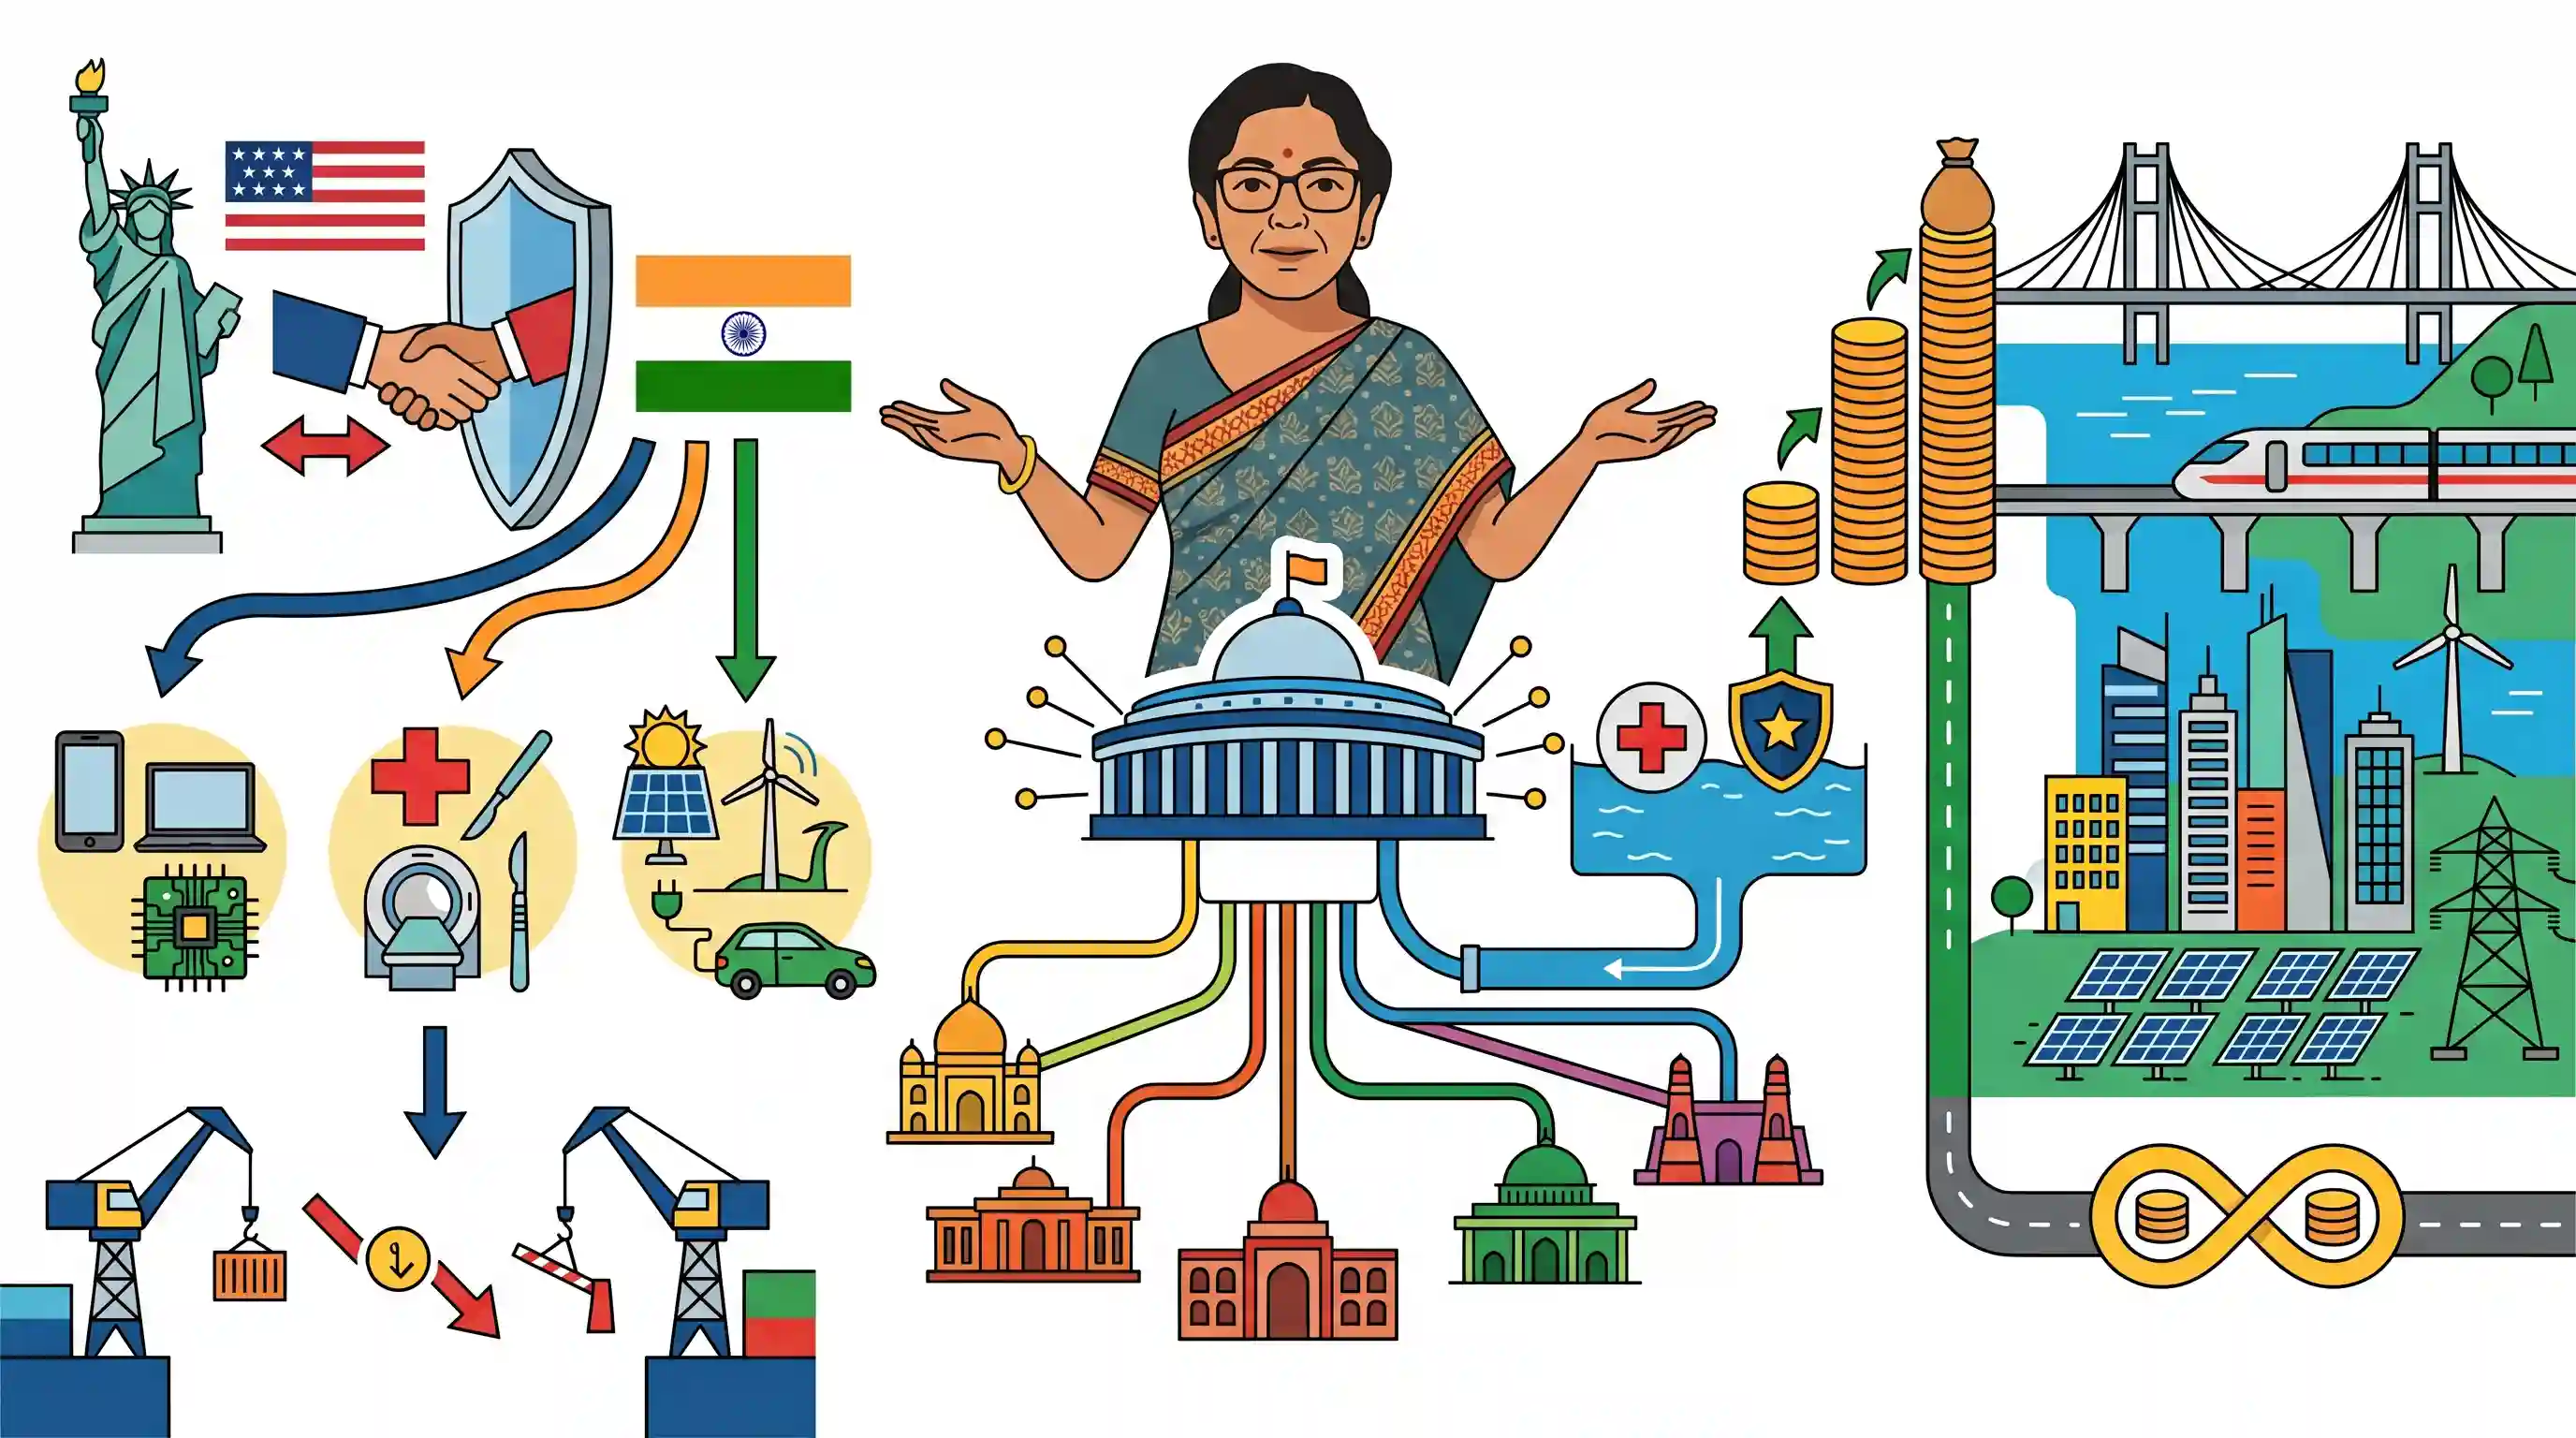
केंद्रीय वित्त मंत्री निर्मला सीतारमण ने स्पष्ट किया कि बजट 2026 में इलेक्ट्रॉनिक्स, मेडिकल डिवाइस और स्वच्छ ऊर्जा इनपुट पर सीमा शुल्क (customs duty) में की गई कटौती पूरी तरह से भारत की घरेलू जरूरतों पर आधारित थी और अमेरिका के साथ चल रही व्यापार वार्ता से प्रभावित नहीं थी। सहकारी संघवाद पर जोर देते हुए, उन्होंने एक "ग्रैंड बार्गेन" की घोषणा की जिसके तहत केंद्र सार्वजनिक स्वास्थ्य को सहायता देने के लिए 'Health to National Security Cess' से प्राप्त आय को राज्यों के साथ साझा करेगा; यह किसी उपकर (cess) को राज्यों को हस्तांतरित किए जाने का एक दुर्लभ उदाहरण है। इसके अतिरिक्त, राज्य-स्तरीय बुनियादी ढांचा व्यय को और मजबूत करने के लिए SASCI योजना के तहत राज्यों को दिए जाने वाले 50-वर्षीय ब्याज मुक्त पूंजीगत निवेश ऋण के आवंटन को बढ़ाकर ₹2 लाख करोड़ कर दिया गया है।
मुख्य बिंदु
- केंद्रीय बजट 2026 में सीमा शुल्क में दी गई रियायतें घरेलू प्राथमिकताओं से प्रेरित थीं और ये जारी भारत-अमेरिका व्यापार वार्ताओं से पूरी तरह स्वतंत्र थीं।
- केंद्र ने राज्यों के साथ एक 'बड़ा समझौता' (grand bargain) किया है, जिसके तहत वह पान मसाला पर लगने वाले 'हेल्थ टू नेशनल सिक्योरिटी सेस' (Health to National Security Cess) से प्राप्त आय को साझा करने पर सहमत हो गया है, जबकि उपकर (cess) आमतौर पर विभाज्य कर पूल (divisible tax pool) के दायरे से बाहर होते हैं।
- हस्तांतरण का यह निर्णय इस बात को स्वीकार करता है कि सार्वजनिक स्वास्थ्य राज्य का विषय है, जो केंद्र-राज्य वित्तीय सहयोग के लिए एक अनूठा उदाहरण पेश करता है।
- क्षेत्रीय पूंजीगत व्यय को प्रोत्साहित करने के लिए, राज्यों को पूंजीगत निवेश के लिए विशेष सहायता योजना (SASCI) के तहत 50-वर्षीय ब्याज मुक्त ऋण के आवंटन को वित्त वर्ष 2026-27 के लिए बढ़ाकर ₹2 लाख करोड़ कर दिया गया।
महत्वपूर्ण शब्द
पूंजीगत निवेश के लिए राज्यों को विशेष सहायता की योजना (SASCI)

बुनियादी ढांचा परियोजनाओं के लिए राज्य सरकारों को 50-वर्षीय ब्याज मुक्त ऋण प्रदान करने वाली एक केंद्रीय योजना। बजट 2026 में, क्षेत्रीय पूंजीगत व्यय को बढ़ावा देने के लिए इसका आवंटन बढ़ाकर ₹2 लाख करोड़ कर दिया गया।
UPSC context
GS पेपर-III: भारतीय अर्थव्यवस्था और राजकोषीय संघवाद। केंद्र-राज्य वित्तीय हस्तांतरण और पूंजीगत व्यय प्रोत्साहनों की समझ का परीक्षण करता है।
स्वास्थ्य से राष्ट्रीय सुरक्षा उपकर
पान मसाला जैसी डीमेरिट गुड्स (demerit goods) पर एक क्षमता-आधारित लेवी (capacity-based levy), जिसे 2025 में पेश किया गया था। विशिष्ट रूप से, इसकी प्राप्तियां सार्वजनिक स्वास्थ्य के लिए राज्यों के साथ साझा की जाती हैं, जो पारंपरिक सेस (cess) प्रबंधन में एक बदलाव का संकेत है।
UPSC context
GS पेपर-III: सरकारी बजटिंग। नवीन कर संरचनाओं और उभरते केंद्र-राज्य राजस्व-साझाकरण मॉडलों को समझने के लिए महत्वपूर्ण।
सोलहवां वित्त आयोग (16th FC)
एक संवैधानिक निकाय (अनुच्छेद 280) जो केंद्र और राज्यों के बीच करों की शुद्ध प्राप्तियों (net tax proceeds) के वितरण की सिफारिश करता है। 16वें FC की रिपोर्ट फरवरी 2026 में संसद में पेश की गई थी।
UPSC context
GS Paper-II: संवैधानिक निकाय। भारत के संघीय ढांचे में करों के क्षैतिज और लंबवत हस्तांतरण से संबंधित मुख्य विषय।
सीमा शुल्क में व्यापक सुधार
वस्तुओं के आयात और निर्यात पर लगाया जाने वाला कर। 2026 के सुधारों में घरेलू विनिर्माण (आत्मनिर्भर भारत) को समर्थन देने और ड्यूटी इन्वर्जन को ठीक करने के लिए इलेक्ट्रॉनिक्स और स्वच्छ ऊर्जा को लक्षित किया गया।
UPSC context
GS पेपर-III: अंतर्राष्ट्रीय व्यापार और औद्योगिक नीति। यह व्यापार प्रतिस्पर्धात्मकता, संरक्षणवाद और वैश्विक मूल्य श्रृंखला एकीकरण से संबंधित है।
सहकारी संघवाद
एक ऐसी अवधारणा जहाँ केंद्र और राज्य साझा समस्याओं के समाधान के लिए मिलकर कार्य करते हैं। बजट 2026 में उपकर (cess) की प्राप्तियों का हस्तांतरण इस साझेदारी के एक प्रमुख उदाहरण के रूप में उद्धृत किया गया है।
UPSC context
GS Paper-II: संघीय ढांचा। यह वित्तीय उपायों को व्यापक राजनीतिक और संवैधानिक सिद्धांतों के साथ जोड़ने की क्षमता का परीक्षण करता है।
प्रारंभिक ट्रैप
केंद्र द्वारा एकत्र किए गए उपकर और अधिभार राज्यों के साथ साझा किए जाने वाले अनिवार्य विभाज्य पूल का हिस्सा हैं।
अनुच्छेद 270 स्पष्ट रूप से उपकर (cess) और अधिभार (surcharge) को विभाज्य पूल (divisible pool) से बाहर रखता है। केंद्र द्वारा Health Cess साझा करना एक दुर्लभ, स्वैच्छिक नीतिगत अपवाद है, न कि कोई संवैधानिक अधिदेश।
संबंधित अवधारणाएँ
भारत के संवैधानिक राजकोषीय ढांचे के भीतर उपकर (cesses) और अधिभार (surcharges) किस प्रकार कार्य करते हैं?
- अनुच्छेद 270 अपवर्जन: अनुच्छेद 270 के तहत, उपकर (cess) और अधिभार (surcharge) दोनों को राज्य सरकारों के साथ साझा किए जाने वाले करों के अनिवार्य विभाज्य पूल (divisible pool) से स्पष्ट रूप से बाहर रखा गया है।
- विशिष्ट बनाम सामान्य: एक उपकर (cess) किसी पूर्व-निर्धारित विशिष्ट उद्देश्य (जैसे स्वास्थ्य या शिक्षा) के लिए एकत्र किया जाता है, जबकि अधिभार (surcharge) केंद्र सरकार के सामान्य उपयोग के लिए 'कर पर कर' (tax on tax) होता है।
- वित्त आयोग की सीमा: वित्त आयोग शुद्ध कर प्राप्तियों के वितरण की सिफारिश करता है, लेकिन उपकरों और अधिभारों के हस्तांतरण पर इसका कोई अधिकार क्षेत्र नहीं है।
SASCI योजना के प्रमुख पैरामीटर क्या हैं?
- ब्याज मुक्त ऋण: राज्य सरकारों को केंद्र सरकार से सीधे 50-वर्षीय ब्याज मुक्त ऋण प्रदान करता है।
- केवल पूंजीगत व्यय: धनराशि को विशेष रूप से पूंजीगत निवेश परियोजनाओं (अवसंरचना, परिसंपत्ति निर्माण) के लिए निर्धारित किया गया है और इसका उपयोग दैनिक राजस्व व्यय को पूरा करने के लिए नहीं किया जा सकता है।
अंतर-विषय पैटर्न
राजकोषीय संघवाद और राज्य के विषय
सार्वजनिक स्वास्थ्य राज्य का विषय है (Schedule VII, Entry 6)। इस उपकर (cess) को साझा करना केंद्र की राजस्व जुटाने की क्षमता और जमीनी स्तर के स्वास्थ्य बुनियादी ढांचे के लिए राज्यों के व्यय उत्तरदायित्वों के बीच की विसंगति को दूर करता है।
PLI योजनाओं को सक्षम बनाने वाली टैरिफ नीति
मध्यवर्ती वस्तुओं (इलेक्ट्रॉनिक्स, स्वच्छ ऊर्जा) पर सीमा शुल्क (Customs duty) में कटौती घरेलू निर्माताओं के लिए इनपुट लागत को कम करके सीधे तौर पर PLI योजनाओं के पूरक के रूप में कार्य करती है, जो किसी व्यापारिक रियायत के बजाय एक औद्योगिक लीवर (industrial lever) की भूमिका निभाती है।

2026 की प्रीलिम्स (Prelims) के एक कथन में अनुच्छेद 270 के तहत उपकरों (cesses) के संवैधानिक अपवर्जन (exclusion) और इस दुर्लभ स्वैच्छिक साझाकरण के बीच तुलनात्मक परीक्षण किए जाने की संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
