राज्य की उपेक्षा करने पर तमिलनाडु के मुख्यमंत्री की बजट पर नाराजगी
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख केंद्र-राज्य वित्तीय संबंधों (राजकोषीय संघवाद) में बढ़ते तनाव के व्यावहारिक उदाहरण प्रदान करता है, जिसमें कर हस्तांतरण सूत्र, राज्यों के राजस्व पर GST के दीर्घकालिक प्रभाव और राज्यों द्वारा केंद्रीय नीतियों को अपनाने (जैसे NEP का भाषा सूत्र) के साथ केंद्रीय अनुदानों को जोड़ने जैसे विवादास्पद विषयों पर चर्चा की गई है।
सारांश
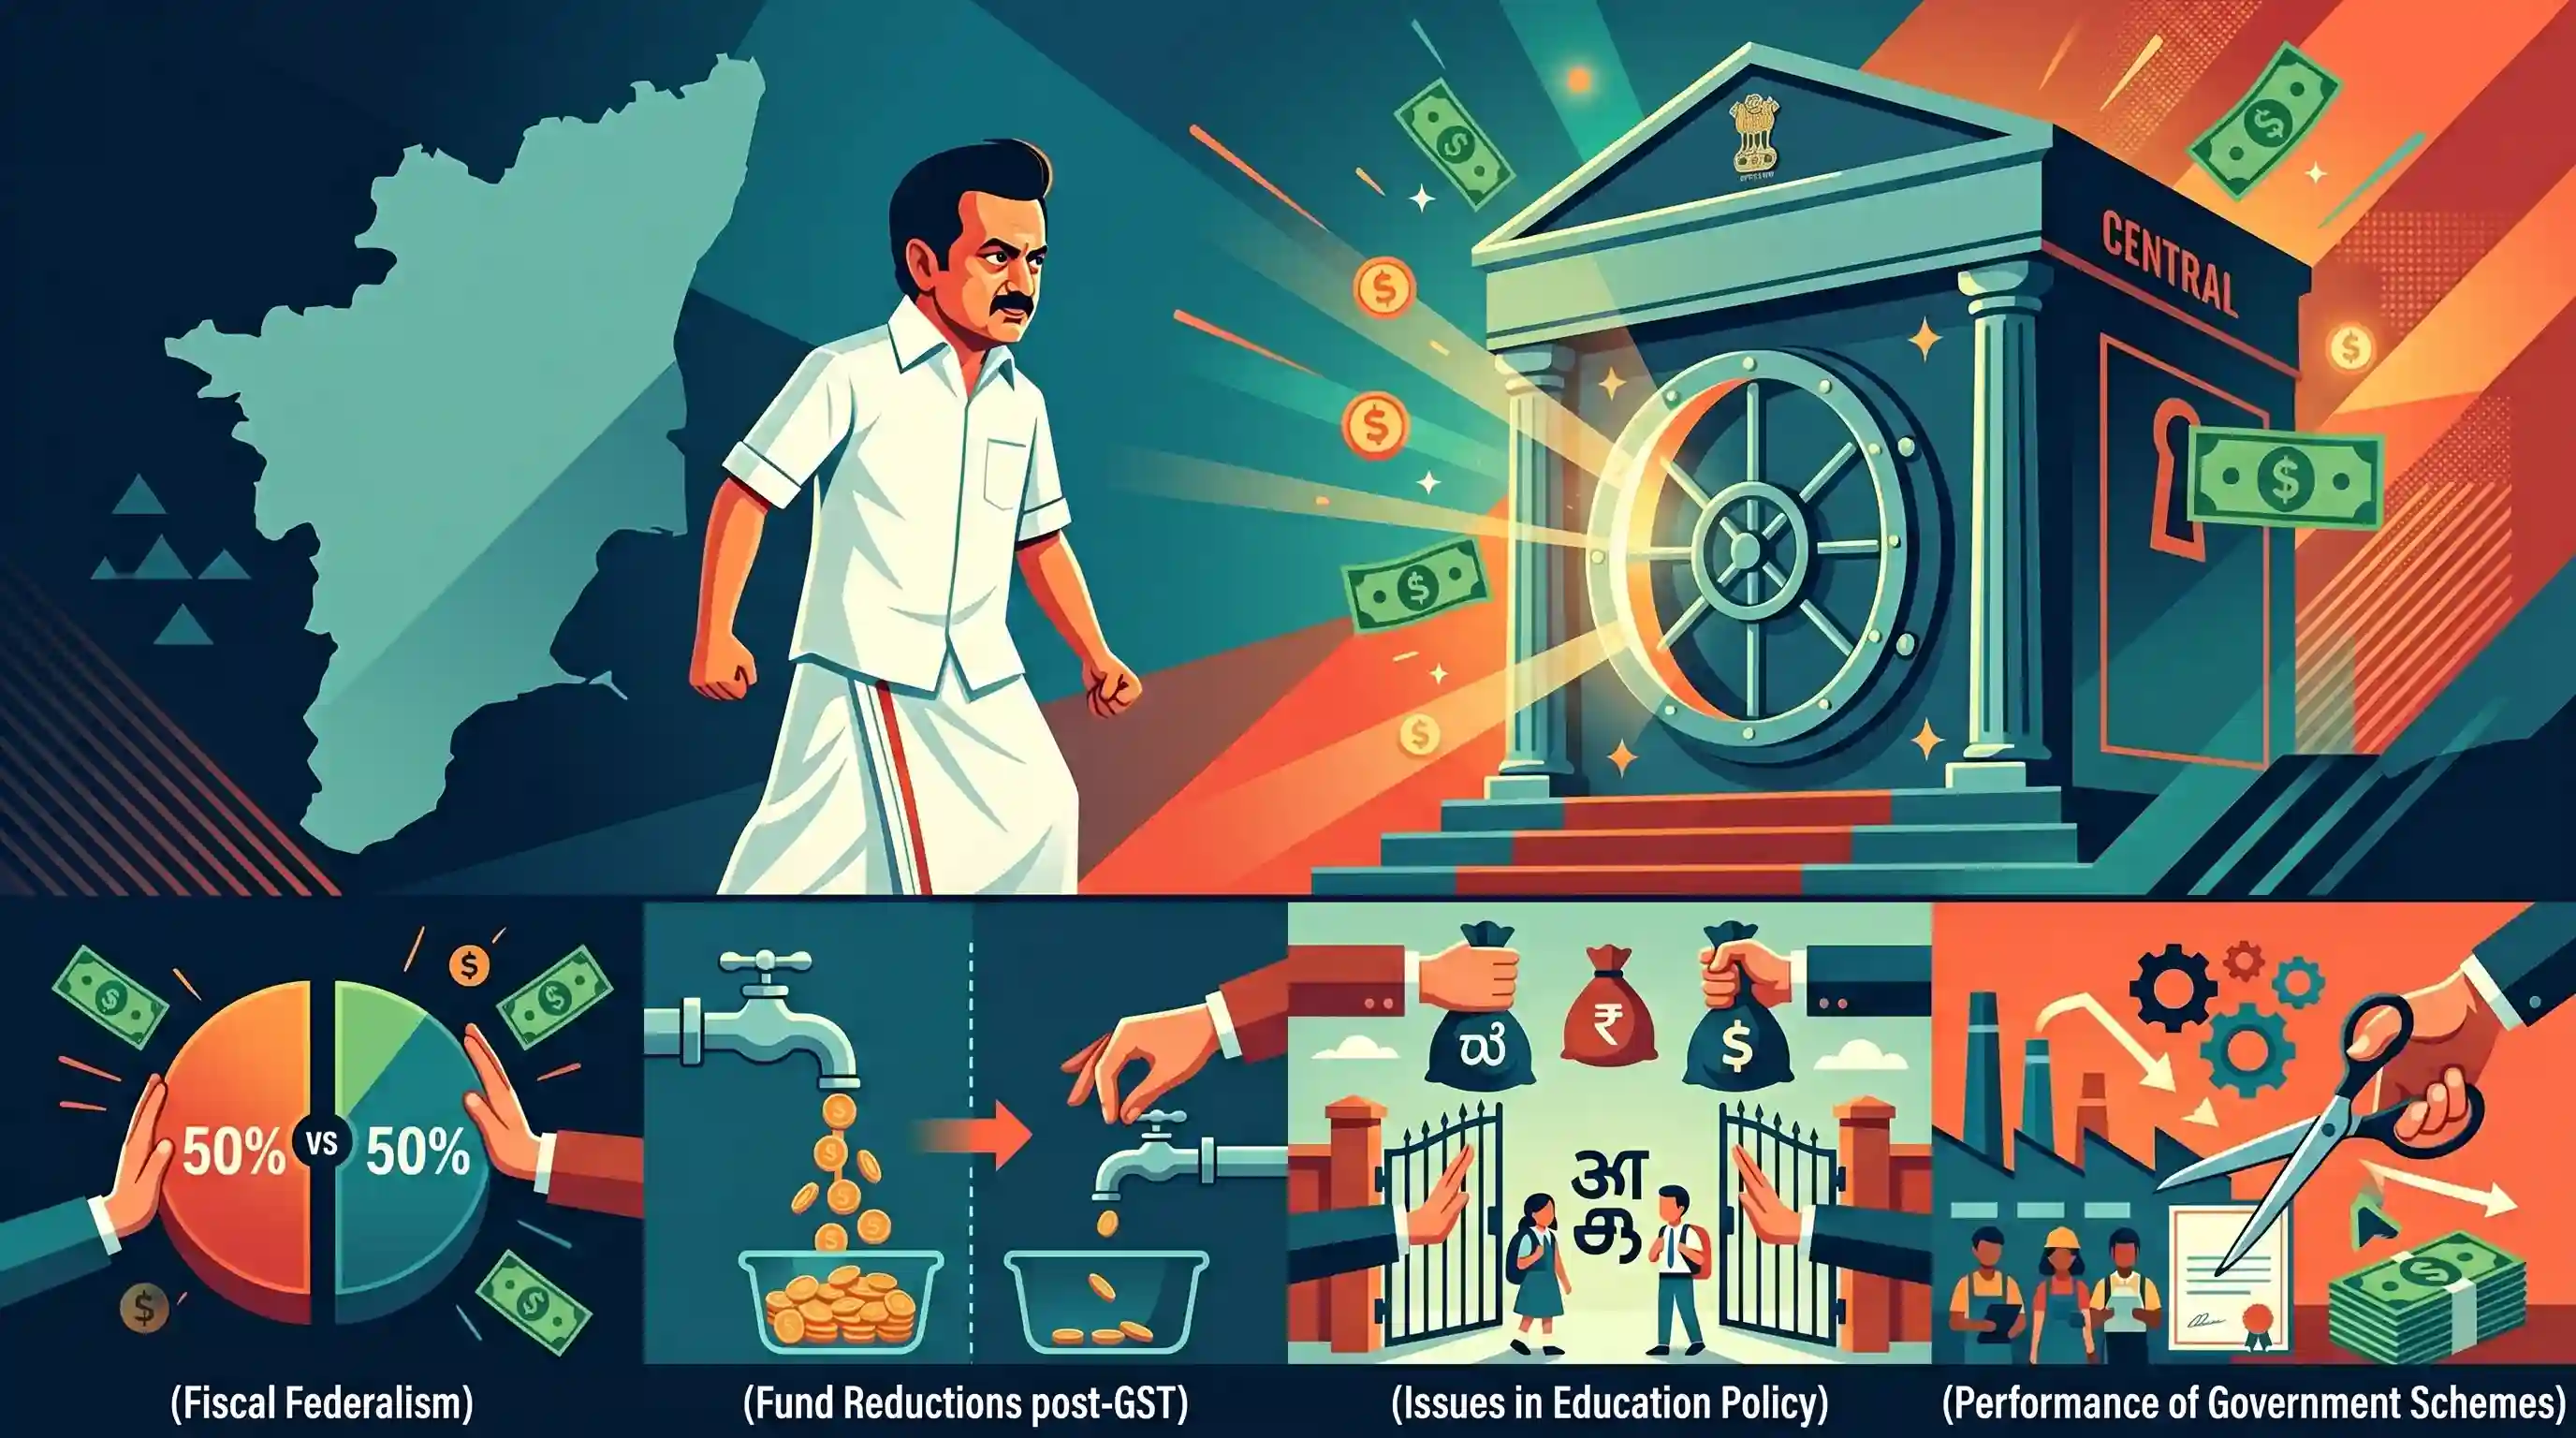
तमिलनाडु के मुख्यमंत्री एम.के. स्टालिन ने केंद्रीय बजट 2026-27 की कड़ी आलोचना की है, जिसमें उन्होंने आरोप लगाया कि यह राज्य के हितों की अनदेखी करता है और "सौतेला व्यवहार" प्रदर्शित करता है। उन्होंने वित्त आयोग (Finance Commission) के माध्यम से केंद्रीय कर राजस्व में 50% हिस्सेदारी की राज्य की मांग को रेखांकित किया, GST लागू होने के बाद फंड में हुई भारी कमी की ओर इशारा किया और तमिलनाडु द्वारा राष्ट्रीय शिक्षा नीति के त्रि-भाषा फॉर्मूले को अपनाने से इनकार करने पर केंद्र द्वारा शिक्षा निधि रोकने का आरोप लगाया। स्टालिन ने PM इंटर्नशिप योजना के बजट में की गई भारी कटौती को केंद्र की विफल होती पहलों के प्रमाण के रूप में भी उद्धृत किया।
मुख्य बिंदु
- राजकोषीय हस्तांतरण में असमानता: तमिलनाडु ने 16वें वित्त आयोग से केंद्रीय करों में राज्यों की हिस्सेदारी को वर्तमान 41% से बढ़ाकर 50% करने का आग्रह किया है। राज्य ने उल्लेख किया कि पर्याप्त राजस्व योगदान के बावजूद उसका आवंटन कम (4.097%) बना हुआ है।
- सशर्त अनुदान और संघीय तनाव: केंद्र सरकार ने कथित तौर पर राज्य शिक्षा के लिए निर्धारित ₹3,548 करोड़ रोक दिए क्योंकि तमिलनाडु ने राष्ट्रीय शिक्षा नीति (NEP) द्वारा अनिवार्य त्रि-भाषा सूत्र को लागू करने से इनकार कर दिया था।
- केंद्रीय योजनाओं का खराब प्रदर्शन: मुख्यमंत्री स्टालिन ने केंद्रीय योजनाओं के कार्यान्वयन में भारी कमी को रेखांकित किया, जैसे कि PM इंटर्नशिप योजना के लिए प्रारंभिक रूप से घोषित ₹10,831 करोड़ की राशि को घटाकर ₹526 करोड़ का संशोधित अनुमान कर दिया गया है।
- GST राजस्व प्रभाव: राज्य के कर राजस्व में ₹1,200 करोड़ की संरचनात्मक गिरावट देखी गई, जो GST कार्यान्वयन के बाद राजस्व धाराओं के संबंध में राज्य सरकारों द्वारा सामना की जाने वाली निरंतर संसाधन बाधाओं को दर्शाता है।
महत्वपूर्ण शब्द
वित्त आयोग

एक संवैधानिक निकाय (अनुच्छेद 280) जो केंद्र और राज्यों के बीच कर राजस्व के वितरण की सिफारिश करता है। 16वें FC ने 2026-31 के लिए वर्टिकल डिवोल्यूशन को 41% पर बनाए रखा।
UPSC context
GS II/III: केंद्र-राज्य वित्तीय संबंध, राजकोषीय संघवाद और संसाधन आवंटन में संवैधानिक निकायों की भूमिका।
राष्ट्रीय शिक्षा नीति (NEP)
2020 का एक ढांचा जो त्रि-भाषा सूत्र (three-language formula) को बढ़ावा देता है। तमिलनाडु इसका विरोध करता है और द्वि-भाषा नीति (तमिल/अंग्रेजी) का समर्थन करता है, जिसके कारण केंद्र द्वारा समग्र शिक्षा (Samagra Shiksha) फंड को रोक दिया गया है।
UPSC context
GS II: सामाजिक क्षेत्र/शिक्षा से संबंधित सेवाओं के विकास और प्रबंधन से संबंधित मुद्दे और संघीय विवाद।
वस्तु एवं सेवा कर (GST)
भारत की एकीकृत अप्रत्यक्ष कर प्रणाली। तमिलनाडु जैसे राज्य 2022 में GST क्षतिपूर्ति व्यवस्था की समाप्ति और 2025-26 के दर युक्तिकरण के बाद राजकोषीय दबाव की रिपोर्ट कर रहे हैं।
UPSC context
GS III: भारतीय अर्थव्यवस्था तथा नियोजन, संसाधनों को जुटाने और राजकोषीय संघवाद से संबंधित मुद्दे।
प्रधानमंत्री इंटर्नशिप योजना
कॉर्पोरेट प्लेसमेंट के माध्यम से युवाओं की रोजगार क्षमता को लक्षित करने वाली एक योजना। कम भागीदारी और बिना खर्च हुई धनराशि के कारण बजट 2026-27 में इसके आवंटन को 55% घटाकर ₹4,788 करोड़ कर दिया गया है।
UPSC context
GS III: रोज़गार और कौशल विकास एवं युवा सशक्तिकरण के लिए सरकारी पहल।
जल जीवन मिशन
एक केंद्र प्रायोजित योजना जिसका लक्ष्य सभी ग्रामीण घरों तक नल से जल पहुँचाना है। वित्तपोषण अब विवाद का विषय बन गया है क्योंकि केंद्र ने राज्यों के हिस्से की राशि जारी करने के लिए प्रदर्शन-आधारित शर्तें जोड़ दी हैं।
UPSC context
GS II/III: कमजोर वर्गों के लिए सरकारी योजनाएँ, कल्याण और सतत बुनियादी ढांचा विकास।
प्रारंभिक ट्रैप
केंद्र प्रायोजित योजनाओं के लिए दिए जाने वाले अनुदान सांविधिक अनुदान होते हैं जो वित्त आयोग की सिफारिशों से बाध्य होते हैं।
केंद्र प्रायोजित योजनाओं के लिए निधि विवेकाधीन अनुदान (अनुच्छेद 282) होती है, जो केंद्र को नीतिगत शर्तें जोड़ने की शक्ति प्रदान करती है, जबकि सांविधिक अनुदान (अनुच्छेद 275) के मामले में ऐसा नहीं है।
संबंधित अवधारणाएँ
सांविधिक और विवेकाधीन अनुदानों के बीच संवैधानिक अंतर क्या है?
- सांविधिक अनुदान (अनुच्छेद 275): संसद द्वारा वित्त आयोग की सिफारिशों के आधार पर सहायता की आवश्यकता वाले राज्यों को भारत की संचित निधि (Consolidated Fund of India) से प्रदान किया जाता है।
- विवेकाधीन अनुदान (अनुच्छेद 282): केंद्र या राज्य ये अनुदान किसी भी सार्वजनिक प्रयोजन के लिए दे सकते हैं। ये केंद्र प्रायोजित योजनाओं के वित्तपोषण का आधार बनते हैं और इनके साथ कुछ शर्तें जुड़ी होती हैं।
त्रि-भाषा सूत्र (Three-Language Formula) की ऐतिहासिक उत्पत्ति और संरचना क्या है?
- उत्पत्ति: पहली बार कोठारी आयोग (1964-66) द्वारा तैयार किया गया और 1968 की राष्ट्रीय शिक्षा नीति में औपचारिक रूप से अपनाया गया।
- संरचना: मातृभाषा/क्षेत्रीय भाषा, गैर-हिंदी भाषी राज्यों में हिंदी (या हिंदी भाषी राज्यों में कोई अन्य क्षेत्रीय भाषा), और अंग्रेजी या एक आधुनिक भारतीय भाषा के शिक्षण की आवश्यकता है।
अंतर-विषय पैटर्न
CSS के माध्यम से समवर्ती सूची पर टकराव
शिक्षा समवर्ती सूची में है, लेकिन केंद्र अक्सर NEP जैसे केंद्रीय अधिदेशों के साथ राज्यों के अनुपालन को समग्र शिक्षा जैसे विवेकाधीन अनुदानों से जोड़कर नीतियों को निर्देशित करता है।
कॉर्पोरेट CSR के माध्यम से कल्याण का सह-वित्तपोषण
PM इंटर्नशिप योजना युवा बेरोजगारी को दूर करने के लिए कॉर्पोरेट CSR दायित्वों को सरकारी खजाने के साथ संरचनात्मक रूप से जोड़ती है, जो योजना के वित्तपोषण और कार्यान्वयन में एक अभिनव लेकिन जटिल बदलाव को चिह्नित करती है।
GST और राज्यों की घटती कर स्वायत्तता
GST के बाद, राज्यों ने अपनी महत्वपूर्ण अप्रत्यक्ष कर शक्तियों को त्याग दिया। यह संरचनात्मक बदलाव उन्हें वित्त आयोग के हस्तांतरण पर अत्यधिक निर्भर बनाता है, जिससे राजस्व साझाकरण सूत्रों को लेकर राजनीतिक घर्षण बढ़ रहा है।

2026 की मुख्य परीक्षा (Mains) में इस पर एक प्रश्न की अपेक्षा करें कि कैसे विवेकाधीन अनुदानों (Art 282) को केंद्रीय नीतियों से जोड़ना राजकोषीय संघवाद (fiscal federalism) के संतुलन को बदलता है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
- 2020MainsGS2
National Education Policy 2020 is in conformity with the Sustainable Development Goal-4 (2030). It intends to restructure and reorient education system in India. Critically examine the statement.
- 2021MainsGS2
“Earn while you learn' scheme needs to be strengthened to make vocational education and skill training meaningful.” Comment.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
