राजकोषीय समेकन की चुनौतियाँ और पूंजीगत व्यय का दबाव
स्रोत:द हिंदू ↗
क्यों मायने रखता है
धीमी होती कर राजस्व वृद्धि और अपस्फीतिकारी WPI प्रवृत्तियों के बीच राजकोषीय सुदृढ़ीकरण (fiscal consolidation) की व्यावहारिक चुनौतियों को रेखांकित करता है, जो सरकारी बजटिंग, GST प्रदर्शन और ऋण प्रबंधन पर GS3 के प्रश्नों के लिए अत्यधिक प्रासंगिक है।
सारांश
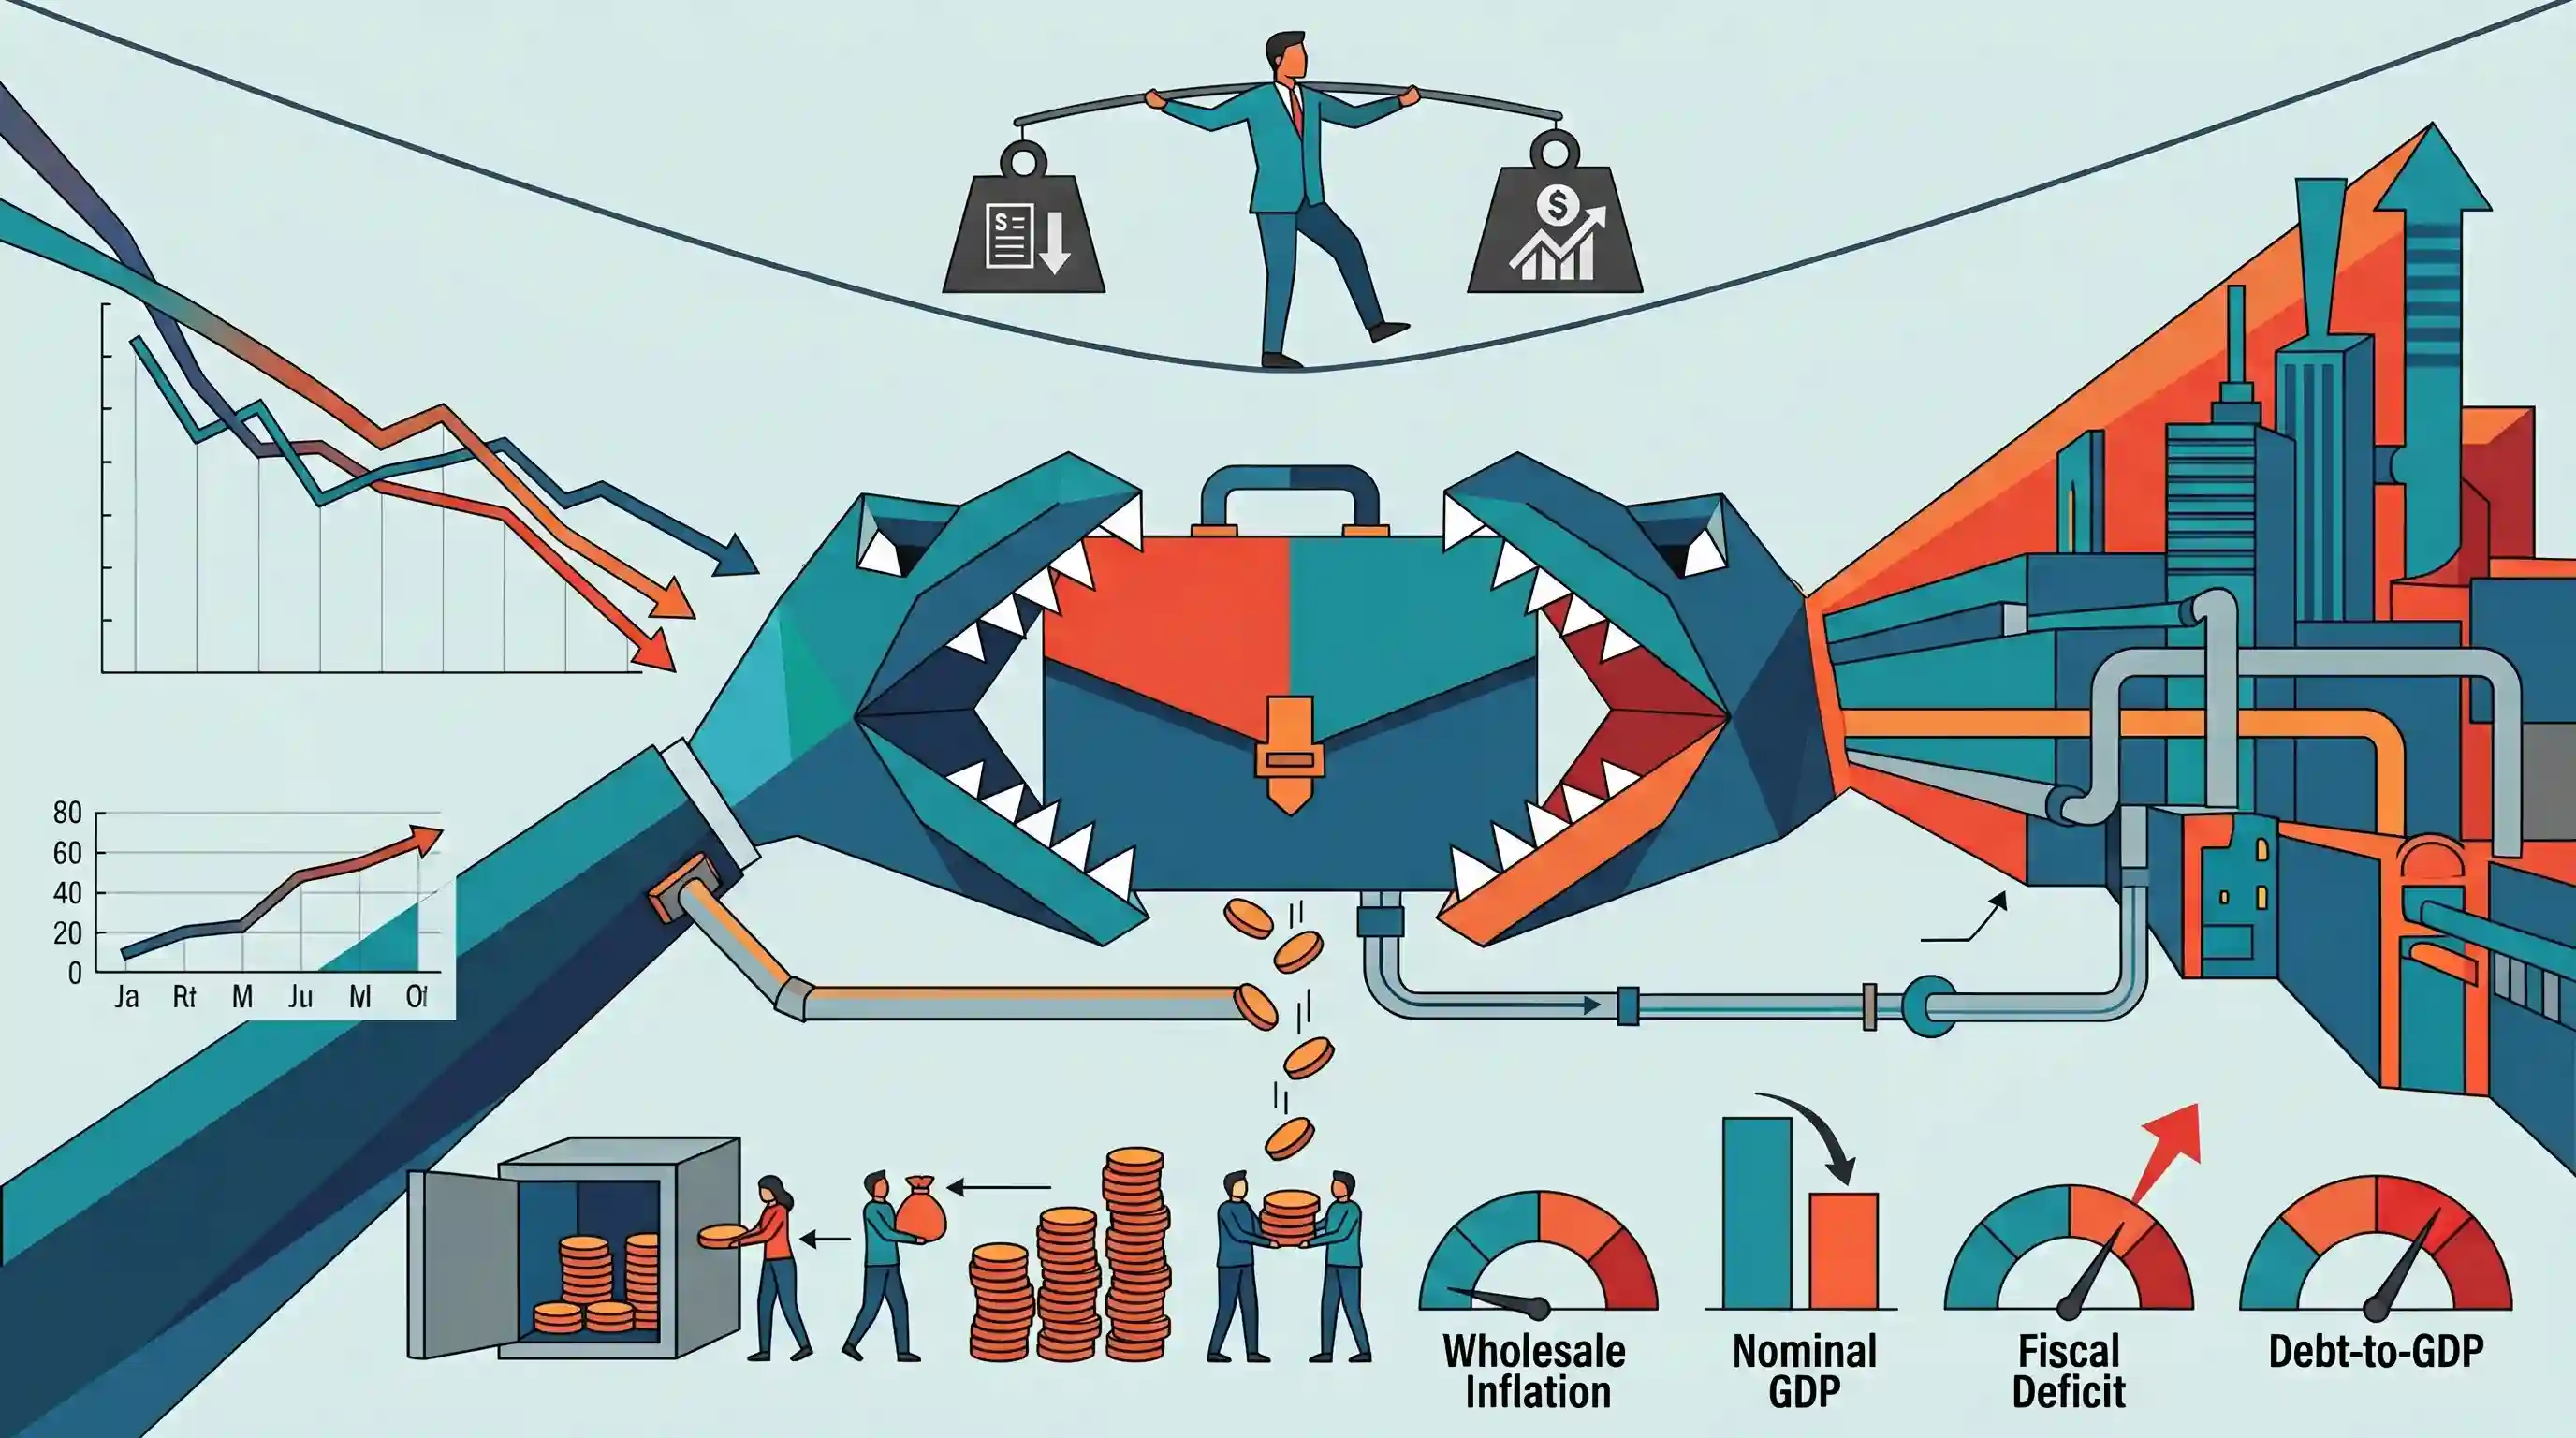
यह लेख केंद्रीय बजट से पहले सरकार के सिमटते राजकोषीय नीतिगत दायरे (fiscal policy space) का विश्लेषण करता है। दिसंबर में GST राजस्व में 5.7% की धीमी वृद्धि और अप्रैल से नवंबर के बीच कुल कर राजस्व में 3.4% की गिरावट के साथ, सरकार पूंजीगत व्यय (capital expenditure) में अपनी 28% की भारी वृद्धि को वित्तपोषित करने के लिए संघर्ष कर रही है। हालिया कर रियायतों से खपत बढ़ने के बजाय बचत में वृद्धि या ऋण के पुनर्भुगतान की स्थिति दिखाई दे रही है। इसके अतिरिक्त, कम थोक मुद्रास्फीति (wholesale inflation) ने नॉमिनल GDP को कम कर दिया है, जिससे राजकोषीय घाटा (fiscal deficit) और ऋण-जीडीपी अनुपात (debt-to-GDP ratio) यांत्रिक रूप से बढ़ गए हैं। यह सरकार को एक कठिन स्थिति में डाल देता है जहाँ उसे राजकोषीय सुदृढ़ीकरण (fiscal consolidation) के लक्ष्यों और पूंजीगत व्यय-आधारित आर्थिक विकास को बनाए रखने की आवश्यकता के बीच संतुलन बनाना होगा।
मुख्य बिंदु
- भारत का दिसंबर का GST संग्रह ₹1.74 लाख करोड़ रहा, जो 5.7% की मामूली दर से बढ़ा और सुस्त उपभोग को दर्शाता है।
- अप्रैल और नवंबर के बीच प्रत्यक्ष कर राजस्व में 17.6% की वृद्धि हुई, जो 23.9% के बजट अनुमान से कम रही।
- हालांकि इस अवधि के दौरान कुल कर राजस्व में 3.4% की गिरावट आई, लेकिन पूंजीगत व्यय में 28% की वृद्धि हुई, जिससे सरकार की राजकोषीय गुंजाइश (fiscal headroom) कम हो गई।
- कम थोक मुद्रास्फीति के कारण नॉमिनल जीडीपी कम रही है, जो गणितीय रूप से राजकोषीय घाटे और ऋण-जीडीपी अनुपात को बढ़ा देती है।
- सरकार के सामने विकास को बढ़ावा देने वाले पूंजीगत व्यय को जारी रखने और राजकोषीय सुदृढ़ीकरण के लक्ष्यों का पालन करने के बीच एक कठिन विकल्प है।
महत्वपूर्ण शब्द
राजकोषीय घाटा

सरकार के कुल व्यय और उसकी कुल गैर-ऋण प्राप्तियों (राजस्व और ऋणों की वसूली) के बीच का अंतर, जो खर्चों को पूरा करने के लिए आवश्यक कुल उधारी को दर्शाता है।
UPSC context
GS III: सरकारी बजटिंग। यह राजकोषीय स्थिति, ऋण स्थिरता और FRBM अधिनियम के लक्ष्यों के ज्ञान का परीक्षण करता है।
पूंजीगत व्यय (Capex)
दीर्घकालिक भौतिक या वित्तीय संपत्तियों, जैसे कि बुनियादी ढांचा (infrastructure) और मशीनरी के निर्माण पर सरकार द्वारा किया गया व्यय, जो अर्थव्यवस्था की उत्पादक क्षमता को बढ़ाता है और जिसका उच्च मल्टीप्लायर प्रभाव (multiplier effect) होता है।
UPSC context
GS III: निवेश मॉडल। यह दीर्घकालिक विकास और रोजगार के प्रेरक के रूप में सार्वजनिक निवेश की समझ का परीक्षण करता है।
राजकोषीय सुदृढ़ीकरण
एक नीतिगत रणनीति जिसका उद्देश्य सरकारी घाटे और ऋण संचय को कम करके एक टिकाऊ राजकोषीय स्थिति प्राप्त करना है, जो अक्सर राजस्व वृद्धि या व्यय के युक्तिकरण (rationalization) के माध्यम से किया जाता है।
UPSC context
GS III: भारतीय अर्थव्यवस्था। राजकोषीय अनुशासन रणनीतियों और समष्टि आर्थिक स्थिरता पर उनके प्रभाव के प्रति जागरूकता का परीक्षण करता है।
ऋण-जीडीपी अनुपात
किसी देश के कुल सार्वजनिक ऋण की उसके वार्षिक सकल घरेलू उत्पाद (GDP) से तुलना करने वाला पैमाना, जिसका उपयोग सरकार की अपने ऋणों को चुकाने और उनकी सेवा (service) करने की क्षमता को मापने के लिए किया जाता है।
UPSC context
GS III: व्यापक आर्थिक अनुपात (Macroeconomic Ratios)। आर्थिक सर्वेक्षण (Economic Survey) में संप्रभु ऋण साख (Sovereign creditworthiness) और ऋण स्थिरता (Debt sustainability) को समझने के लिए महत्वपूर्ण।
नाममात्र GDP
किसी देश की सीमा के भीतर उत्पादित सभी अंतिम वस्तुओं और सेवाओं का बाजार मूल्य, जिसकी गणना मुद्रास्फीति को समायोजित किए बिना, वर्तमान बाजार कीमतों पर की जाती है।
UPSC context
GS III: आर्थिक विकास। यह मुद्रास्फीति/अपस्फीति किस प्रकार राजकोषीय अनुपातों और बजट गणनाओं को यांत्रिक रूप से परिवर्तित करती है, इसका मूल्यांकन करने की क्षमता का परीक्षण करता है।
वस्तु एवं सेवा कर (GST)
वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, बहु-चरणीय, गंतव्य-आधारित अप्रत्यक्ष कर, जो अधिकांश केंद्रीय और राज्य-स्तरीय अप्रत्यक्ष करों का स्थान लेता है।
UPSC context
GS III: संसाधनों का संग्रहण। यह अप्रत्यक्ष कर सुधारों, राजस्व रुझानों और सहकारी संघवाद के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
कम मुद्रास्फीति स्वतः ही राजकोषीय घाटा-जीडीपी अनुपात को कम कर देती है।
घाटा अनुपात (Deficit ratios) नॉमिनल GDP को हर (denominator) के रूप में उपयोग करते हैं। कम मुद्रास्फीति नॉमिनल GDP वृद्धि को कम करती है, जिससे गणितीय रूप से घाटा-से-GDP अनुपात बढ़ जाता है, भले ही पूर्ण उधार (absolute borrowing) स्थिर रहे।
संबंधित अवधारणाएँ
सरकार राजस्व व्यय की तुलना में पूँजीगत व्यय को प्राथमिकता क्यों देती है?
- गुणक प्रभाव: Capex टिकाऊ परिसंपत्तियों का निर्माण करता है और राजस्व व्यय की तुलना में बहुत अधिक आर्थिक गुणक (लगभग 2.45) प्रदान करता है।
- क्राउडिंग इन: सार्वजनिक बुनियादी ढांचा निवेश रसद लागत (logistics costs) को कम करता है, जो निजी क्षेत्र के निवेश को संरचनात्मक रूप से प्रोत्साहित करता है और उसे "crowding in" करता है।
- भविष्य की क्षमता: यह अर्थव्यवस्था की उत्पादक क्षमता का विस्तार करता है, जिससे आपूर्ति-पक्ष की बाधाओं को रोकने और दीर्घकालिक मुद्रास्फीति को नियंत्रित करने में मदद मिलती है।
एन.के. सिंह FRBM समीक्षा समिति की मुख्य संरचनात्मक सिफारिशें क्या हैं?
- ऋण प्रक्षेपवक्र: प्राथमिक राजकोषीय एंकर के रूप में 60% (40% केंद्र, 20% राज्य) के संयुक्त ऋण-जीडीपी (debt-to-GDP) अनुपात पर ध्यान केंद्रित करने की सिफारिश की गई।
- एस्केप क्लॉज़: राष्ट्रीय आपदाओं या गंभीर आर्थिक झटकों जैसी विशिष्ट स्थितियों के दौरान राजकोषीय घाटे के लक्ष्यों से 0.5% के विचलन (deviation) की अनुमति देने का प्रस्ताव दिया।
- राजकोषीय परिषद: सरकार के राजकोषीय आंकड़ों का आकलन करने के लिए एक स्वतंत्र, स्वायत्त राजकोषीय परिषद (Fiscal Council) की स्थापना की वकालत की।
अंतर-विषय पैटर्न
मैक्रो अनुपात + डिनोमिनेटर इफेक्ट
निम्न WPI (जो नॉमिनल GDP को कम करता है) के कारण ऋण-to-GDP अनुपात में होने वाली यांत्रिक वृद्धि, मौद्रिक नीति के परिणामों को सीधे सरकार की राजकोषीय गुंजाइश (fiscal headroom) और FRBM अधिदेशों से जोड़ती है।
कर कटौती + उपभोग की प्रवृत्ति
कर रियायतों का कुल उपभोग को बढ़ाने में विफल रहना यह दर्शाता है कि घरेलू ऋण का उच्च स्तर किस प्रकार सीमांत उपभोग प्रवृत्ति (MPC) को बदल देता है, जिससे डिस्पोजेबल आय खर्च के बजाय बचत की ओर मुड़ जाती है।

प्रीलिम्स में FRBM राजकोषीय घाटे और ऋण अनुपात पर WPI-जनित नॉमिनल GDP उतार-चढ़ाव के गणितीय प्रभाव का परीक्षण करने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2018PrelimsGS1
Consider the following statements: 1. The Fiscal Responsibility and Budget Management (FRBM) Review Committee Report has recommended a debt to GDP ratio of 60% for the general (combined) government by 2023, comprising 40% for the Central Government and 20% for the State Governments. 2. The Central Government has domestic liabilities of 21% of GDP as compared to that of 49% of GDP of the State Governments. 3. As per the Constitution of India, it is mandatory for a State to take the Central Government's consent for raising any loan if the former owes any outstanding liabilities to the latter. Which of the statements given above is/are correct?
- 2025PrelimsGS1
A country's fiscal deficit stands at ₹50,000 crores. It is receiving ₹10,000 crores through non-debt creating capital receipts. The country's interest liabilities are ₹1,500 crores. What is the gross primary deficit?
