रुपये में गिरावट के कारक और वृहद आर्थिक भुगतान संतुलन
स्रोत:इंडियन एक्सप्रेस ↗
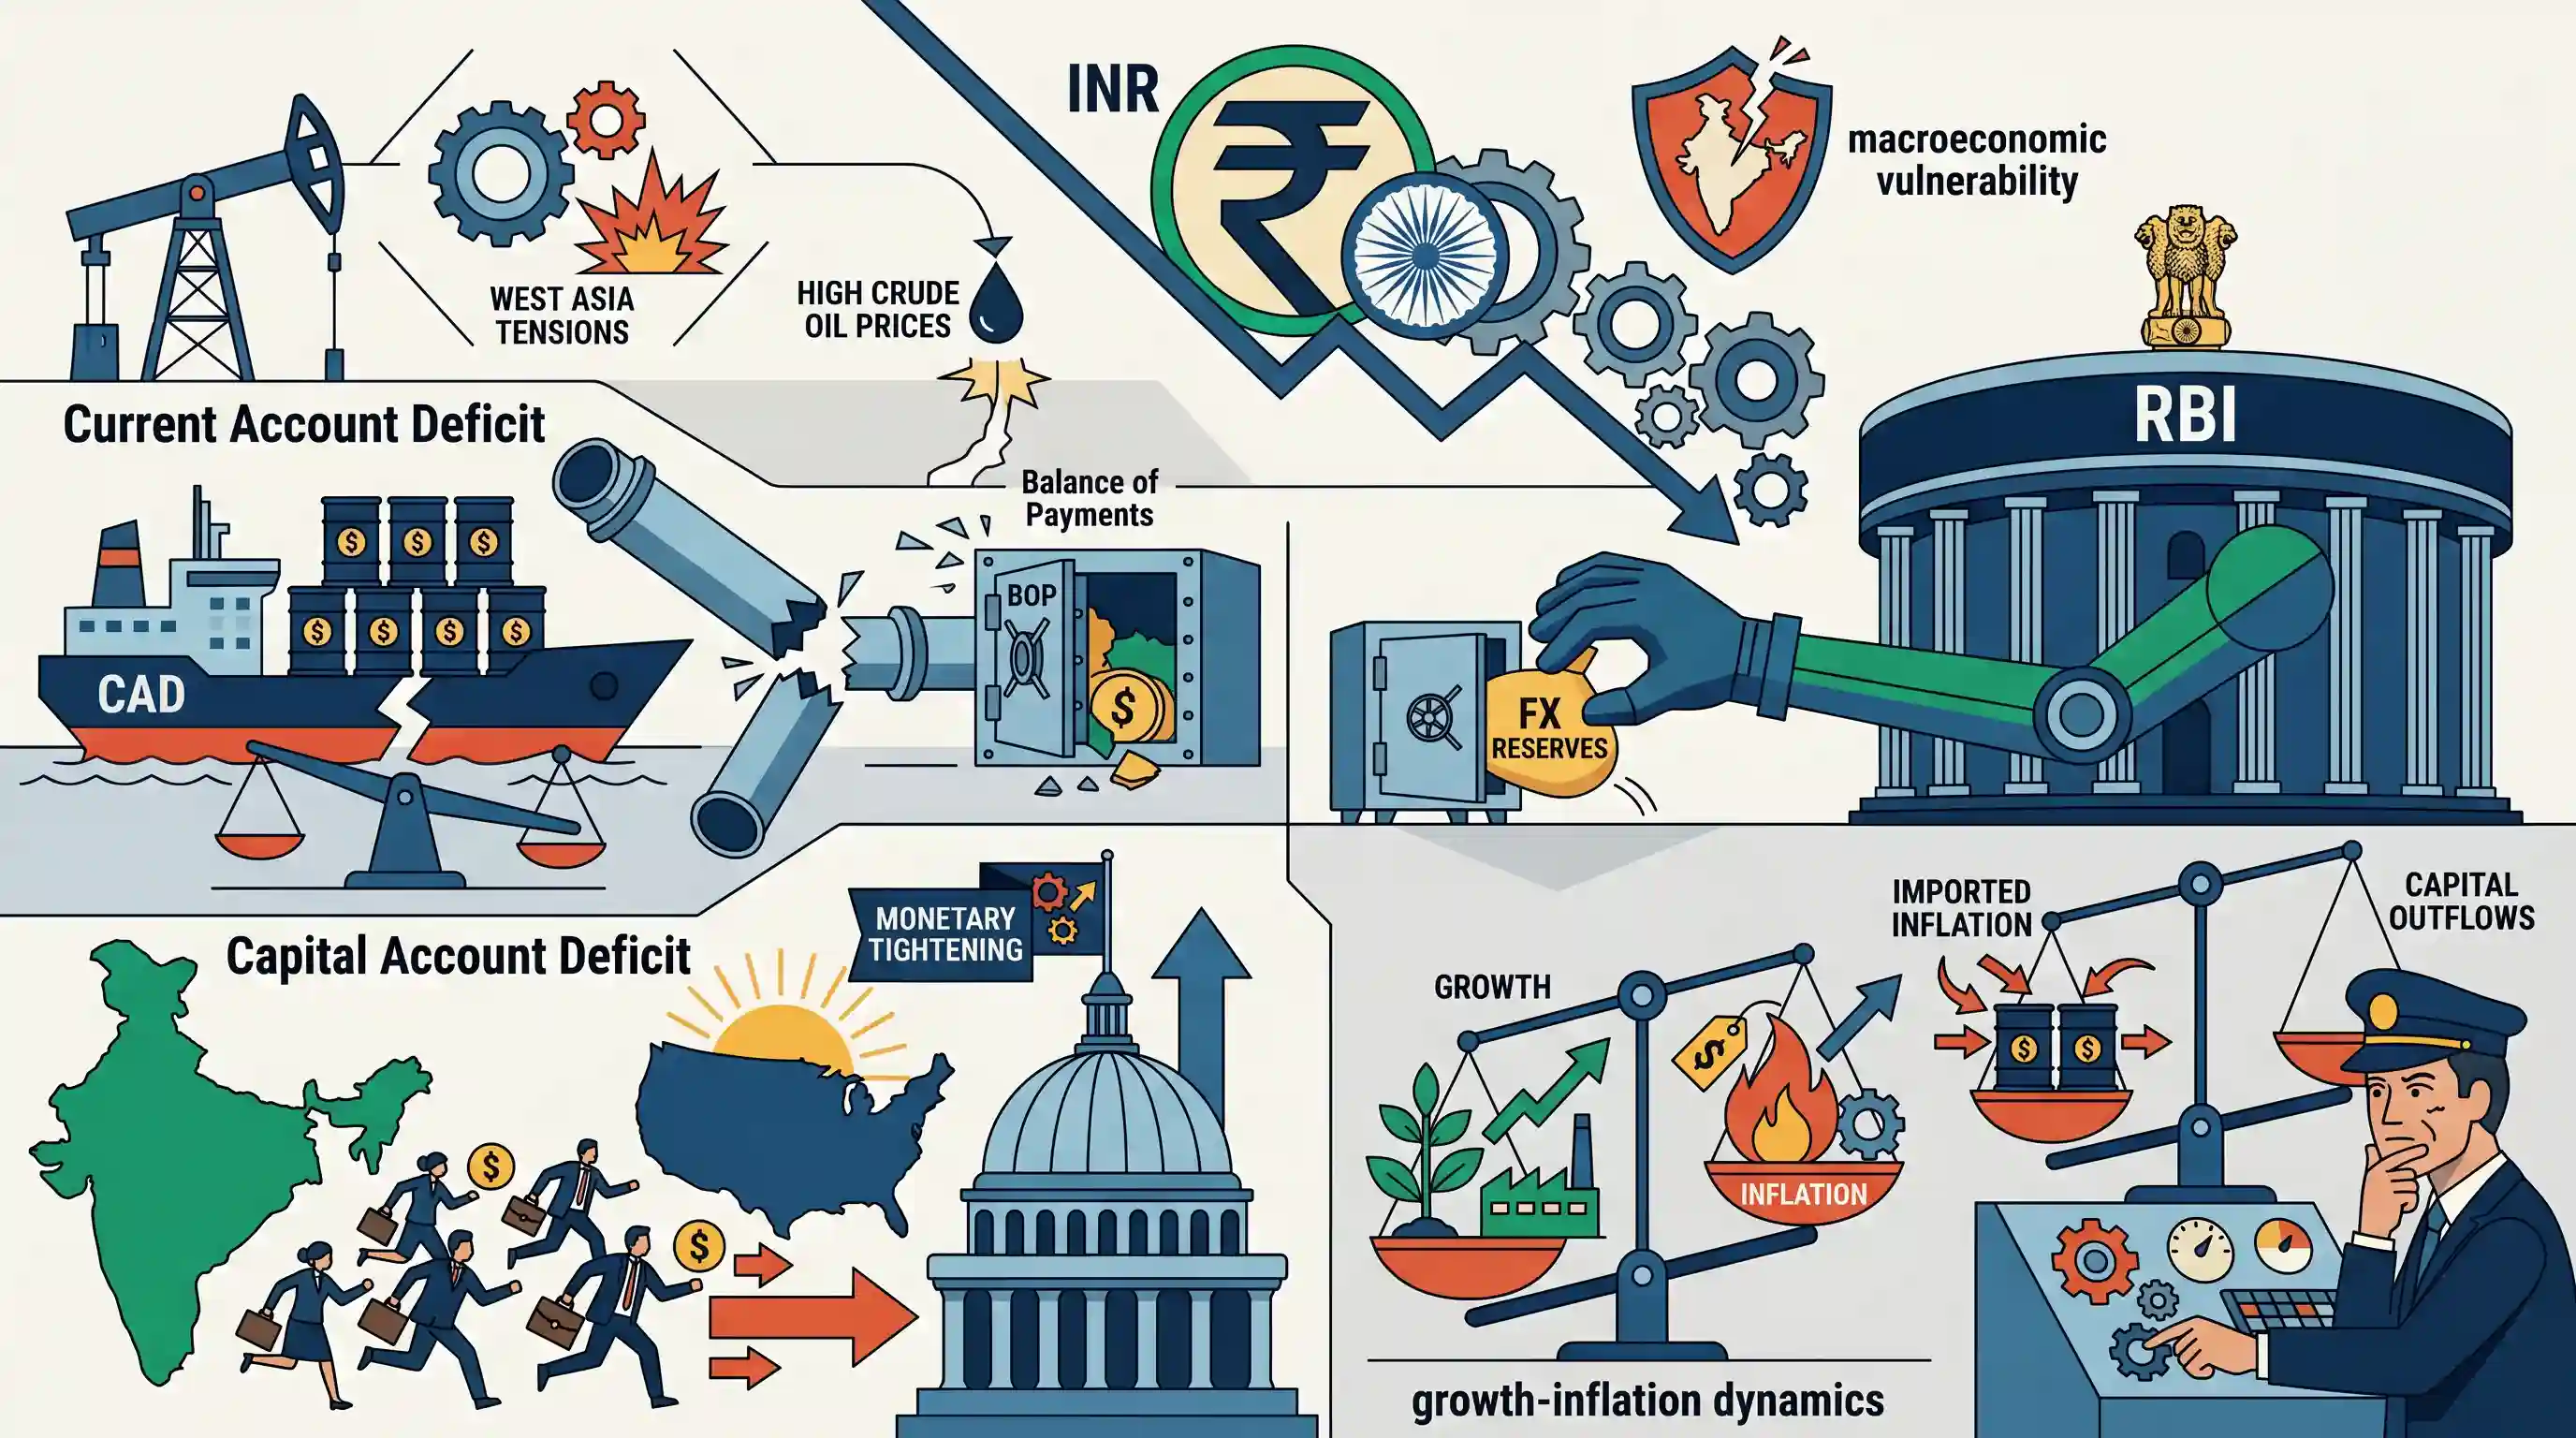
क्यों मायने रखता है
करेंसी डेप्रिसिएशन, कैपिटल फ्लाइट और केंद्रीय बैंक के हस्तक्षेप की कार्यप्रणाली को समझना UPSC अर्थशास्त्र पाठ्यक्रम के लिए मौलिक है। यह लेख इस बात का एक वास्तविक केस स्टडी प्रदान करता है कि कैसे वैश्विक मौद्रिक सख्ती और भू-राजनीतिक झटके भारत की व्यापक आर्थिक स्थिरता को प्रभावित करते हैं।
सारांश
भारतीय रुपये के मूल्य में निरंतर गिरावट उभरती हुई व्यापक आर्थिक (macroeconomic) कमजोरियों को उजागर करती है, जो मुख्य रूप से बढ़ते चालू खाता घाटे (CAD) और विदेशी पोर्टफोलियो निवेशकों (FPIs) द्वारा बड़े पैमाने पर पूंजी के पलायन से प्रेरित है। अमेरिकी फेडरल रिजर्व द्वारा मौद्रिक कड़ाई और पश्चिम एशिया में भू-राजनीतिक तनाव के कारण कच्चे तेल की ऊँची कीमतों जैसी वैश्विक प्रतिकूल परिस्थितियों ने भारत के भुगतान संतुलन (balance of payments) पर दबाव डाला है। भारतीय रिजर्व बैंक (RBI) ने मुद्रा को स्थिर करने के लिए बड़े पैमाने पर हस्तक्षेप किया है, लेकिन आयातित मुद्रास्फीति और पूंजी बहिर्वाह का संयोजन विकास-मुद्रास्फीति की गतिशीलता के प्रबंधन में एक जटिल नीतिगत चुनौती पेश करता है।
मुख्य बिंदु
- अमेरिकी डॉलर के मुकाबले भारतीय रुपये में लगातार गिरावट देखी गई है, जिसमें पिछले वर्ष लगभग 5% और इस वर्ष 5.64% का और मूल्यह्रास हुआ है।
- रुपये के मूल्य में यह गिरावट बढ़ते हुए चालू खाता घाटा (CAD) और महत्वपूर्ण पूंजी बहिर्वाह के कारण हो रही है, जिसमें विदेशी पोर्टफोलियो निवेशकों (FPIs) ने इस वर्ष $21.2 बिलियन की निकासी की है।
- पश्चिम एशिया में भू-राजनीतिक तनाव और वैश्विक कच्चे तेल की ऊंची कीमतों (ब्रेंट क्रूड $113/बैरल) ने आयातित मुद्रास्फीति और भुगतान संतुलन के दबाव को और बढ़ा दिया है।
- मुक्त गिरावट को रोकने के लिए, RBI ने डॉलर बेचकर विदेशी मुद्रा बाजार में आक्रामक रूप से हस्तक्षेप किया है, जिससे इसकी शॉर्ट डॉलर बुक बढ़ गई है।
- वर्तमान चुनौतियों के बावजूद, भारत के मैक्रोइकोनॉमिक फंडामेंटल्स, जैसे कि GDP के 2% का अनुमानित CAD, 2012-13 के 'टेपर टेंट्रम' (taper tantrum) प्रकरण की तुलना में अधिक मजबूत बने हुए हैं।
महत्वपूर्ण शब्द
भुगतान संतुलन (BoP)

एक निश्चित समयावधि, आमतौर पर एक वर्ष, के दौरान किसी देश के निवासियों और शेष विश्व के बीच होने वाले सभी आर्थिक लेनदेन का एक व्यवस्थित लेखा-जोखा।
UPSC context
जीएस पेपर III: भारतीय अर्थव्यवस्था। व्यापार स्थिरता, बाहरी ऋण और विदेशी मुद्रा भंडार प्रबंधन को समझने के लिए महत्वपूर्ण।
चालू खाता घाटा (CAD)
व्यापार का एक माप जिसमें आयातित वस्तुओं, सेवाओं और हस्तांतरणों का मूल्य, निर्यात की गई वस्तुओं और सेवाओं के मूल्य से अधिक हो जाता है।
UPSC context
GS पेपर III: बाह्य क्षेत्र। समष्टि आर्थिक स्वास्थ्य और मुद्रा मूल्यांकन दबावों का प्रमुख संकेतक।
विदेशी पोर्टफोलियो निवेशक (FPI)
अनिवासियों द्वारा भारतीय वित्तीय संपत्तियों जैसे स्टॉक और बॉन्ड में किया गया निष्क्रिय निवेश। इसकी उच्च अस्थिरता और वैश्विक अनिश्चितता के दौरान तेजी से निकासी के कारण इसे अक्सर 'हॉट मनी' कहा जाता है।
UPSC context
GS पेपर III: निवेश मॉडल। पूंजी खाते की अस्थिरता और रुपये के मूल्य पर इसके प्रभाव के ज्ञान का परीक्षण करता है।
FCNR-B जमा
Foreign Currency Non-Resident (Bank) जमा NRIs को विदेशी मुद्राओं में सावधि जमा (fixed deposits) रखने की अनुमति देते हैं। ये जमाकर्ता के लिए विनिमय जोखिम के बिना विदेशी मुद्रा अंतर्वाह को आकर्षित करके RBI को रुपये को स्थिर करने में मदद करते हैं।
UPSC context
GS Paper III: बाहरी क्षेत्र। विदेशी मुद्रा भंडार और मुद्रा के मूल्यह्रास को प्रबंधित करने के लिए RBI द्वारा उपयोग किया जाने वाला एक विशिष्ट उपकरण।
US फेडरल रिजर्व
संयुक्त राज्य अमेरिका की केंद्रीय बैंकिंग प्रणाली। इसके मौद्रिक नीति संबंधी निर्णय, विशेष रूप से ब्याज दरों में वृद्धि, वैश्विक पूंजी प्रवाह और अमेरिकी डॉलर की मजबूती को महत्वपूर्ण रूप से प्रभावित करते हैं।
UPSC context
GS पेपर III: वैश्विक अर्थव्यवस्था। इस बात पर प्रकाश डालता है कि कैसे बाहरी मौद्रिक झटके भारत के वित्तीय बाजारों और मुद्रा स्थिरता को प्रभावित करते हैं।
आयातित मुद्रास्फीति
किसी देश में सामान्य मूल्य वृद्धि जो कच्चे तेल जैसी आयातित वस्तुओं की बढ़ती लागत के कारण होती है, और अक्सर घरेलू मुद्रा के कमजोर होने के कारण और अधिक तीव्र हो जाती है।
UPSC context
GS पेपर III: मुद्रास्फीति की प्रवृत्तियाँ। यह विनिमय दर में गिरावट और घरेलू जीवन-यापन की लागत में वृद्धि के बीच के संबंध का परीक्षण करता है।
प्रारंभिक ट्रैप
रुपये को स्थिर करने के लिए, RBI डॉलर बेचता है जिससे घरेलू रुपये की तरलता बढ़ती है।
जब RBI अपने भंडार से डॉलर बेचता है, तो खरीदार रुपये में भुगतान करते हैं। इससे चलन से रुपये बाहर निकल जाते हैं, जिससे घरेलू तरलता (domestic liquidity) बढ़ने के बजाय कम (tighten) हो जाती है।
संबंधित अवधारणाएँ
विदेशी मुद्रा बाजार में RBI का हस्तक्षेप घरेलू मुद्रा आपूर्ति को कैसे प्रभावित करता है?
- तरलता अवशोषण: अमेरिकी डॉलर की बिक्री बैंकिंग प्रणाली से समकक्ष भारतीय रुपये को हटा देती है, जिससे समग्र मौद्रिक आधार (monetary base) कम हो जाता है और तरलता (liquidity) में कमी आती है।
- स्टेरलाइज्ड हस्तक्षेप: तरलता की अत्यधिक कमी को रोकने के लिए, RBI सिस्टम में फिर से रुपये डालने हेतु ओपन मार्केट ऑपरेशंस (बॉन्ड खरीद) संचालित कर सकता है।
भुगतान संतुलन (Balance of Payments) में चालू खाता घाटा (CAD) का वित्तपोषण कैसे किया जाता है?
- पूंजी प्रवाह: CAD का वित्तपोषण मूल रूप से पूंजी खाते (FDI, FPI, बाहरी वाणिज्यिक उधारी, NRI जमा) में शुद्ध अधिशेष उत्पन्न करके किया जाता है।
- विदेशी मुद्रा भंडार में कमी: जब पूंजी प्रवाह (capital inflows) कम हो जाता है या उलट जाता है (जैसे, FPI निकासी), तो BoP घाटे को पाटने के लिए RBI को अपने विदेशी मुद्रा भंडार (foreign exchange reserves) का उपयोग करना पड़ता है।
अंतर-विषय पैटर्न
विनिमय दरें और आयातित मुद्रास्फीति
कमजोर होता रुपया कच्चे तेल जैसे बेलोचदार (inelastic) आयातों को महंगा बना देता है। यह 'आयातित मुद्रास्फीति' (imported inflation) सीधे घरेलू CPI को प्रभावित करती है, जिससे विकास को गति देने के लिए ब्याज दरों को कम करने की RBI की क्षमता सीमित हो जाती है।
US Fed और हॉट मनी का पलायन
अमेरिकी मौद्रिक सख्ती ट्रेजरी यील्ड (Treasury yields) में वृद्धि करती है, जिससे FPIs उभरते बाजारों से बाहर निकलने लगते हैं। यह उन देशों की कमजोरियों को उजागर करता है जो संरचनात्मक चालू खाता घाटे (Current Account Deficits) के वित्तपोषण के लिए 'हॉट मनी' (hot money) पर अत्यधिक निर्भर हैं।

2026 की prelims में US Fed tightening, FPI capital flight और RBI के forex sterilization की विशिष्ट कार्यप्रणाली को जोड़ने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2022PrelimsGS1
Consider the following statements: 1. Tight monetary policy of US Federal Reserve could lead to capital flight. 2. Capital flight may increase the interest cost of firms with existing External Commercial Borrowings (ECBs). 3. Devaluation of domestic currency decreases the currency risk associated with ECBs. Which of the statements given above are correct?
- 2022PrelimsGS1
With reference to the Indian economy, consider the following statements: 1. If the inflation is too high, Reserve Bank of India (RBI) is likely to buy government securities. 2. If the rupee is rapidly depreciating, RBI is likely to sell dollars in the market. 3. If interest rates in the USA or European Union were to fall, that is likely to induce RBI to buy dollars. Which of the statements given above are correct?
- 2019PrelimsGS1
Which one of the following is not the most likely measure the Government/RBI takes to stop the slide of Indian rupee?
- 2022PrelimsGS1
With reference to the Indian economy, consider the following statements: 1. An increase in Nominal Effective Exchange Rate (NEER) indicates the appreciation of rupee. 2. An increase in the Real Effective Exchange Rate (REER) indicates an improvement in trade competitiveness. 3. An increasing trend in domestic inflation relative to inflation in other countries is likely to cause an increasing divergence between NEER and REER. Which of the above statements are correct?
- 2018MainsGS3
How would the recent phenomena of protectionism and currency manipulations in world trade affect macroeconomic stability of India?
