RBI के लाभांश हस्तांतरण ने राजकोषीय प्रभुत्व को लेकर चिंता बढ़ाई
स्रोत:द हिंदू ↗
क्यों मायने रखता है
केंद्रीय बैंक के अधिशेष का हस्तांतरण, मौद्रिक और राजकोषीय नीति के महत्वपूर्ण मिलन बिंदु पर स्थित है। यह UPSC के GS3 (व्यापक आर्थिक स्थिरता, बजट निर्माण, RBI की स्वायत्तता) और GS2 (राजकोषीय संघवाद, केंद्र-राज्य वित्तीय संबंध) दोनों के लिए एक आवर्ती विषय है।
सारांश
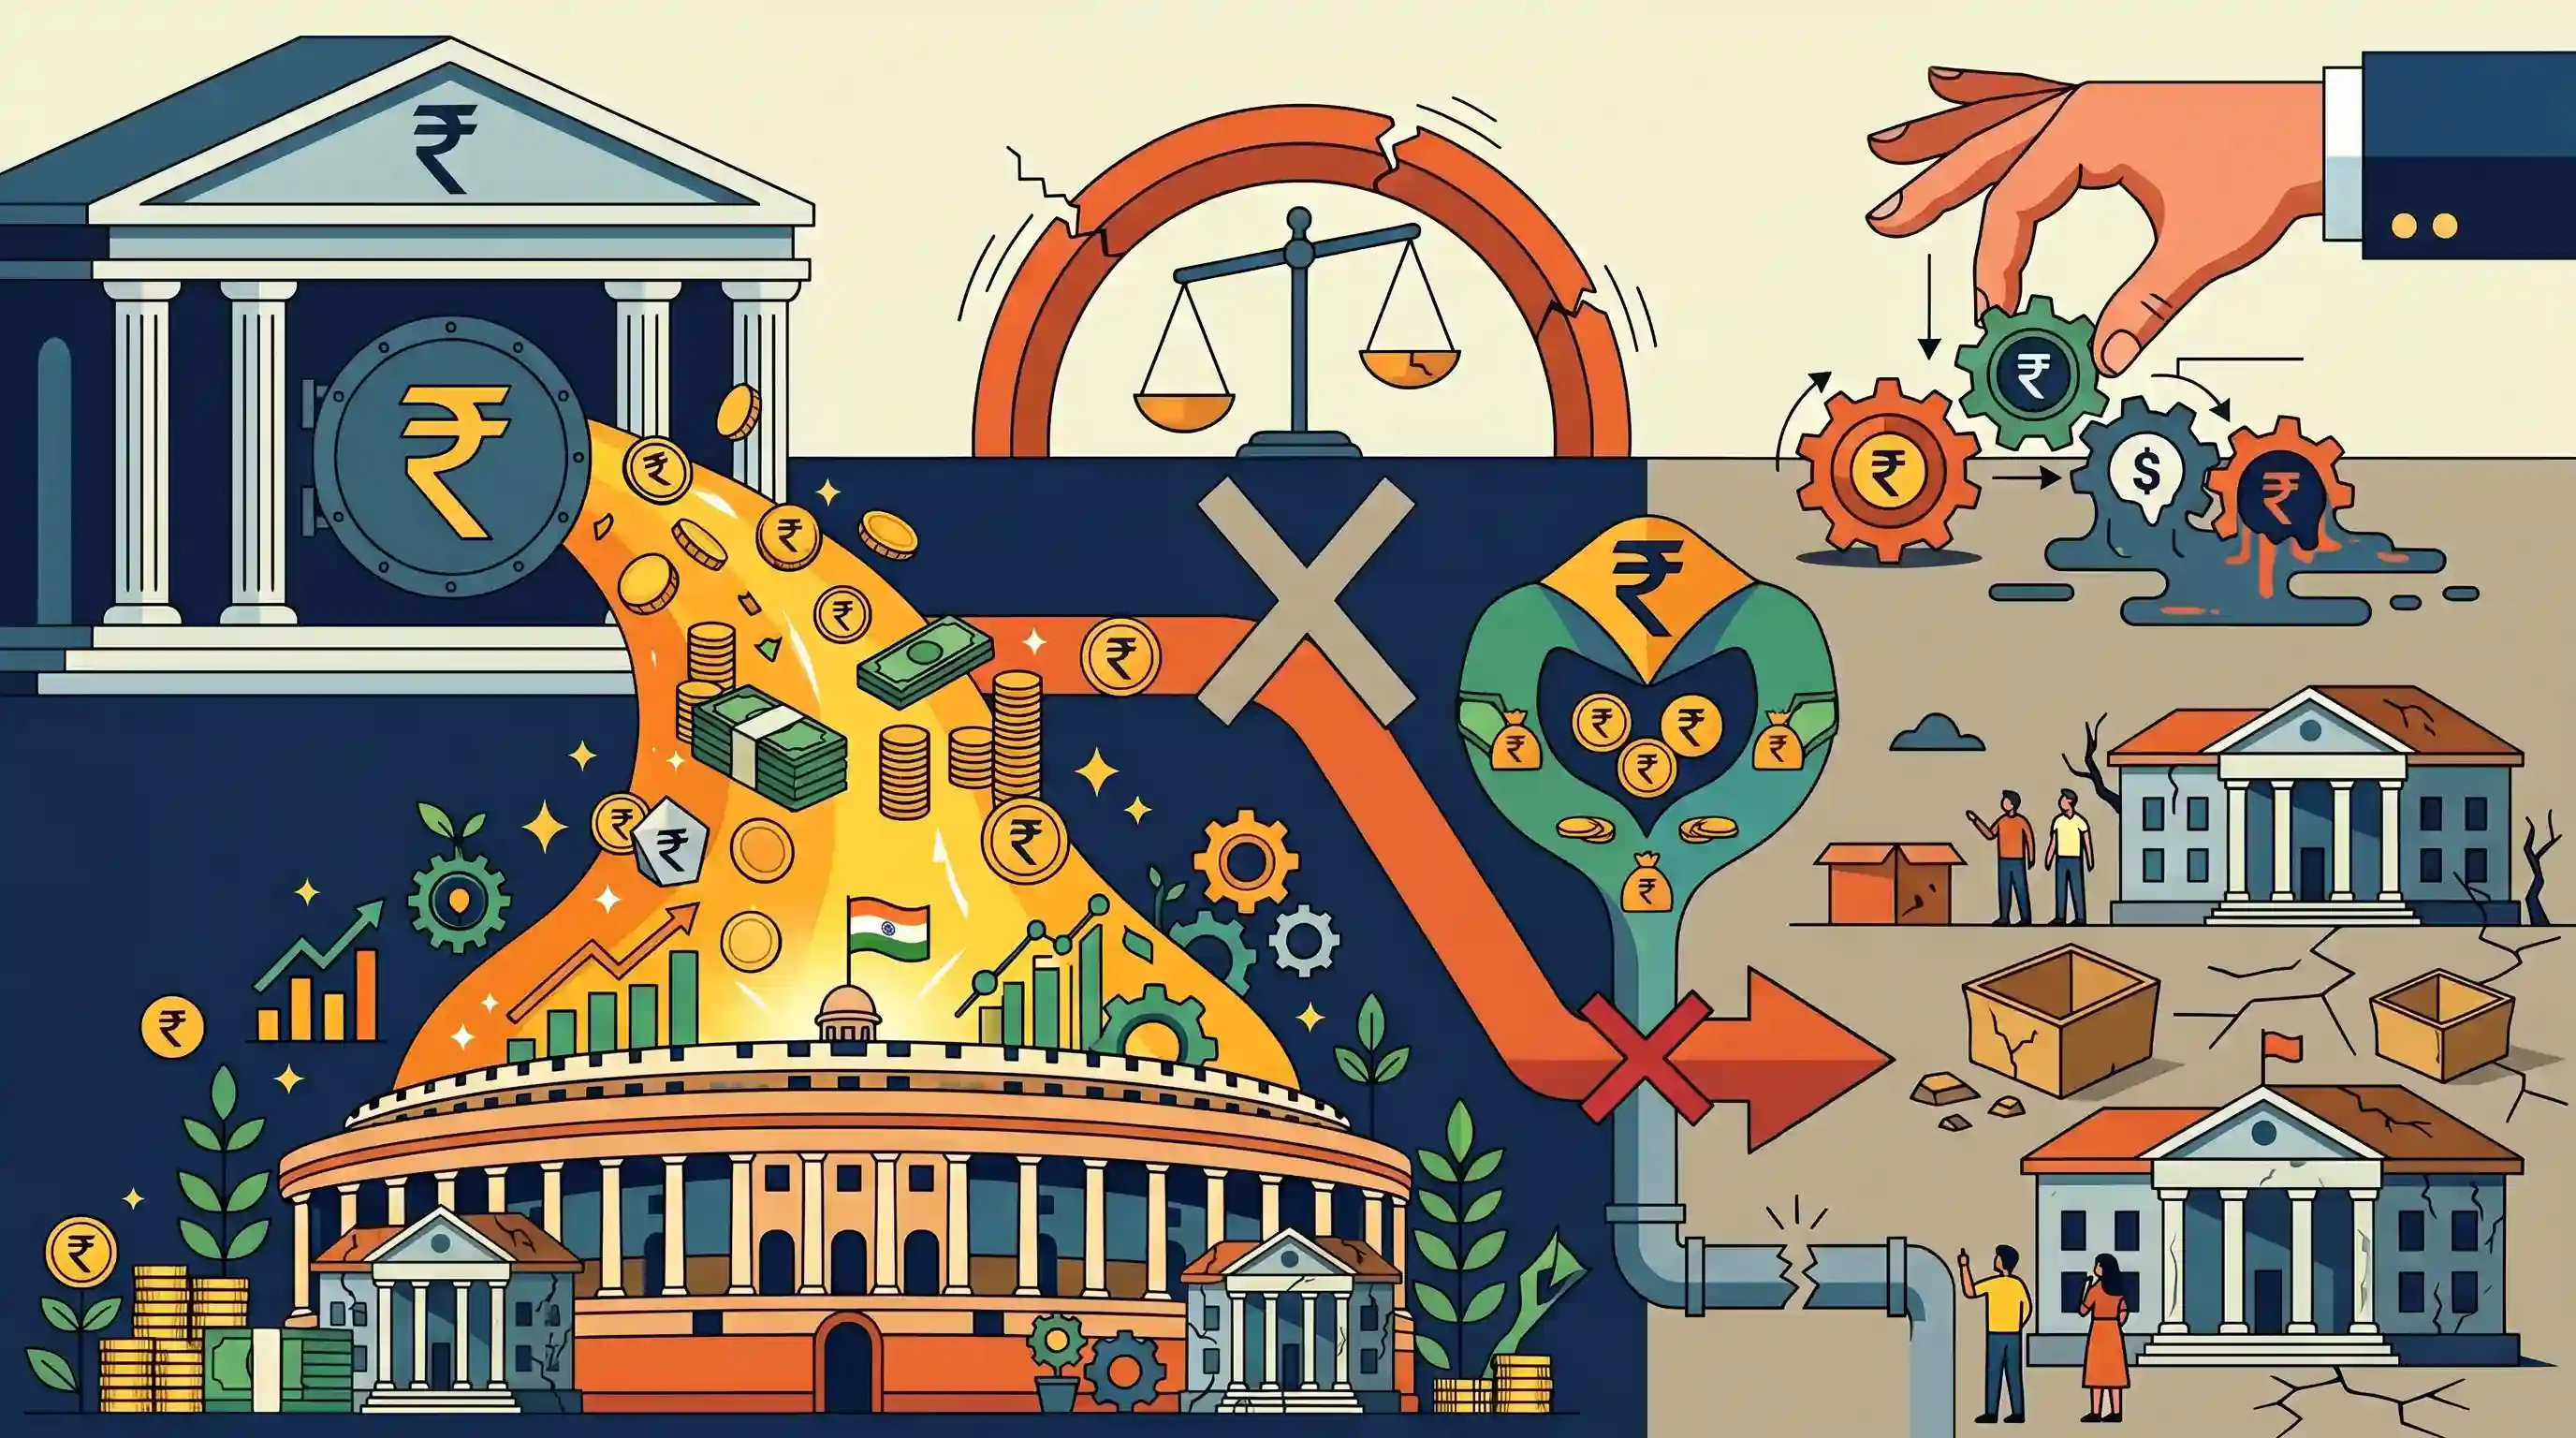
यह लेख केंद्र सरकार को RBI द्वारा किए गए ₹2.87 लाख करोड़ के रिकॉर्ड अधिशेष (surplus) हस्तांतरण का आलोचनात्मक परीक्षण करता है, और व्यापक आर्थिक स्थिरता (macro-economic stability) तथा राजकोषीय संघवाद (fiscal federalism) पर इसके प्रभावों को रेखांकित करता है। हालांकि यह अधिशेष—जो विदेशी मुद्रा रिटर्न और घरेलू बॉण्ड से उत्पन्न हुआ है—केंद्र की राजकोषीय स्थिति को काफी मजबूत करता है, लेकिन इसे गैर-कर राजस्व (non-tax revenue) के रूप में वर्गीकृत किया गया है। परिणामस्वरूप, यह विभाज्य कर पूल (divisible tax pool) के दायरे से बाहर रहता है और राज्यों के साथ साझा नहीं किया जाता है, जिससे वित्तीय संसाधनों के केंद्रीकरण को बढ़ावा मिलता है। लेख चेतावनी देता है कि RBI को राजस्व के एक प्रमुख स्रोत के रूप में मानने से 'राजकोषीय प्रभुत्व' (fiscal dominance) का जोखिम पैदा होता है, जो स्वतंत्र मौद्रिक नीति और राजकोषीय घाटे के मुद्रीकरण (fiscal deficit monetization) के बीच की रेखा को धुंधला कर सकता है।
मुख्य बिंदु
- RBI ने बिमल जालान समिति के इकोनॉमिक कैपिटल फ्रेमवर्क (ECF) के तहत वर्ष 2023-24 के लिए केंद्र सरकार को ₹2.87 लाख करोड़ का रिकॉर्ड अधिशेष हस्तांतरित किया।
- यह अधिशेष मुख्य रूप से विदेशी मुद्रा भंडार और घरेलू सरकारी बॉन्ड पर प्राप्त उच्च ब्याज आय से उत्पन्न हुआ था।
- गैर-कर राजस्व के रूप में, RBI का अधिशेष अनुच्छेद 270 के तहत विभाज्य पूल (divisible pool) का हिस्सा नहीं है, जिसका अर्थ है कि इसे राज्यों के साथ साझा नहीं किया जाता है, जिससे ऊर्ध्वाधर राजकोषीय असंतुलन और संसाधनों का केंद्रीकरण और बढ़ जाता है।
- RBI लाभांश पर अत्यधिक निर्भरता 'राजकोषीय प्रभुत्व' (fiscal dominance) का जोखिम पैदा करती है, जहाँ केंद्रीय बैंक के बैलेंस शीट का विस्तार राजकोषीय घाटे के अप्रत्यक्ष मुद्रीकरण के रूप में कार्य करता है, जो संभावित रूप से मौद्रिक स्वतंत्रता से समझौता कर सकता है।
महत्वपूर्ण शब्द
आर्थिक पूँजी ढाँचा (ECF)

एक नियम पुस्तिका (बिमल जालान समिति, 2019) जो RBI द्वारा बनाए रखे जाने वाले जोखिम बफर (risk buffers) के स्तर और केंद्र सरकार को सुरक्षित रूप से हस्तांतरित किए जा सकने वाले अधिशेष (surplus) को निर्धारित करती है।
UPSC context
GS-III (भारतीय अर्थव्यवस्था); RBI के बैलेंस शीट प्रबंधन और संप्रभु (sovereign) के साथ इसके वित्तीय संबंधों को समझने के लिए महत्वपूर्ण।
राजकोषीय प्रभुत्व
ऐसी स्थिति जहाँ उच्च सरकारी ऋण या घाटा केंद्रीय बैंक को मुद्रास्फीति लक्ष्यीकरण और मूल्य स्थिरता के अपने अधिदेश की तुलना में सरकारी वित्तपोषण को प्राथमिकता देने के लिए मजबूर करता है।
UPSC context
GS-III (मौद्रिक नीति); केंद्रीय बैंक की स्वायत्तता की अवधारणा और मुद्रास्फीति पर राजकोषीय नीति के प्रभाव का परीक्षण करता है।
विभाज्य पूल
केंद्रीय कर राजस्व (जैसे GST, आयकर) का वह हिस्सा जिसे राज्यों के साथ साझा किया जाता है। इसमें उपकर (cess), अधिभार (surcharge) और RBI अधिशेष (surplus) जैसे गैर-कर राजस्व शामिल नहीं होते हैं।
UPSC context
GS-II (संघीय संरचना); राजकोषीय संघवाद और केंद्र एवं राज्यों के बीच उर्ध्वाधर संसाधन असंतुलन पर बहसों के केंद्र में।
अनुच्छेद 270
एक संवैधानिक प्रावधान जो राज्यों के साथ केंद्रीय करों की 'शुद्ध प्राप्तियों' (net proceeds) को साझा करना अनिवार्य बनाता है। यह इस अनिवार्य वितरण से गैर-कर राजस्व और उपकर (cesses) को बाहर रखता है।
UPSC context
GS-II (भारतीय संविधान); कर हस्तांतरण के कानूनी आधार और राज्य के राजस्व अधिकारों की सीमाओं को परिभाषित करता है।
FRBM अधिनियम
राजकोषीय अनुशासन को संस्थागत बनाने के उद्देश्य से लाया गया 2003 का एक कानून, जो समष्टि आर्थिक स्थिरता (macroeconomic stability) सुनिश्चित करने के लिए सरकारी घाटे और ऋण स्तरों को कम करने हेतु विशिष्ट लक्ष्य निर्धारित करता है।
UPSC context
GS-III (सरकारी बजटिंग); राजकोषीय घाटा प्रबंधन और दीर्घकालिक ऋण स्थिरता के विश्लेषण के लिए प्रासंगिक।
वित्त आयोग
एक संवैधानिक निकाय (अनुच्छेद 280) जो केंद्र और राज्यों के बीच विभाज्य कर पूल (divisible tax pool) के ऊर्ध्वाधर (vertical) और क्षैतिज (horizontal) वितरण की सिफारिश करता है।
UPSC context
GS-II (संवैधानिक निकाय); केंद्र-राज्य वित्तीय संबंधों को संतुलित करने और न्यायसंगत क्षेत्रीय विकास सुनिश्चित करने के लिए प्रमुख संस्थान।
प्रारंभिक ट्रैप
केंद्र सरकार को हस्तांतरित किया गया RBI अधिशेष विभाज्य पूल का हिस्सा होता है और इसे राज्यों के साथ साझा किया जाता है।
RBI अधिशेष को गैर-कर राजस्व के रूप में वर्गीकृत किया गया है। अनुच्छेद 270 के तहत, केवल कर राजस्व ही विभाज्य पूल (divisible pool) का हिस्सा होते हैं, जिसका अर्थ है कि राज्यों को इस RBI लाभांश का कोई भी हिस्सा स्वतः प्राप्त नहीं होता है।
संबंधित अवधारणाएँ
RBI का इकोनॉमिक कैपिटल फ्रेमवर्क (ECF) क्या है?
- उत्पत्ति: बिमल जालान समिति (2019) के आधार पर इसे यह निर्धारित करने के लिए अपनाया गया कि RBI अपनी अर्जित इक्विटी (realized equity) का कितना हिस्सा सरकार को हस्तांतरित कर सकता है।
- जोखिम बफर: RBI को वित्तीय स्थिरता जोखिमों को अवशोषित करने के लिए अपनी बैलेंस शीट का 4.5% से 7.5% तक कॉन्टिनजेंट रिस्क बफर (CRB) बनाए रखने का अधिदेश देता है।
- प्राप्त लाभ: केवल रियलाइज्ड प्रॉफिट (बॉन्ड यील्ड, फॉरेक्स बिक्री से) ही हस्तांतरित किए जा सकते हैं, न कि अनरियलाइज्ड रिवैल्यूएशन गेन्स (unrealized revaluation gains)।
अनुच्छेद 270 के तहत विभाज्य पूल (Divisible Pool) में क्या शामिल है?
- संवैधानिक आधार: अनुच्छेद 270 वित्त आयोग की सिफारिशों के आधार पर, राज्यों के साथ सभी केंद्रीय करों और शुल्कों को साझा करने का प्रावधान करता है।
- प्रमुख अपवर्जन: गैर-कर राजस्व (जैसे RBI लाभांश या PSU लाभ), उपकर, अधिभार और कर संग्रह की लागत को विभाज्य पूल से सख्ती से बाहर रखा गया है।
अंतर-विषय पैटर्न
राजकोषीय संघवाद + RBI की स्वतंत्रता
केंद्रीय बैंकिंग (ECF) और संघीय राजव्यवस्था (अनुच्छेद 270) का अंतर्संबंध। RBI का उच्च हस्तांतरण केंद्र को राजकोषीय लक्ष्यों को प्राप्त करने में सहायता करता है, जबकि कानूनी रूप से राज्यों को इस बड़े राजस्व लाभ से बाहर रखता है।
राजकोषीय प्रभुत्व बनाम मुद्रास्फीति लक्ष्यीकरण
यह सरकारी घाटे की आवश्यकताओं को मौद्रिक नीति से जोड़ता है। यदि RBI मुख्य रूप से केंद्र के लिए लाभांश (dividends) उत्पन्न करने के लिए अपनी बैलेंस शीट का विस्तार करता है, तो यह अप्रत्यक्ष मुद्रीकरण (indirect monetization) के रूप में कार्य करने का जोखिम पैदा करता है, जो मुद्रास्फीति-लक्ष्यीकरण (inflation-targeting) के अधिदेशों को कमजोर कर सकता है।

बिमल जालान समिति, अनुच्छेद 270 के विभाज्य पूल (divisible pool) बहिष्करणों और Fiscal Dominance को मिलाकर Prelims में एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2020PrelimsGS1
Along with the Budget, the Finance Minister also places other documents before the Parliament which include 'The Macro Economic Framework Statement'. The aforesaid document is presented because this is mandated by
- 2019MainsGS3
The public expenditure management is a challenge to the Government of India in the context of budget making during the post-liberalization period. Clarify it.
