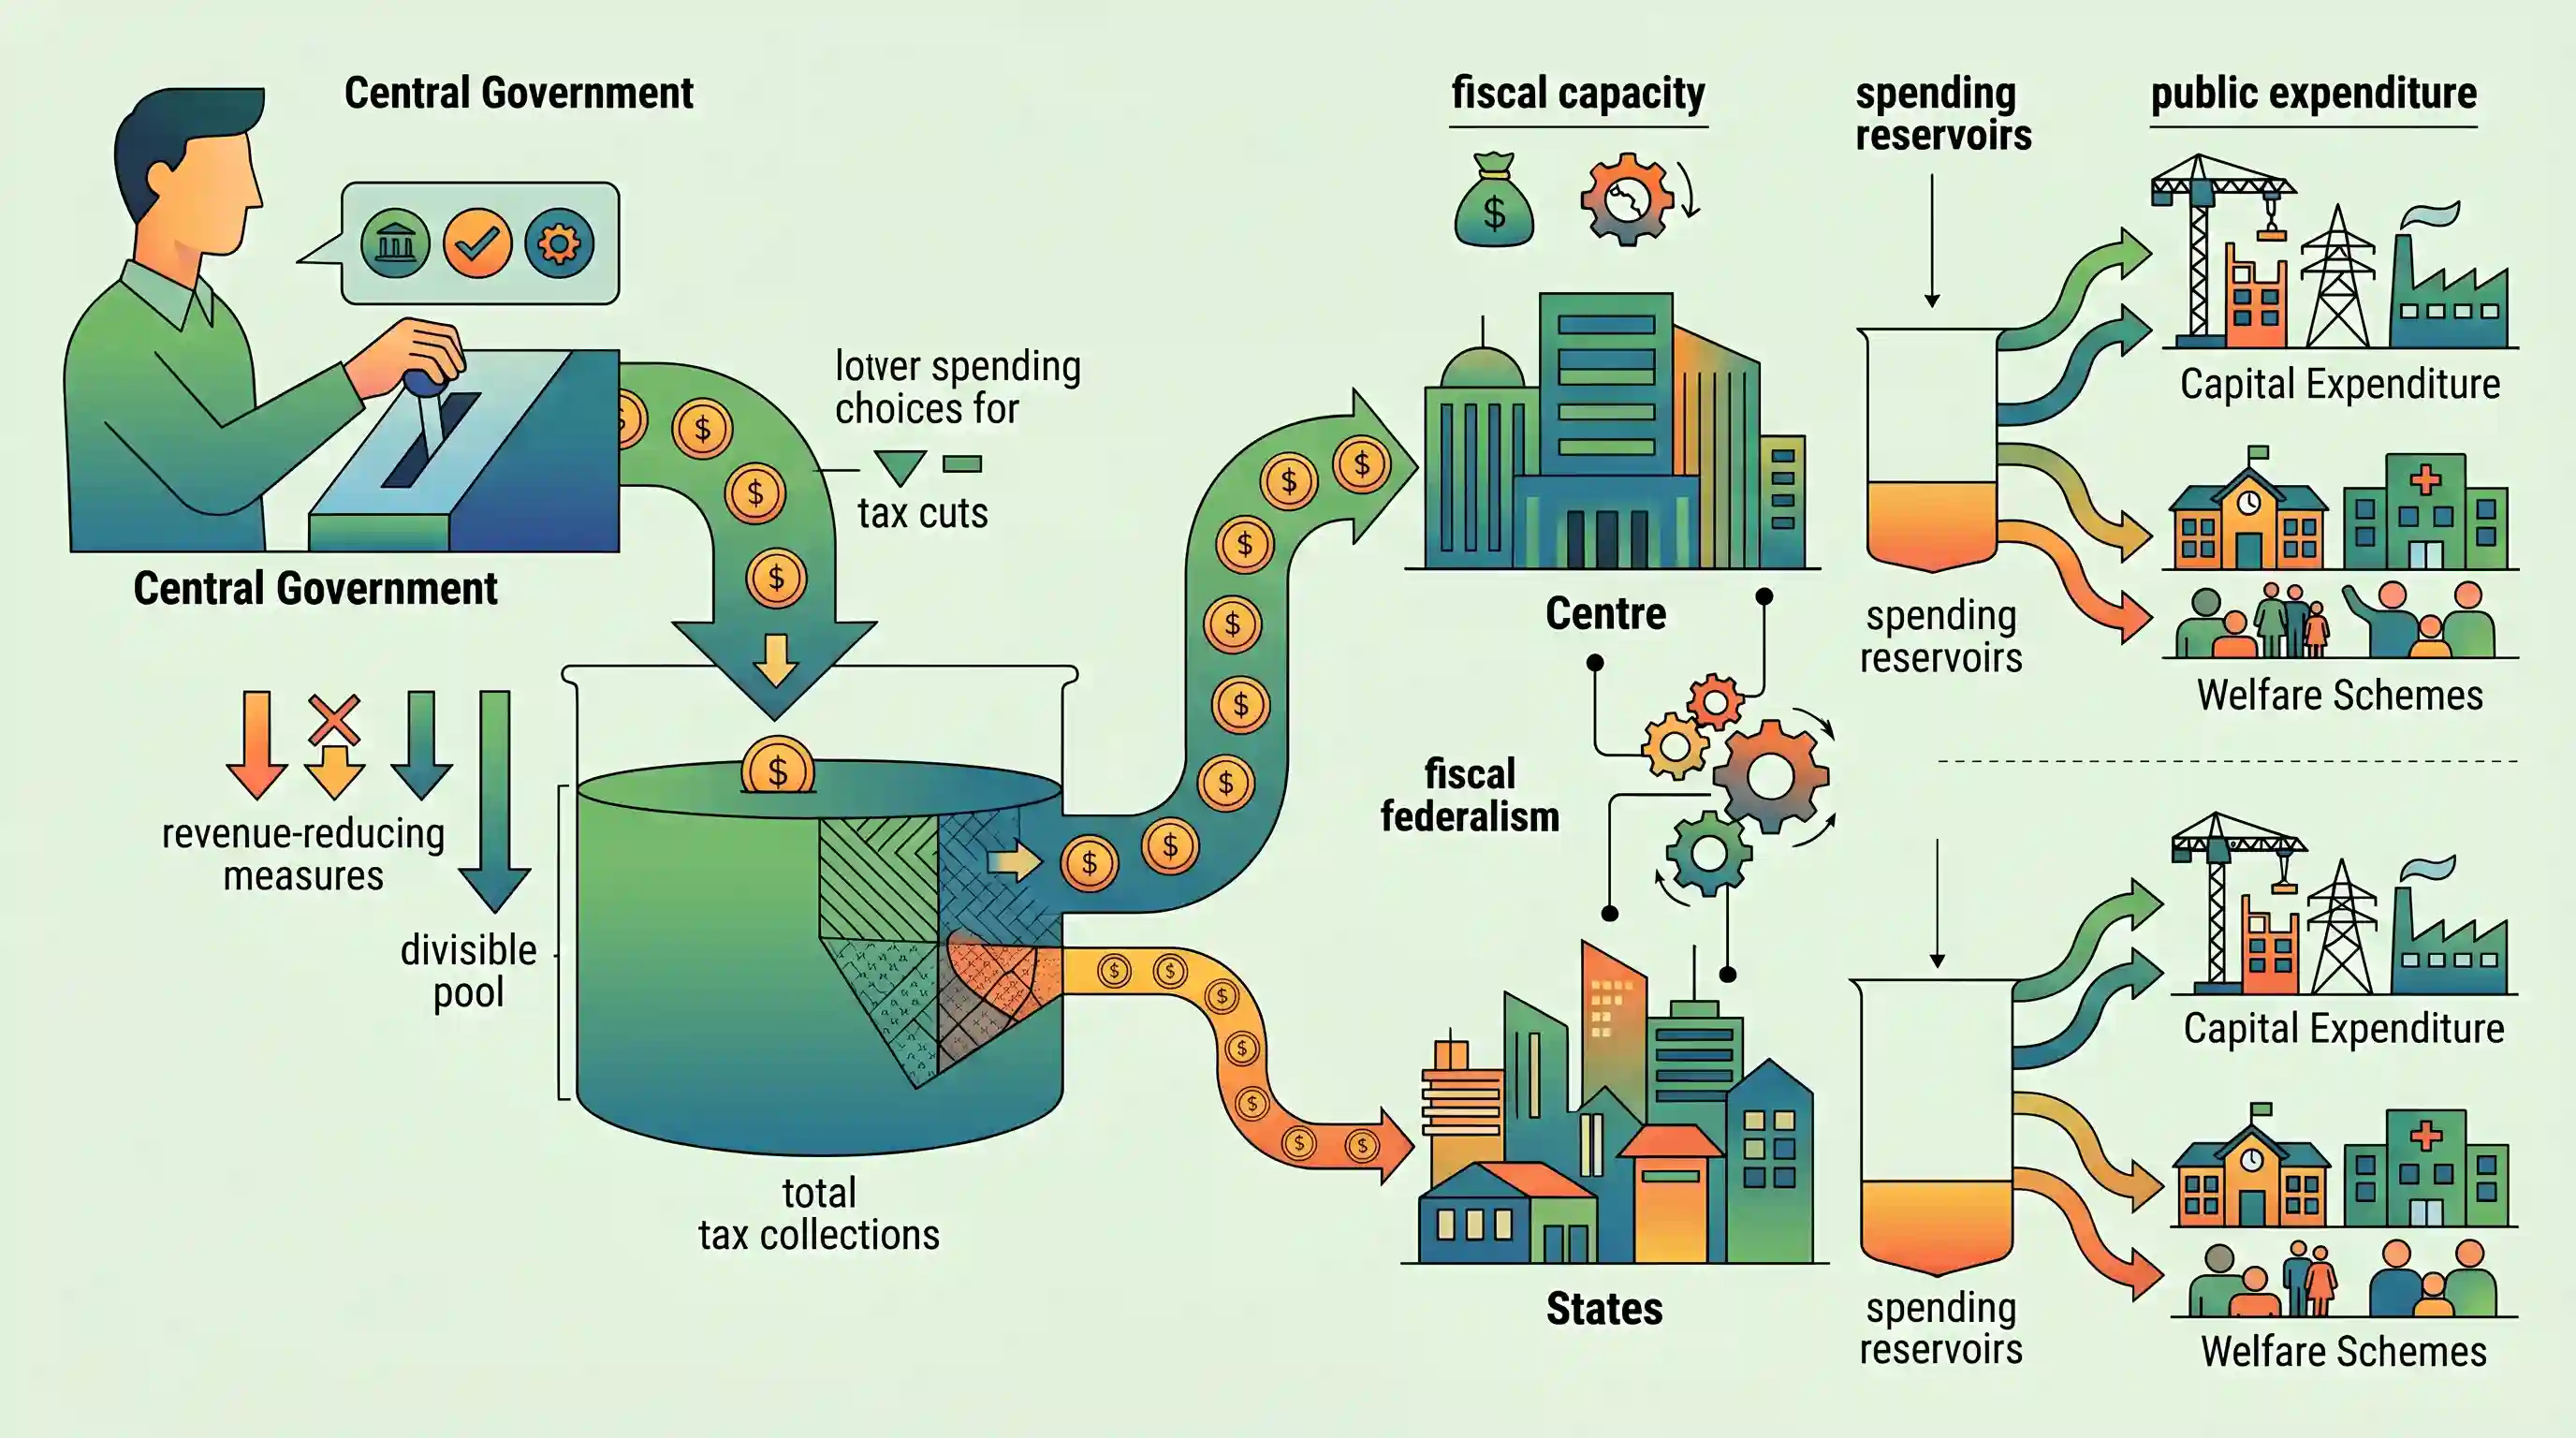
कर कटौती से केंद्र और राज्यों की वित्तीय क्षमता सीमित होती है
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह कर कटौती के ट्रेड-ऑफ (trade-offs) पर एक महत्वपूर्ण समष्टि आर्थिक दृष्टिकोण प्रदान करता है, जो यह दर्शाते हुए कि केंद्र की राजस्व नीतियां राज्य-स्तरीय विकासात्मक व्यय को कैसे प्रभावित करती हैं, GS3 (अर्थव्यवस्था और बजट निर्माण) और GS2 (राजकोषीय संघवाद) को जोड़ता है।
सारांश
यह लेख कर कटौती (tax cuts) के व्यापक आर्थिक और संघीय निहितार्थों का आलोचनात्मक परीक्षण करता है, और यह तर्क देता है कि राजस्व कम करने वाले ऐसे उपाय केंद्र और राज्य दोनों सरकारों की राजकोषीय क्षमताओं को गंभीर रूप से सीमित कर देते हैं। कुल कर संग्रह को कम करके, विभाज्य पूल (divisible pool) का आकार घट जाता है, जिससे बदले में राज्यों को मिलने वाले हस्तांतरित धन (devolved funds) के हिस्से में कमी आती है। यह वित्तीय संकुचन सरकार के दोनों स्तरों के पास सार्वजनिक व्यय, विशेष रूप से महत्वपूर्ण पूंजीगत व्यय (capital expenditure) और कल्याणकारी योजनाओं के विस्तार के लिए सीमित संसाधन छोड़ता है। यह स्थिति राजकोषीय नीति निर्माण में आवश्यक उस सूक्ष्म संतुलन को रेखांकित करती है, जहाँ निजी विकास को बढ़ावा देने के उद्देश्य से किए गए उपाय अनजाने में भारत के राजकोषीय संघवाद (fiscal federalism) में निहित विकासात्मक और स्वायत्त खर्च की शक्ति को प्रभावित कर सकते हैं।
मुख्य बिंदु
- केंद्र द्वारा लागू की गई कर कटौतियों से सकल कर राजस्व में प्रत्यक्ष रूप से कमी आती है, जिससे स्वाभाविक रूप से सरकार का राजकोषीय स्थान (fiscal space) संकुचित हो जाता है।
- चूंकि राज्य सरकारों को विभाज्य पूल (divisible pool) के माध्यम से केंद्रीय करों का संवैधानिक रूप से अनिवार्य हिस्सा प्राप्त होता है, इसलिए संघ स्तर पर कर कटौती राज्यों के राजस्व को असमान रूप से सीमित करती है।
- राजकोषीय क्षमता में कमी सरकार के दोनों स्तरों को आवश्यक पूंजीगत व्यय, बुनियादी ढांचा विकास और समाज कल्याण कार्यक्रमों को संचालित करने में बाधित करती है।
- यह स्थिति राजकोषीय संघवाद (fiscal federalism) में एक मुख्य तनाव को उजागर करती है: जबकि टैक्स कटौती अक्सर निजी निवेश को प्रोत्साहित करने के लिए की जाती है, इनसे सार्वजनिक व्यय क्षमता और राज्यों की वित्तीय स्वायत्तता के कमजोर होने का जोखिम बना रहता है।
महत्वपूर्ण शब्द
वित्त आयोग

अनुच्छेद 280 के तहत स्थापित एक संवैधानिक निकाय, जो संघ और राज्यों के बीच तथा राज्यों के बीच कर राजस्व के वितरण की सिफारिश करता है।
UPSC context
GS पेपर II (राजव्यवस्था) और III (अर्थव्यवस्था); यह राजकोषीय संघवाद और संसाधन आवंटन तंत्र के ज्ञान का परीक्षण करता है।
विभाज्य पूल
सकल कर राजस्व का वह हिस्सा जो केंद्र और राज्यों के बीच साझा किया जाता है। इसमें उपकर (cess) और अधिभार (surcharge) शामिल नहीं हैं, जिन्हें पूरी तरह से केंद्र द्वारा अपने पास रखा जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); लंबवत राजकोषीय असंतुलन और केंद्र-राज्य वित्तीय संबंधों को समझने के लिए महत्वपूर्ण।
कर हस्तांतरण
वित्त आयोग द्वारा अनुशंसित सूत्रों के आधार पर राज्य सरकारों को केंद्रीय करों की निवल प्राप्तियों का सांविधिक वितरण।
UPSC context
GS पेपर III (अर्थव्यवस्था); राज्यों की राजकोषीय स्वायत्तता और विकास व्यय क्षमता के विश्लेषण के लिए महत्वपूर्ण।
पूंजीगत व्यय
सरकार द्वारा वह व्यय जिसका उपयोग अवसंरचना (infrastructure), स्कूलों और अस्पतालों जैसी दीर्घकालिक परिसंपत्तियों के निर्माण के लिए, या देनदारियों को कम करने के लिए किया जाता है, जिससे अर्थव्यवस्था की उत्पादक क्षमता में वृद्धि होती है।
UPSC context
GS पेपर III (अर्थव्यवस्था); बजट की गुणवत्ता और दीर्घकालिक आर्थिक विकास पर इसके प्रभाव का मूल्यांकन करने के लिए महत्वपूर्ण।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम
राजकोषीय अनुशासन सुनिश्चित करने के उद्देश्य से बनाया गया 2003 का एक कानून, जो राजकोषीय और राजस्व घाटे को कम करने तथा सरकारी ऋण के स्तर को प्रबंधित करने के लिए लक्ष्य निर्धारित करता है।
UPSC context
GS पेपर III (बजट निर्माण); राजकोषीय सुदृढ़ीकरण (fiscal consolidation) और सरकारी उधार पर कानूनी सीमाओं की समझ का परीक्षण करता है।
राजकोषीय संघवाद
एक संघीय प्रणाली में सरकार के विभिन्न स्तरों (संघ, राज्य, स्थानीय) के बीच वित्तीय संबंध और शक्तियों/उत्तरदायित्वों का विभाजन।
UPSC context
GS Paper II (Governance); राजस्व जुटाने की शक्तियों और व्यय उत्तरदायित्वों के बीच संतुलन से संबंधित मुख्य विषय।
उपकर और अधिभार
केंद्र द्वारा विशिष्ट उद्देश्यों (जैसे- शिक्षा) के लिए लगाए गए विशिष्ट लेवी, जो विभाज्य पूल (divisible pool) का हिस्सा नहीं होते हैं और जिन्हें राज्यों के साथ साझा नहीं किया जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); टैक्स शेयरिंग की खामियों और राज्यों की राजस्व हिस्सेदारी पर उनके प्रभाव को रेखांकित करता है।
प्रारंभिक ट्रैप
केंद्र द्वारा एकत्रित सभी कर राजस्व, जिनमें उपकर और अधिभार भी शामिल हैं, राज्यों के साथ साझा किए जाने वाले विभाज्य पूल का हिस्सा हैं।
अनुच्छेद 271 के तहत, उपकर (cess) और अधिभार (surcharge) अनन्य रूप से संघ द्वारा अपने पास रखे जाते हैं और ये विभाज्य पूल (divisible pool) का हिस्सा नहीं होते हैं, जो इसे केंद्र-राज्य तनाव का एक प्रमुख बिंदु बनाता है।
संबंधित अवधारणाएँ
भारतीय संविधान के तहत करों के विभाज्य पूल (Divisible Pool of Taxes) में सटीक रूप से क्या शामिल है?
- अनुच्छेद 270: अनुच्छेद 270 इस पूल को परिभाषित करता है जिसमें व्यक्तिगत आयकर, कॉर्पोरेट टैक्स, CGST और सीमा शुल्क जैसे प्रमुख केंद्रीय कर शामिल हैं।
- संवैधानिक अपवर्जन: अनुच्छेद 271 स्पष्ट रूप से उपकर, अधिभार और कर संग्रह की प्रशासनिक लागत को राज्यों के साथ साझा किए जाने से बाहर रखता है।
- वितरण तंत्र: लंबवत और क्षैतिज वितरण का सटीक सूत्र हर पांच साल में वित्त आयोग (अनुच्छेद 280) द्वारा निर्धारित किया जाता है।
पूंजीगत व्यय (Capex) गुणक क्या है और यह राजकोषीय रूप से महत्वपूर्ण क्यों है?
- परिभाषा एवं मूल्य: यह सरकारी पूंजीगत व्यय में वृद्धि के परिणामस्वरूप GDP में होने वाले परिवर्तन को मापता है। RBI के अनुमान भारत के कैपेक्स मल्टीप्लायर को 2.45 और 3.0 के बीच रखते हैं।
- बनाम राजस्व व्यय: राजस्व व्यय (वेतन, सब्सिडी) का मल्टीप्लायर 1 से कम (~0.99) होता है, जिसका अर्थ है कि capex की तुलना में यह प्रति रुपया खर्च पर कम आर्थिक विकास को प्रोत्साहित करता है।
- कटौती का प्रभाव: जब कर कटौती से राजकोषीय गुंजाइश (fiscal space) कम हो जाती है, तो सरकारें अक्सर बजट को संतुलित करने के लिए पूंजीगत व्यय (capex) में कटौती करती हैं, जिससे अनजाने में दीर्घकालिक व्यापक आर्थिक विकास को नुकसान पहुँचता है।
अंतर-विषय पैटर्न
16वें वित्त आयोग की वार्ताएं
बढ़ते उपकर (cess) के कारण प्रभावी हस्तांतरण के कम होने (जो 41% के अधिदेश के बावजूद वर्तमान में ~30-32% है) को लेकर जारी बहस, नवनियुक्त 16वें वित्त आयोग की वार्ताओं और अंतिम सिफारिशों पर प्रमुखता से हावी रहेगी।
कर व्यय बनाम FRBM लक्ष्य
निजी निवेश को प्रोत्साहित करने के लिए करों में कटौती को "राजस्व की हानि" (revenue foregone) के रूप में वर्गीकृत किया जाता है। FRBM राजकोषीय घाटे के लक्ष्यों को पूरा करने के लिए, सरकार अक्सर पूंजीगत व्यय (capital spending) में कटौती का सहारा लेती है, जो इच्छित विकास गुणक (growth multiplier) के प्रभाव को बेअसर कर देता है।

16वें FC के तहत कॉर्पोरेट टैक्स कटौती, बढ़ते उपकर (cesses) और राज्यों को होने वाले प्रभावी हस्तांतरण (devolution) में कमी को जोड़ने वाले एक प्रश्न की 2026 की Mains परीक्षा में अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2013MainsGS3
What is the meaning of the term 'tax expenditure'? Taking housing sector as an example, discuss how it influences the budgetary policies of the government.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
