उधार सीमा और अनुदान पर राजकोषीय संघवाद का संघर्ष
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख UPSC अभ्यर्थियों के लिए केंद्र-राज्य वित्तीय संबंधों में चल रहे तनाव पर एक महत्वपूर्ण केस स्टडी के रूप में कार्य करता है, जो राजकोषीय संघवाद (fiscal federalism), GST परिषद की भूमिका, अनुच्छेद 293(3) के तहत सशर्त ऋण और केंद्रीय अनुदानों को रोके जाने से जुड़े मुद्दों पर प्रकाश डालता है। ऐसे वास्तविक उदाहरण संघीय संरचना और राज्य वित्त पर GS पेपर 2 और 3 के उत्तरों के लिए अत्यधिक प्रासंगिक हैं।
सारांश
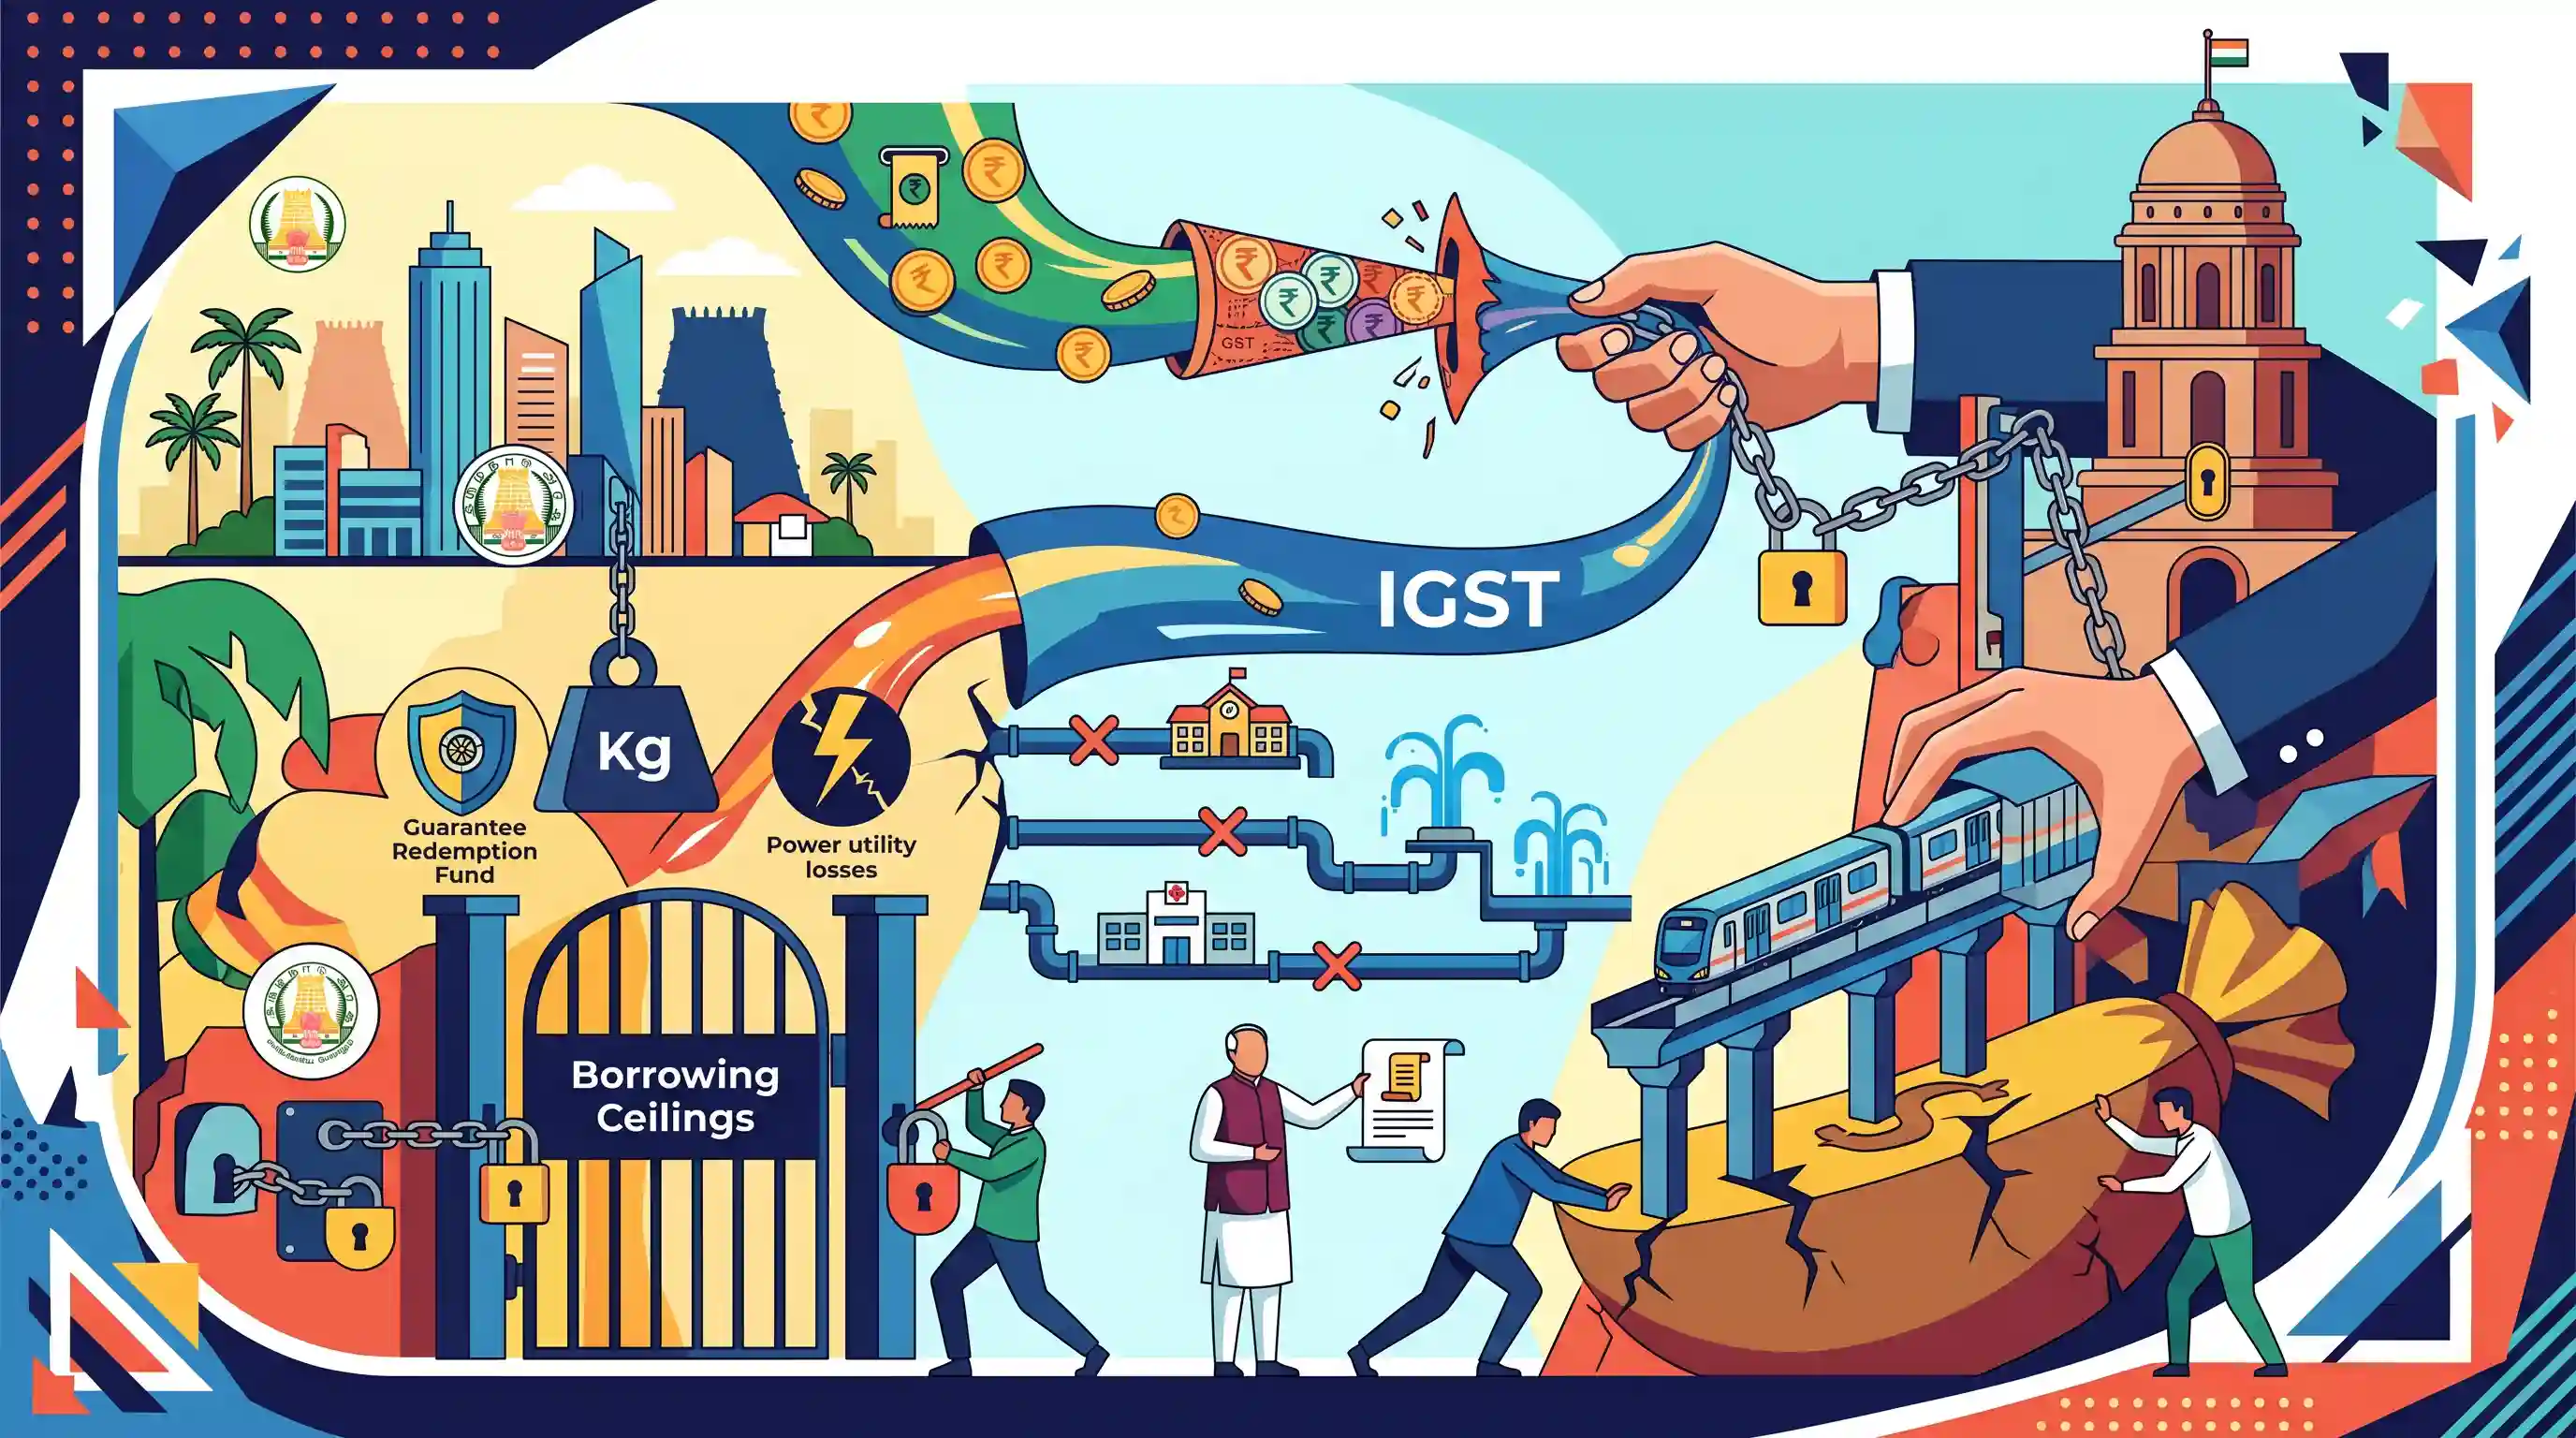
तमिलनाडु के वित्त मंत्री थंगम थेनारासु ने 2026-27 के लिए अंतरिम बजट पेश किया, जिसमें उन्होंने राज्य में वित्तीय संकट पैदा करने के लिए केंद्र सरकार की कड़ी आलोचना की। उन्होंने केंद्र-राज्य वित्तीय संबंधों में टकराव के कई उदाहरणों को रेखांकित किया, जिसमें GST युक्तिकरण (rationalizations) के कारण राजस्व में कमी और RBI द्वारा सीधे IGST कटौती शामिल है। मंत्री ने केंद्र द्वारा उधार लेने की सीमा (borrowing ceilings) बनाए रखने की शर्तों के रूप में—जैसे कि गारंटी मोचन कोष (Guarantee Redemption Fund) और राज्य बिजली उपयोगिता के लिए घाटे की फंडिंग—जैसे गैर-बजटीय वित्तीय प्रावधानों को अनिवार्य करने के लिए अनुच्छेद 293(3) की शक्तियों के उपयोग पर प्रकाश डाला। इसके अतिरिक्त, केंद्र प्रायोजित योजनाओं (Centrally Sponsored Schemes) और वित्त आयोग के अनुदानों को रोकना, साथ ही चेन्नई मेट्रो चरण-II के खर्चों को राज्य के ऋण प्रोफाइल पर डालना, तमिलनाडु के राजकोषीय संघवाद (fiscal federalism) और स्वायत्तता के लिए प्रमुख चुनौतियों के रूप में उद्धृत किया गया।
मुख्य बिंदु
- तमिलनाडु का अंतरिम बजट 2026-27 वित्त मंत्री थंगम थेनारासु के इन आरोपों के बीच पेश किया गया कि केंद्र सरकार राज्य में 'कृत्रिम रूप से' वित्तीय संकट पैदा कर रही है।
- राज्य को बिना परामर्श के किए गए GST दर युक्तिकरण (₹9,600 करोड़ का नुकसान) और केंद्र द्वारा RBI से ₹1,709 करोड़ के IGST सेटलमेंट की सीधी कटौती के कारण राजस्व में भारी कमी का सामना करना पड़ा।
- अनुच्छेद 293(3) के तहत, केंद्र ने गारंटी रिडेम्पशन फंड में ₹3,087 करोड़ के गैर-बजटीय योगदान को अनिवार्य कर दिया और अपनी ऋण सीमा (borrowing ceilings) को बनाए रखने के लिए राज्य को राज्य विद्युत उपयोगिता के ₹16,290 करोड़ के घाटे को वहन करने के लिए मजबूर किया।
- राज्य ने समग्र शिक्षा योजना और जल जीवन मिशन सहित केंद्र प्रायोजित योजनाओं के तहत महत्वपूर्ण धनराशि से इनकार किए जाने और साथ ही वित्त आयोग के अनुदान (Finance Commission Grants) रोके जाने की सूचना दी।
- केंद्र की ओर से चेन्नई मेट्रो रेल चरण-II के लिए किए गए पूंजीगत व्यय को राज्य के बकाया ऋण के रूप में गिना गया, जिससे इसकी ऋण लेने की क्षमता सीमित हुई और इसके ऋण-जीएसडीपी (debt-to-GSDP) अनुपात पर प्रभाव पड़ा।
महत्वपूर्ण शब्द
संविधान का अनुच्छेद 293

एक संवैधानिक प्रावधान (भाग XII) जो राज्यों द्वारा ऋण लेने को विनियमित करता है। खंड (3) के तहत राज्यों के लिए नए ऋण प्राप्त करने हेतु केंद्र की सहमति प्राप्त करना अनिवार्य है यदि पिछले केंद्रीय ऋण बकाया हों, जो केंद्र को राजकोषीय शर्तें थोपने की अनुमति देता है।
UPSC context
GS पेपर II (राजव्यवस्था): केंद्र-राज्य संबंध। यह भारत के संघीय ढांचे में राजकोषीय स्वायत्तता बनाम केंद्रीय निगरानी की समझ का परीक्षण करता है।
वित्त आयोग
अनुच्छेद 280 के तहत स्थापित एक संवैधानिक निकाय, जिसका कार्य शुद्ध कर प्राप्तियों के लंबवत (vertical) और क्षैतिज (horizontal) वितरण की सिफारिश करना और राज्यों को सहायता अनुदान (grants-in-aid) प्रदान करने के सिद्धांतों को निर्धारित करना है।
UPSC context
GS पेपर II/III (राजव्यवस्था/अर्थव्यवस्था): संवैधानिक निकाय। यह राजकोषीय हस्तांतरण और संघवाद में वित्तीय असंतुलन को संतुलित करने के ज्ञान का परीक्षण करता है।
GST परिषद
एक संवैधानिक निकाय (अनुच्छेद 279A) जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जो GST दरों और सीमाओं (thresholds) पर सिफारिशें करता है और सहकारी संघवाद के एक मॉडल का प्रतिनिधित्व करता है।
UPSC context
GS पेपर II/III (संघवाद/अर्थव्यवस्था): शासन (Governance)। यह केंद्र और राज्यों के बीच साझा कर संप्रभुता और राजस्व-साझाकरण विवादों की समझ का मूल्यांकन करता है।
समग्र शिक्षा योजना
स्कूली शिक्षा (प्री-स्कूल से कक्षा XII तक) के लिए एक एकीकृत केंद्र प्रायोजित योजना (CSS)। वित्तपोषण आमतौर पर केंद्र और राज्यों के बीच 60:40 के अनुपात में साझा किया जाता है, जो अक्सर कार्यान्वयन की शर्तों के अधीन होता है।
UPSC context
GS पेपर II (सामाजिक न्याय/शिक्षा): कल्याण। केंद्रीय वित्त पोषण की शर्तों पर विवादों और राष्ट्रीय शिक्षा नीति के कार्यान्वयन के लिए प्रासंगिक।
गारंटी शोधन निधि (GRF)
RBI द्वारा प्रबंधित एक निधि जिसमें राज्यों को राज्य-गारंटीकृत ऋणों से उत्पन्न होने वाली आकस्मिक देनदारियों (contingent liabilities) को कवर करने के लिए संचय (अक्सर GSDP का 0.5%) का योगदान देना अनिवार्य होता है, जो उनकी शुद्ध ऋण सीमा (net borrowing ceilings) को प्रभावित करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था): सरकारी बजटिंग। आकस्मिक देनदारियों (contingent liabilities) और राज्य के राजकोषीय स्वास्थ्य पर रिजर्व मैंडेट्स के प्रभाव के ज्ञान का परीक्षण करता है।
जल जीवन मिशन (JJM)
एक प्रमुख केंद्र प्रायोजित योजना जिसका उद्देश्य कार्यात्मक घरेलू नल कनेक्शन (Functional Household Tap Connections) के माध्यम से प्रत्येक ग्रामीण परिवार को प्रति व्यक्ति प्रति दिन 55 लीटर पीने योग्य पानी प्रदान करना है।
UPSC context
GS पेपर II/III (शासन/बुनियादी ढांचा): कल्याण। बड़े पैमाने पर बुनियादी ढांचे के कार्यान्वयन और केंद्र-राज्य लागत-साझाकरण की गतिशीलता की समझ का परीक्षण करता है।
राजकोषीय संघवाद
एक संघीय व्यवस्था में संघ और राज्य सरकारों के बीच कराधान शक्तियों, व्यय उत्तरदायित्वों और राजस्व साझाकरण तंत्र के वितरण को नियंत्रित करने वाला वित्तीय ढांचा।
UPSC context
GS पेपर II/III (राजव्यवस्था/अर्थव्यवस्था): मुख्य विषय। भारतीय संघ में वित्तीय शक्ति और स्वायत्तता के संतुलन का परीक्षण करने वाली एक बुनियादी अवधारणा।
एकीकृत वस्तु एवं सेवा कर (IGST)
वस्तुओं और सेवाओं की अंतर-राज्यीय आपूर्ति पर लगाया जाने वाला कर, जो Union द्वारा एकत्र किया जाता है और GST काउंसिल की सिफारिशों के आधार पर Union और राज्यों के बीच विभाजित किया जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था): कराधान। अप्रत्यक्ष कर ढांचे और संघीय इकाइयों के बीच राजस्व वितरण की कार्यप्रणाली पर केंद्रित है।
प्रारंभिक ट्रैप
राज्यों को सभी परिस्थितियों में किसी भी बाजार उधारी के लिए केंद्र की सहमति की आवश्यकता होती है।
राज्यों को केवल तभी सहमति की आवश्यकता होती है यदि केंद्र का कोई ऋण या गारंटी बकाया हो। हालांकि व्यावहारिक रूप से आज यह सभी राज्यों के लिए सच है, लेकिन यह संवैधानिक रूप से सशर्त है, निरपेक्ष (absolute) नहीं।
संबंधित अवधारणाएँ
संविधान के तहत राज्यों द्वारा ऋण लेने (borrowing) को कैसे विनियमित किया जाता है?
- अनुच्छेद 293(1): राज्य भारत के राज्य क्षेत्र के भीतर अपनी संबंधित संचित निधियों की प्रतिभूति पर उधार ले सकते हैं।
- अनुच्छेद 293(3): यदि संघ से लिए गए किसी पिछले ऋण का कोई भी हिस्सा बकाया है, तो नए ऋणों के लिए केंद्र की अनुमति अनिवार्य है।
- अनुच्छेद 293(4): केंद्र ऐसी सहमति देते समय शर्तें लगा सकता है (जैसे कि, राज्य विद्युत उपयोगिताओं के घाटे को वहन करना अनिवार्य करना)।
गारंटी रिडेम्पशन फंड (GRF) क्या है?
- उद्देश्य: सरकारी गारंटियों से उत्पन्न होने वाली आकस्मिक देनदारियों को पूरा करने के लिए लोक लेखा (Public Account) में स्थापित एक आरक्षित तंत्र।
- प्रशासन: राज्य सरकारों की ओर से उनकी संचित निधियों (Consolidated Funds) के बाहर RBI द्वारा प्रशासित।
- उपयोगिता: राज्य RBI से स्पेशल ड्रॉइंग फैसिलिटी (SDF) का लाभ उठाने के लिए अपने GRF बैलेंस का उपयोग संपार्श्विक (collateral) के रूप में कर सकते हैं।
अंतर-विषय पैटर्न
शुद्ध ऋण सीमा और बिजली क्षेत्र के सुधार
केंद्र द्वारा अतिरिक्त उधारी की सीमा को बिजली क्षेत्र के सुधारों (UDAY) से जोड़ना राज्यों को DISCOM के घाटे को वहन करने के लिए मजबूर करता है, जिससे उनके ऋण-जीएसडीपी (debt-to-GSDP) आंकड़ों पर गंभीर प्रभाव पड़ता है और संघीय तनाव पैदा होता है।
GST ट्रांजिशन + ऑफ-बजट बोरोइंग नियम
GST क्षतिपूर्ति के युग की समाप्ति और केंद्र द्वारा बजट-बाहर के ऋणों (off-budget borrowings) को सीधे राज्य के ऋण के रूप में कड़ाई से गिनने के कारण राज्यों की राजकोषीय कार्य-क्षमता (fiscal maneuverability) गंभीर रूप से सीमित हो गई है।

अनुच्छेद 293 की शर्तों, गारंटी रिडेम्पशन फंड (Guarantee Redemption Fund) और राज्यों के उधार लेने की संवैधानिक सीमाओं पर प्रीलिम्स में एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
