तमिलनाडु सरकार की श्वेत पत्र ने राज्य के राजकोषीय संकट को उजागर किया
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह लेख भारतीय लोक वित्त (public finance) में एक महत्वपूर्ण समकालीन चुनौती को दर्शाता है: अत्यधिक औद्योगिकीकृत राज्यों की नाजुक वित्तीय स्थिति। यह समष्टि अर्थशास्त्र (macroeconomics) और शासन (governance) की बुनियादी अवधारणाओं को छूता है, जैसे कि ऋण स्थिरता (debt sustainability), ऋण-ब्याज चक्र (debt-interest spiral), प्रतिबद्ध बनाम पूंजीगत व्यय (committed vs. capital expenditure), संरचनात्मक घाटा (structural deficits), और राज्य की देनदारियों पर बिजली क्षेत्र का प्रभाव। इसके अलावा, यह वित्त आयोग के हस्तांतरण मानदंडों (devolution criteria) को लेकर दक्षिणी राज्यों और केंद्र सरकार के बीच बढ़ते तनाव का उदाहरण प्रस्तुत करता है, जो सहकारी और वित्तीय संघवाद (cooperative and fiscal federalism) में एक बड़ी बहस का विषय है।
सारांश
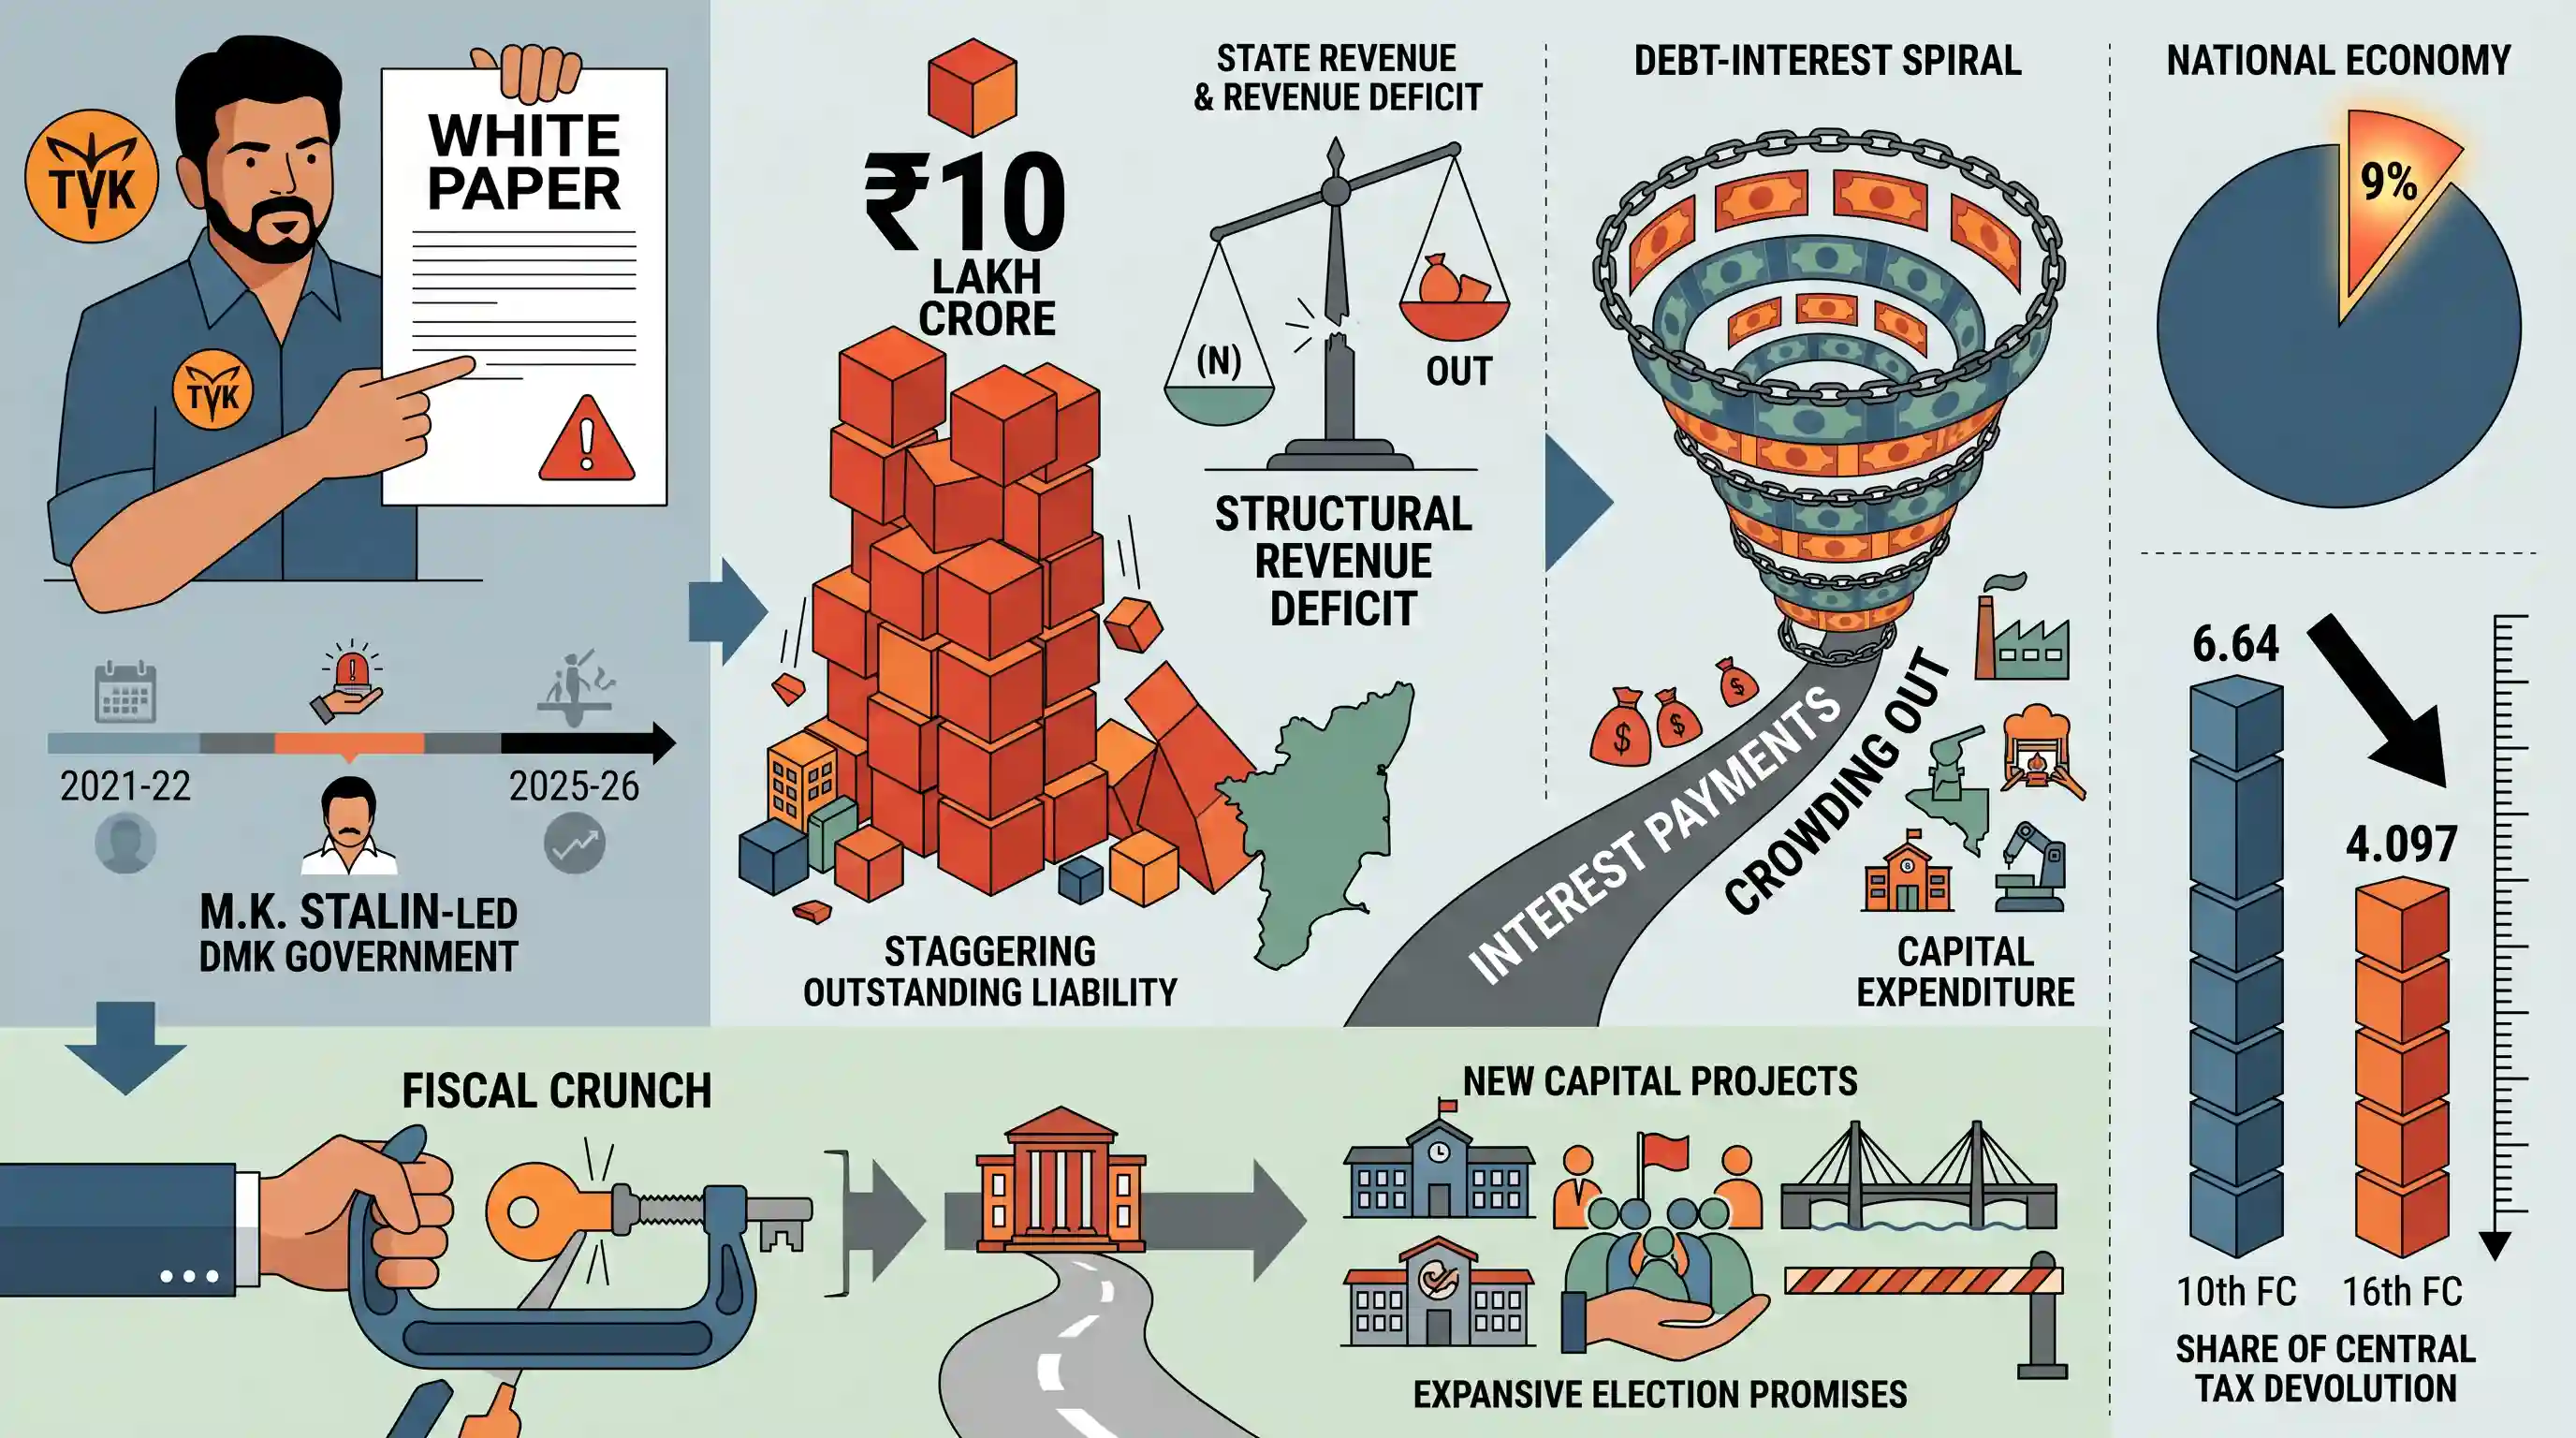
तमिलनाडु में नव-निर्वाचित सी. जोसेफ विजय के नेतृत्व वाली TVK सरकार ने राज्य की वित्तीय स्थिति पर एक व्यापक श्वेत पत्र जारी किया है, जिसमें एम.के. स्टालिन के नेतृत्व वाली पिछली DMK सरकार के तहत 2021-22 से 2025-26 तक की अवधि का विश्लेषण किया गया है। यह दस्तावेज तमिलनाडु की ₹10 लाख करोड़ की अत्यधिक बकाया देनदारियों, संरचनात्मक राजस्व घाटे और एक आसन्न 'ऋण-ब्याज चक्र' (debt-interest spiral) पर वित्तीय चिंताएं जताता है, जो पूंजीगत व्यय को बाधित कर रहा है। इसमें राजकोषीय संघवाद पर गंभीर दबावों को रेखांकित किया गया है, और यह नोट किया गया है कि राष्ट्रीय अर्थव्यवस्था में 9% का योगदान देने के बावजूद, केंद्रीय कर हस्तांतरण में राज्य की हिस्सेदारी 6.64% (10वें वित्त आयोग) से घटकर 4.097% (16वें वित्त आयोग) हो गई है। यह वित्तीय संकट नई सरकार के पास पूंजीगत परियोजनाओं को वित्तपोषित करने या अपने व्यापक चुनावी वादों को लागू करने के लिए बहुत कम अवसर छोड़ता है।
मुख्य बिंदु
- कोविड के बाद तमिलनाडु की बकाया देनदारियां 14.3% की CAGR से बढ़ी हैं, जो 2020-21 में ₹5.13 लाख करोड़ (GSDP का 28.7%) से बढ़कर 2025-26 में ₹10 लाख करोड़ (GSDP का 28.3%) हो गईं। ₹1.29 लाख के प्रति-व्यक्ति स्तर पर, तमिलनाडु का कर्ज समान स्तर के अन्य औद्योगिक राज्यों में सबसे अधिक है।
- राज्य एक खतरनाक 'ऋण-ब्याज चक्र' (debt-interest spiral) में प्रवेश कर रहा है, जिसमें नए ऋणों का उपयोग तेजी से मौजूदा ऋण पर ब्याज चुकाने के लिए किया जा रहा है। ब्याज भुगतान कुल राजस्व प्राप्तियों का लगभग एक-चौथाई (2026-27 में 22.8%) हिस्सा खा जाता है, और 2028-29 तक इसके ₹1 लाख करोड़ को पार करने का अनुमान है।
- ब्याज भुगतान लगातार पूंजीगत व्यय से अधिक रहा है (2026-27 के अंतरिम बजट में ₹19,000 करोड़ अधिक), जिसने सार्वजनिक बुनियादी ढांचे (पब्लिक इंफ्रास्ट्रक्चर) के निवेश को प्रभावित (क्राउडिंग आउट) किया है। प्रतिबद्ध व्यय (वेतन, पेंशन और ब्याज) 2025-26 में कुल राजस्व प्राप्तियों का 64.4% है, जो विकासात्मक कार्यों पर विवेकाधीन खर्च (डिस्क्रीशनरी स्पेंडिंग) को गंभीर रूप से सीमित करता है।
- राज्य में संरचनात्मक राजस्व घाटा (structural revenue deficit) बना हुआ है जो 2013-14 से लगातार जारी है। इसका राजस्व-से-GDP अनुपात (revenue-to-GDP ratio) 2021-22 के 10.01% से घटकर 2025-26 में 8.32% हो गया है, और GSDP के हिस्से के रूप में इसका अपना कर राजस्व (own tax revenue) 5.93% से गिरकर 5.45% हो गया है, जो वित्तीय आत्मनिर्भरता में गिरावट को दर्शाता है।
- घाटे में चल रहे राज्य के सार्वजनिक क्षेत्र के उपक्रम (SPSUs), मुख्य रूप से बिजली क्षेत्र (TANGEDCO) में, मार्च 2026 तक राज्य की कुल बकाया देनदारियों का 14% (₹1.42 लाख करोड़) हिस्सा हैं।
- श्वेत पत्र वित्तीय संघवाद में ऊर्ध्वाधर (vertical) और क्षैतिज (horizontal) असंतुलन को उजागर करता है, और इस बात की ओर इशारा करता है कि केंद्रीय करों में तमिलनाडु की हिस्सेदारी में 38% की कमी आई है—जो कि 10वें वित्त आयोग के 6.64% से घटकर 16वें वित्त आयोग में 4.097% हो गई है। राज्य का तर्क है कि जहां वह राष्ट्रीय GDP में 9% से अधिक का योगदान देता है और देश की आबादी में उसकी हिस्सेदारी 6% है, वहीं केंद्रीय कर हस्तांतरण में उसे केवल 4% हिस्सा प्राप्त होता है।
महत्वपूर्ण शब्द
तमिलनाडु राजकोषीय उत्तरदायित्व अधिनियम (TNFRA)

राजकोषीय अनुशासन को मजबूत करने के लिए 2003 में अधिनियमित राज्य कानून, जो बाध्यकारी लक्ष्य निर्धारित करता है, जिसमें GSDP का 3% राजकोषीय घाटा सीमा शामिल है और राजस्व घाटे को समाप्त करने का प्रयास करता है।
UPSC context
GS Paper III (सरकारी बजट/राजकोषीय नीति); यह राज्य-स्तरीय वैधानिक ढांचे और ऋण सुदृढ़ीकरण (debt consolidation) के ज्ञान का परीक्षण करता है।
वित्त आयोग
एक संवैधानिक निकाय (अनुच्छेद 280) जो केंद्र और राज्यों के बीच कर राजस्व के विभाजन और राज्यों के बीच इसे साझा करने के सूत्र की सिफारिश करता है।
UPSC context
GS Paper II (संवैधानिक निकाय/संघवाद); यह वित्तीय हस्तांतरण मानदंडों और केंद्र-राज्य वित्तीय संबंधों की समझ का परीक्षण करता है।
TANGEDCO (तमिलनाडु जनरेशन एंड डिस्ट्रीब्यूशन कॉर्पोरेशन)
तमिलनाडु में बिजली उत्पादन और वितरण के लिए जिम्मेदार राज्य के स्वामित्व वाली उपयोगिता (utility), जिसका भारी कर्ज और परिचालन घाटा राज्य के बजट को काफी प्रभावित करता है।
UPSC context
GS Paper III (Infrastructure: Energy/Power Reforms); यह DISCOM के वित्तीय संकट और सार्वजनिक क्षेत्र के ऋण की चुनौतियों की समझ का परीक्षण करता है।
TVK (तमिलगा वेत्री कज़गम)
तमिलनाडु में २०२४ में अभिनेता से नेता बने सी. जोसेफ विजय द्वारा स्थापित एक क्षेत्रीय राजनीतिक दल, जिसने २०२६ के विधानसभा चुनावों में जीत हासिल की।
UPSC context
GS Paper II (राजनीतिक दल); भारतीय राज्यों में चुनावी गतिशीलता, दलीय व्यवस्था और राजनीतिक संक्रमण (पॉलिटिकल ट्रांज़िशन) की समझ का परीक्षण करता है।
DMK (द्रविड़ मुनेत्र कड़गम)
द्रविड़ विचारधारा, सामाजिक न्याय और संघवाद पर स्थापित तमिलनाडु का एक प्रमुख क्षेत्रीय राजनीतिक दल, जिसने 2021 से 2026 तक राज्य पर शासन किया।
UPSC context
GS Paper II (संघवाद/क्षेत्रीय दल); यह भारत के संघीय ढांचे में क्षेत्रवाद और उसके सामाजिक-राजनीतिक प्रभाव की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
वित्त आयोग के पास सभी उपकरों (cesses) और अधिभारों (surcharges) को विभाज्य कर पूल (divisible tax pool) में शामिल करने को अनिवार्य करने का संवैधानिक अधिकार है।
अनुच्छेद 270 के तहत, उपकरों (cesses) और अधिभारों (surcharges) को संवैधानिक रूप से विभाज्य पूल (divisible pool) से बाहर रखा गया है। वित्त आयोग इनके समावेश को अनिवार्य नहीं कर सकता है; इसके लिए संविधान संशोधन की आवश्यकता होगी।
संबंधित अवधारणाएँ
संविधान के अनुच्छेद 270 के तहत करों के 'विभाज्य पूल' (divisible pool) में क्या शामिल होता है?
- अनुच्छेद 270 का दायरा: इसमें अनुच्छेद 268, 269 में स्पष्ट रूप से उल्लिखित करों और शुल्कों तथा विशिष्ट उपकरों (cesses)/अधिभारों (surcharges) को छोड़कर, सभी केंद्रीय कर और शुल्क शामिल हैं।
- सेस (उपकर) का अपवर्जन: विशिष्ट उद्देश्यों के लिए निर्धारित अधिभार (अनुच्छेद 271) और उपकर (cesses) को इस पूल से बाहर रखा जाता है, जो पूरी तरह से केंद्र के पास ही रहते हैं।
- 80वां संशोधन: संशोधित अनुच्छेद 270 के तहत सभी केंद्रीय करों और शुल्कों से प्राप्त शुद्ध आय को राज्यों के साथ साझा करने की व्यवस्था की गई, जिससे वर्तमान पूल प्रणाली (pool system) स्थापित हुई।
N.K. सिंह FRBM समिति ने राज्यों के लिए राजकोषीय ऋण की क्या सीमाएं तय करने की सिफारिश की थी?
- ऋण-से-GSDP सीमा: व्यक्तिगत राज्यों के लिए ऋण-से-GSDP (debt-to-GSDP) अनुपात की 20% की सख्त सीमा की सिफारिश की, जो कि 60% की कुल राष्ट्रीय सीमा के भीतर हो।
- राजकोषीय घाटा लक्ष्य: राज्यों के लिए संरचनात्मक ऋण संचय (structural debt accumulation) को रोकने के लिए GSDP के 3% की राजकोषीय घाटा सीमा को अनिवार्य किया।
- राजकोषीय परिषद (Fiscal Council): अनुपालन की निगरानी करने, स्वतंत्र विकास पूर्वानुमान प्रदान करने और बजट-बाहर की देनदारियों (off-budget liabilities) पर नज़र रखने के लिए एक स्वायत्त वित्तीय परिषद (Fiscal Council) का प्रस्ताव रखा गया।
अंतर-विषय पैटर्न
जनसांख्यिकीय संक्रमण बनाम क्षैतिज हस्तांतरण (Horizontal devolution)
दक्षिणी राज्यों द्वारा जनसांख्यिकीय नियंत्रण के सफल प्रयासों ने उनकी सापेक्ष जनसंख्या हिस्सेदारी को कम कर दिया है, जिसके कारण उनके बेहतर सामाजिक-आर्थिक प्रदर्शन के बावजूद क्षैतिज हस्तांतरण (horizontal devolution) फॉर्मूले के तहत उन्हें नुकसान उठाना पड़ रहा है।
DISCOM बेलआउट और राज्य FRBM सीमाएं
घाटे में चल रहे राज्य के बिजली उपयोगिताओं (power utilities) की ऑफ-बजट देनदारियां अंततः सीधे राज्य के बैलेंस शीट पर आ जाती हैं, जिससे राज्य की FRBM ऋण-से-GSDP (debt-to-GSDP) सीमा का उल्लंघन होता है।

16वें वित्त आयोग के मानदंड, अनुच्छेद 270 के तहत उपकर (cesses), और राज्यों के FRBM लक्ष्य वर्ष 2026 के GS-3 मुख्य परीक्षा के एक प्रमुख प्रश्न के रूप में शामिल होने की अत्यधिक संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2018PrelimsGS1
Consider the following statements: 1. The Fiscal Responsibility and Budget Management (FRBM) Review Committee Report has recommended a debt to GDP ratio of 60% for the general (combined) government by 2023, comprising 40% for the Central Government and 20% for the State Governments. 2. The Central Government has domestic liabilities of 21% of GDP as compared to that of 49% of GDP of the State Governments. 3. As per the Constitution of India, it is mandatory for a State to take the Central Government's consent for raising any loan if the former owes any outstanding liabilities to the latter. Which of the statements given above is/are correct?
