वित्तीय समावेशन में डिजिटल डिवाइड और बहिष्करण के जोखिम
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
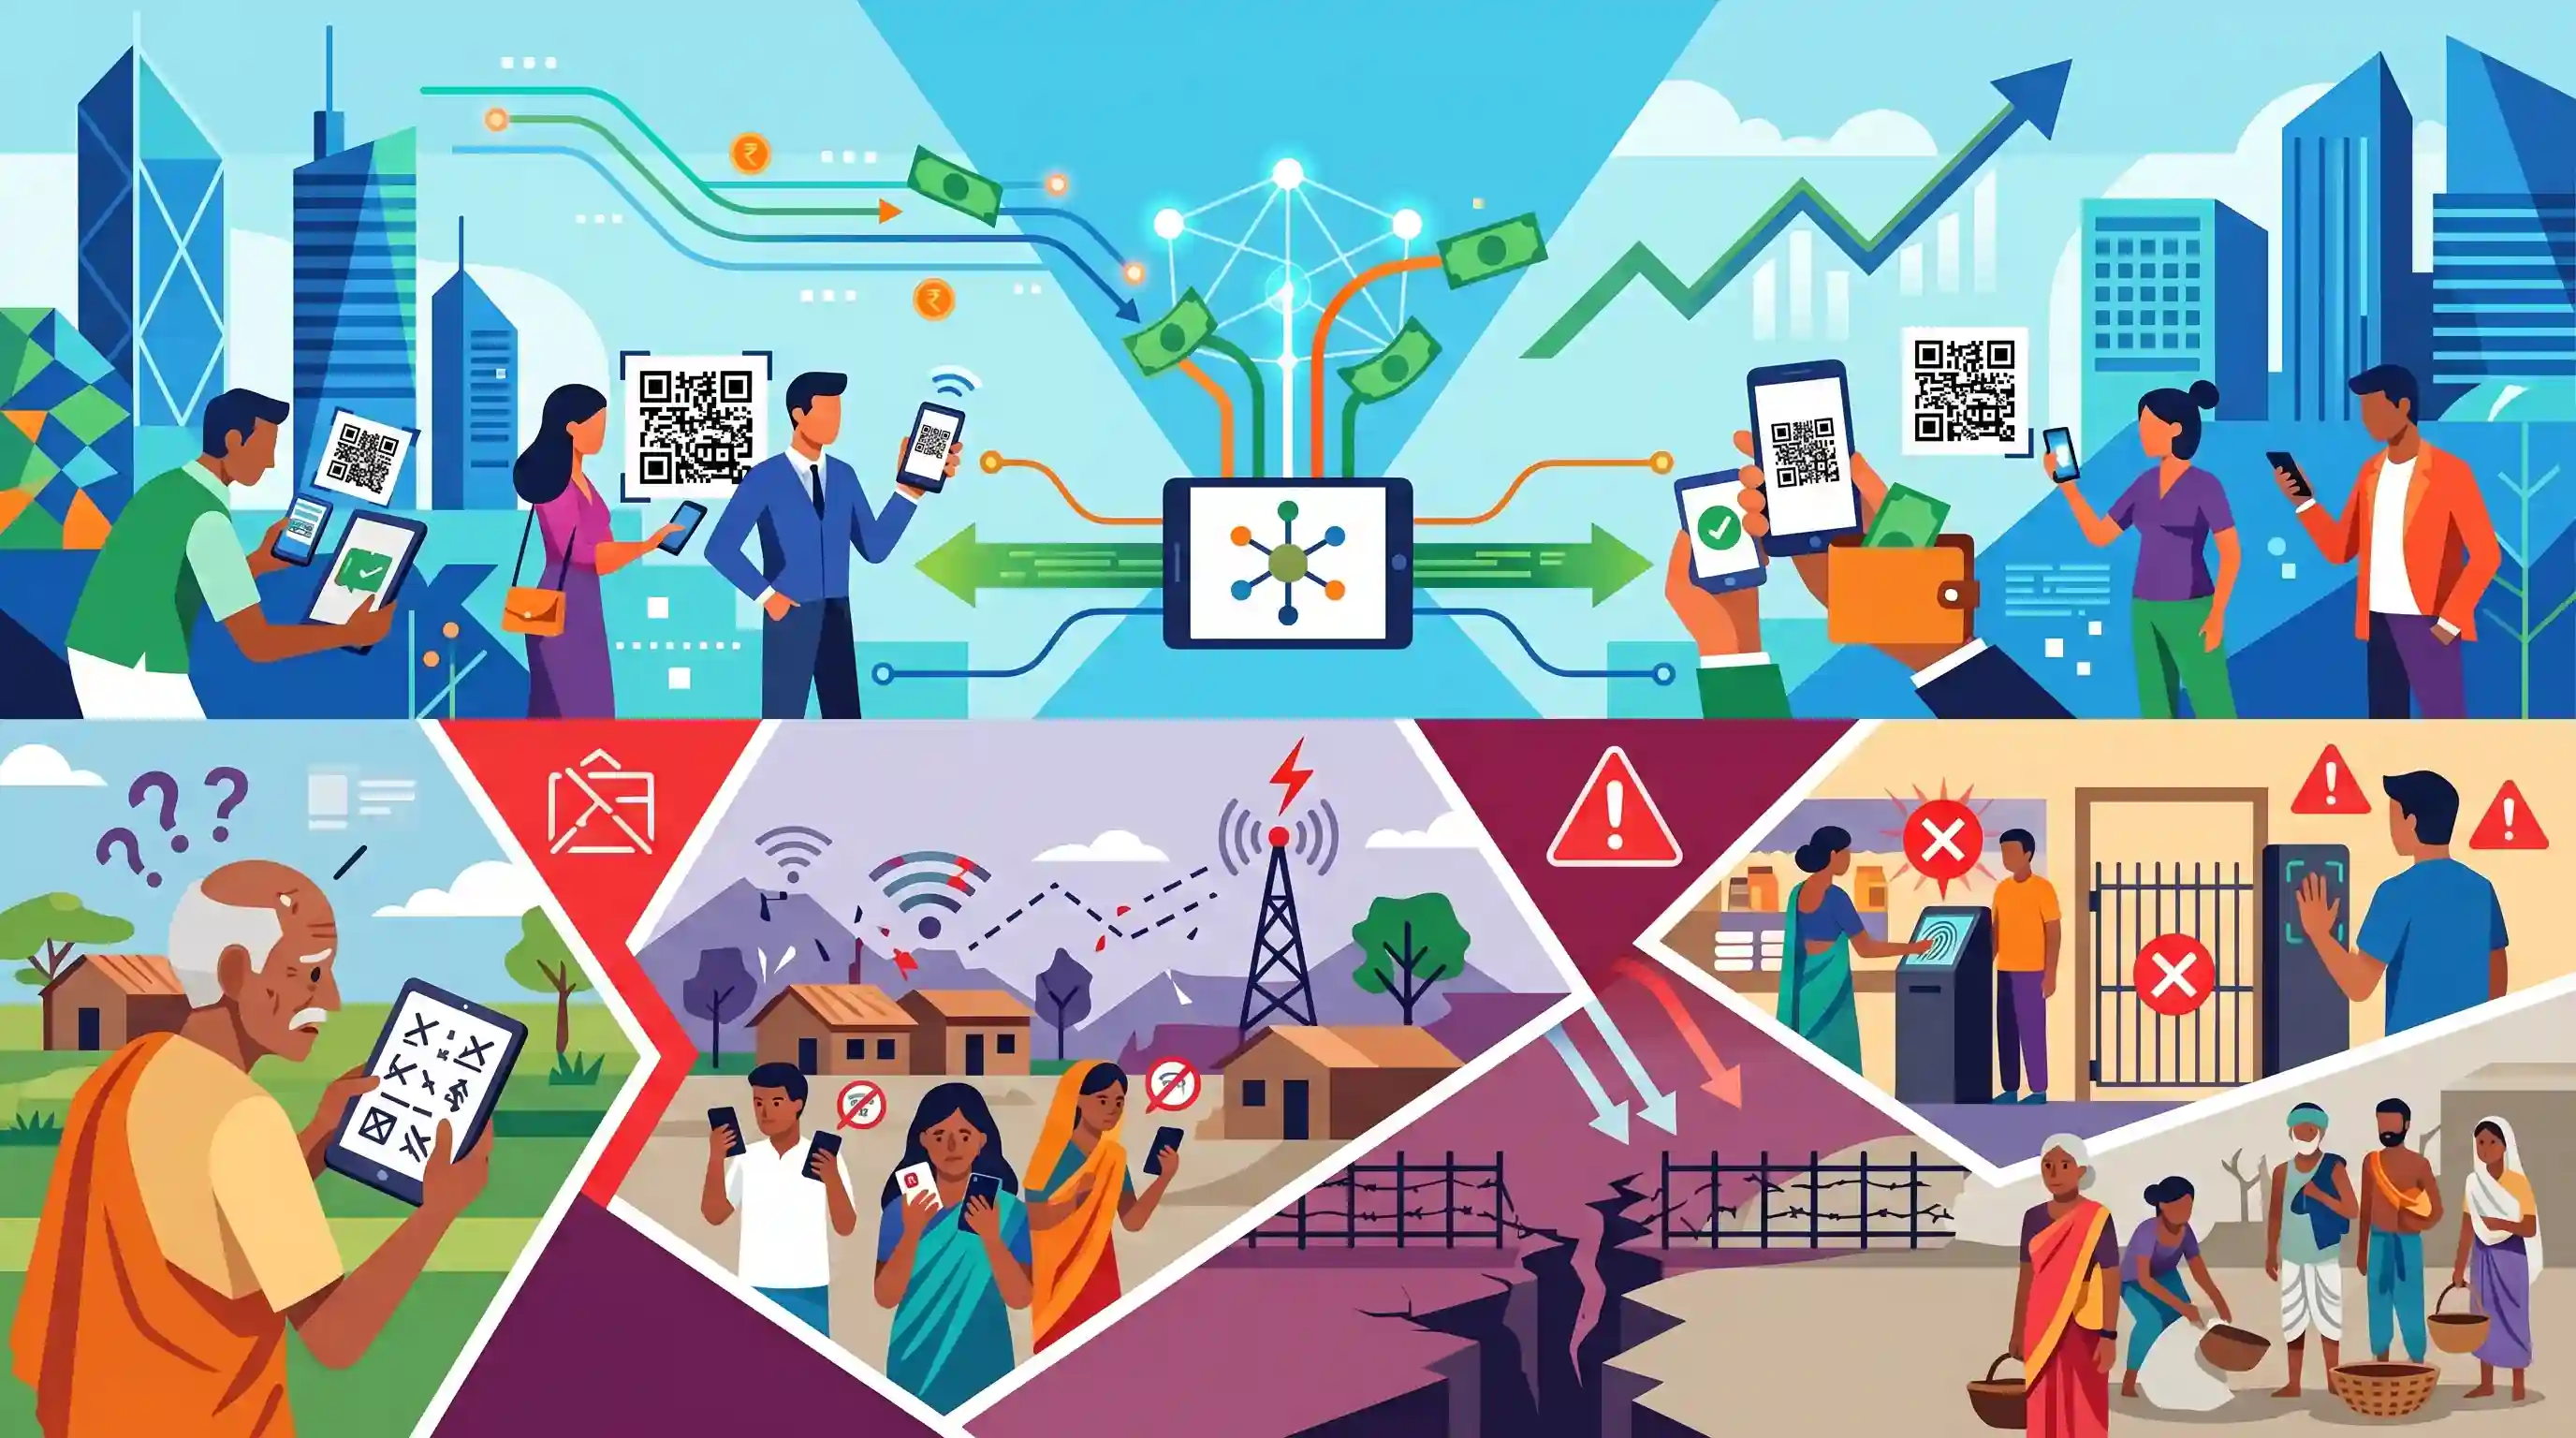
UPSC अक्सर सरकारी योजनाओं के आलोचनात्मक मूल्यांकन का परीक्षण करता है। यह लेख भारत की डिजिटल भुगतान क्रांति (UPI, JAM ट्रिनिटी) की सफलता के विमर्श (narrative) के विरुद्ध महत्वपूर्ण तर्क प्रदान करता है, जो डिजिटल विभाजन और तकनीक-जनित बहिष्करण की जमीनी हकीकतों को उजागर करता है—यह GS2 (सामाजिक न्याय/ई-गवर्नेंस) और GS3 (समावेशी विकास) में संतुलित Mains उत्तर लिखने के लिए आवश्यक है।
सारांश
यह लेख भारत के तीव्र डिजिटल वित्तीय समावेशन अभियान के विरोधाभास पर प्रकाश डालता है, जिसमें यह उल्लेख किया गया है कि UPI, डिजिटल भुगतान और आधार-सक्षम सेवाओं जैसी प्रौद्योगिकियों की ओर आक्रामक झुकाव अक्सर हाशिए पर रहने वाली आबादी को इस प्रक्रिया से बाहर कर देता है। हालांकि 'स्वाइप और टैप' संस्कृति ने अर्थव्यवस्था का आधुनिकीकरण किया है, लेकिन डिजिटल विभाजन, खराब इंटरनेट कनेक्टिविटी, डिजिटल निरक्षरता और बायोमेट्रिक ऑथेंटिकेशन में तकनीकी खामियों जैसी संरचनात्मक बाधाएं वंचित वर्गों के वित्तीय और सामाजिक बहिष्कार का कारण बनती हैं। यह लेख तर्क देता है कि वास्तविक वित्तीय समावेशन के लिए इन प्रणालीगत कमियों को दूर करने और प्रौद्योगिकी को एक रामबाण के रूप में देखने के बजाय उपयोगकर्ता-केंद्रित नीतियों को अपनाने की आवश्यकता है।
मुख्य बिंदु
- UPI और आधार-सक्षम भुगतान जैसे उपकरणों के माध्यम से डिजिटल अर्थव्यवस्था की ओर भारत का तीव्र संक्रमण, हाशिए पर रहने वाले समुदायों के लिए प्रणालीगत बहिष्करण (systemic exclusion) का एक महत्वपूर्ण जोखिम उत्पन्न करता है।
- ग्रामीण क्षेत्रों में स्मार्टफोन के स्वामित्व की कमी, खराब इंटरनेट कनेक्टिविटी और डिजिटल निरक्षरता जैसी विशेषताओं वाला निरंतर डिजिटल विभाजन, वास्तविक वित्तीय समावेशन के मार्ग में बाधा उत्पन्न करता है।
- कल्याणकारी सेवाओं के वितरण (DBT) में बायोमेट्रिक प्रमाणीकरण और तकनीकी बैक-एंड पर अत्यधिक निर्भरता अक्सर तकनीकी खामियों या फिंगरप्रिंट मिसमैच के कारण आवश्यक सेवाओं से वंचित होने का कारण बनती है।
- वित्तीय डिजिटलीकरण का अभियान मौजूदा सामाजिक-आर्थिक असमानताओं को और गहरा न करे, यह सुनिश्चित करने के लिए विशुद्ध रूप से तकनीक-केंद्रित पूर्वाग्रह के बजाय उपयोगकर्ता-केंद्रित दृष्टिकोण आवश्यक है।
महत्वपूर्ण शब्द
प्रधानमंत्री जन-धन योजना (PMJDY)

बैंकिंग सुविधाओं से वंचित लोगों को सार्वभौमिक बैंकिंग पहुंच प्रदान करने वाला राष्ट्रीय मिशन, जिसमें जीरो-बैलेंस बचत खाते, ऋण, बीमा और पेंशन शामिल हैं।
UPSC context
GS पेपर III (समावेशी विकास); वित्तीय समावेशन के लिए बुनियादी ढांचे और JAM ट्रिनिटी के ज्ञान का परीक्षण करता है।
यूनिफाइड पेमेंट्स इंटरफेस (UPI)
रियल-टाइम, मोबाइल-आधारित भुगतान प्रणाली जो एक विशिष्ट पहचानकर्ता (Virtual Payment Address) का उपयोग करके तत्काल अंतर-बैंक फंड ट्रांसफर को सक्षम बनाती है।
UPSC context
GS पेपर III (अर्थव्यवस्था); डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) और अर्थव्यवस्था के औपचारिकरण को समझने के लिए महत्वपूर्ण।
आधार
बायोमेट्रिक डेटा से जुड़ी 12-अंकों वाली एक विशिष्ट पहचान संख्या, जिसका उपयोग विभिन्न सरकारी और वित्तीय सेवाओं तक पहुँच प्राप्त करने हेतु पहचान के प्रमाण के रूप में किया जाता है।
UPSC context
GS Paper II (गवर्नेंस); कल्याणकारी वितरण, बायोमेट्रिक प्रमाणीकरण की चुनौतियों और डिजिटल बहिष्करण के जोखिमों के विश्लेषण के लिए प्रासंगिक।
प्रत्यक्ष लाभ हस्तांतरण (DBT)
सरकारी सब्सिडी और कल्याणकारी लाभों को सीधे लाभार्थियों के बैंक खातों में स्थानांतरित करने की प्रणाली ताकि लीकेज को कम किया जा सके और बिचौलियों को समाप्त किया जा सके।
UPSC context
GS पेपर II (कल्याणकारी योजनाएं); सार्वजनिक सेवाओं के अंतिम छोर तक वितरण (last-mile delivery) में पारदर्शिता और दक्षता के मूल्यांकन के लिए महत्वपूर्ण।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
भारत में रिटेल भुगतान और निपटान प्रणालियों के संचालन और प्रबंधन के लिए RBI और IBA द्वारा स्थापित एक अंब्रेला संगठन।
UPSC context
GS पेपर III (अर्थव्यवस्था); UPI जैसे भारत के डिजिटल भुगतान नवाचारों के पीछे के संस्थागत वास्तुकार (institutional architect) के ज्ञान का परीक्षण करता है।
भारतीय रिजर्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय जो मौद्रिक नीति, बैंकिंग पर्यवेक्षण और वित्तीय समावेशन के लिए राष्ट्रीय रणनीतियाँ तैयार करने के लिए उत्तरदायी है।
UPSC context
GS पेपर III (अर्थव्यवस्था); भारत की वित्तीय प्रणाली और मौद्रिक स्थिरता के संरचनात्मक ढांचे को समझने के लिए आधारभूत।
प्रारंभिक ट्रैप
RBI का वित्तीय समावेशन सूचकांक (FI-Index), वित्तीय समावेशन की प्रगति को मापने के लिए 2017-18 को आधार वर्ष के रूप में उपयोग करता है।
FI-Index का कोई आधार वर्ष नहीं है। यह 0 से 100 के बीच का एक संचयी स्कोर है जो वित्तीय समावेशन के वर्तमान स्तर को दर्शाता है।
संबंधित अवधारणाएँ
RBI के वित्तीय समावेशन सूचकांक (FI-Index) के घटक क्या हैं?
- पहुँच (35%): भौतिक और डिजिटल बुनियादी ढांचे की उपलब्धता को मापता है, जिसमें बैंकिंग आउटलेट और डिजिटल एक्सेस पॉइंट्स शामिल हैं।
- उपयोग (45%): यह केवल खाता स्वामित्व से आगे बढ़कर वित्तीय सेवाओं, बचत और ऋण के सक्रिय उपयोग को दर्शाता है।
- गुणवत्ता (20%): वित्तीय साक्षरता, उपभोक्ता संरक्षण, असमानताओं और शिकायत निवारण तंत्रों का मूल्यांकन करता है।
प्रत्यक्ष लाभ हस्तांतरण (Direct Benefit Transfers) में 'Type I' और 'Type II' त्रुटियाँ कैसे लागू होती हैं?
- बहिष्करण त्रुटि (टाइप I): जब पात्र लाभार्थियों को उनके उचित हक से वंचित कर दिया जाता है (जैसे कि फिंगरप्रिंट मिसमैच या नेटवर्क विफलता के कारण)।
- समावेशन त्रुटि (टाइप II): जब अपात्र व्यक्ति या "घोस्ट बेनेफिशियरी" अनुचित रूप से कल्याणकारी लाभ प्राप्त करते हैं।
- शासन पर प्रभाव: जहाँ JAM त्रय (JAM trinity) समावेशन त्रुटियों (Inclusion Errors - लीकेज) को महत्वपूर्ण रूप से कम करती है, वहीं आलोचकों का तर्क है कि इसने अनजाने में हाशिए पर रहने वाले समूहों के बीच वंचन त्रुटियों (Exclusion Errors) को बढ़ा दिया है।
अंतर-विषय पैटर्न
DPI बनाम जीवन का अधिकार (अनुच्छेद 21)
आधार बायोमेट्रिक खामियों के कारण PDS राशन से वंचित किया जाना, ई-गवर्नेंस बुनियादी ढांचे को सीधे भोजन के अधिकार (Right to Food) से जोड़ता है, जो अनुच्छेद 21 का एक घटक है (जिसे पुट्टास्वामी निर्णय की शर्तों द्वारा रेखांकित किया गया है)।
CBDC की ऑफलाइन क्षमताएं और वित्तीय समावेशन
ग्रामीण क्षेत्रों में खराब इंटरनेट बुनियादी ढांचे के कारण होने वाला वित्तीय अपवर्जन, भारत की सेंट्रल बैंक डिजिटल करेंसी (e-Rupee) में ऑफलाइन कार्यात्मकताओं (offline functionalities) को विकसित करने के पक्ष को मजबूत करता है।

Mains GS2 में एक ऐसे प्रश्न की अपेक्षा करें जो विश्लेषण करता हो कि क्या भारत का डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) केवल कल्याणकारी 'समावेशन त्रुटियों' (inclusion errors) को व्यवस्थित 'बहिष्करण त्रुटियों' (exclusion errors) से प्रतिस्थापित कर रहा है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2021MainsGS2
Has digital illiteracy, particularly in rural areas, coupled with lack of Information and Communication Technology (ICT) accessibility hindered socio-economic development? Examine with justification.
- 2025MainsGS2
e-governance projects have a built-in bias towards technology and back-end integration than user-centric designs. Examine.
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
- 2017PrelimsGS1
Which of the following is a most likely consequence of implementing the 'Unified Payments Interface (UPI)'?
