सॉवरेन गोल्ड बॉन्ड पूर्वव्यापी कराधान नीति प्रभाव
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
भूतलक्षी कराधान (Retrospective taxation) भारतीय अर्थव्यवस्था में एक संवेदनशील मुद्दा है, जो ऐतिहासिक रूप से निवेशकों के कम होते विश्वास और अंतर्राष्ट्रीय मध्यस्थता के मामलों से जुड़ा रहा है। SGBs जैसी लोकप्रिय घरेलू रिटेल योजना पर इसका लागू होना GS-3 के लिए नीतिगत पूर्वानुमानशीलता, पूंजी निर्माण और सरकारी राजस्व लक्ष्यों तथा घरेलू बचत के दीर्घकालिक वित्तीयकरण के बीच संतुलन (trade-offs) से संबंधित महत्वपूर्ण प्रश्न उठाता है।
सारांश
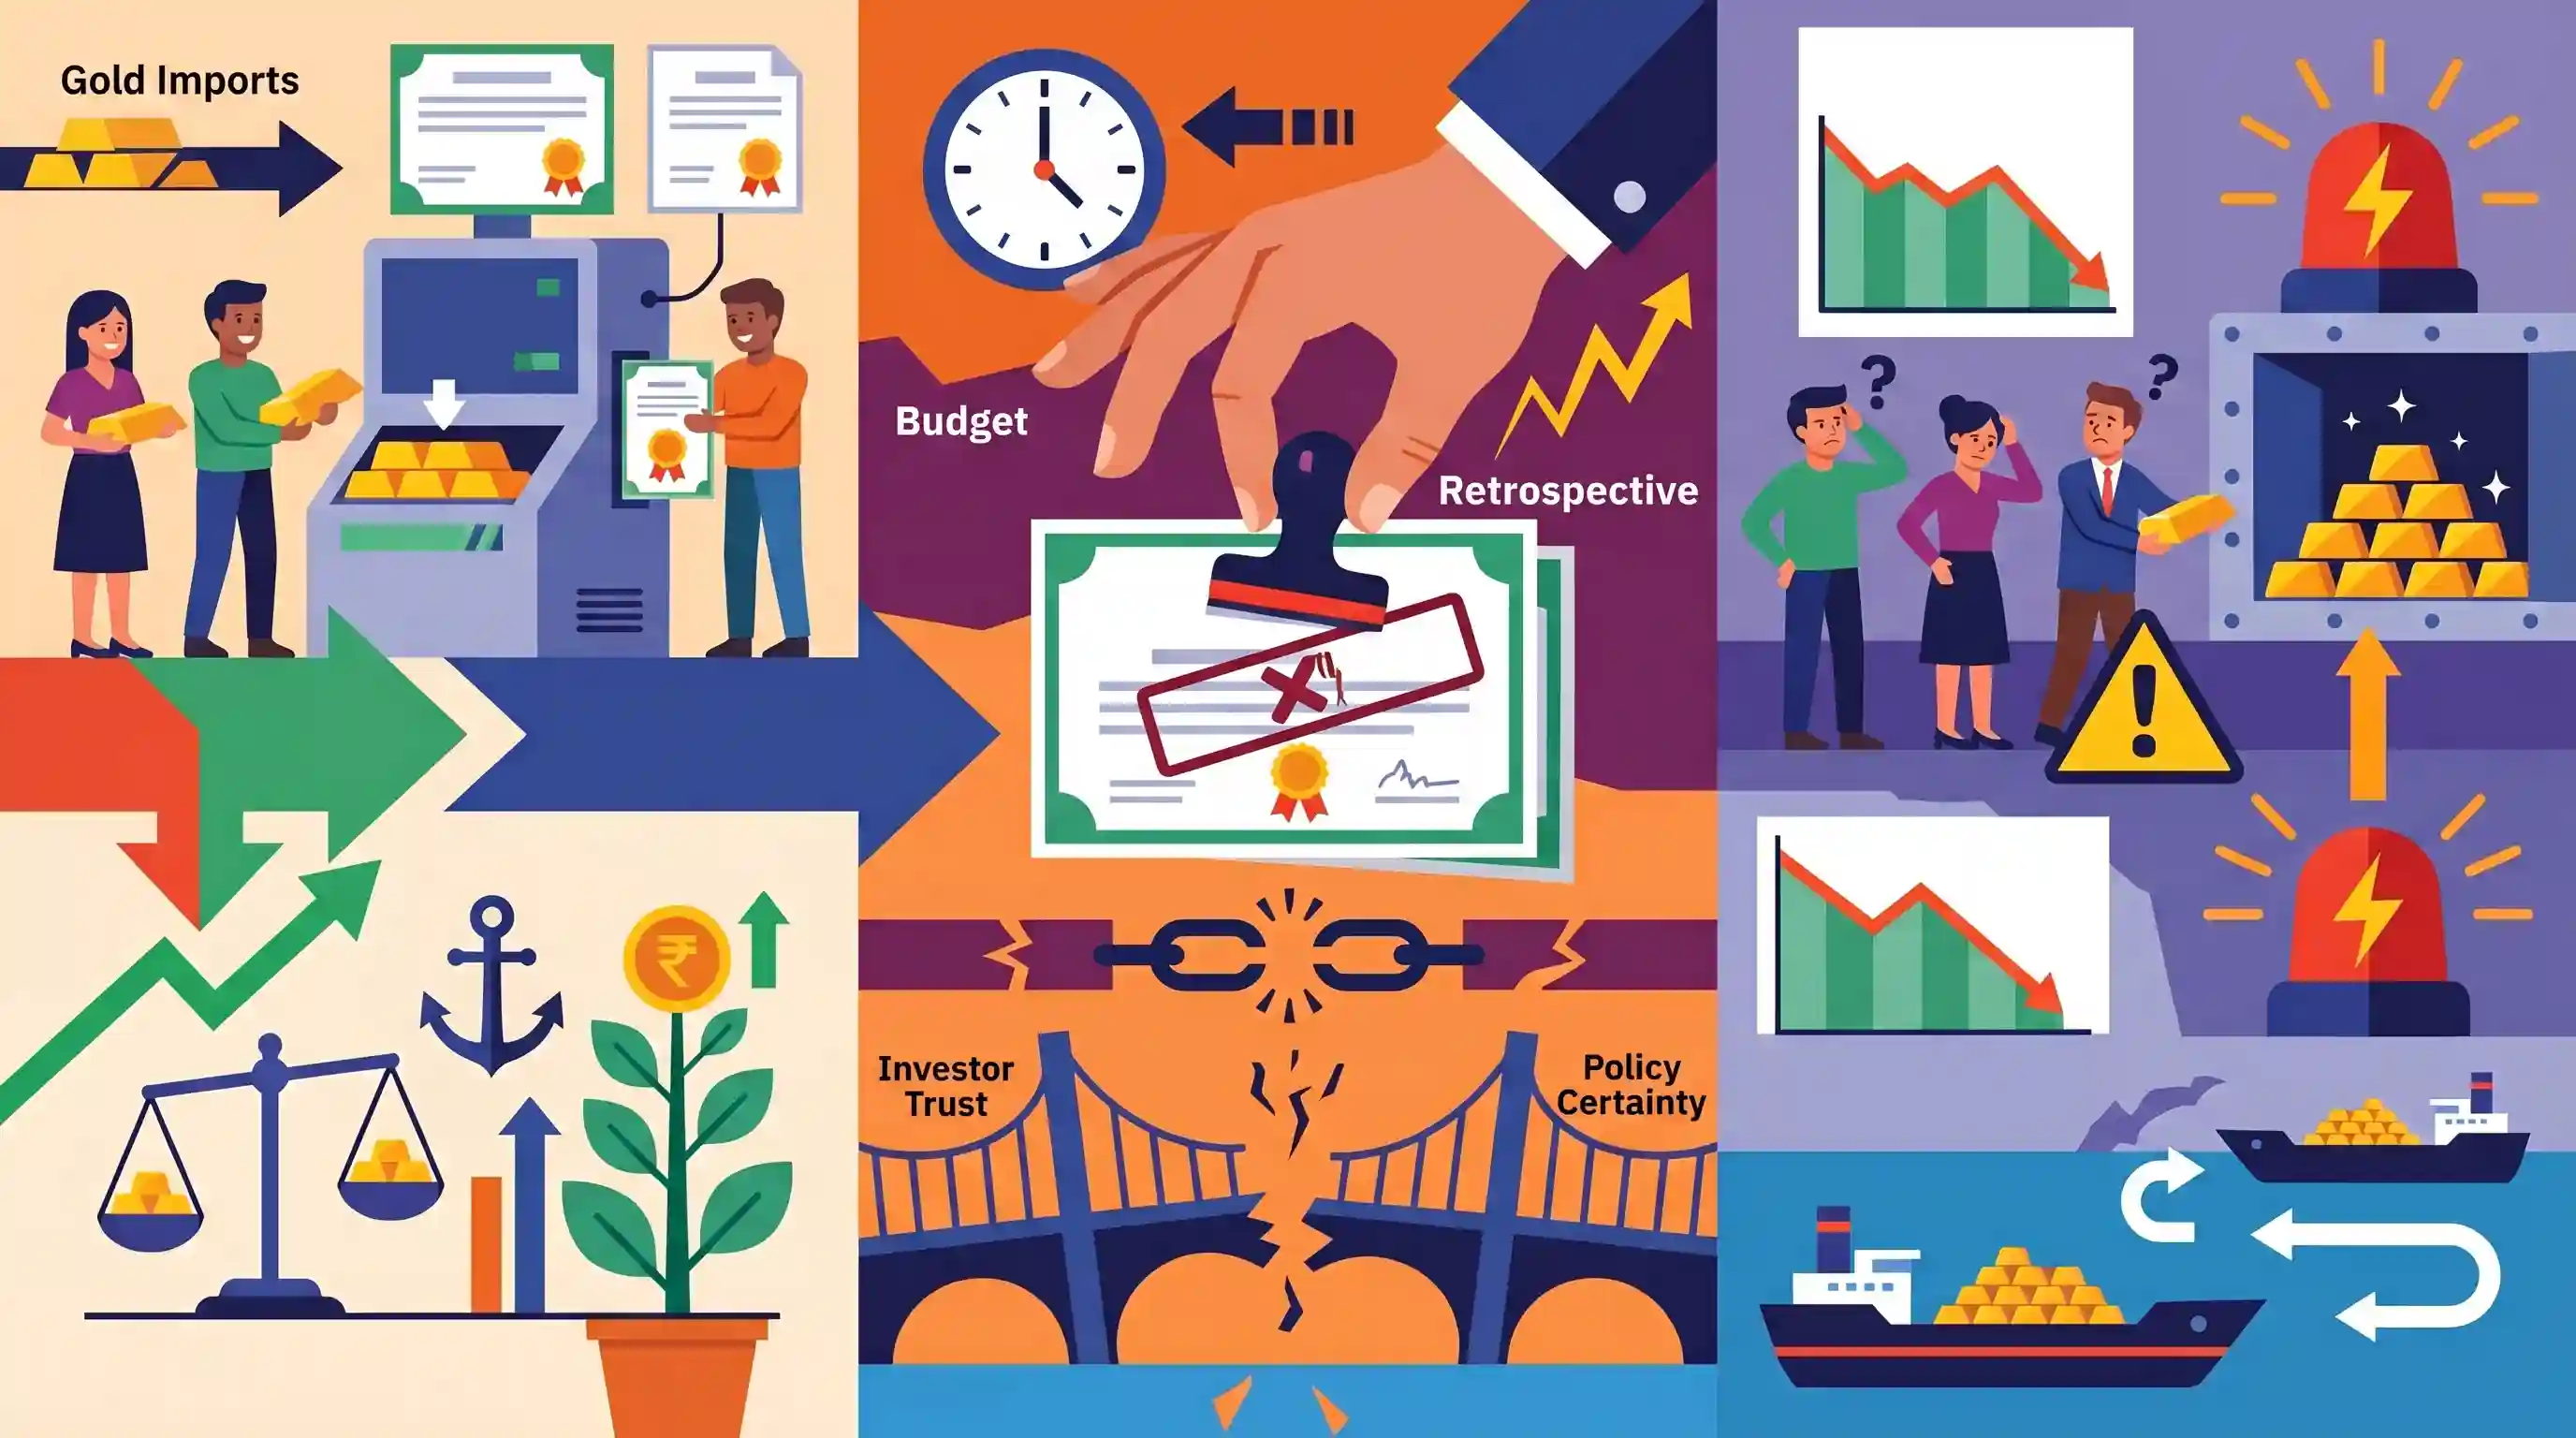
सुरजीत भल्ला का यह लेख हाल के केंद्रीय बजट में सॉवरेन गोल्ड बॉन्ड (SGBs) पर 12.5% पूर्वव्यापी (retrospective) पूंजीगत लाभ कर लगाए जाने की आलोचना करता है। SGBs को शुरुआत में आकर्षक कर छूट के साथ पेश किया गया था ताकि नागरिकों को भौतिक सोने से दूर निवेश करने के लिए प्रोत्साहित किया जा सके, जिससे सोने के आयात को कम करके व्यापक आर्थिक स्थिरता (macroeconomic stability) में मदद मिल सके। इन कर नियमों में अचानक, पूर्वव्यापी बदलाव मौलिक रूप से निवेशकों के भरोसे को तोड़ता है और नीतिगत अनिश्चितता पैदा करता है। लेखक का तर्क है कि पुराने कर ढांचे के तहत मौजूदा निवेशों को ग्रैंडफादर (grandfather) करने में विफल रहना न केवल वर्तमान बॉन्डधारकों को दंडित करता है, बल्कि बचतों के वित्तीयकरण (financializing savings) के रुझान को पलटने का जोखिम भी पैदा करता है, जो घरेलू निवेशकों को भारत की कर नीति की पूर्वानुमेयता (predictability) के बारे में एक नकारात्मक संकेत भेजता है।
मुख्य बिंदु
- केंद्रीय बजट में सॉवरेन गोल्ड बॉन्ड (SGBs) को प्रभावित करने वाला एक विवादास्पद 12.5% पूर्वव्यापी कर (retrospective tax) पेश किया गया।
- पूंजीगत लाभ कर (capital gains tax) का यह पूर्वव्यापी कार्यान्वयन निवेश किए जाने के बाद नियमों में बदलाव करके निवेशकों के भरोसे को कमज़ोर करता है।
- ऐसे नीतिगत कदम SGBs के मूल उद्देश्य के विरुद्ध जाते हैं, जिसका लक्ष्य परिपक्वता पर कर प्रोत्साहन प्रदान करके स्वर्ण बचत का वित्तीयकरण करना और भौतिक सोने के आयात को कम करना था।
- नई कर संरचनाओं में ग्रैंडफादरिंग क्लॉज का अभाव नीतिगत अनिश्चितता पैदा करता है और विनियमित वित्तीय साधनों में दीर्घकालिक पूंजी निर्माण को हतोत्साहित कर सकता है।
महत्वपूर्ण शब्द
सॉवरेन गोल्ड बॉन्ड (SGB) योजना

सोने के ग्राम में अंकित सरकारी प्रतिभूतियाँ, जो RBI द्वारा भौतिक सोने के विकल्प के रूप में जारी की जाती हैं, और निश्चित ब्याज के साथ-साथ परिपक्वता पर पूंजीगत लाभ कर (capital gains tax) से छूट प्रदान करती हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था); संसाधनों के संग्रहण, स्वर्ण मांग प्रबंधन और वित्तीय उपकरणों के ज्ञान का परीक्षण करता है।
ग्रैंडफादरिंग क्लॉज
एक कानूनी प्रावधान जो मौजूदा स्थितियों के लिए पुराने नियम को जारी रखने की अनुमति देता है, जबकि भविष्य के मामलों पर नया नियम लागू होता है, जिससे निवेशकों के लिए नीतिगत पूर्वानुमेयता सुनिश्चित होती है।
UPSC context
GS पेपर III (अर्थव्यवस्था/कराधान); निवेशक विश्वास और भावी बनाम पूर्वव्यापी कर अनुप्रयोग (prospective vs. retrospective tax application) को समझने के लिए महत्वपूर्ण।
बचत का वित्तीयकरण
पूंजी आवंटन में सुधार के लिए घरेलू बचत का भौतिक परिसंपत्तियों (जैसे सोना और रियल एस्टेट) से वित्तीय परिसंपत्तियों जैसे स्टॉक, म्यूचुअल फंड और बॉन्ड में संरचनात्मक बदलाव।
UPSC context
GS पेपर III (अर्थव्यवस्था); घरेलू संसाधनों को जुटाने और उपभोग/बचत के बदलते पैटर्न से संबंधित है।
दीर्घकालिक पूंजीगत लाभ कर (LTCG)
A tax on profits from the sale of assets held for a specified period; for SGBs, Budget 2024 proposed a flat 12.5% rate without indexation for secondary market sales.
UPSC context
GS पेपर III (आर्थिक विकास); प्रत्यक्ष करों और निवेश व्यवहार पर उनके प्रभाव की समझ का परीक्षण करता है।
पूर्वव्यापी कराधान
किसी कर कानून को उन लेनदेनों पर लागू करना जो कानून के पारित होने से पहले हुए थे, जिसकी अक्सर नीतिगत अनिश्चितता पैदा करने और निवेश को हतोत्साहित करने के लिए आलोचना की जाती है।
UPSC context
GS पेपर III (अर्थव्यवस्था/निवेश मॉडल); ऐतिहासिक संदर्भ (जैसे, वोडाफोन मामला) और 'ईज ऑफ डूइंग बिजनेस' पर इसका प्रभाव।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक जो केंद्र सरकार की ओर से सॉवरेन गोल्ड बॉन्ड (Sovereign Gold Bonds) जारी करता है और मौद्रिक स्थिरता बनाए रखने के लिए इसके मोचन (redemption) की प्रक्रिया का प्रबंधन करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); मौद्रिक नीति और सरकारी ऋण प्रबंधन के लिए उत्तरदायी मुख्य संस्थान।
प्रारंभिक ट्रैप
भारत का संविधान अनुच्छेद 20 के तहत करों के भूतलक्षी आरोपण को सख्ती से प्रतिबंधित करता है।
अनुच्छेद 20(1) केवल पूर्वव्यापी आपराधिक कानूनों (कार्योत्तर) पर रोक लगाता है। संसद के पास नागरिक और कर कानूनों को पूर्वव्यापी रूप से लागू करने की विधायी शक्ति है, भले ही ऐसा करने से निवेशकों के भरोसे का उल्लंघन होता हो।
संबंधित अवधारणाएँ
सॉवरेन गोल्ड बॉन्ड (SGB) योजना की मुख्य विशेषताएं क्या हैं?
- जारीकर्ता प्राधिकरण: भारतीय रिजर्व बैंक (RBI) द्वारा भारत सरकार की ओर से जारी।
- पात्रता: निवासी भारतीय संस्थाओं तक सीमित, जिसमें व्यक्ति, हिंदू अविभाजित परिवार (HUFs), ट्रस्ट, विश्वविद्यालय और धर्मार्थ संस्थान शामिल हैं।
- रिटर्न: अंकित मूल्य पर एक निश्चित अर्ध-वार्षिक ब्याज दर के साथ-साथ प्रचलित बाजार स्वर्ण कीमतों से जुड़ी पूंजीगत वृद्धि प्रदान करता है।
कराधान नीति के संदर्भ में 'Grandfathering' क्या है?
- Definition: एक विनियामक प्रावधान जो मौजूदा निवेशकों या पिछले लेनदेन को नए लागू किए गए कर नियमों या सख्त विनियमों से छूट प्रदान करता है।
- उद्देश्य: शुरुआती निवेशकों को अचानक नीतिगत झटकों से बचाता है, जिससे आर्थिक 'निश्चितता के सिद्धांत' (canon of certainty) का पालन सुनिश्चित होता है।
- तुलना: यह पूर्वव्यापी कराधान (retrospective taxation) के बिल्कुल विपरीत है, जो पुरानी व्यवस्थाओं के तहत लिए गए निर्णयों पर नए कर बोझ लागू करता है।
अंतर-विषय पैटर्न
SGBs और चालू खाता घाटा प्रबंधन
भौतिक सोने का आयात भारत के आयात बिल में भारी वृद्धि करता है। SGBs वास्तविक विदेशी मुद्रा (forex) बहिर्वाह को प्रेरित किए बिना घरेलू सोने की मांग को पूरा करके एक बाह्य क्षेत्र स्टेबलाइजर (external sector stabilizer) के रूप में कार्य करते हैं, जिससे CAD को प्रबंधित किया जाता है।
कर निश्चितता और द्विपक्षीय निवेश संधियाँ
पूर्वव्यापी कराधान (Retrospective taxation) पिछले Vodafone/Cairn विवादों को दर्शाता है। अप्रत्याशित कर नीतियां भारत की प्रतिष्ठा को नुकसान पहुँचाती हैं, जो निश्चितता के सिद्धांत (canon of certainty) का उल्लंघन करती हैं और घरेलू वित्तीयकरण तथा FDI अंतर्वाह (inflows), दोनों को कमजोर करती हैं।

प्रीलिम्स में SGB नियमों के साथ-साथ कार्योत्तर विधियों (ex-post facto laws) पर संवैधानिक प्रावधानों (अनुच्छेद 20) का परीक्षण करने वाले एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2016PrelimsGS1
What is/are the purpose/purposes of Government's 'Sovereign Gold Bond Scheme' and 'Gold Monetization Scheme'? 1. To bring the idle gold lying with Indian households into the economy 2. To promote FDI in the gold and jewellery sector 3. To reduce India's dependence on gold imports Select the correct answer using the code given below.
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2015MainsGS3
Craze for gold in Indians has led to a surge in import of gold in recent years and put pressure on balance of payments and external value of rupee. In view of this, examine the merits of the Gold Monetization Scheme.
