सुप्रीम कोर्ट ने अदालती जमा राशि की सुरक्षा के लिए व्यापक कानून की मांग की
स्रोत:द हिंदू ↗
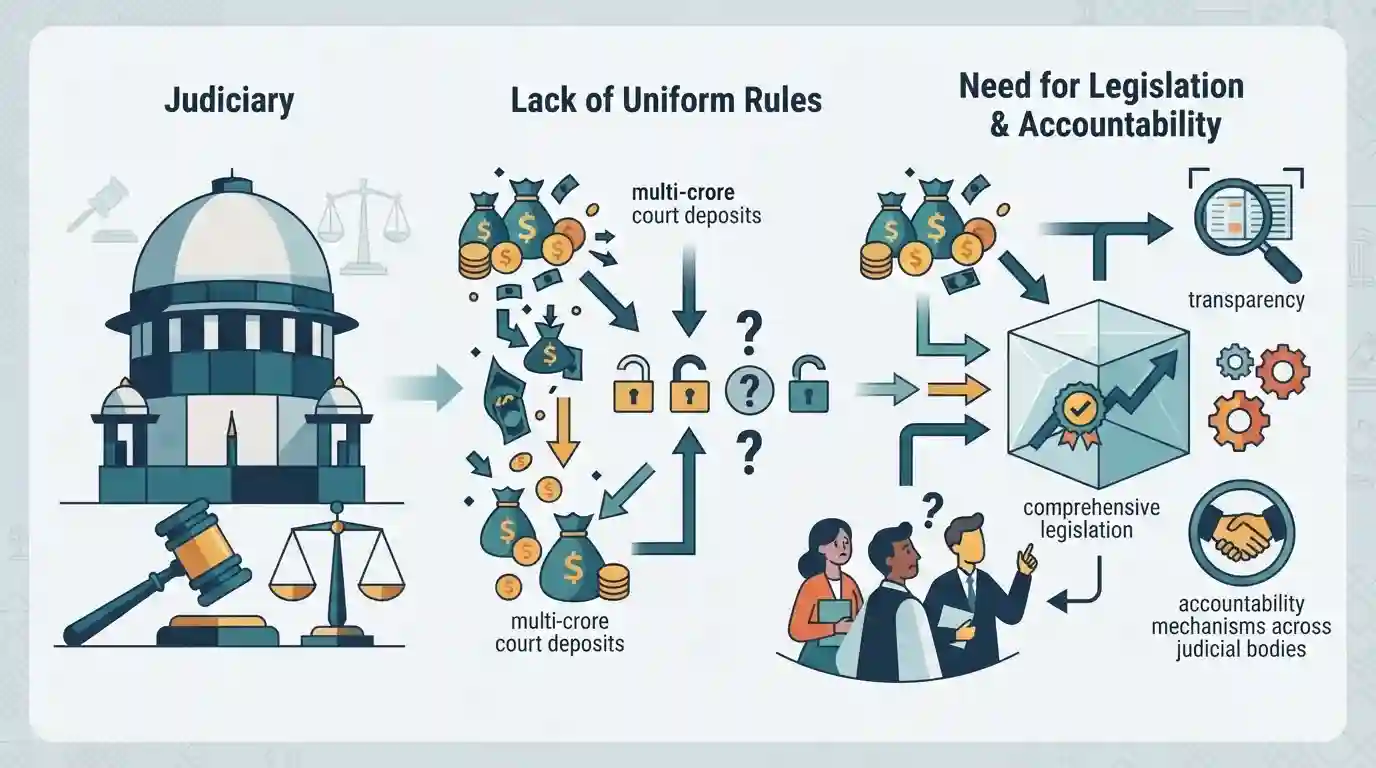
क्यों मायने रखता है
यह न्याय प्रशासन के भीतर संरचनात्मक और वित्तीय शासन अंतराल को उजागर करता है, और अदालतों के पास मौजूद सार्वजनिक और वादकारी कोषों के संबंध में पारदर्शिता और संस्थागत जवाबदेही पर जोर देता है।
सारांश
भारत के सर्वोच्च न्यायालय ने बहु-करोड़ रुपये की अदालती जमा राशि की सुरक्षा के लिए एक व्यापक कानून की तत्काल आवश्यकता पर जोर दिया है। कानूनी कार्यवाही के दौरान मुकदमेबाजों द्वारा जमा किए गए धन को विनियमित करने वाले एक समान वैधानिक नियमों की अनुपस्थिति पर प्रकाश डालते हुए, शीर्ष अदालत ने सार्वजनिक धन की सुरक्षा के लिए न्याय निकायों में कठोर वित्तीय प्रबंधन, पारदर्शिता और जवाबदेही तंत्र की मांग की है।
मुख्य बिंदु
- भारत के सर्वोच्च न्यायालय ने देश भर की विभिन्न अदालतों में रखे करोड़ों रुपये के अदालती जमा (कोर्ट डिपॉजिट्स) की सुरक्षा के लिए एक समान विनियामक ढांचे या कानून के अभाव पर गहरी चिंता व्यक्त की है।
- कानूनी विवादों के दौरान मुकदमेबाजों द्वारा जमा की गई बड़ी मात्रा में धन राशि अक्सर बिना निगरानी के रहती है या वित्तीय कुप्रबंधन के प्रति संवेदनशील होती है।
- शीर्ष अदालत ने इन निधियों के प्रबंधन, सुरक्षा और लेखापरीक्षा को विनियमित करने के लिए एक व्यापक सांविधिक कानून की तत्काल आवश्यकता पर जोर दिया।
- न्यायिक प्रणाली में वित्तीय पारदर्शिता, जवाबदेही और जनविश्वास सुनिश्चित करने के लिए अदालती जमा राशि की उचित निगरानी अत्यंत आवश्यक है।
महत्वपूर्ण शब्द
भारत का उच्चतम न्यायालय

भारत का शीर्ष न्यायिक निकाय, जो संविधान के अनुच्छेद 124 के तहत स्थापित है, अपील की अंतिम अदालत और संविधान के संरक्षक के रूप में कार्य करता है।
UPSC context
UPSC Mains GS Paper 2 (भारतीय राजव्यवस्था - न्यायपालिका, संरचना, संगठन और कार्यप्रणाली)। न्यायिक जवाबदेही और सुधारों पर आधारित प्रश्नों के लिए अत्यंत महत्वपूर्ण।
हाई कोर्ट्स
भारत में राज्य स्तर पर सर्वोच्च संवैधानिक अदालतें, जो अनुच्छेद 226 और 227 के तहत मूल और अपीलीय अधिकार क्षेत्र के साथ-साथ सभी अधीनस्थ अदालतों पर अधीक्षण का प्रयोग करती हैं।
UPSC context
UPSC Mains GS पेपर 2 (राजव्यवस्था - न्यायपालिका, राज्य प्रशासन)। न्यायिक oversight, संघीय ढाँचे और अदालतों में वित्तीय शासन को समझने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
कोर्ट डिपॉजिट सीधे तौर पर राज्य के राजस्व के रूप में काम करते हैं जो कोर्ट फीस एक्ट के तहत एकत्र की जाने वाली कोर्ट फीस के समान हैं।
एस्पिरेंट्स अक्सर कोर्ट डिपॉजिट्स और कोर्ट फीस को लेकर भ्रमित हो जाते हैं। कोर्ट डिपॉजिट्स विवादों के दौरान ट्रस्ट के रूप में रखे गए वादी के फंड होते हैं (और ये राज्य के नहीं होते हैं), जबकि कोर्ट फीस समेकित निधि (Consolidated Fund) में जमा की जाने वाली सांविधिक राजस्व होती हैं।
संबंधित अवधारणाएँ
भारत में अदालत के फंड और न्यायिक वित्तीय प्रशासन को नियंत्रित करने वाला संवैधानिक और वैधानिक ढांचा क्या है?
- संवैधानिक प्रावधान: संविधान के अनुच्छेद 146 और 229 जैसे प्रावधान क्रमशः उच्चतम न्यायालय और उच्च न्यायालयों को प्रशासनिक खर्चों और कर्मचारियों के संबंध में नियम बनाने का अधिकार देते हैं, लेकिन मुकदमेबाजों की जमा राशि (लिटिगेंट डिपॉजिट अकाउंटिंग) को व्यापक रूप से विनियमित नहीं करते हैं।
- पब्लिक अकाउंट: लोकालेखा (Public Accounts), जिसमें न्यायिक कार्यवाही में अदालतों द्वारा प्राप्त धन को आमतौर पर सिविल न्यायालय की जमा राशि के रूप में रखा जाता है, जो अनुच्छेद 266(2) के तहत भारत के लोकालेखा या राज्य के लोकालेखा के अंतर्गत आता है।
- CAG ऑडिट भूमिका: CAG ऑडिट, जहाँ कम्प्ट्रोलर ऐंड ऑडिटर जनरल (CAG) केंद्र और राज्यों के लेन-देन की जाँच और ऑडिट करता है, हालाँकि विशिष्ट अनिर्दिष्ट न्यायिक जमा खातों पर प्रत्यक्ष ऑडिट का दायरा राज्य और अदालत के नियमों के अनुसार अलग-अलग होता है।
अंतर-विषय पैटर्न
न्यायिक उत्तरदायित्व + CAG ऑडिट अनिवार्य mandate
न्यायपालिका के वित्तीय निरीक्षण का अंतराल संस्थागत जवाबदेही को अनुच्छेद 149 के तहत CAG ऑडिट के दायरे और सार्वजनिक निधि प्रबंधन से सीधे जोड़ता है।
कोर्ट डिपॉजिट्स + डिजिटल पब्लिक इन्फ्रास्ट्रक्चर
विभिन्न उच्च न्यायालयों में वादियों की भारी-भरकम जमा राशि का प्रबंधन करना न्यायिक संवितरण के लिए एक एकीकृत डिजिटल सार्वजनिक बुनियादी ढांचे की तात्कालिकता को उजागर करता है।

कोर्ट डिपॉजिट्स + न्यायिक जवाबदेही + CAG ऑडिट का दायरा मेन्स GS-2 में शक्तियों के पृथक्करण और संस्थागत अखंडता पर एक प्रश्न के रूप में आ सकता है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2023MainsGS2
“Constitutionally guaranteed judicial independence is a prerequisite of democracy.” Comment.
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
