सुप्रीम कोर्ट ने वित्तीय बाजार पारदर्शिता की याचिका को सेबी के पास भेजा
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह भारत के वित्तीय बाजारों में एक महत्वपूर्ण विनियामक खामी (regulatory blind spot) को उजागर करता है: तेजी से बढ़ते AIF और FPI खंडों में 'अल्टीमेट बेनिफिशियल ओनरशिप' की अस्पष्टता। यह जटिल आर्थिक नीति और प्रवर्तन मामलों में हस्तक्षेप करने से पहले वैधानिक नियामक निकायों (SEBI) को प्राथमिकता देने के न्यायपालिका के दृष्टिकोण को भी रेखांकित करता है।
सारांश
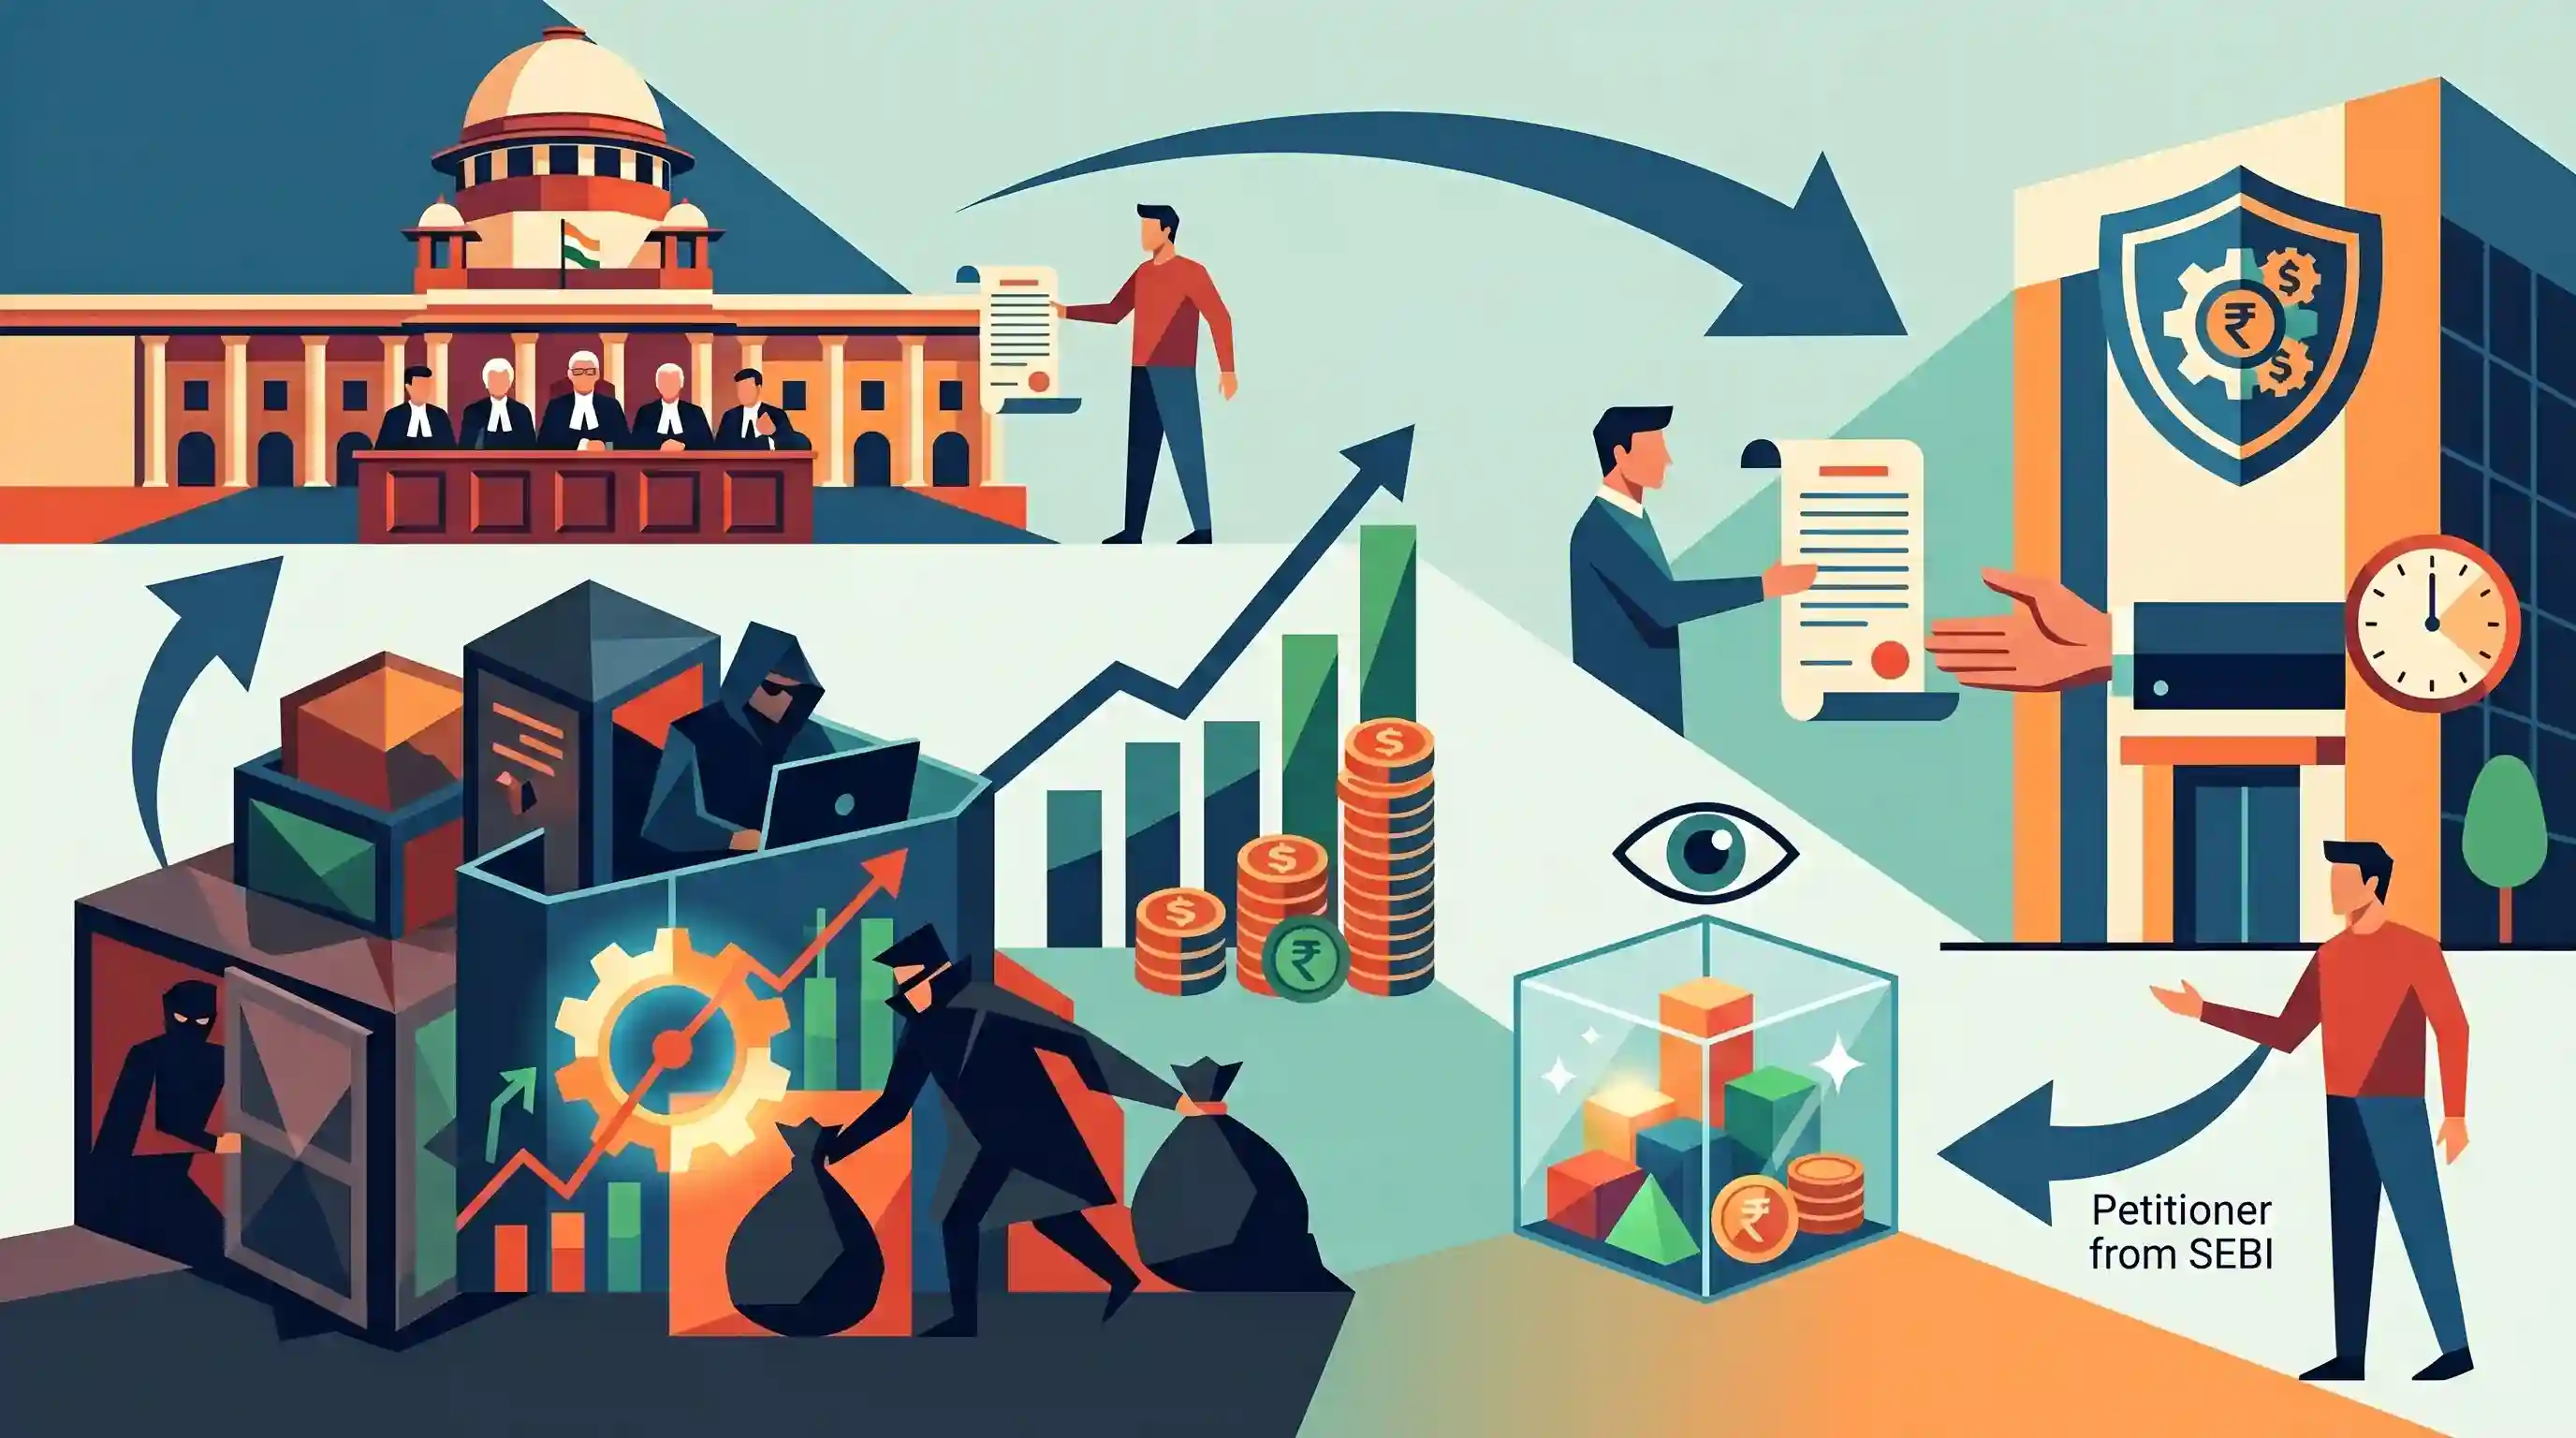
सुप्रीम कोर्ट ने सांसद महुआ मोइत्रा की उस याचिका पर सीधे विचार करने से इनकार कर दिया, जिसमें अल्टरनेटिव इन्वेस्टमेंट फंड्स (AIFs) और फॉरेन पोर्टफोलियो इन्वेस्टर्स (FPIs) के अंतिम लाभकारी स्वामियों (ultimate beneficial owners) और पोर्टफोलियो होल्डिंग्स के अनिवार्य सार्वजनिक प्रकटीकरण की मांग की गई थी। इसके बजाय, पीठ ने उन्हें भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) के समक्ष एक प्रतिवेदन (representation) प्रस्तुत करने का निर्देश दिया। याचिका में AIFs की तीव्र वृद्धि पर प्रकाश डाला गया—जिनकी संपत्ति 2024 के अंत तक ₹13 लाख करोड़ तक पहुंच गई—और तर्क दिया गया कि पारदर्शी म्यूचुअल फंडों के विपरीत, इनकी अपारदर्शी संरचनाएं बाजार हेरफेर, कर चोरी और मनी लॉन्ड्रिंग के गंभीर जोखिम पैदा करती हैं। अदालत ने अनुमति दी कि यदि SEBI उचित समय सीमा के भीतर कार्रवाई करने में विफल रहता है, तो आगे कानूनी सहारा लिया जा सकता है।
मुख्य बिंदु
- सुप्रीम कोर्ट ने सांसद महुआ मोइत्रा को वित्तीय बाजार पारदर्शिता के लिए उनकी याचिका पर सीधे हस्तक्षेप करने के बजाय SEBI के समक्ष एक प्रतिवेदन प्रस्तुत करने का निर्देश दिया।
- याचिका में अल्टरनेटिव इन्वेस्टमेंट फंड्स (AIFs) और फॉरेन पोर्टफोलियो इन्वेस्टर्स (FPIs) के वास्तविक लाभार्थी मालिकों (ultimate beneficial owners) और पोर्टफोलियो होल्डिंग्स के अनिवार्य सार्वजनिक प्रकटीकरण की मांग की गई थी।
- म्यूचुअल फंड के विपरीत, AIFs और FPIs अपारदर्शी संरचनाओं के माध्यम से संचालित होते हैं, जिसके बारे में याचिका में तर्क दिया गया कि यह बाजार हेरफेर, कर चोरी और मनी लॉन्ड्रिंग के जोखिमों को बढ़ाता है।
- AIF क्षेत्र में घातांकीय वृद्धि देखी गई है, जहाँ एसेट्स अंडर मैनेजमेंट (AUM) मार्च 2013 के ₹1,437 करोड़ से बढ़कर दिसंबर 2024 तक लगभग ₹13 लाख करोड़ हो गया है।
- पीठ ने उल्लेख किया कि यदि बाजार नियामक (SEBI) उचित समय सीमा के भीतर जवाब देने में विफल रहता है, तो याचिकाकर्ता के पास कानूनी सहारा लेने का अधिकार सुरक्षित है।
महत्वपूर्ण शब्द
भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI)

SEBI अधिनियम, 1992 के तहत स्थापित वैधानिक नियामक निकाय, जिसका उद्देश्य निवेशकों के हितों की रक्षा करना और भारतीय प्रतिभूति तथा कमोडिटी बाजारों को विनियमित करना है।
UPSC context
GS III: भारतीय अर्थव्यवस्था; नियामक निकायों और वित्तीय बाजार की निगरानी के ज्ञान का परीक्षण करता है।
विदेशी पोर्टफोलियो निवेशक (FPI)
किसी देश की वित्तीय परिसंपत्तियों (शेयरों/बॉन्डों) में विदेशी संस्थाओं द्वारा प्रबंधन नियंत्रण प्राप्त किए बिना किया गया निष्क्रिय निवेश; जिसे अक्सर उच्च तरलता और अस्थिरता द्वारा पहचाना जाता है।
UPSC context
GS III: भारतीय अर्थव्यवस्था; पूंजी प्रवाह और निवेश मॉडल को समझने के लिए महत्वपूर्ण।
वैकल्पिक निवेश कोष (Alternative Investment Funds - AIF)
निजी तौर पर फंड जुटाने वाले निवेश माध्यम (जैसे, हेज फंड, वेंचर कैपिटल) जो गैर-पारंपरिक संपत्तियों के लिए धन एकत्र करते हैं; इन्हें SEBI द्वारा जोखिम के आधार पर तीन श्रेणियों (tiers) में वर्गीकृत किया गया है।
UPSC context
GS III: भारतीय अर्थव्यवस्था; संसाधनों के जुटाव और वित्तीय बाज़ार की परिपक्वता से संबंधित है।
वास्तविक लाभकारी स्वामी (UBO)
वे प्राकृतिक व्यक्ति जो अंततः किसी इकाई का स्वामित्व या नियंत्रण रखते हैं अथवा उसके लेनदेन से लाभ प्राप्त करते हैं, जो धन के वास्तविक स्रोत की पहचान करने के लिए महत्वपूर्ण है।
UPSC context
GS III: आंतरिक सुरक्षा/अर्थव्यवस्था; एंटी-मनी लॉन्ड्रिंग (AML) और कॉर्पोरेट पारदर्शिता के लिए अनिवार्य।
न्यायिक समीक्षा
उच्चतम न्यायालय और उच्च न्यायालयों की वह शक्ति जिसके माध्यम से वे संविधान या कानून का उल्लंघन करने वाले विधायी या कार्यकारी कार्यों की समीक्षा कर सकते हैं और उन्हें अमान्य घोषित कर सकते हैं।
UPSC context
GS II: भारतीय राजव्यवस्था; शक्ति के पृथक्करण के सिद्धांत और न्यायिक स्वतंत्रता का परीक्षण करता है।
मनी लॉन्ड्रिंग
अवैध रूप से प्राप्त धन के स्रोतों को छिपाने की प्रक्रिया, जिसमें आमतौर पर विदेशी बैंकों या वैध व्यवसायों के माध्यम से किए गए हस्तांतरण शामिल होते हैं।
UPSC context
GS III: आंतरिक सुरक्षा; PMLA और राष्ट्रीय वित्तीय अखंडता के लिए चुनौतियों पर केंद्रित है।
प्रारंभिक ट्रैप
SEBI सभी विदेशी पोर्टफोलियो निवेशकों (FPI) और AIFs के लिए अल्टीमेट बेनिफिशियल ओनर्स (UBO) के सार्वजनिक प्रकटीकरण को अनिवार्य बनाता है।
FPIs/AIFs को PMLA के तहत नियामकों (SEBI) और डिपॉजिटरी पार्टिसिपेंट्स के समक्ष UBOs का खुलासा करना अनिवार्य है, लेकिन यह डेटा गोपनीय रहता है। SC ने 'सार्वजनिक' प्रकटीकरण को अनिवार्य बनाने से इनकार कर दिया।
संबंधित अवधारणाएँ
वैकल्पिक निवेश कोष (AIFs) की तीन श्रेणियां क्या हैं?
- श्रेणी I: स्टार्टअप्स, SMEs और बुनियादी ढांचे में निवेश करता है। इसमें वेंचर कैपिटल और एंजेल फंड्स शामिल हैं, जिन्हें उनके सकारात्मक आर्थिक प्रभाव के लिए नियामक रियायतें प्राप्त होती हैं।
- श्रेणी II: इसमें प्राइवेट इक्विटी और डेट फंड शामिल हैं। ये फंड दैनिक परिचालन आवश्यकताओं को पूरा करने के अलावा कोई उधार या लीवरेज नहीं लेते हैं।
- श्रेणी III: इसमें हेज फंड (Hedge funds) शामिल हैं। वे जटिल, विविध ट्रेडिंग रणनीतियों का उपयोग करते हैं और उन्हें सूचीबद्ध (listed) या गैर-सूचीबद्ध (unlisted) डेरिवेटिव्स (derivatives) में निवेश के लिए स्पष्ट रूप से लीवरेज (leverage) का उपयोग करने की अनुमति है।
'राउंड-ट्रिपिंग' FPI और AIF मार्गों का दुरुपयोग कैसे करती है?
- तंत्र: घरेलू बेहिसाब धन को शेल कंपनियों के माध्यम से ऑफशोर टैक्स हेवन में भेजा जाता है, और फिर इसे वैध Foreign Portfolio Investment के रूप में भारत वापस लाया जाता है।
- UBO नियम: अल्टीमेट बेनिफिशियल ओनरशिप (UBO) मानदंड संस्थाओं को फंड को नियंत्रित करने वाले प्राकृतिक व्यक्ति (natural person) का खुलासा करने के लिए बाध्य करते हैं, जिससे राउंड-ट्रिपिंग और मनी लॉन्ड्रिंग को रोकने के लिए 'कॉरपोरेट वेल' (corporate veil) को भेदा जा सके।
अंतर-विषय पैटर्न
अर्थव्यवस्था में न्यायिक संयम
SC द्वारा याचिकाकर्ता को SEBI के पास भेजना अडानी-हिंडनबर्ग मामले में उसके रुख को दर्शाता है—न्यायालय न्यायिक अतिरेक (judicial overreach) से बचने के लिए जटिल बाजार नियमों को विशेषज्ञ वैधानिक निकायों को सौंपना पसंद करते हैं।
AIFs बनाम म्यूचुअल फंड
AIFs कुशल निवेशकों (न्यूनतम ₹1 करोड़) को लक्षित करते हैं और इन्हें पारदर्शिता के शिथिल नियमों का लाभ मिलता है। यह म्यूच्यूअल फंड के बिल्कुल विपरीत है, जिन्हें संवेदनशील खुदरा निवेशकों की सुरक्षा के लिए SEBI के कड़े विनियमन का सामना करना पड़ता है।

Prelims 2026 में AIF श्रेणियों (I, II, III) की म्यूचुअल फंड के साथ तुलना करने वाले प्रश्न की अपेक्षा करें, जो विशेष रूप से लेवरेज (leverage) और UBO मानदंडों (norms) पर केंद्रित हो।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2025PrelimsGS1
With reference to investments, consider the following: I. Bonds II. Hedge Funds III. Stocks IV. Venture Capital How many of the above are treated as Alternative Investment Funds?
- 2021PrelimsGS1
Consider the following : 1. Foreign currency convertible bonds 2. Foreign institutional investment with certain conditions 3. Global depository receipts 4. Non-resident external deposits Which of the above can be included in Foreign Direct Investments?
- 2021MainsGS3
Discuss how emerging technologies and globalisation contribute to money laundering. Elaborate measures to tackle the problem of money laundering both at national and international levels.
- 2020MainsGS2
Judicial Legislation is antithetical to the doctrine of separation of powers as envisaged in the Indian Constitution. In this context justify the filing of large number of public interest petitions praying for issuing guidelines to executive authorities.
