सुप्रीम कोर्ट ने दिल्ली डिस्कॉम के सीएजी ऑडिट पर यथास्थिति का आदेश दिया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह मामला CAG अधिनियम, 1971 की धारा 20(3) के तहत निजी उपयोगिता कंपनियों (private utility companies) पर CAG के क्षेत्राधिकार से जुड़े महत्वपूर्ण संवैधानिक और प्रशासनिक मुद्दों को रेखांकित करता है। यह स्वतंत्र क्षेत्र के नियामकों (DERC) के मुकाबले विशिष्ट वैधानिक न्यायाधिकरणों (APTEL) की सू मोटो (suo motu) शक्तियों और बुनियादी ढांचा क्षेत्र में रेगुलेटरी कैप्चर (regulatory capture) पर सुप्रीम कोर्ट की निगरानी को लेकर भी सवाल उठाता है।
सारांश
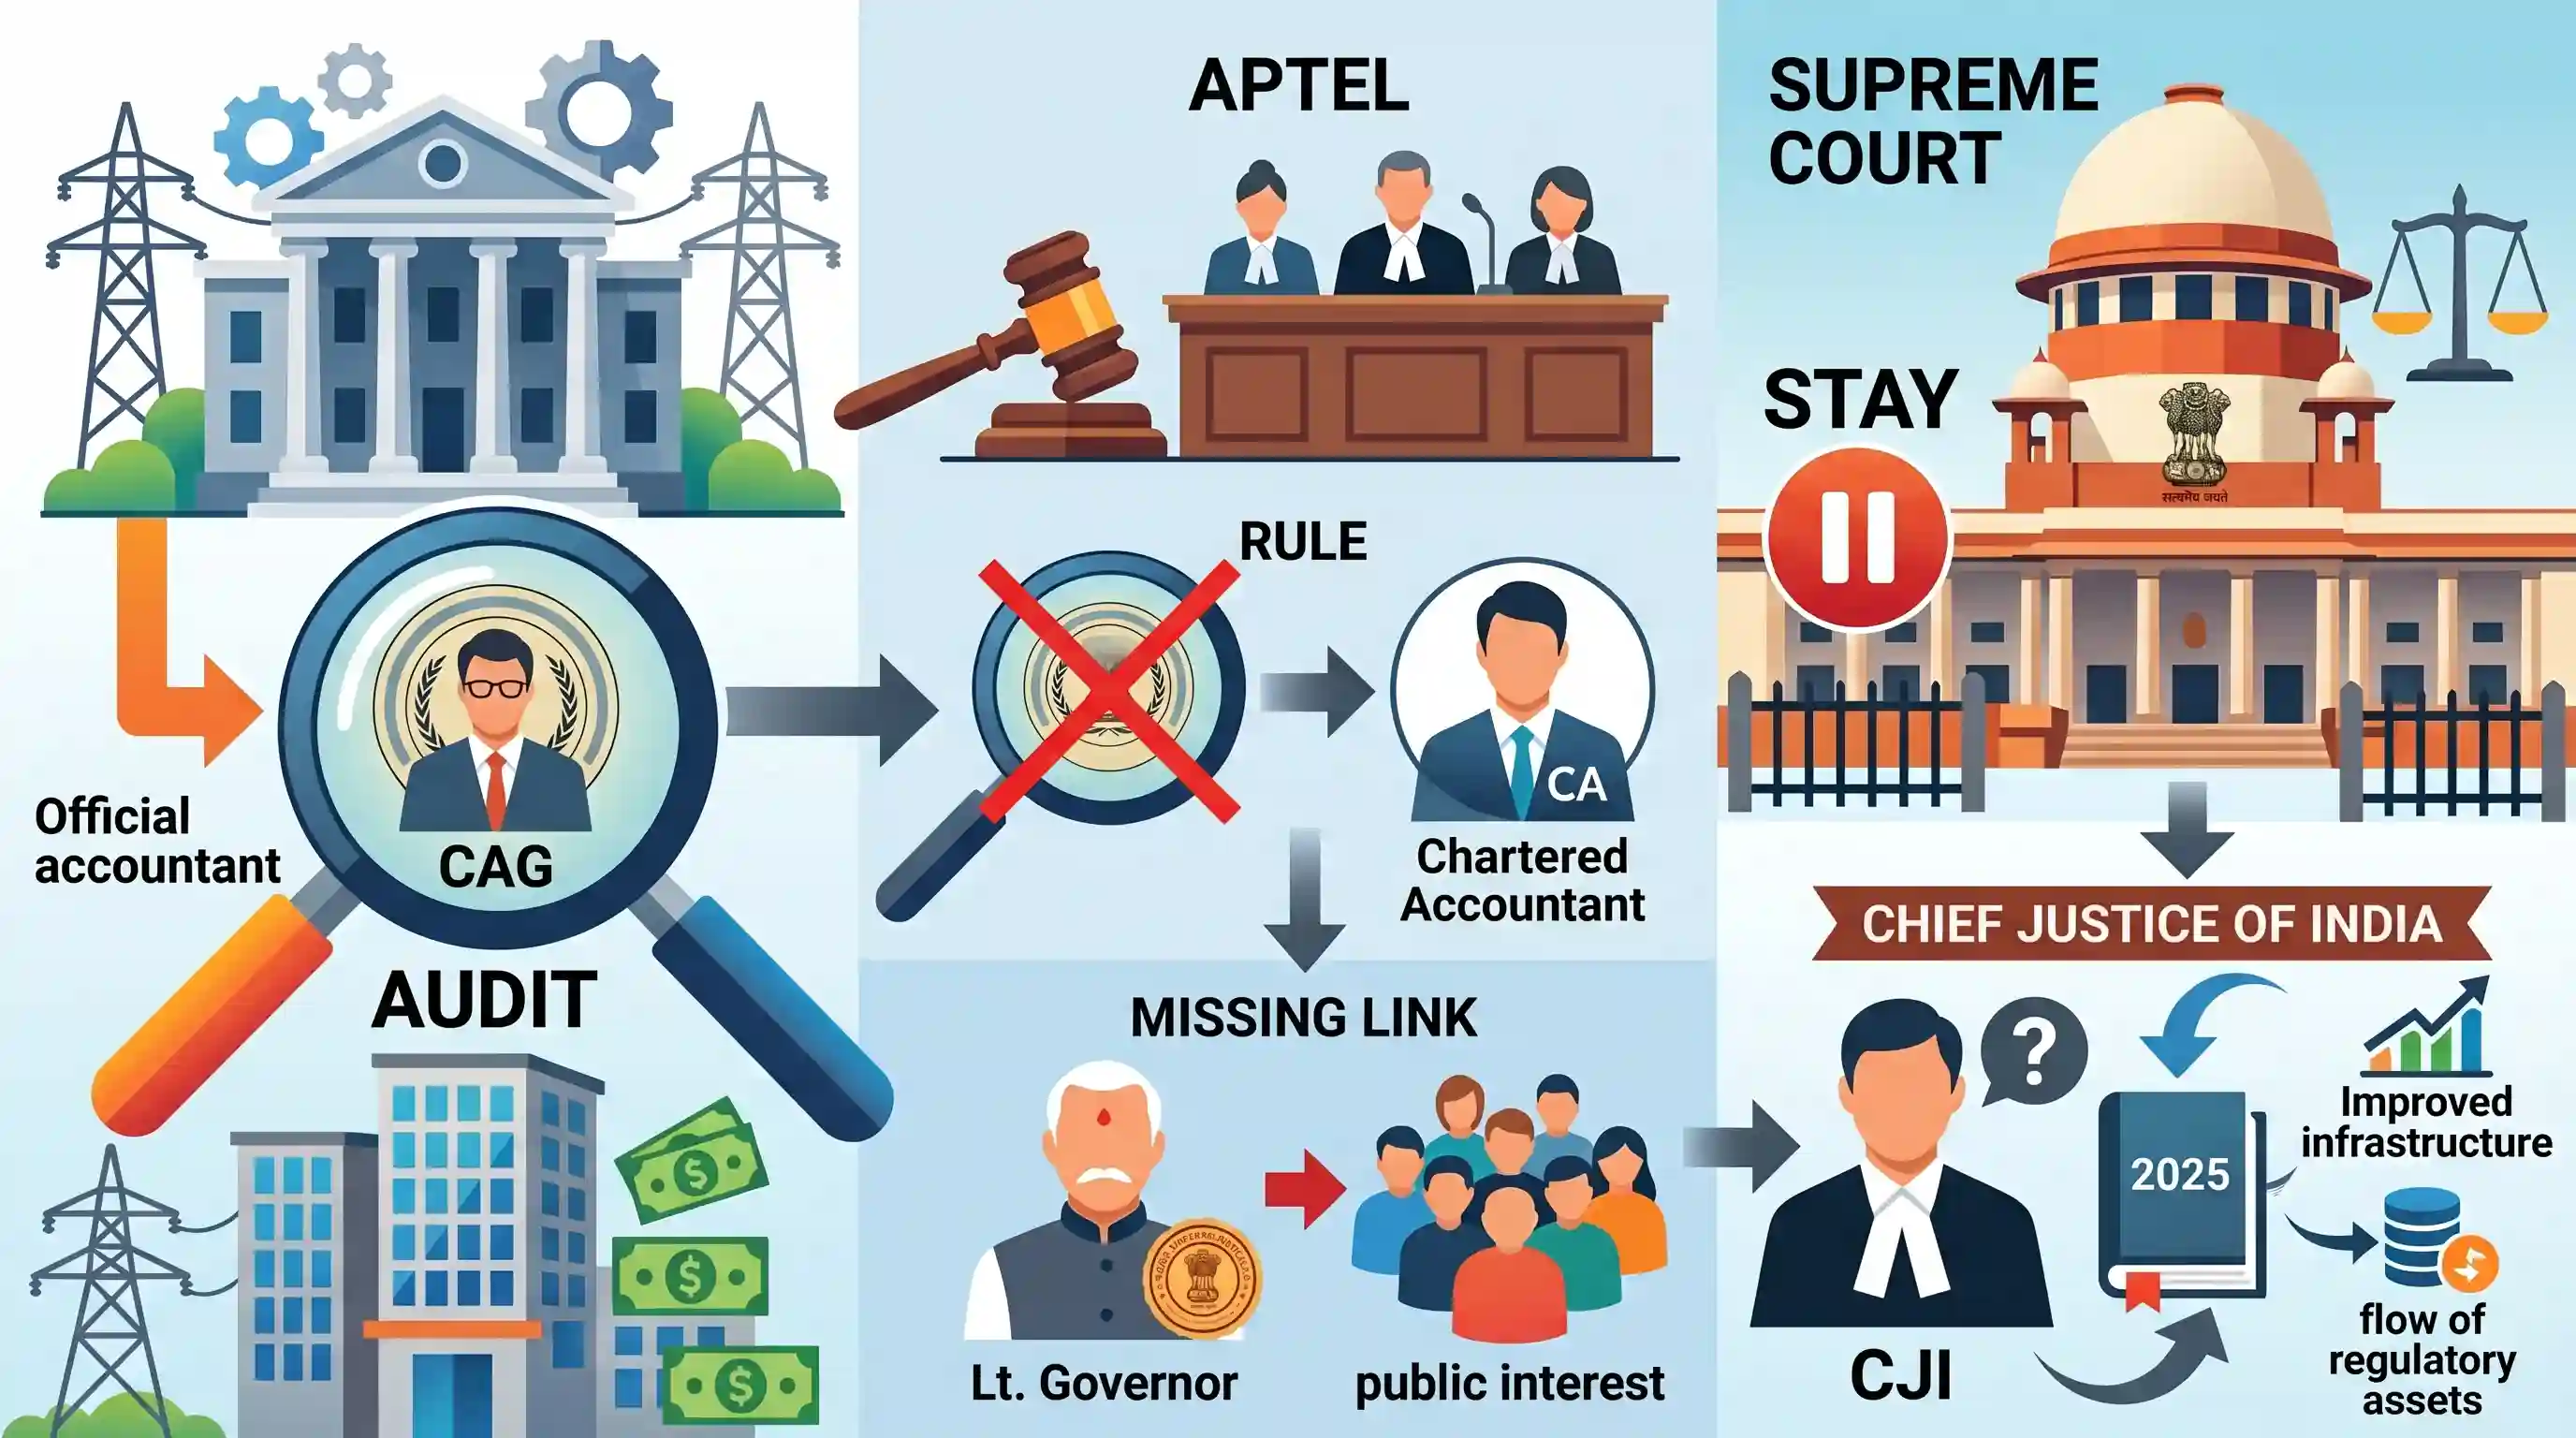
सुप्रीम कोर्ट ने विद्युत अपीलीय न्यायाधिकरण (APTEL) के उस आदेश पर रोक लगा दी है, जिसने दिल्ली के निजी डिस्कॉम (discoms) का नियंत्रक एवं महालेखा परीक्षक (CAG) द्वारा ऑडिट कराने के दिल्ली विद्युत नियामक आयोग (DERC) के निर्देश को रद्द कर दिया था। APTEL ने फैसला सुनाया था कि उपराज्यपाल द्वारा 'जनहित' की लिखित संतुष्टि दर्ज किए बिना निजी डिस्कॉम का CAG ऑडिट कराना CAG अधिनियम, 1971 की धारा 20(3) का उल्लंघन है, और इसके बजाय कोई भी चार्टर्ड अकाउंटेंट यह ऑडिट कर सकता है। सुप्रीम कोर्ट ने ऑडिट पर यथास्थिति बनाए रखने का आदेश दिया और विद्युत क्षेत्र के सुधारों पर पिछले 2025 के फैसले के दायरे को स्पष्ट करने के लिए इस मामले को भारत के मुख्य न्यायाधीश (CJI) के पास भेज दिया है।
मुख्य बिंदु
- उच्चतम न्यायालय (सुप्रीम कोर्ट) ने बिजली अपील न्यायाधिकरण (APTEL) के उस आदेश पर रोक लगा दी है, जिसने दिल्ली विद्युत विनियामक आयोग (DERC) के उस निर्देश को रद्द कर दिया था जिसमें दिल्ली की निजी बिजली वितरण कंपनियों (discoms) का CAG ऑडिट कराने की बात कही गई थी।
- यह विवाद 6 अगस्त, 2025 के सुप्रीम कोर्ट के उस फैसले से जुड़ा है, जिसमें राज्य विद्युत नियामक आयोगों (SERCs) द्वारा राज्य सरकारों के 'निर्देश' पर काम करने (जिससे नियामक विफलता पैदा हुई) की आलोचना की गई थी और उन्हें भारी 'नियामक संपत्तियों' (regulatory assets) की वसूली न होने का कारण स्पष्ट करने के लिए डिस्कॉम (discoms) का ऑडिट करने का निर्देश दिया गया था।
- SC के निर्देश के बाद, DERC ने CAG को डिस्कॉम का ऑडिट करने का आदेश दिया। हालांकि, APTEL ने इस पर स्वतः संज्ञान (suo motu) लिया और DERC के आदेश को रद्द कर दिया, यह व्यवस्था देते हुए कि SC ने CAG को निर्दिष्ट नहीं किया था और कोई भी चार्टर्ड अकाउंटेंट (CA) यह ऑडिट कर सकता था।
- APTEL ने उल्लेख किया कि CAG ऑडिट, CAG (Duties, Powers and Conditions of Service) Act, 1971 की धारा 20(3) का उल्लंघन करेगी, जो यह अनिवार्य करती है कि संसदीय कानून के तहत कवर न होने वाले ऑडिट केवल तभी किए जा सकते हैं जब राष्ट्रपति या राज्यपाल (दिल्ली में उपराज्यपाल) इसमें शामिल 'जनहित' से संतुष्ट हों। इस मामले में उपराज्यपाल की ऐसी किसी संतुष्टि का कोई दस्तावेजीकरण नहीं था।
- उच्चतम न्यायालय की पीठ ने यथास्थिति बनाए रखने का आदेश जारी किया, जिससे फिलहाल के लिए DERC के CAG ऑडिट के अधिकार को प्रभावी रूप से निलंबित कर दिया गया, और इस मामले को अगस्त 2025 के फैसले के दायरे की जांच करने हेतु एक उपयुक्त पीठ को सौंपने के लिए भारत के मुख्य न्यायाधीश के पास भेज दिया।
महत्वपूर्ण शब्द
भारत के नियंत्रक और महालेखा परीक्षक (CAG)

भारतीय संविधान के अनुच्छेद 148 के तहत स्थापित एक संवैधानिक प्राधिकरण, जो केंद्र, राज्य और केंद्र शासित प्रदेशों की सरकारों के खातों और खर्चों का ऑडिट (अंकेक्षण) करके लोक वित्त (सार्वजनिक धन) के संरक्षक के रूप में कार्य करता है।
UPSC context
GS Paper II (संवैधानिक निकाय) — संवैधानिक पदों, वित्तीय जवाबदेही और निरीक्षण शक्तियों के विभाजन की समझ का परीक्षण करता है।
विद्युत अपीलीय न्यायाधिकरण (APTEL)
विद्युत अधिनियम, 2003 की धारा 110 के तहत स्थापित एक वैधानिक निकाय, जो केंद्रीय और राज्य विद्युत नियामक आयोगों के आदेशों के खिलाफ अपीलों की सुनवाई करता है और क्षेत्र-विशिष्ट विवादों का न्यायनिर्णयन करता है।
UPSC context
GS Paper II (नियामक और अर्ध-न्यायिक निकाय) — यह विशिष्ट विवाद निवारण तंत्रों और प्रशासनिक न्यायाधिकरणों की समझ का परीक्षण करता है।
दिल्ली विद्युत नियामक आयोग (DERC)
राष्ट्रीय राजधानी क्षेत्र दिल्ली में बिजली क्षेत्र को विनियमित करने, बिजली दरों (टैरिफ) को निर्धारित करने, उपभोक्ताओं के हितों की रक्षा करने और बिजली वितरण कंपनियों की निगरानी के लिए स्थापित एक वैधानिक नियामक निकाय।
UPSC context
GS Paper III (Infrastructure) और GS Paper II (Statutory Bodies) — यह क्षेत्रक विनियमन (sector regulation) और राज्य नियामक आयोगों (state regulatory commissions) के ज्ञान का परीक्षण करता है।
नियंत्रक एवं महालेखापरीक्षक (कर्तव्य, शक्तियां और सेवा की शर्तें) अधिनियम, 1971
अनुच्छेद 149 के तहत अधिनियमित एक केंद्रीय कानून जो CAG के कार्यात्मक दायरे, ऑडिट प्रक्रियाओं और सेवा शर्तों को परिभाषित करता है, जिसमें गैर-सरकारी या निजी संस्थाओं के ऑडिट के नियम भी शामिल हैं।
UPSC context
GS Paper II (Polity & Governance) — उन वैधानिक कानूनों की समझ का परीक्षण करता है जो संवैधानिक निरीक्षण अधिदेशों (constitutional oversight mandates) को विस्तार से प्रस्तुत और लागू करते हैं।
भारत का उच्चतम न्यायालय
अनुच्छेद 124 के तहत स्थापित भारत का सर्वोच्च न्यायिक निकाय और संवैधानिक न्यायालय, जिसके पास मूल, अपीलीय और सलाहकार क्षेत्राधिकार हैं और न्यायिक समीक्षा के लिए अंतिम अधिकार प्राप्त है।
UPSC context
GS Paper II (Judiciary) — संवैधानिक व्याख्या में सर्वोच्च न्यायालय की संरचना, अधिकार क्षेत्र और भूमिका के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
CAG के पास निजी संस्थाओं, सार्वजनिक-निजी भागीदारी (PPPs), या निजी उपयोगिता वितरण कंपनियों का ऑडिट करने का कोई संवैधानिक या वैधानिक अधिकार नहीं है।
CAG अधिनियम, 1971 की धारा 20 और 2014 के टेलीकॉम फैसले के तहत, CAG विशिष्ट जनहित या राजस्व-साझाकरण (revenue-sharing) की शर्तों के अंतर्गत निजी संस्थाओं का ऑडिट कर सकता है।
संबंधित अवधारणाएँ
CAG द्वारा निजी संस्थाओं का ऑडिट करने का वैधानिक तंत्र क्या है?
- धारा 20: CAG अधिनियम, 1971 की धारा 20 के तहत उन निकायों का ऑडिट करने का अधिकार प्राप्त है, जो कानून के अंतर्गत कवर नहीं किए गए हैं।
- कार्यपालिका की सहमति: इसके लिए राष्ट्रपति, राज्यपाल या केंद्र शासित प्रदेश (UT) के प्रशासक द्वारा औपचारिक रूप से ऑडिट का अनुरोध करना आवश्यक है।
- जनहित: कार्यपालिका को इकाई का पक्ष सुनने के बाद इस बात से संतुष्ट होना चाहिए कि ऐसा ऑडिट जनहित में है।
- प्राकृतिक संसाधन: SC (2014) ने यह स्थापित किया था कि प्राकृतिक संसाधनों का उपयोग करने के लिए राजस्व साझा करने वाली निजी इकाइयाँ धारा 16 के तहत CAG ऑडिट के दायरे में आती हैं।
APTEL की अनूठी वैधानिक संरचना (statutory architecture) क्या है?
- स्थापना: विद्युत अधिनियम, 2003 की धारा 110 के तहत गठित एक वैधानिक निकाय, जो बिजली से संबंधित अपीलों की सुनवाई करता है।
- प्रत्यक्ष अपील: इसके निर्णयों के खिलाफ अपील धारा 125 के तहत सीधे सुप्रीम कोर्ट में की जा सकती है, जिससे हाई कोर्ट जाने की आवश्यकता नहीं रहती।
- पर्यवेक्षी शक्तियां: केंद्रीय और राज्य नियामक आयोगों को निर्देश जारी करने के लिए धारा 121 के तहत शक्तियां प्राप्त हैं।
अंतर-विषय पैटर्न
निजी-सार्वजनिक इंटरफेस की CAG जांच
संवैधानिक ऑडिटिंग शक्तियों को सार्वजनिक संसाधनों या राज्य के एकाधिकार का उपयोग करने वाली निजी संस्थाओं से जोड़ता है, जो सार्वजनिक जवाबदेही के विस्तार को दर्शाता है।
नियामकीय अपीलों में उच्च न्यायालयों को दरकिनार करना
यह दर्शाता है कि कैसे APTEL जैसे विशेष वैधानिक न्यायाधिकरण (statutory tribunals) पारंपरिक न्यायिक पदानुक्रमों को दरकिनार करते हुए सीधे Supreme Court में अपीलों को भेजते हैं, जिससे संघीय न्यायनिर्णयन (federal adjudication) प्रभावित होता है।

धारा 20(3) के तहत निजी/PPP संस्थाओं के ऑडिट करने की CAG की वैधानिक शक्तियों बनाम संवैधानिक शक्तियों पर 2026 में एक बहु-कथनी MCQ (multi-statement MCQ) पूछा जाएगा।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2018MainsGS2
How far do you agree with the view that tribunals curtail the jurisdiction of ordinary courts? In view of the above, discuss the constitutional validity and competency of the tribunals in India.
