सुप्रीम कोर्ट ने छोटे उधारकर्ताओं के उत्पीड़न को लेकर बैंकों की आलोचना की
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
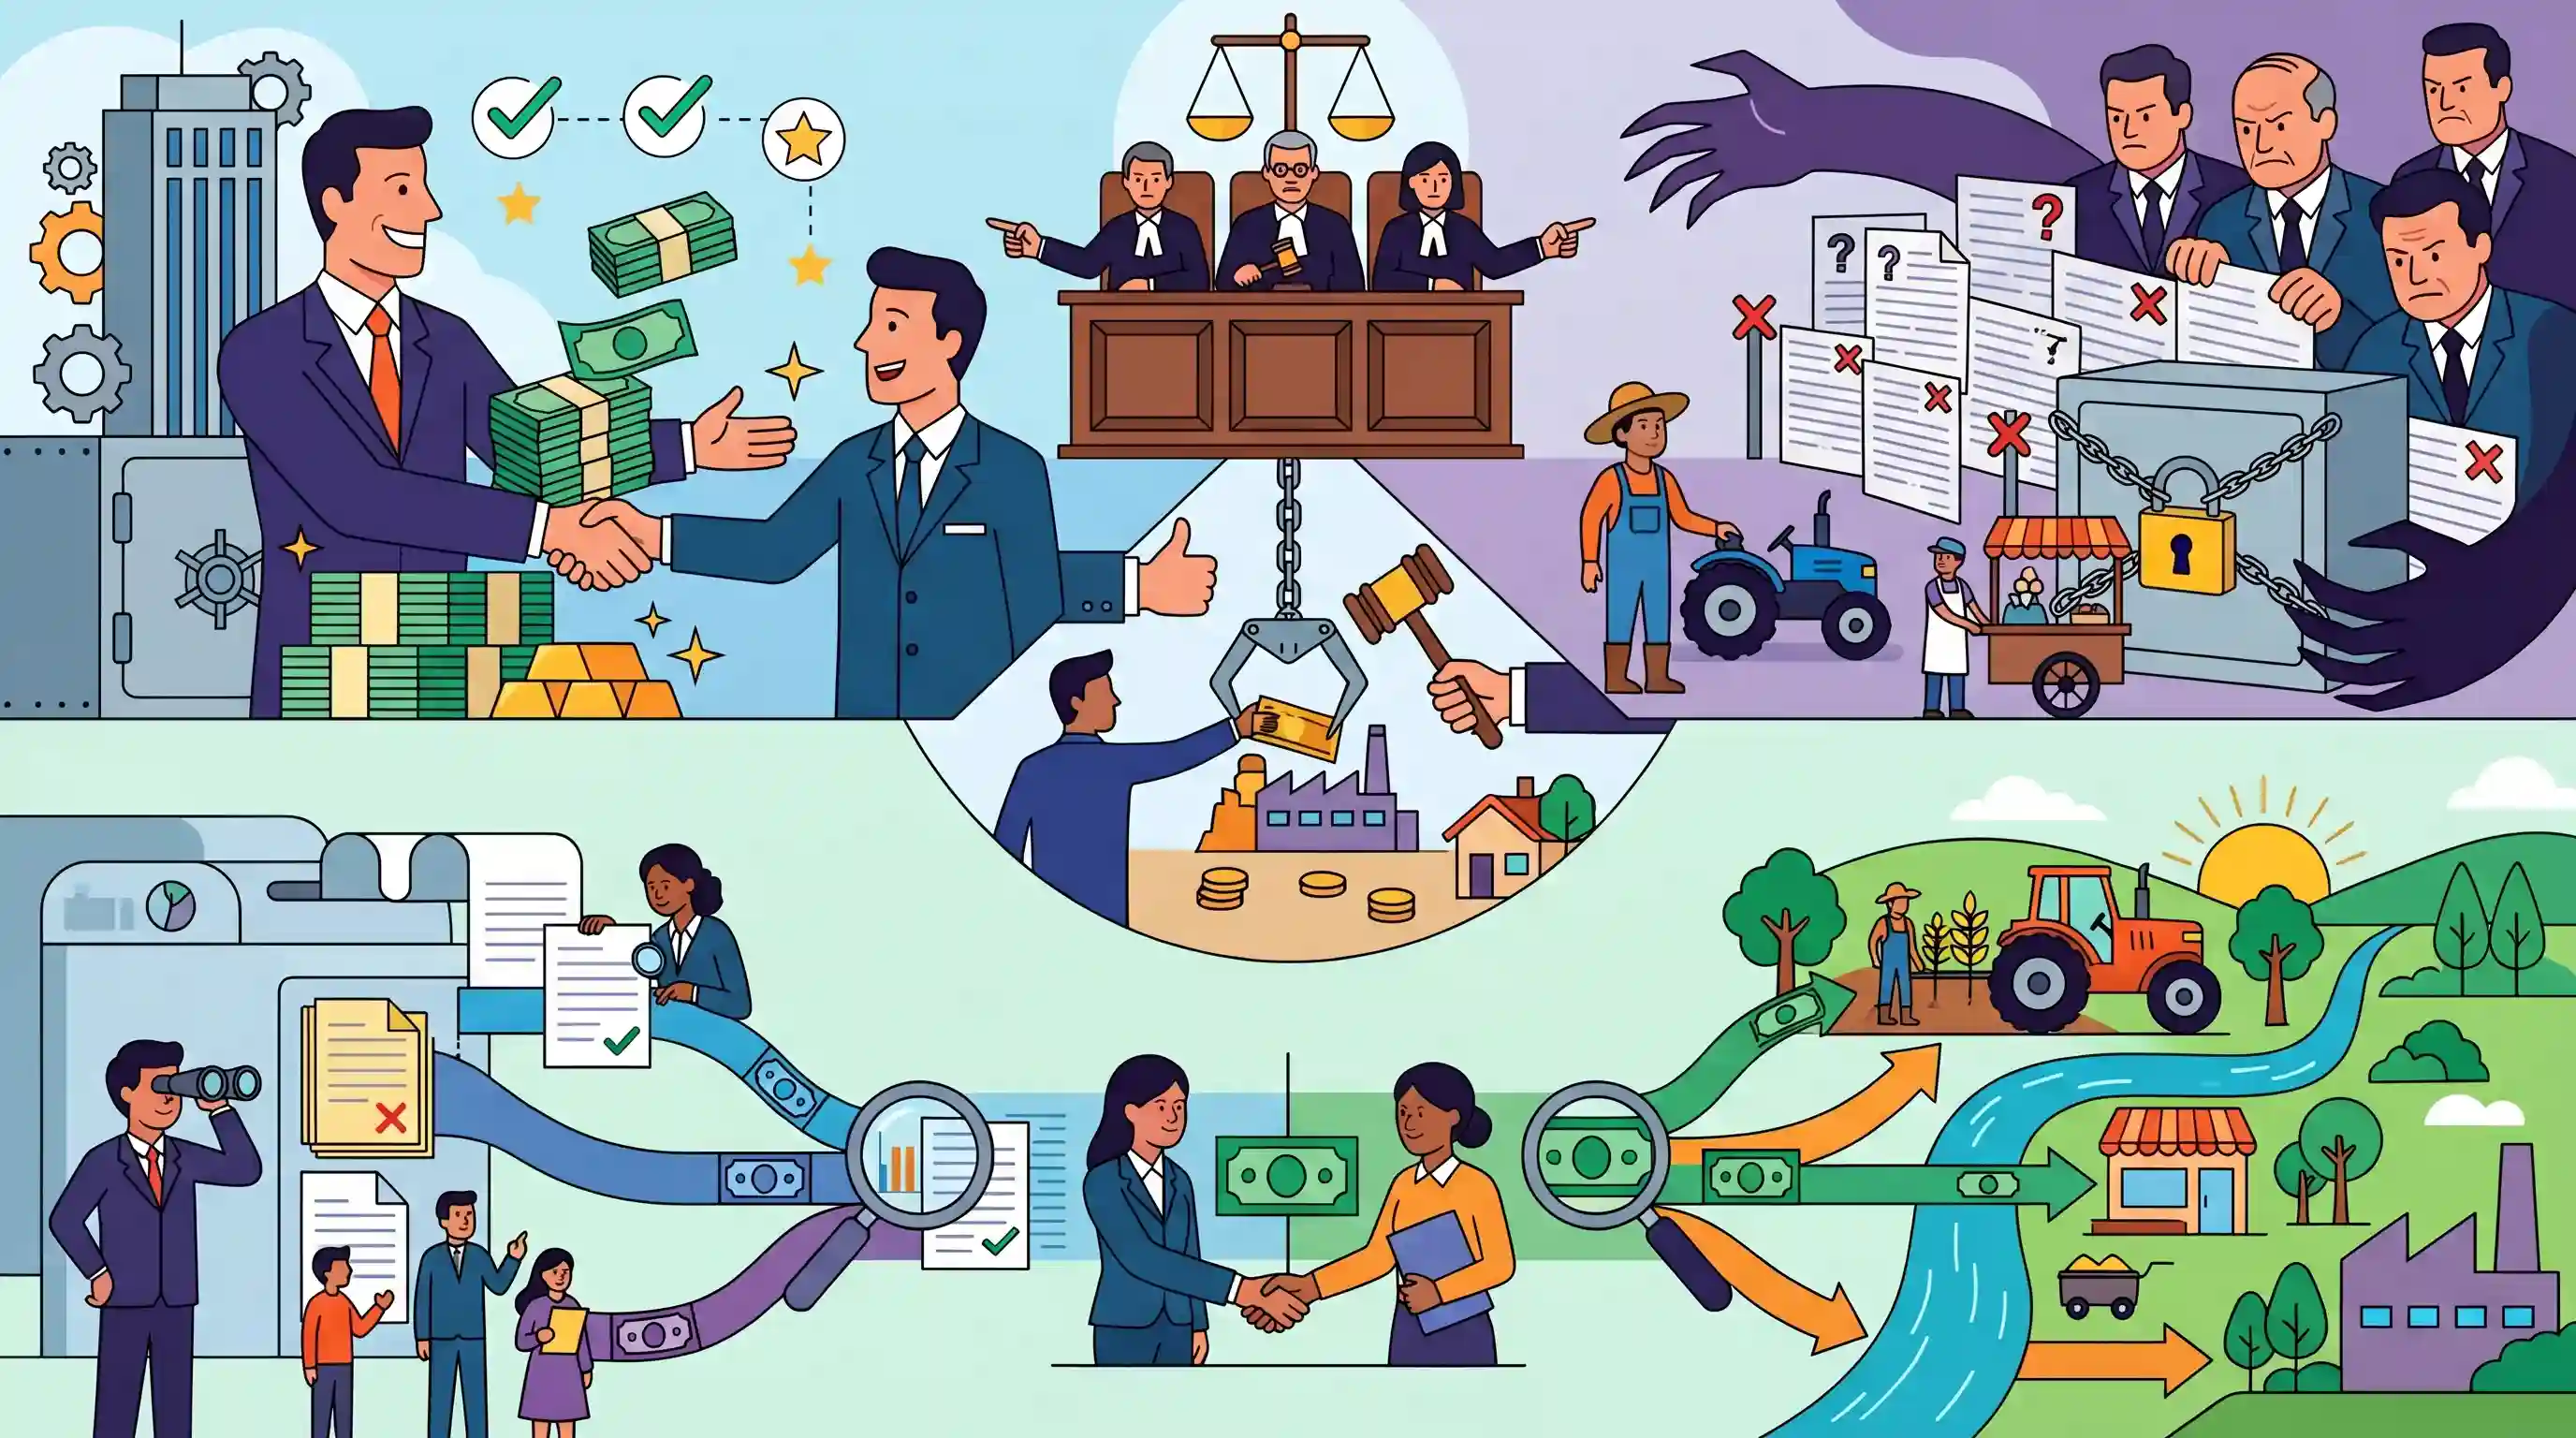
यह लेख GS3 अर्थव्यवस्था पाठ्यक्रम से संबंधित एक निरंतर जारी बहस—ऋण तक पहुंच और वसूली में प्रणालीगत असमानता—पर प्रकाश डालता है। बड़े कॉर्पोरेट NPA के प्रबंधन और छोटे कर्जदारों से होने वाली आक्रामक वसूली के बीच का स्पष्ट अंतर आर्थिक दक्षता (NPA संकट) और सामाजिक समानता (वित्तीय समावेशन और समावेशी विकास) दोनों पहलुओं को छूता है।
सारांश
भारत के उच्चतम न्यायालय ने हाल ही में बैंकिंग क्षेत्र में प्रणालीगत असमानताओं पर प्रकाश डाला और यह टिप्पणी की कि बैंक अक्सर बड़े व्यापारिक समूहों को हजारों करोड़ रुपये का ऋण देते समय "लापरवाह" (casual) होते हैं, लेकिन छोटे उधारकर्ताओं के साथ व्यवहार करते समय सख्त शर्तों और "उत्पीड़न की सीमा" (borderline harassment) तक चले जाते हैं। न्यायमूर्ति सूर्यकांत और न्यायमूर्ति के.वी. विश्वनाथन की पीठ की ये टिप्पणियाँ SBI द्वारा एक ऐसी फर्म के खिलाफ सरफेसी (SARFAESI) अधिनियम के तहत वसूली कार्यवाही को बरकरार रखते हुए आईं, जिसने ऋण मिलने के कुछ समय बाद ही 8 करोड़ रुपये के ऋण पर डिफ़ॉल्ट किया था। ऋण वसूली न्यायाधिकरण (DRT) के माध्यम से कानूनी वसूली प्रक्रिया की पुष्टि करते हुए, न्यायालय ने इस बात पर जोर दिया कि बैंकों को तत्काल डिफ़ॉल्ट को रोकने के लिए शुरुआत में ही उधारकर्ताओं की पुनर्भुगतान क्षमता का उचित मूल्यांकन करना चाहिए, और रिटेल एवं कृषि उधारकर्ताओं के लिए अधिक निष्पक्ष और कम उत्पीड़न वाली प्रक्रियाओं का आह्वान किया।
मुख्य बिंदु
- सुप्रीम कोर्ट ने बड़े कॉर्पोरेट्स को भारी ऋण जारी करते समय लापरवाह रवैया अपनाने के लिए बैंकों की आलोचना की, जबकि किसानों और खुदरा उपभोक्ताओं जैसे छोटे कर्जदारों को उत्पीड़न जैसी स्थितियों का सामना करना पड़ता है।
- ये टिप्पणियाँ एक ऐसे मामले के दौरान की गईं, जहाँ SBI ने ऋण की स्वीकृति के कुछ ही महीनों के भीतर डिफॉल्ट करने वाली एक फर्म से 8 करोड़ रुपये के ऋण की वसूली के लिए SARFAESI अधिनियम लागू किया था।
- SC ने बैंक की वसूली प्रक्रियाओं और ऋण वसूली न्यायाधिकरण (Debt Recovery Tribunal) के आदेशों को बरकरार रखा, और इस बात पर जोर दिया कि बैंकों को धनराशि स्वीकृत करने से पहले पुनर्भुगतान क्षमता का गहन मूल्यांकन करने की आवश्यकता है।
- न्यायालय की टिप्पणियाँ भारत के ऋण वसूली तंत्र में एक प्रणालीगत असमानता को रेखांकित करती हैं, जो बड़े चूककर्ताओं (NPAs) को दी जाने वाली उदारता और छोटे कर्जदारों द्वारा सामना की जाने वाली कठोर कार्रवाई के बीच के अंतर की ओर इशारा करती हैं।
महत्वपूर्ण शब्द
SARFAESI अधिनियम, 2002

2002 में अधिनियमित, यह बैंकों को किसी खाते के गैर-निष्पादित संपत्ति (NPA) के रूप में वर्गीकृत होने पर, अदालत के हस्तक्षेप के बिना सुरक्षित संपत्तियों (secured assets) को जब्त करने और बेचकर फंसे हुए ऋणों (bad loans) की वसूली करने हेतु सशक्त बनाता है।
UPSC context
GS-III: भारतीय अर्थव्यवस्था (बैंकिंग और NPAs); ऋण वसूली के लिए कानूनी तंत्र और वित्तीय क्षेत्र के सुधारों पर आधारित।
ऋण वसूली न्यायाधिकरण (DRT)
1993 के RDB अधिनियम के तहत स्थापित एक अर्ध-न्यायिक निकाय, जिसका उद्देश्य ₹20 लाख से अधिक के दावों के लिए बैंकों और वित्तीय संस्थानों के प्रति देय ऋणों का त्वरित न्यायनिर्णयन और वसूली प्रदान करना है।
UPSC context
GS-II/GS-III: शासन और सांविधिक निकाय; वित्तीय विवाद समाधान के लिए विशेष न्यायाधिकरण बनाम दीवानी न्यायालयों पर केंद्रित है।
ऋण वसूली अपीलीय न्यायाधिकरण (DRAT)
1993 के RDB अधिनियम के तहत स्थापित नामित अपीलीय प्राधिकरण, जो ऋण वसूली न्यायाधिकरणों (DRTs) के आदेशों के खिलाफ दायर अपीलों की सुनवाई और उन पर निर्णय करता है।
UPSC context
GS-II: न्यायपालिका और सांविधिक निकाय; अधिकरणों की श्रेणीबद्ध संरचनाओं और पूर्व-जमा (pre-deposits) जैसी प्रक्रियात्मक आवश्यकताओं के ज्ञान का परीक्षण करता है।
गैर-निष्पादित परिसंपत्ति (NPA)
बैंक ऋणों या अग्रिमों के लिए एक वर्गीकरण जिसमें मूलधन या ब्याज का भुगतान 90 दिनों या उससे अधिक की अवधि के लिए बकाया रहा हो।
UPSC context
GS-III: भारतीय अर्थव्यवस्था; बैंकिंग स्वास्थ्य, ऋण वृद्धि और राजकोषीय स्थिरता से संबंधित विषयों के लिए महत्वपूर्ण।
भारतीय स्टेट बैंक (SBI)
भारत का सबसे बड़ा सार्वजनिक क्षेत्र का बैंक; यह सरकारी वित्तीय योजनाओं में केंद्रीय भूमिका निभाता है और अक्सर ऋण वसूली मुकदमों में मुख्य प्रतिवादी होता है।
UPSC context
GS-III: बैंकिंग क्षेत्र; सार्वजनिक क्षेत्र के बैंकों (PSBs), वित्तीय समावेशन और कॉर्पोरेट गवर्नेंस पर चर्चा के लिए प्रासंगिक।
प्रारंभिक ट्रैप
यदि कोई किसान ऋण चुकाने में चूक करता है, तो बैंक कृषि भूमि को ज़ब्त करने और उसकी नीलामी करने के लिए SARFAESI अधिनियम का सहारा ले सकते हैं।
SARFAESI अधिनियम की धारा 31(i) स्पष्ट रूप से कृषि भूमि को छूट देती है। बैंक बकाया ऋणों की वसूली के लिए कृषि भूमि को ज़ब्त करने या उसकी नीलामी करने के लिए SARFAESI के प्रावधानों का उपयोग नहीं कर सकते हैं।
संबंधित अवधारणाएँ
SARFAESI अधिनियम, 2002 के मुख्य प्रावधान और सीमाएँ क्या हैं?
- न्यायालयों को दरकिनार करना: सुरक्षित लेनदारों (बैंकों/FIs) को सिविल न्यायालयों के हस्तक्षेप के बिना संपार्श्विक (collateral) का कब्जा लेने और उसे बेचने की अनुमति देता है।
- प्रमुख छूट: यह अधिनियम असुरक्षित ऋणों, ₹1 लाख से कम के बकाया ऋणों या कृषि भूमि पर लागू नहीं होता है।
- अपीलीय तंत्र: SARFAESI के तहत बैंक की कार्रवाइयों से पीड़ित कर्जदार ऋण वसूली न्यायाधिकरणों (DRTs) और इसके बाद DRAT में अपील कर सकते हैं।
भारतीय अर्थव्यवस्था में 'ट्विन बैलेंस शीट' (Twin Balance Sheet) समस्या क्या है?
- दोहरा संकट: एक संरचनात्मक समष्टि आर्थिक चुनौती जहाँ भारी कर्ज से दबे कॉर्पोरेट समूह और गंभीर रूप से NPA के दबाव वाले वाणिज्यिक बैंक एक साथ मौजूद हैं, जो एक-दूसरे के संकट को और बढ़ाते हैं।
- ऋण में ठहराव: बैंकों की दबावग्रस्त बैलेंस शीट जोखिम से बचने की प्रवृत्ति (risk aversion) पैदा करती है, जिससे उत्पादक क्षेत्रों के लिए ऋण प्रवाह में स्थिरता (credit stagnation) आती है, जबकि बैंक साथ ही साथ बड़े कॉर्पोरेट डिफॉल्ट की वसूली के लिए संघर्ष करते हैं।
अंतर-विषय पैटर्न
IBC हेयरकट बनाम SARFAESI वसूली
बड़े ऋणों (big-ticket) में दी जाने वाली ढील पर SC की टिप्पणी, दिवाला और दिवालियापन संहिता (IBC) के साथ एक विरोधाभास को रेखांकित करती है, जहाँ बैंक बड़े कॉर्पोरेट दिवालियापन को सुलझाने के लिए अक्सर भारी 'हेयरकट' स्वीकार करते हैं, जो सख्त रिटेल रिकवरी के विपरीत है।
प्राथमिकता प्राप्त क्षेत्र ऋणदान (PSL) संबंधी घर्षण
छोटे उधारकर्ता वर्गों में सख्त वसूली और उत्पीड़न प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) के लक्ष्यों को कमजोर करते हैं, जिससे किसानों को वापस अनौपचारिक साहूकारों की ओर धकेल कर वित्तीय समावेशन के पलटने का जोखिम उत्पन्न होता है।

2026 Prelims में SARFAESI छूट (जैसे कि कृषि भूमि) को DRT क्षेत्राधिकार और IBC के साथ मिलाकर पूछे जाने वाले एक स्टेटमेंट-आधारित प्रश्न की उम्मीद करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024PrelimsGS1
Consider the following statements : Statement-I : Syndicated lending spreads the risk of borrower default across multiple lenders. Statement-II : The syndicated loan can be a fixed amount/lump sum of funds, but cannot be a credit line. Which one of the following is correct in respect of the above statements?
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2024PrelimsGS1
With reference to the Pradhan Mantri Jan Dhan Yojana (PMJDY), which of the following statements is/are correct? 1. The scheme aims to open bank accounts for unbanked households. 2. There is a minimum balance requirement for accounts opened under this scheme. 3. Beneficiaries get a Rupay Debit Card with an inbuilt accident insurance cover. Select the correct answer using the code given below.
