केरल के राज्य वित्त और राजकोषीय स्थिरता की चुनौतियाँ
स्रोत:द हिंदू ↗
क्यों मायने रखता है
राज्यों की वित्तीय स्थिति समष्टि आर्थिक स्थिरता और संघीय संबंधों का एक महत्वपूर्ण घटक है। केरल का उच्च सामाजिक विकास गहरे वित्तीय तनाव के विपरीत है, जो कल्याणकारी प्रतिबद्धताओं और वित्तीय विवेक के बीच के द्वंद्व को दर्शाता है। 'उपभोग के लिए ऋण' बनाम 'निवेश के लिए ऋण' को समझना सरकारी बजट और सार्वजनिक व्यय पर UPSC पाठ्यक्रम के लिए केंद्रीय है।
सारांश
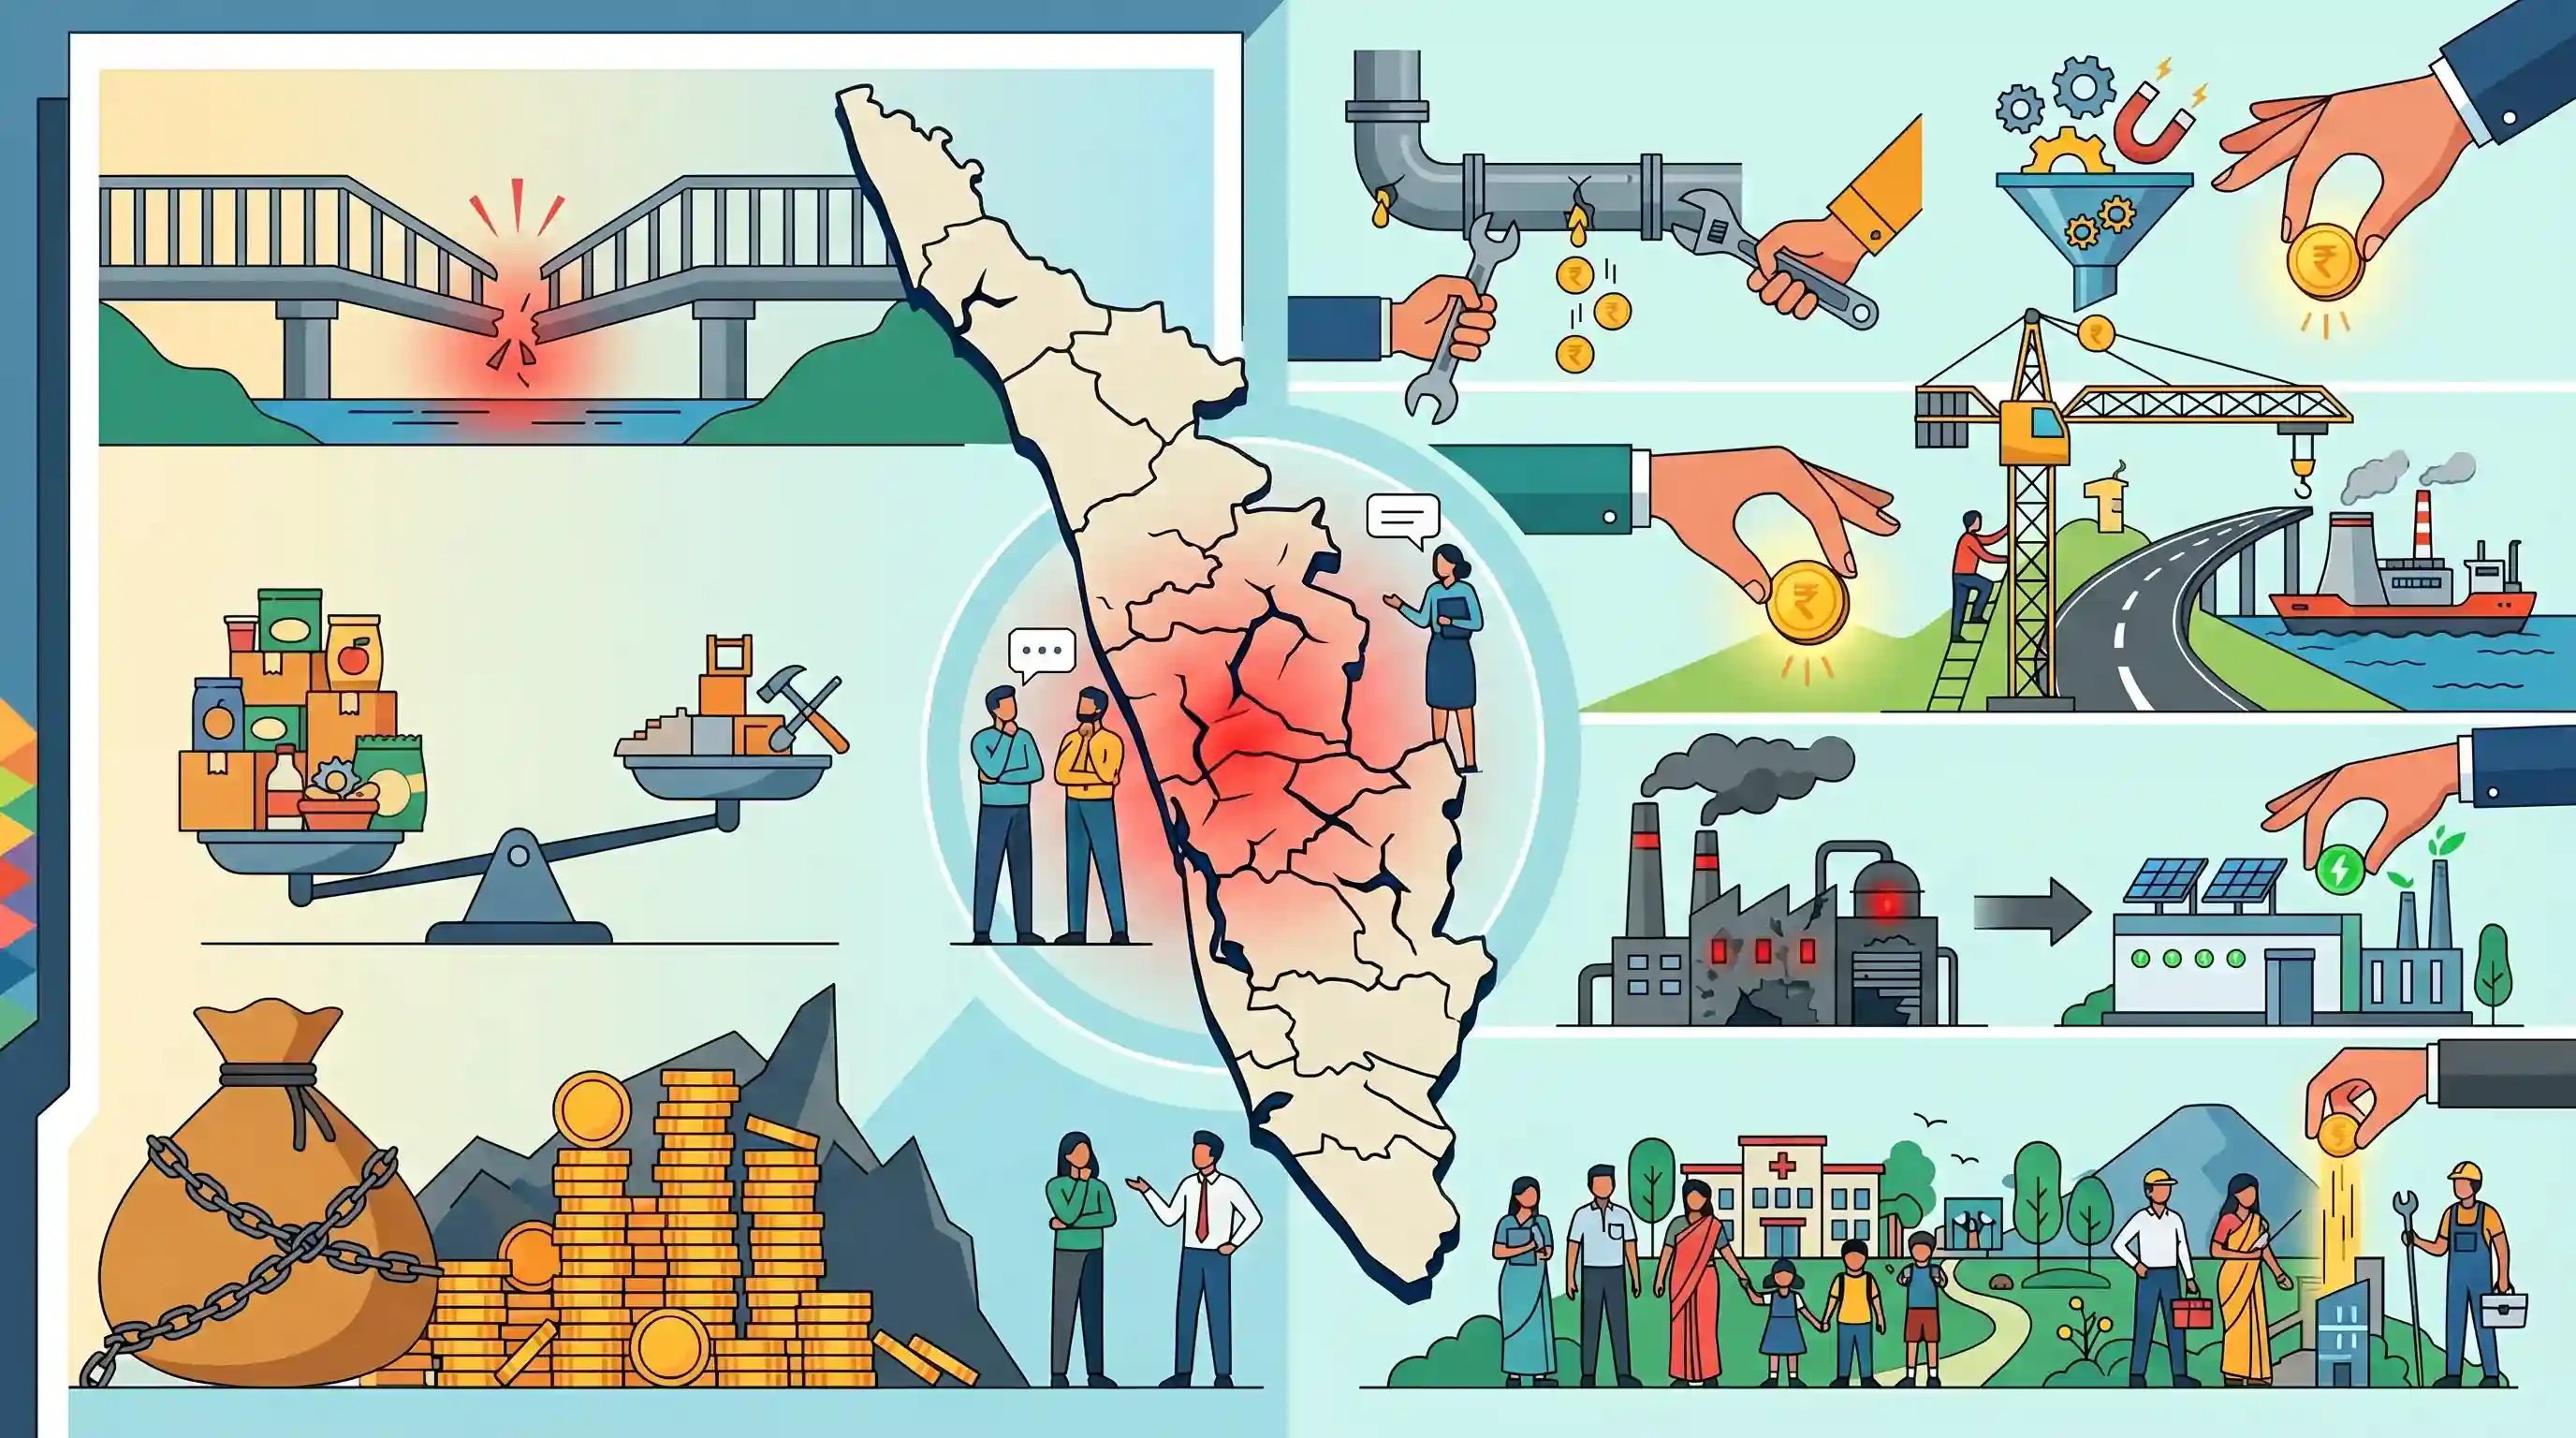
CAG और ICSSR द्वारा आयोजित एक संगोष्ठी में, विशेषज्ञों ने केरल की वित्तीय स्थिति में गहरे संरचनात्मक तनाव पर चिंता व्यक्त की और चेतावनी दी कि यह विकास के 'केरल मॉडल' की स्थिरता के लिए खतरा है। वक्ताओं ने राज्य को गैर-कर राजस्व का दोहन करने, बकाया राशि की वसूली करने और कर चोरी (tax leakages) को रोकने के माध्यम से राजस्व उत्प्लावकता (revenue buoyancy) में सुधार करने की सलाह दी। उन्होंने पूंजी निर्माण के बजाय वर्तमान उपभोग के लिए ऋण लेने की राज्य की प्रवृत्ति की आलोचना की और 'निवेश के लिए उधार लेने' के स्वर्ण सिद्धांत का सख्ती से पालन करने का आग्रह किया। अपने राजकोषीय ढांचे में सुधार के लिए, राज्य को प्रतिबद्ध व्यय (committed expenditures) को तर्कसंगत बनाने, घाटे में चल रहे सार्वजनिक उद्यमों की स्थिति सुधारने और उत्पादक संपत्ति निर्माण को बढ़ावा देने के लिए केंद्र की 'राज्यों को पूंजीगत निवेश के लिए विशेष सहायता' (SASCI) योजना का लाभ उठाने की सलाह दी गई।
मुख्य बिंदु
- केरल की वित्तीय स्थिति गंभीर संरचनात्मक तनाव का सामना कर रही है, जिसकी विशेषता कठोर व्यय पैटर्न, निम्न कर उत्प्लावकता (low tax buoyancy), उच्च प्रतिबद्ध व्यय और घाटे में चल रहे राज्य के सार्वजनिक उद्यम हैं।
- विशेषज्ञों ने वर्तमान उपभोग के लिए ऋण लेने की राज्य की प्रवृत्ति की आलोचना की और दीर्घकालिक पूंजी निर्माण हेतु 'निवेश के लिए उधार' (borrow to invest) के सिद्धांत का कड़ाई से पालन करने का आग्रह किया।
- राजकोषीय स्थिति में सुधार के लिए, राज्य को राजस्व बकाया की वसूली करने, गैर-कर राजस्व क्षमता का दोहन करने और गैर-GST कर चोरी (tax leakages) को रोकने पर ध्यान केंद्रित करने की आवश्यकता है।
- केरल को उत्पादक परिसंपत्तियों के निर्माण के लिए केंद्र की 'पूंजीगत निवेश के लिए राज्यों को विशेष सहायता' (SASCI) योजना का लाभ उठाने की सलाह दी गई है।
- जारी राजकोषीय असंतुलन, सामाजिक रूप से प्रगतिशील विकास के 'केरल मॉडल' की दीर्घकालिक स्थिरता के लिए खतरा पैदा करता है।
महत्वपूर्ण शब्द
भारत के नियंत्रक एवं महालेखापरीक्षक (CAG)

अनुच्छेद 148 के तहत एक संवैधानिक प्राधिकरण, CAG सर्वोच्च लेखापरीक्षा संस्थान है जो केंद्र और राज्य सरकारों की सभी प्राप्तियों और व्यय की लेखापरीक्षा के लिए जिम्मेदार है।
UPSC context
GS Paper II (संवैधानिक निकाय)। कार्यकारी जवाबदेही, विधायी निरीक्षण और 'सार्वजनिक धन के संरक्षक' की भूमिका का परीक्षण करता है।
पूंजीगत निवेश के लिए राज्यों को विशेष सहायता (SASCI) योजना
राज्यों को पूंजीगत व्यय के लिए 50-वर्षीय ब्याज मुक्त ऋण प्रदान करने वाली एक केंद्रीय योजना, जिसका उद्देश्य आर्थिक सुधार, बुनियादी ढांचे के विकास और उत्पादक परिसंपत्तियों के सृजन को प्रोत्साहित करना है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। राजकोषीय संघवाद, केंद्र-राज्य वित्तीय संबंधों और निवेश-आधारित विकास रणनीतियों के ज्ञान का परीक्षण करता है।
केरल मॉडल
एक विकास प्रतिमान जो औद्योगिक विकास के बजाय सामाजिक कल्याण (स्वास्थ्य, शिक्षा) को प्राथमिकता देता है, जिसके परिणामस्वरूप तुलनात्मक रूप से कम प्रति-व्यक्ति आय के बावजूद उच्च HDI संकेतक प्राप्त होते हैं।
UPSC context
GS पेपर II/III (शासन/सामाजिक न्याय)। समावेशी विकास के मॉडलों और कल्याण-केंद्रित नीतियों की राजकोषीय स्थिरता का परीक्षण करता है।
राजस्व उत्प्लावकता
नॉमिनल GDP में परिवर्तनों के प्रति कर राजस्व वृद्धि की प्रतिक्रियाशीलता; एक से अधिक का अनुपात यह दर्शाता है कि कर संग्रह अर्थव्यवस्था की तुलना में अधिक तेजी से बढ़ रहा है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था)। संसाधन जुटाने, कर दक्षता और दीर्घकालिक राजकोषीय सुदृढ़ीकरण की अवधारणाओं का परीक्षण करता है।
प्रतिबद्ध व्यय
ब्याज भुगतान, वेतन और पेंशन पर होने वाला निश्चित सरकारी खर्च; इन दायित्वों को कम करना कठिन होता है और ये अक्सर पूंजीगत निवेश के लिए राजकोषीय लचीलेपन को सीमित करते हैं।
UPSC context
GS पेपर III (सरकारी बजटिंग)। 'व्यय की गुणवत्ता' (quality of expenditure) और राज्य-स्तरीय राजकोषीय प्रबंधन की बाधाओं की समझ का परीक्षण करता है।
भारतीय सामाजिक विज्ञान अनुसंधान परिषद (ICSSR)
शिक्षा मंत्रालय के तहत 1969 में स्थापित एक स्वायत्त राष्ट्रीय निकाय, जिसका कार्य भारत में सामाजिक विज्ञान अनुसंधान को बढ़ावा देना, समन्वय करना और वित्तपोषित करना है।
UPSC context
GS Paper II (संस्थागत ढांचा)। अनुसंधान और सामाजिक-आर्थिक नीति इनपुट में शामिल स्वायत्त निकायों के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
SASCI योजना राज्यों को पूंजीगत व्यय को प्रोत्साहित करने के लिए केंद्रीय सहायता अनुदान प्रदान करती है।
SASCI 50-वर्षीय ब्याज मुक्त ऋण प्रदान करता है, न कि अनुदान। हालांकि ये अत्यधिक रियायती हैं, लेकिन राज्यों को अंततः मूलधन चुकाना होगा, जो उनके दीर्घकालिक ऋण प्रोफाइल (long-term debt profile) को प्रभावित करता है।
संबंधित अवधारणाएँ
कर उत्प्लावकता और कर लोच के बीच क्या अंतर है?
- कर उत्प्लावकता: यह GDP वृद्धि के सापेक्ष कुल कर राजस्व वृद्धि को मापता है, जिसमें कर दरों या कर आधार में किए गए किसी भी विवेकाधीन (discretionary) परिवर्तनों के प्रभाव को ध्यान में रखा जाता है।
- कर लोच: जीडीपी वृद्धि के प्रति कर राजस्व की अंतर्निहित प्रतिक्रियाशीलता को मापता है, यह मानते हुए कि मूल कर संरचना (दरें और आधार) पूरी तरह से अपरिवर्तित रहती है।
लोक वित्त का 'गोल्डन रूल' क्या है?
- निवेश के लिए ऋण लें: सरकारी ऋण का उपयोग विशेष रूप से पूंजी निर्माण और परिसंपत्ति सृजन के लिए किया जाना चाहिए, न कि वेतन और पेंशन जैसे दैनिक राजस्व व्यय के वित्तपोषण के लिए।
- अंतर-पीढ़ीगत समानता: यह अंतर-पीढ़ीगत साम्या (intergenerational equity) सुनिश्चित करता है, जिसका अर्थ है कि भविष्य की पीढ़ियां जो ऋण पुनर्भुगतान का बोझ वहन करती हैं, उन्हें निर्मित भौतिक या सामाजिक परिसंपत्तियों का लाभ भी प्राप्त हो।
अंतर-विषय पैटर्न
अनुच्छेद 293 और राज्यों की ऋण सीमाएं
केंद्र की शुद्ध उधारी सीमाओं (net borrowing ceilings) के खिलाफ केरल का हालिया सुप्रीम कोर्ट वाद, किसी राज्य की कल्याणकारी व्यय स्वायत्तता और संघ के व्यापक आर्थिक स्थिरता (macroeconomic stability) के जनादेश के बीच चल रहे तनाव को उजागर करता है।
CAG औचित्य लेखापरीक्षा और राजकोषीय विवेक
तकनीकी वैधता की जांच करने के अतिरिक्त, व्यय के 'औचित्य' (propriety) का ऑडिट करने का CAG का अधिकार उसे संरचनात्मक रूप से दोषपूर्ण प्रथाओं की आलोचना करने की शक्ति देता है, जैसे कि किसी राज्य द्वारा दैनिक उपभोग के वित्तपोषण के लिए व्यवस्थित रूप से ऋण लेना।

अनुच्छेद 293 के तहत राज्यों द्वारा ऋण लेने (State borrowing), 'tax buoyancy' और SASCI ब्याज-मुक्त पूंजीगत ऋणों पर एक बहु-कथनीय Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2020MainsGS3
Explain the meaning of investment in an economy in terms of capital formation. Discuss the factors to be considered while designing a concession agreement between a public entity and a private entity.
