चुनावी मुफ्त उपहारों और राज्य की वित्त व्यवस्था पर न्यायिक आलोचना
स्रोत:द हिंदू ↗
क्यों मायने रखता है
चुनावी 'फ्रीबीज़' (मुफ्त उपहारों) बनाम वास्तविक कल्याण पर चल रही न्यायिक और राजनीतिक बहस UPSC के लिए एक महत्वपूर्ण विषय है। यह लेख लोकलुभावनवाद के राजनीतिक मुद्दे को सीधे राज्य के खजाने पर पड़ने वाले इसके आर्थिक परिणामों और सरकारी बिजली वितरण कंपनियों (Discoms) के भारी कर्ज से जोड़ता है, जो राजकोषीय विवेक और गवर्नेंस पर उत्तरों के लिए उत्कृष्ट सामग्री प्रदान करता है।
सारांश
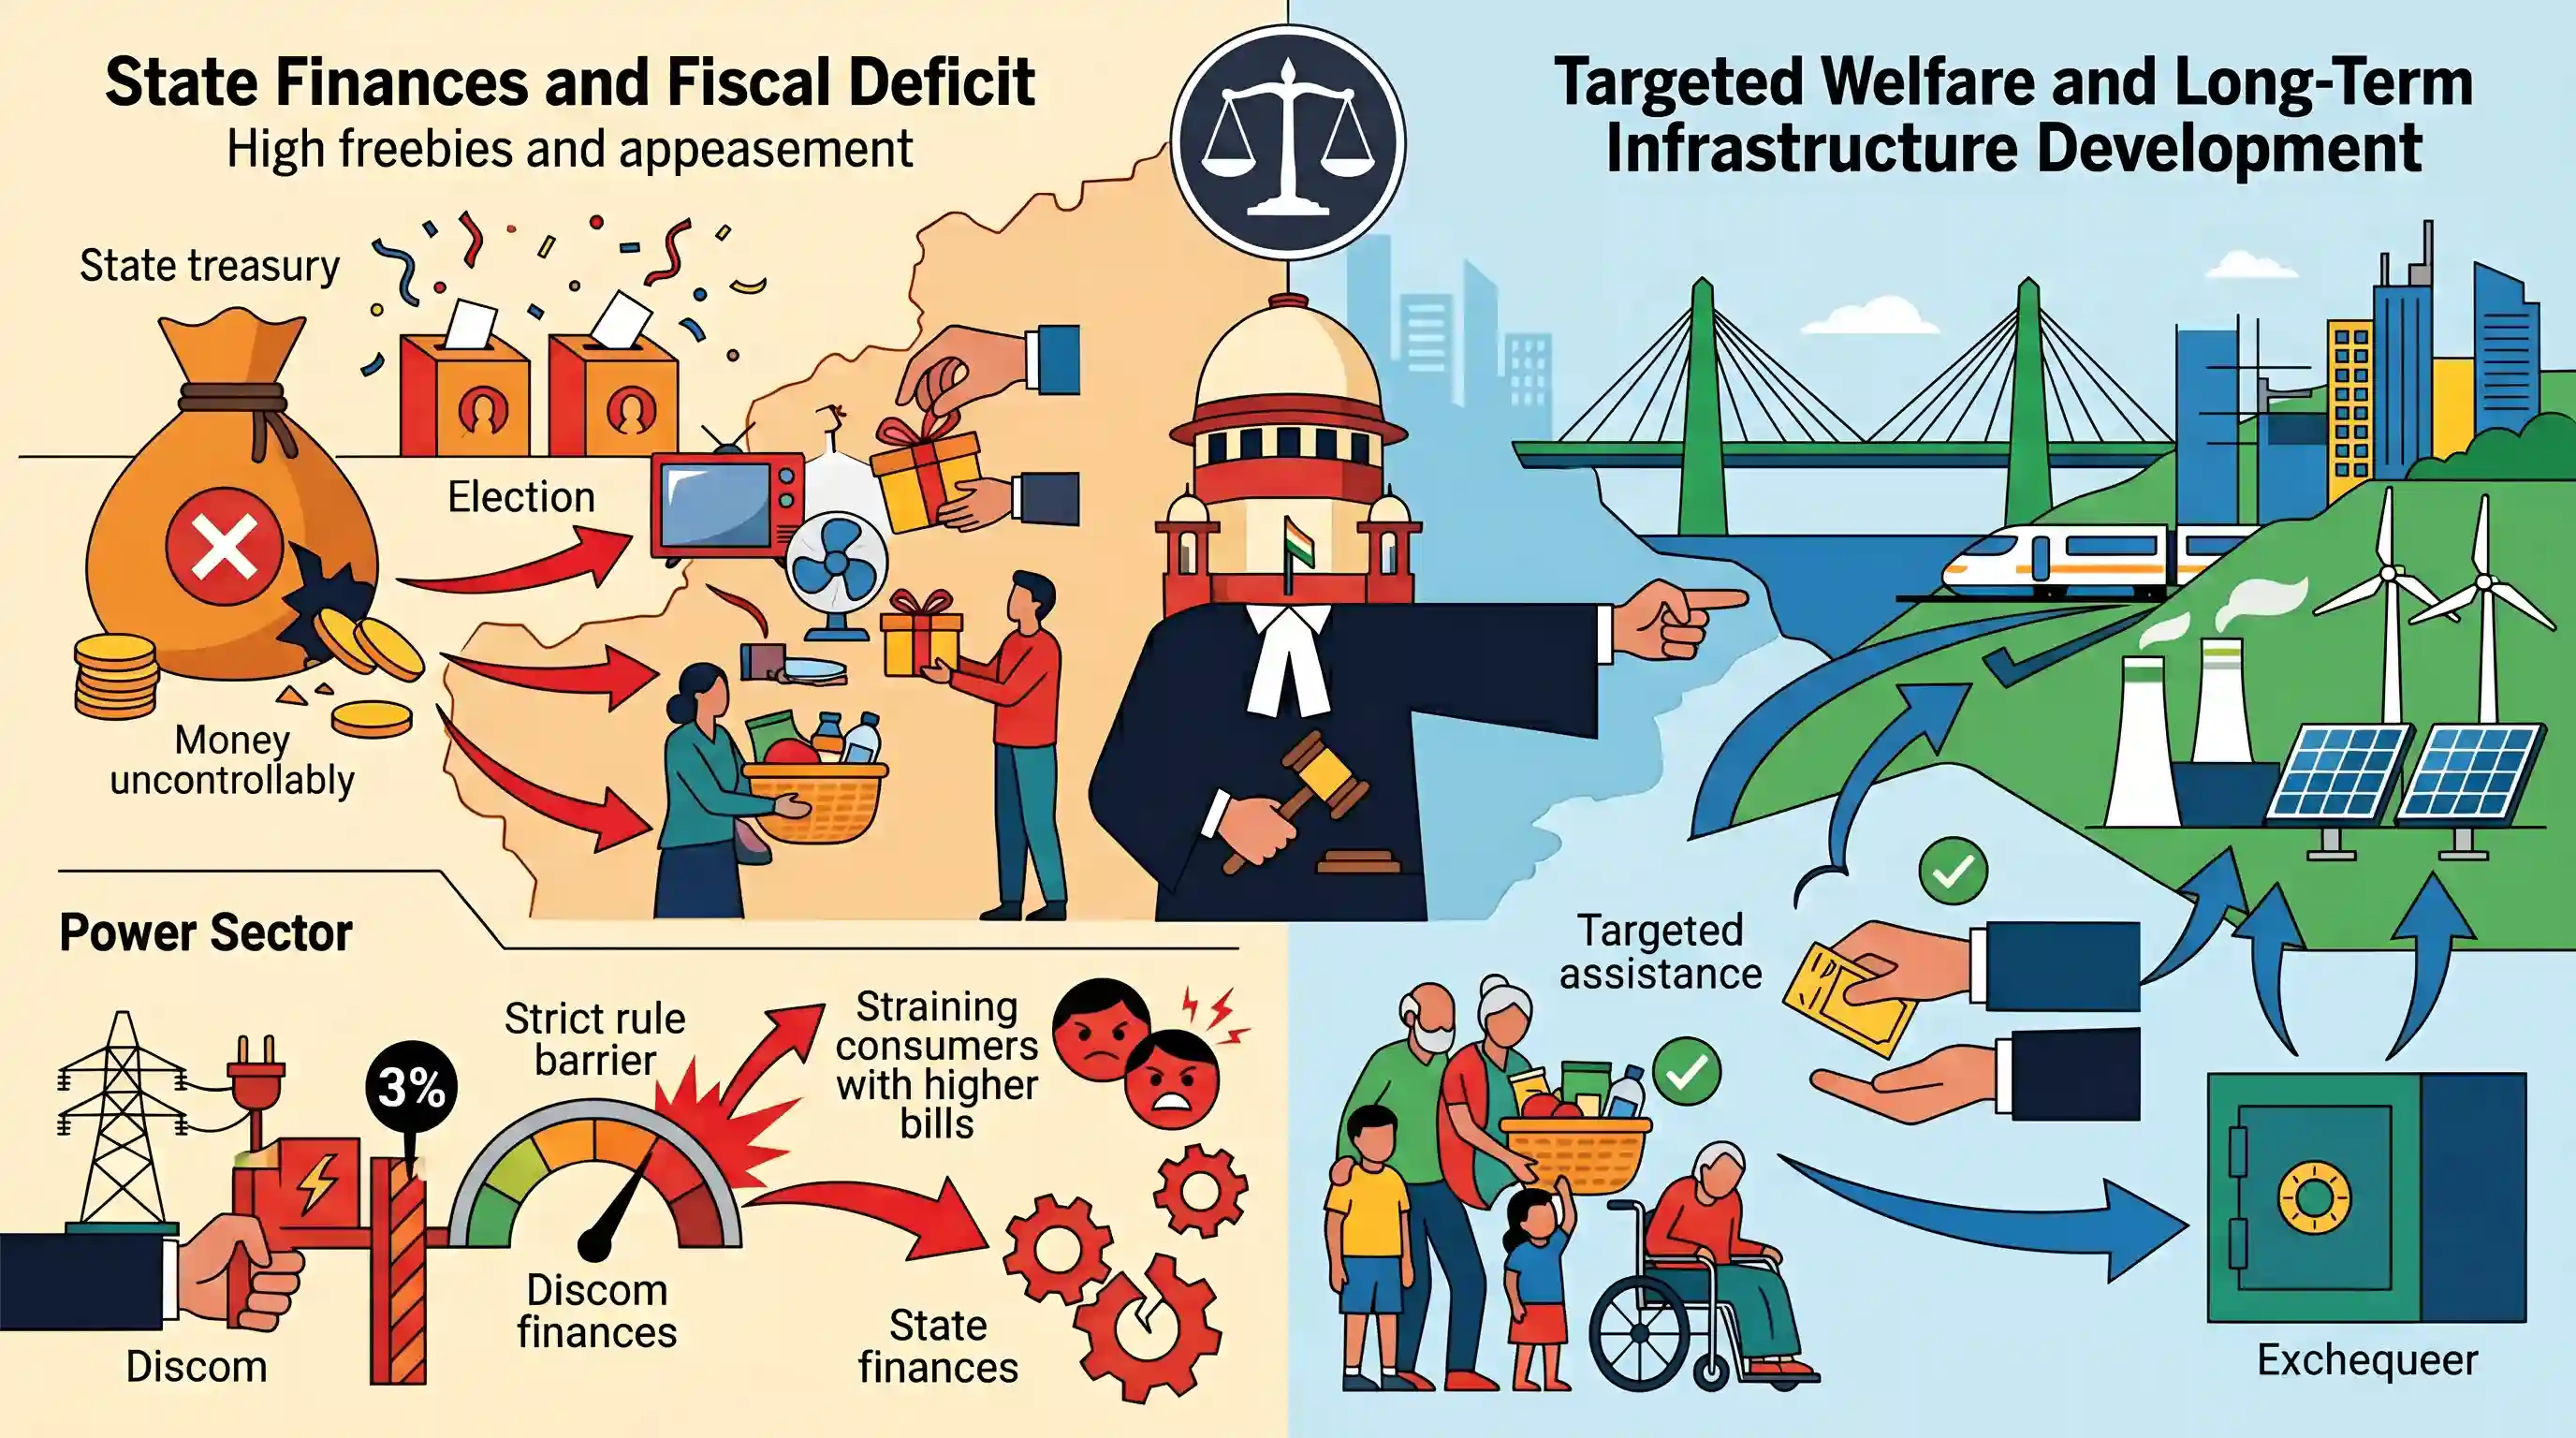
उच्चतम न्यायालय ने भारी राजस्व घाटे में चलने के बावजूद चुनावों से पहले अंधाधुंध "मुफ्त उपहार" (freebie) बांटने और तुष्टिकरण की राजनीति के लिए राज्य सरकारों को कड़ी फटकार लगाई है। ये टिप्पणियां उस सुनवाई के दौरान आईं जहां तमिलनाडु पावर डिस्ट्रीब्यूशन कॉर्पोरेशन लिमिटेड (TNPDCL) ने विद्युत (संशोधन) अधिनियम, 2024 के नियम 23 को चुनौती दी थी। यह नियम किसी डिस्कॉम (discom) की स्वीकृत राजस्व आवश्यकता और अनुमानित टैरिफ राजस्व के बीच के अंतर को केवल 3% तक सीमित करता है, जिसके बारे में राज्यों का तर्क है कि इससे उपभोक्ताओं पर भारी 'टैरिफ शॉक' लगेगा या राज्य की वित्तीय स्थिति चरमरा जाएगी। न्यायालय ने इस बात पर जोर दिया कि वंचित वर्गों की सहायता करना जहां एक मौलिक कर्तव्य है, वहीं संपन्न वर्गों को दी जाने वाली तर्कहीन उदारता सरकारी खजाने पर बोझ डालती है और दीर्घकालिक बुनियादी ढांचे तथा कल्याणकारी निवेशों के साथ समझौता करती है।
मुख्य बिंदु
- सुप्रीम कोर्ट ने भारी राजस्व घाटे के बावजूद तर्कहीन चुनावी मुफ्त उपहार (freebies) वितरित करने के लिए राज्य सरकारों की आलोचना की और चेतावनी दी कि इस तरह का तुष्टीकरण आर्थिक विकास को बाधित करता है।
- पीठ ने TNPDCL द्वारा Electricity (Amendment) Act, 2024 के नियम 23 को चुनौती देने वाली एक याचिका पर सुनवाई की, जो डिस्कॉम (discoms) के राजस्व-व्यय अंतराल (revenue-expenditure gap) को 3% तक सीमित करने का प्रयास करता है।
- TNPDCL ने तर्क दिया कि नियम 23 को लागू करने से राज्य के वित्त पर असहनीय दबाव पड़ेगा और बिजली उपभोक्ताओं के लिए टैरिफ में अत्यधिक वृद्धि (exponential tariff shock) का कारण बनेगा।
- न्यायमूर्ति सूर्यकांत ने सुझाव दिया कि राज्यों को अदूरदर्शी लोकलुभावनवाद के बजाय सड़क, स्कूल और अस्पताल जैसे बुनियादी ढांचे और पूंजीगत व्यय के लिए अपने वार्षिक राजस्व का कम से कम 25% विशेष रूप से निर्धारित करना चाहिए।
महत्वपूर्ण शब्द
विद्युत (संशोधन) नियम, 2024

केंद्रीय विनियमों का एक समूह जो यह अनिवार्य करता है कि बिजली टैरिफ लागत-प्रतिबिंबित (cost-reflective) हों, जिससे DISCOM की राजस्व आवश्यकता और वास्तविक राजस्व के बीच के अंतर को 3% तक सीमित किया जा सके।
UPSC context
GS-III: बुनियादी ढांचा (ऊर्जा)। विद्युत क्षेत्र के उन सुधारों के ज्ञान का परीक्षण करता है जिनका उद्देश्य DISCOM के वित्तीय स्वास्थ्य में सुधार करना और राजकोषीय बोझ को कम करना है।
नियम 23 (विद्युत नियम)
2024 के नियमों के तहत एक विशिष्ट प्रावधान जो बिजली खरीद लागत और उपभोक्ता टैरिफ के बीच बड़े अंतराल को प्रतिबंधित करता है, जिससे राज्यों को सब्सिडी कम करने या दरों में वृद्धि करने के लिए मजबूर होना पड़ता है।
UPSC context
GS-II: वैधानिक निकाय/विनियमन। बिजली के समवर्ती विषय और विनियामक अतिरेक (regulatory overreach) के संदर्भ में केंद्र-राज्य संबंधों के विश्लेषण के लिए प्रासंगिक।
विद्युत (विलंब भुगतान अधिभार) नियम, 2022
वे विनियम जिनके तहत DISCOMs के लिए बिजली उत्पादकों को समय पर सरचार्ज का भुगतान करना अनिवार्य है, जिसका उद्देश्य भारी पुराने बकाये (legacy dues) को समाप्त करना और ऊर्जा मूल्य श्रृंखला (energy value chain) में तरलता बनाए रखना है।
UPSC context
GS-III: आर्थिक विकास। बिजली क्षेत्र के वित्त (power sector finance) के 'missing middle' को संबोधित करने के लिए संरचनात्मक सुधारों की समझ का परीक्षण।
चुनावी मुफ्त उपहार
अक्सर 'रेवड़ी संस्कृति' कहे जाने वाले, ये चुनाव की पूर्व संध्या पर मुफ्त वस्तुओं/सेवाओं (जैसे, बिजली, नकद) के वे वादे हैं जो विशिष्ट कल्याणकारी परिणामों पर लक्षित नहीं होते और राज्य के खजाने पर बोझ डालते हैं।
UPSC context
GS-II/IV: शासन और नैतिकता। यह लोकलुभावन राजनीति, राजकोषीय जिम्मेदारी और वास्तविक जन-कल्याण (अनुच्छेद 38) के बीच संतुलन का परीक्षण करता है।
TNPDCL
तमिलनाडु में बिजली वितरण के लिए जिम्मेदार एक राज्य के स्वामित्व वाली यूटिलिटी; इसने हाल ही में उपभोक्ता टैरिफ शॉक (tariff shock) का हवाला देते हुए सुप्रीम कोर्ट में केंद्रीय मूल्य निर्धारण नियमों को चुनौती दी।
UPSC context
GS-III: ऊर्जा क्षेत्र। राज्य DISCOMs के वित्तीय संकट और केंद्रीय अधिदेशों के साथ उनकी कानूनी लड़ाई के लिए केस स्टडी।
लागत-प्रतिबिंबित टैरिफ
एक मूल्य निर्धारण तंत्र जिसमें बिजली की दरें उत्पादन, पारेषण (transmission) और वितरण की वास्तविक लागत के आधार पर निर्धारित की जाती हैं, और इसमें छिपी हुई सब्सिडी या राजनीतिक कैपिंग (सीमा निर्धारण) को शामिल नहीं किया जाता है।
UPSC context
GS-III: बुनियादी ढांचा (Infrastructure)। सार्वजनिक उपयोगिताओं की स्थिरता (sustainability) सुनिश्चित करने और निजी निवेश को आकर्षित करने के लिए आर्थिक सुधारों में प्रमुख अवधारणा।
राजस्व घाटा
किसी सरकार के कुल राजस्व व्यय का उसकी कुल राजस्व प्राप्तियों से अधिक होना, जो यह दर्शाता है कि सरकार अपनी दिन-प्रतिदिन की उपभोग आवश्यकताओं को पूरा करने के लिए उधार ले रही है।
UPSC context
GS-III: भारतीय अर्थव्यवस्था (राजकोषीय नीति)। सार्वभौमिक सब्सिडी प्रदान करने वाले राज्यों की राजकोषीय स्थिति के विश्लेषण के लिए आवश्यक।
प्रारंभिक ट्रैप
लोक प्रतिनिधित्व अधिनियम, 1951 स्पष्ट रूप से 'फ्रीबीज़' को परिभाषित करता है और उनका वादा करने को एक भ्रष्ट चुनावी आचरण बनाता है।
न तो RPA और न ही संविधान 'freebies' को परिभाषित करता है। SC ने पहले (Subramaniam Balaji मामला) यह माना है कि घोषणापत्र के वादे 'corrupt practices' नहीं हैं।
संबंधित अवधारणाएँ
UPSC के संदर्भ में, 'जनकल्याणकारी उपाय' और 'तर्कहीन मुफ्त उपहार' के बीच क्या अंतर है?
- संवैधानिक आधार: जनकल्याण स्वास्थ्य और शिक्षा जैसे नीति निर्देशक सिद्धांतों (अनुच्छेद 38, 39, 41) को पूरा करता है। फ्रीबीज (Freebies) में आमतौर पर DPSP का सीधा समर्थन नहीं होता है।
- लक्षित दर्शक: कल्याण आमतौर पर वंचित वर्गों के लिए पात्रता-आधारित (means-tested) होता है। फ्रीबीज़ (जैसे सार्वभौमिक मुफ्त बिजली) अक्सर सभी जनसांख्यिकीय समूहों को दी जाने वाली गैर-लक्षित उदारता होती है।
- राजकोषीय परिणाम: जन-कल्याण दीर्घकालिक मानव पूंजी का निर्माण करता है। मुफ्त की सौगातें बिना किसी महत्वपूर्ण आर्थिक मल्टीप्लायर प्रभाव के राज्यों के राजस्व घाटे को बढ़ाती हैं।
राज्य विद्युत वितरण कंपनियां (State Power Discoms) अपनी परिचालनगत और वित्तीय अक्षमताओं को कैसे मापती हैं?
- ACS-ARR अंतराल: बिजली की प्रति यूनिट आपूर्ति की औसत लागत (ACS) और प्राप्त औसत राजस्व (ARR) के बीच लगातार बनी रहने वाली कमी।
- नियामकीय परिसंपत्तियाँ (Regulatory Assets): डिसकॉम्स (Discoms) टैरिफ में देरी से हुई वृद्धि के कारण वसूल न की गई लागतों को भविष्य की प्राप्तियों (future receivables) के रूप में दर्ज कर रहे हैं, जिससे समय के साथ उनकी बैलेंस शीट (balance sheets) कृत्रिम रूप से बढ़ रही है।
- क्रॉस-सब्सिडीकरण: औद्योगिक और वाणिज्यिक उपभोक्ता घरेलू और कृषि उपयोगकर्ताओं को वितरित की जाने वाली मुफ्त या रियायती बिजली की भरपाई के लिए उच्च टैरिफ का भुगतान करते हैं।
अंतर-विषय पैटर्न
फ्रीबीज + अनुच्छेद 293 ऋण सीमाएं
बजट-बाह्य उधारी (off-budget borrowings) के माध्यम से मुफ्त उपहारों का वित्तपोषण करने वाले राज्यों को अक्सर अनुच्छेद 293 के तहत उधार लेने की सख्त सीमाओं का सामना करना पड़ता है, जिससे केंद्र-राज्य राजकोषीय संघवाद के गंभीर विवाद उत्पन्न होते हैं।
अलक्षित बिजली + भूजल स्तर में गिरावट
बिना मीटर वाली मुफ्त कृषि बिजली जल संरक्षण को हतोत्साहित करती है, जो राज्यों के राजकोषीय लोकलुभावनवाद को सीधे तौर पर उत्तर-पश्चिम और दक्षिण भारत के गंभीर भूजल संकट से जोड़ती है।

GS-2 मुख्य परीक्षा में 'फ्रीबीज' की बहस को सीधे राज्य डिस्कॉम (Discom) के घाटे (ACS-ARR गैप) और FRBM बाधाओं से जोड़ने वाले प्रश्न की अत्यधिक संभावना है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2023MainsGS2
“Development and welfare schemes for the vulnerable, by its nature, are discriminatory in approach.” Do you agree? Give reasons for your answer.
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2015MainsGS3
In what way could replacement of price subsidy with Direct Benefit Transfer (DBT) change the scenario of subsidies in India ? Discuss.
