मौद्रिक नीति संचरण और वाणिज्यिक बैंकों द्वारा ब्याज दरों में कटौती
स्रोत:द हिंदू ↗
क्यों मायने रखता है
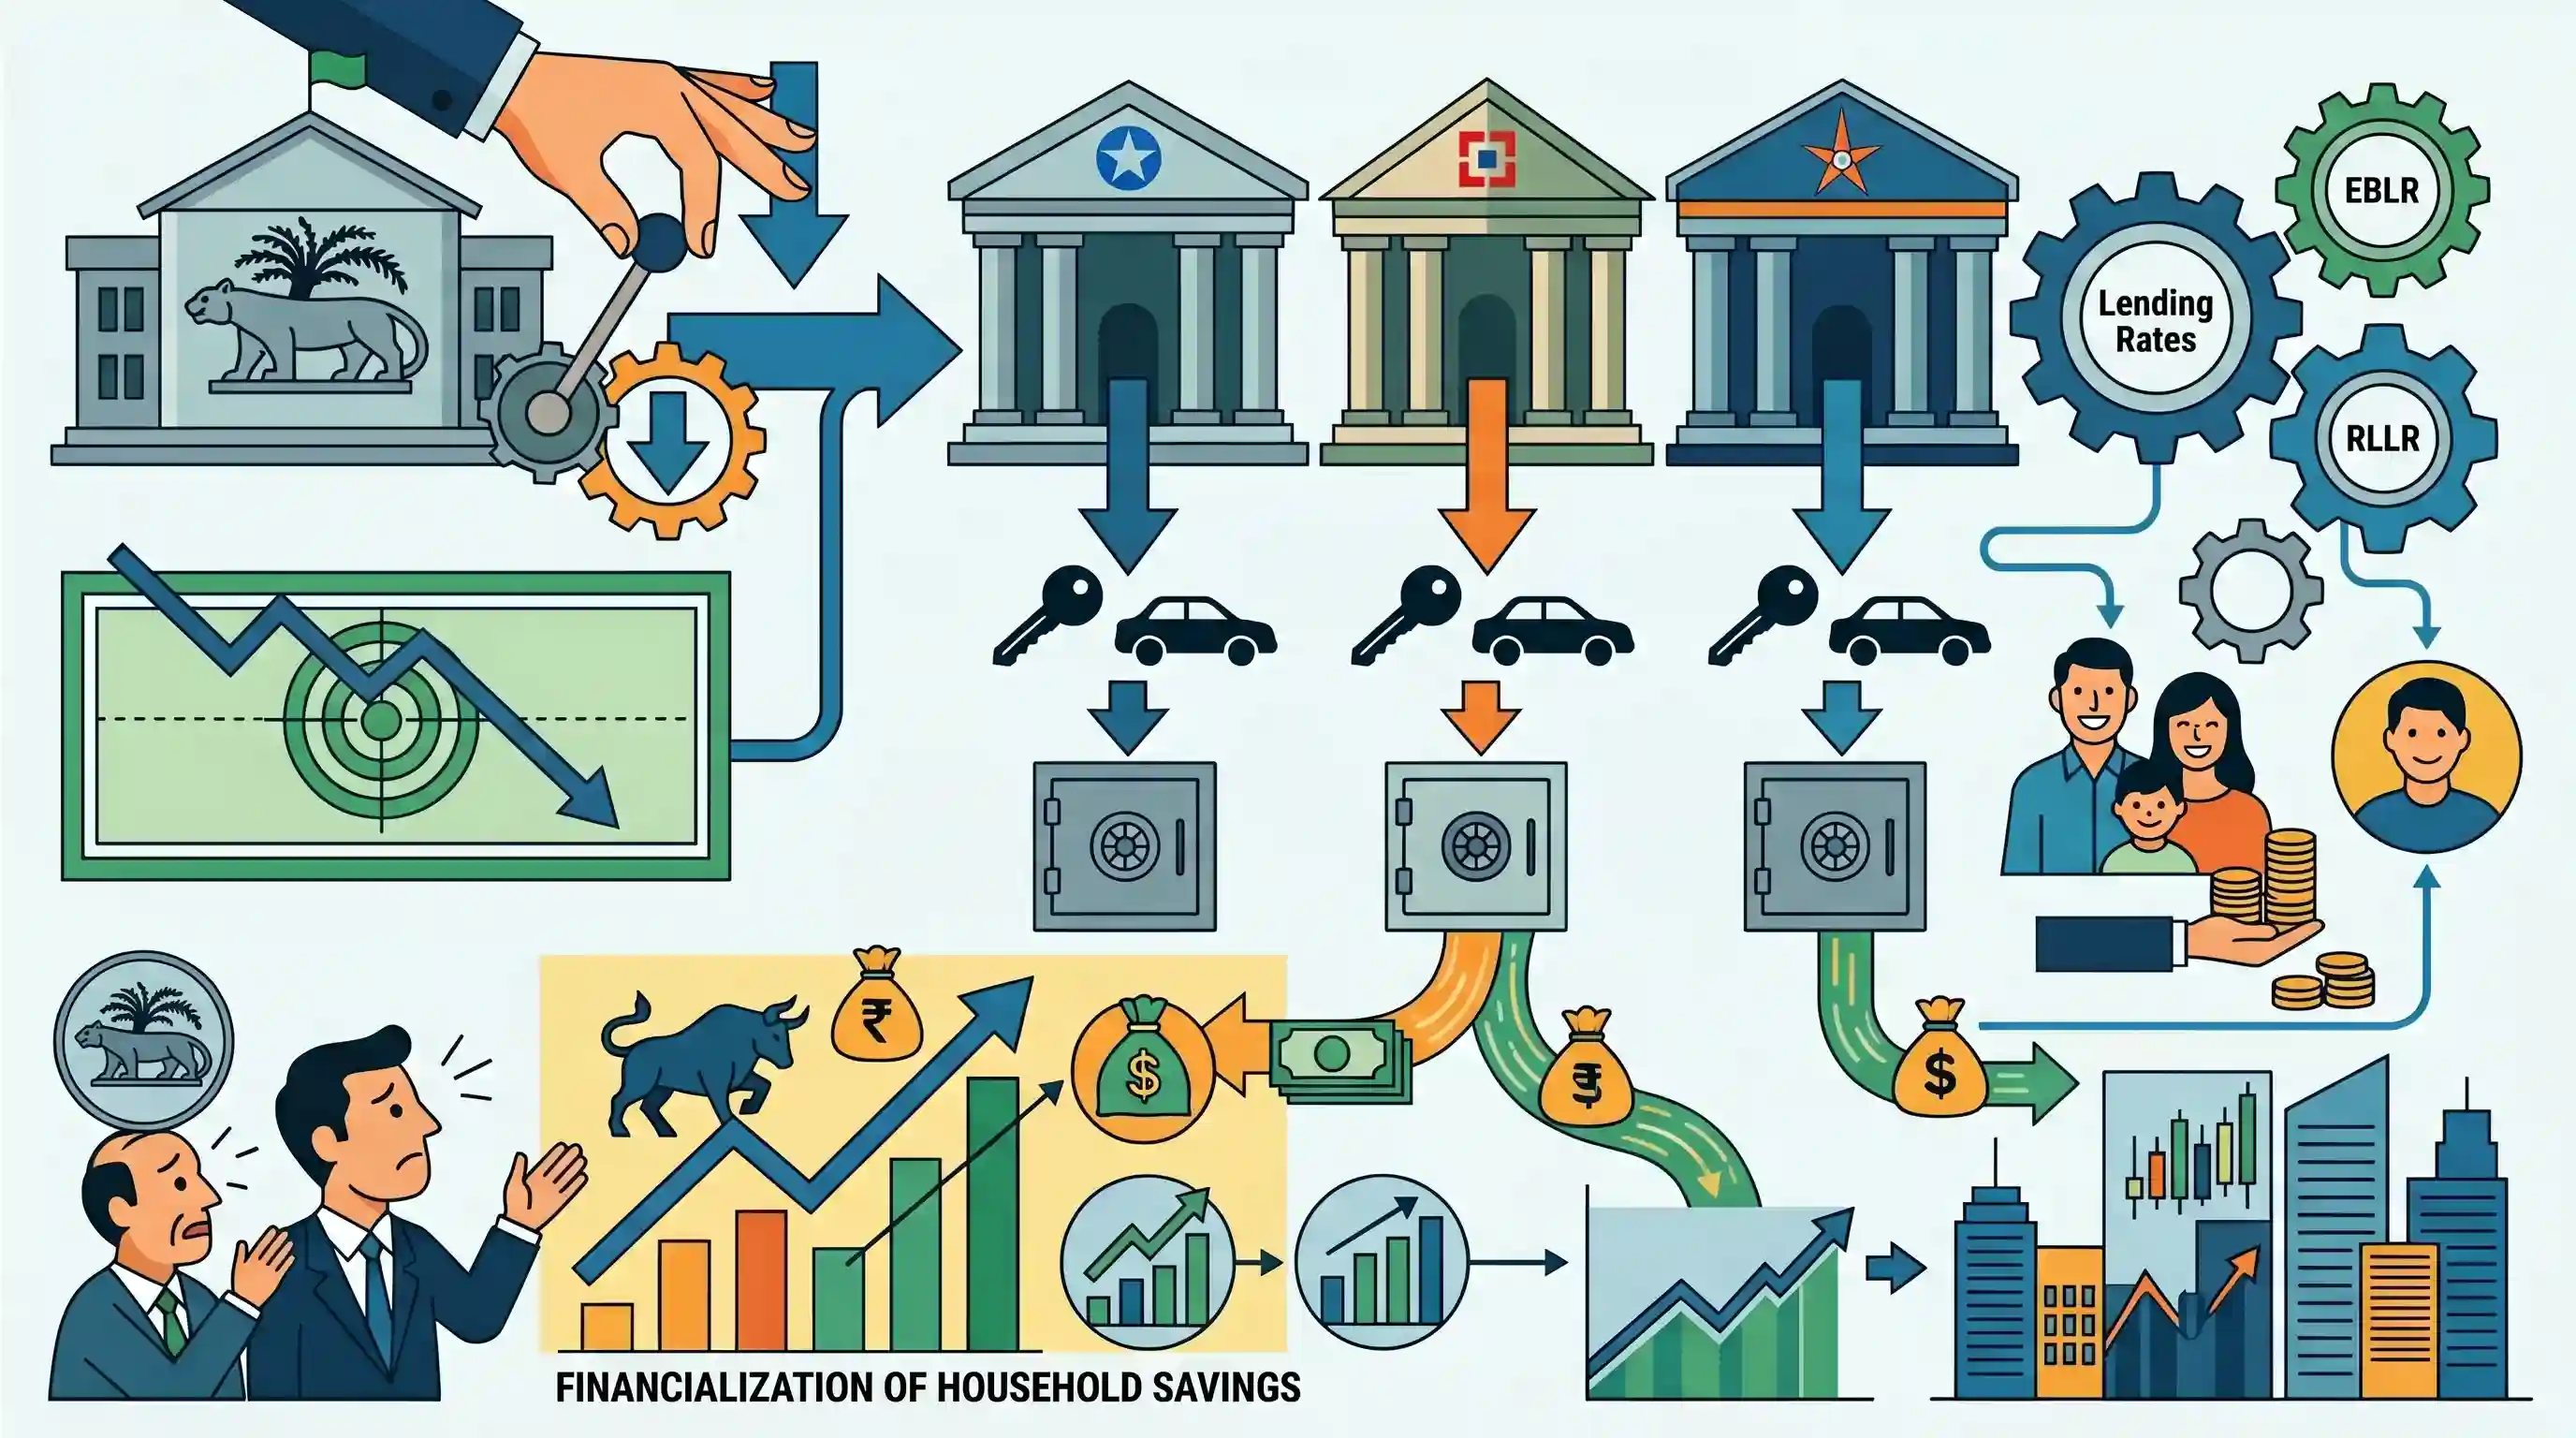
यह लेख 'Monetary Policy Transmission' (मौद्रिक नीति संचरण) का एक उत्कृष्ट और व्यावहारिक उदाहरण है, जो UPSC Prelims और Mains में बार-बार आने वाला एक विषय है। यह दर्शाता है कि कैसे RBI की रेपो रेट में कटौती (जो नियंत्रित CPI मुद्रास्फीति द्वारा सुगम हुई) को EBLR/MCLR के माध्यम से रिटेल उधारकर्ताओं तक और डिपॉजिट रेट के माध्यम से बचतकर्ताओं तक पहुँचाया जाता है। यह एक महत्वपूर्ण संरचनात्मक आर्थिक मुद्दे को भी उजागर करता है: 'financialization of savings' (बचत का वित्तीयकरण), जहाँ परिवार बैंक जमा से पैसा निकालकर कैपिटल मार्केट्स की ओर ले जा रहे हैं, जिससे बैंकिंग लिक्विडिटी और क्रेडिट ग्रोथ प्रभावित होती है।
सारांश
प्रमुख भारतीय बैंकों (SBI, HDFC, Bank of India) ने RBI द्वारा बेंचमार्क रेपो रेट में हालिया 50 आधार अंकों की कटौती के बाद ऋण और जमा दरों दोनों में कमी की है। इन समायोजनों में एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) और रेपो-लिंक्ड लेंडिंग रेट (RLLR) में कटौती शामिल है, जो EMI को कम करके उधारकर्ताओं तक मौद्रिक सहजता को सफलतापूर्वक प्रसारित करेगी। हालाँकि, जमा दरों में की गई यह कटौती ऐसे समय में आई है जब RBI और वित्त मंत्रालय ने घरेलू वित्तीय बचत के पारंपरिक बैंकों से हटकर पूंजी बाजार और म्यूचुअल फंड की ओर संरचनात्मक बदलाव पर चिंता व्यक्त की है। RBI द्वारा दरों में यह निरंतर कटौती खुदरा उपभोक्ता मूल्य सूचकांक (CPI) मुद्रास्फीति के इसके 4% के लक्ष्य क्षेत्र के भीतर आराम से बने रहने के कारण संभव हुई है।
मुख्य बिंदु
- SBI जैसे प्रमुख बैंकों ने अपने एक्सटर्नल बेंचमार्क लेंडिंग रेट्स (EBLR) और रेपो-लिंक्ड लेंडिंग रेट्स (RLLR) में 25 बेसिस पॉइंट्स की कटौती की है, जिससे रिटेल लोन के लिए उधार लेने की लागत और EMI में सीधे तौर पर कमी आई है।
- HDFC बैंक, बैंक ऑफ इंडिया और SBI द्वारा बचत खातों और सावधि जमा (fixed deposits) के लिए जमा दरों में भी कटौती की गई, जिससे बचतकर्ताओं और वरिष्ठ नागरिकों के लिए समग्र रिटर्न प्रभावित हुआ।
- बैंकिंग दरों में ये बदलाव RBI द्वारा हाल ही में की गई कुल 50 आधार अंकों की रेपो रेट कटौती (जिससे पॉलिसी दर घटकर 6% हो गई है) के बाद आए हैं, जो खुदरा मुद्रास्फीति के 4% के लक्ष्य दायरे में स्थिर होने के कारण संभव हुआ है।
- बैंक जमा दरों में यह कटौती भारतीय अर्थव्यवस्था में एक संरचनात्मक बदलाव की पृष्ठभूमि में हो रही है, जहाँ घरेलू वित्तीय बचत तेजी से पारंपरिक बैंक जमा से हटकर म्यूचुअल फंड जैसे बाजार-आधारित साधनों की ओर स्थानांतरित हो रही है।
महत्वपूर्ण शब्द
बाह्य बेंचमार्क लेंडिंग रेट (EBLR)

RBI द्वारा 2019 में पेश किया गया एक ढांचा, जिसमें बैंकों के लिए फ्लोटिंग-रेट ऋणों को बाहरी, बाजार से जुड़े बेंचमार्क (जैसे रेपो रेट) से जोड़ना अनिवार्य किया गया है, ताकि ब्याज दरों में पारदर्शी और त्वरित समायोजन सुनिश्चित किया जा सके।
UPSC context
GS Paper III (अर्थव्यवस्था): बैंकिंग सुधार और मौद्रिक नीति संचरण; यह समझने के लिए आवश्यक है कि RBI की दर कटौती आम आदमी को कैसे प्रभावित करती है।
सीमांत निधि लागत आधारित ऋण दर (MCLR)
2016 में शुरू की गई एक आंतरिक संदर्भ दर, जिसकी गणना बैंक की निधियों की सीमांत लागत (incremental cost of funds) के आधार पर की जाती है। नीतिगत दरों में बदलाव को उधारकर्ताओं तक पहुँचाने में यह EBLR की तुलना में धीमी है।
UPSC context
GS पेपर III: बैंकिंग बेंचमार्क का विकास; अक्सर प्रीलिम्स/मेन्स में मौद्रिक नीति की प्रभावशीलता की समझ का परीक्षण करने के लिए EBLR के साथ इसकी तुलना की जाती है।
मौद्रिक नीति संचरण
वह प्रक्रिया जिसके माध्यम से केंद्रीय बैंक की नीतिगत दर में होने वाले परिवर्तनों (जैसे, रेपो रेट) को वित्तीय प्रणाली के माध्यम से ऋण दरों, खर्च और मुद्रास्फीति को प्रभावित करने के लिए संचरित किया जाता है।
UPSC context
GS पेपर III: आर्थिक स्थिरता में RBI की भूमिका और कठोर बैंक ऋण संरचनाओं द्वारा उत्पन्न चुनौतियों पर चर्चा के लिए महत्वपूर्ण।
घरेलू बचत का वित्तीयकरण
एक संरचनात्मक बदलाव जहाँ घरेलू संपत्ति भौतिक परिसंपत्तियों (सोना, रियल एस्टेट) से बैंक जमा, म्यूचुअल फंड और इक्विटी जैसे वित्तीय साधनों में स्थानांतरित होती है।
UPSC context
GS पेपर III: घरेलू पूंजी निर्माण से संबंधित प्रमुख आर्थिक रुझान और बैंकिंग क्षेत्र बनाम पूंजी बाजार पर इसका प्रभाव।
रेपो-लिंक्ड लेंडिंग रेट (RLLR)
एक विशिष्ट EBLR जहाँ बैंक की फ्लोटिंग लेंडिंग रेट की गणना सीधे RBI की रेपो रेट और एक निश्चित मार्जिन (spread) के योग के रूप में की जाती है।
UPSC context
GS Paper III: इस बात का व्यावहारिक ज्ञान कि कैसे RBI की रेपो रेट में कटौती तुरंत रिटेल कर्जदारों के लिए कम EMI में परिवर्तित हो जाती है।
मुद्रास्फीति लक्ष्यीकरण ढांचा
एक नीतिगत ढांचा जहां RBI आर्थिक विकास को समर्थन देने के साथ-साथ मूल्य स्थिरता सुनिश्चित करने के लिए हेडलाइन मुद्रास्फीति (CPI) को एक लक्ष्य सीमा (4% ±2%) के भीतर बनाए रखने को प्राथमिकता देता है।
UPSC context
GS पेपर III: मौद्रिक नीति समिति (MPC) का अधिदेश; अक्सर विकास और स्थिरता के RBI के दोहरे अधिदेश के संदर्भ में इसका परीक्षण किया जाता है।
प्रारंभिक ट्रैप
RBI वाणिज्यिक बैंकों के लिए फ्लोटिंग-रेट लोन और टर्म डिपॉजिट, दोनों को एक बाहरी बेंचमार्क (external benchmark) से जोड़ना अनिवार्य करता है।
RBI ने केवल फ्लोटिंग रेट रिटेल और MSME ऋणों के लिए EBLR अनिवार्य किया है। जमा दरें पूरी तरह से विनियंत्रित हैं और व्यक्तिगत बैंक बोर्डों द्वारा निर्धारित की जाती हैं, न कि कानूनी रूप से बाहरी बेंचमार्क से जुड़ी होती हैं।
संबंधित अवधारणाएँ
एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) फ्रेमवर्क क्या है?
- उद्देश्य: आंतरिक MCLR प्रणाली को प्रतिस्थापित करने के लिए 2019 में पेश किया गया, जो उधारकर्ताओं तक RBI के नीतिगत दर परिवर्तनों का अधिक तेज़ और पारदर्शी संचरण (transmission) सुनिश्चित करता है।
- प्रयोज्यता: यह सभी नए फ्लोटिंग-रेट व्यक्तिगत या रिटेल लोन (जैसे, होम, ऑटो) और सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) को दिए जाने वाले फ्लोटिंग-रेट लोन के लिए अनिवार्य है।
- अनुमति प्राप्त बेंचमार्क: बैंक ऋणों को RBI रेपो रेट, या फाइनेंशियल बेंचमार्क इंडिया प्राइवेट लिमिटेड (FBIL) द्वारा प्रकाशित 3-महीने/6-महीने के ट्रेजरी बिल यील्ड (Treasury Bill yields) से जोड़ सकते हैं।
घरेलू बचत के 'वित्तीयकरण' को क्या संचालित करता है?
- परिभाषा: यह घरेलू बचत का भौतिक संपत्तियों (जैसे सोना और रियल एस्टेट) से औपचारिक वित्तीय साधनों की ओर स्थानांतरित होने वाला एक संरचनात्मक मैक्रो-इकनॉमिक बदलाव है।
- वर्तमान बदलाव: वित्तीय परिसंपत्तियों के भीतर, बचतकर्ता अब पारंपरिक बैंक सावधि जमा (fixed deposits) से हटकर सक्रिय रूप से म्यूचुअल फंड, इक्विटी और SIP जैसे बाजार से जुड़े साधनों की ओर रुख कर रहे हैं।
- बैंकिंग प्रभाव: यह प्रवासन वाणिज्यिक बैंकों को सस्ते कम लागत वाले CASA जमा से वंचित करता है, जिससे मजबूत ऋण वृद्धि और सुस्त जमा संग्रहण के बीच एक असंतुलन पैदा होता है।
अंतर-विषय पैटर्न
मौद्रिक संचरण बनाम बैंक तरलता
जैसे-जैसे घरेलू बचत म्यूचुअल फंड की ओर स्थानांतरित हो रही है, बैंकों को संरचनात्मक तरलता दबाव (structural liquidity pressure) का सामना करना पड़ रहा है। यह उन्हें फंड आकर्षित करने के लिए जमा दरों में वृद्धि करने को मजबूर करता है, जो कभी-कभी RBI के रेपो रेट कटौती संचरण (transmission) लक्ष्यों के साथ विरोधाभास पैदा करता है।
वित्तीयकरण और वास्तविक ब्याज दरें
जब RBI दरों में कटौती करता है, तो फिक्स्ड डिपॉजिट पर वास्तविक ब्याज दर कम हो जाती है। यह स्वाभाविक रूप से खुदरा निवेशकों को मुद्रास्फीति से अधिक रिटर्न के लिए पूंजी बाजार की ओर प्रेरित करता है, जिससे बचतों के वित्तीयकरण (financialization of savings) में तेजी आती है।

2026 की prelims में EBLR ट्रांसमिशन अधिदेशों (mandates) और शुद्ध घरेलू वित्तीय बचत (Net Household Financial Savings) में जारी संरचनात्मक गिरावट के बीच संबंध पर आधारित एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2016PrelimsGS1
What is/are the purpose/purposes of the 'Marginal Cost of Funds based Lending Rate (MCLR)' announced by RBI? 1. These guidelines help improve the transparency in the methodology followed by banks for determining the interest rates on advances. 2. These guidelines help ensure availability of bank credit at interest rates which are fair to the borrowers as well as the banks. Select the correct answer using the code given below.
- 2017PrelimsGS1
Which of the following statements is/are correct regarding the Monetary Policy Committee (MPC)? 1. It decides the RBI's benchmark interest rates. 2. It is a 12-member body including the Governor of RBI and is reconstituted every year. 3. It functions under the chairmanship of the Union Finance Minister. Select the correct answer using the code given below:
- 2020PrelimsGS1
Consider the following statements: 1. The weightage of food in Consumer Price Index (CPI) is higher than that in Wholesale Price Index (WPI). 2. The WPI does not capture changes in the prices of services, which CPI does. 3. Reserve Bank of India has now adopted WPI as its key measure of inflation and to decide on changing the key policy rates. Which of the statements given above is/are correct?
