वित्तीय समावेशन योजना की कमजोरियां और साइबर फ्रॉड गिरोह
स्रोत:इंडियन एक्सप्रेस ↗
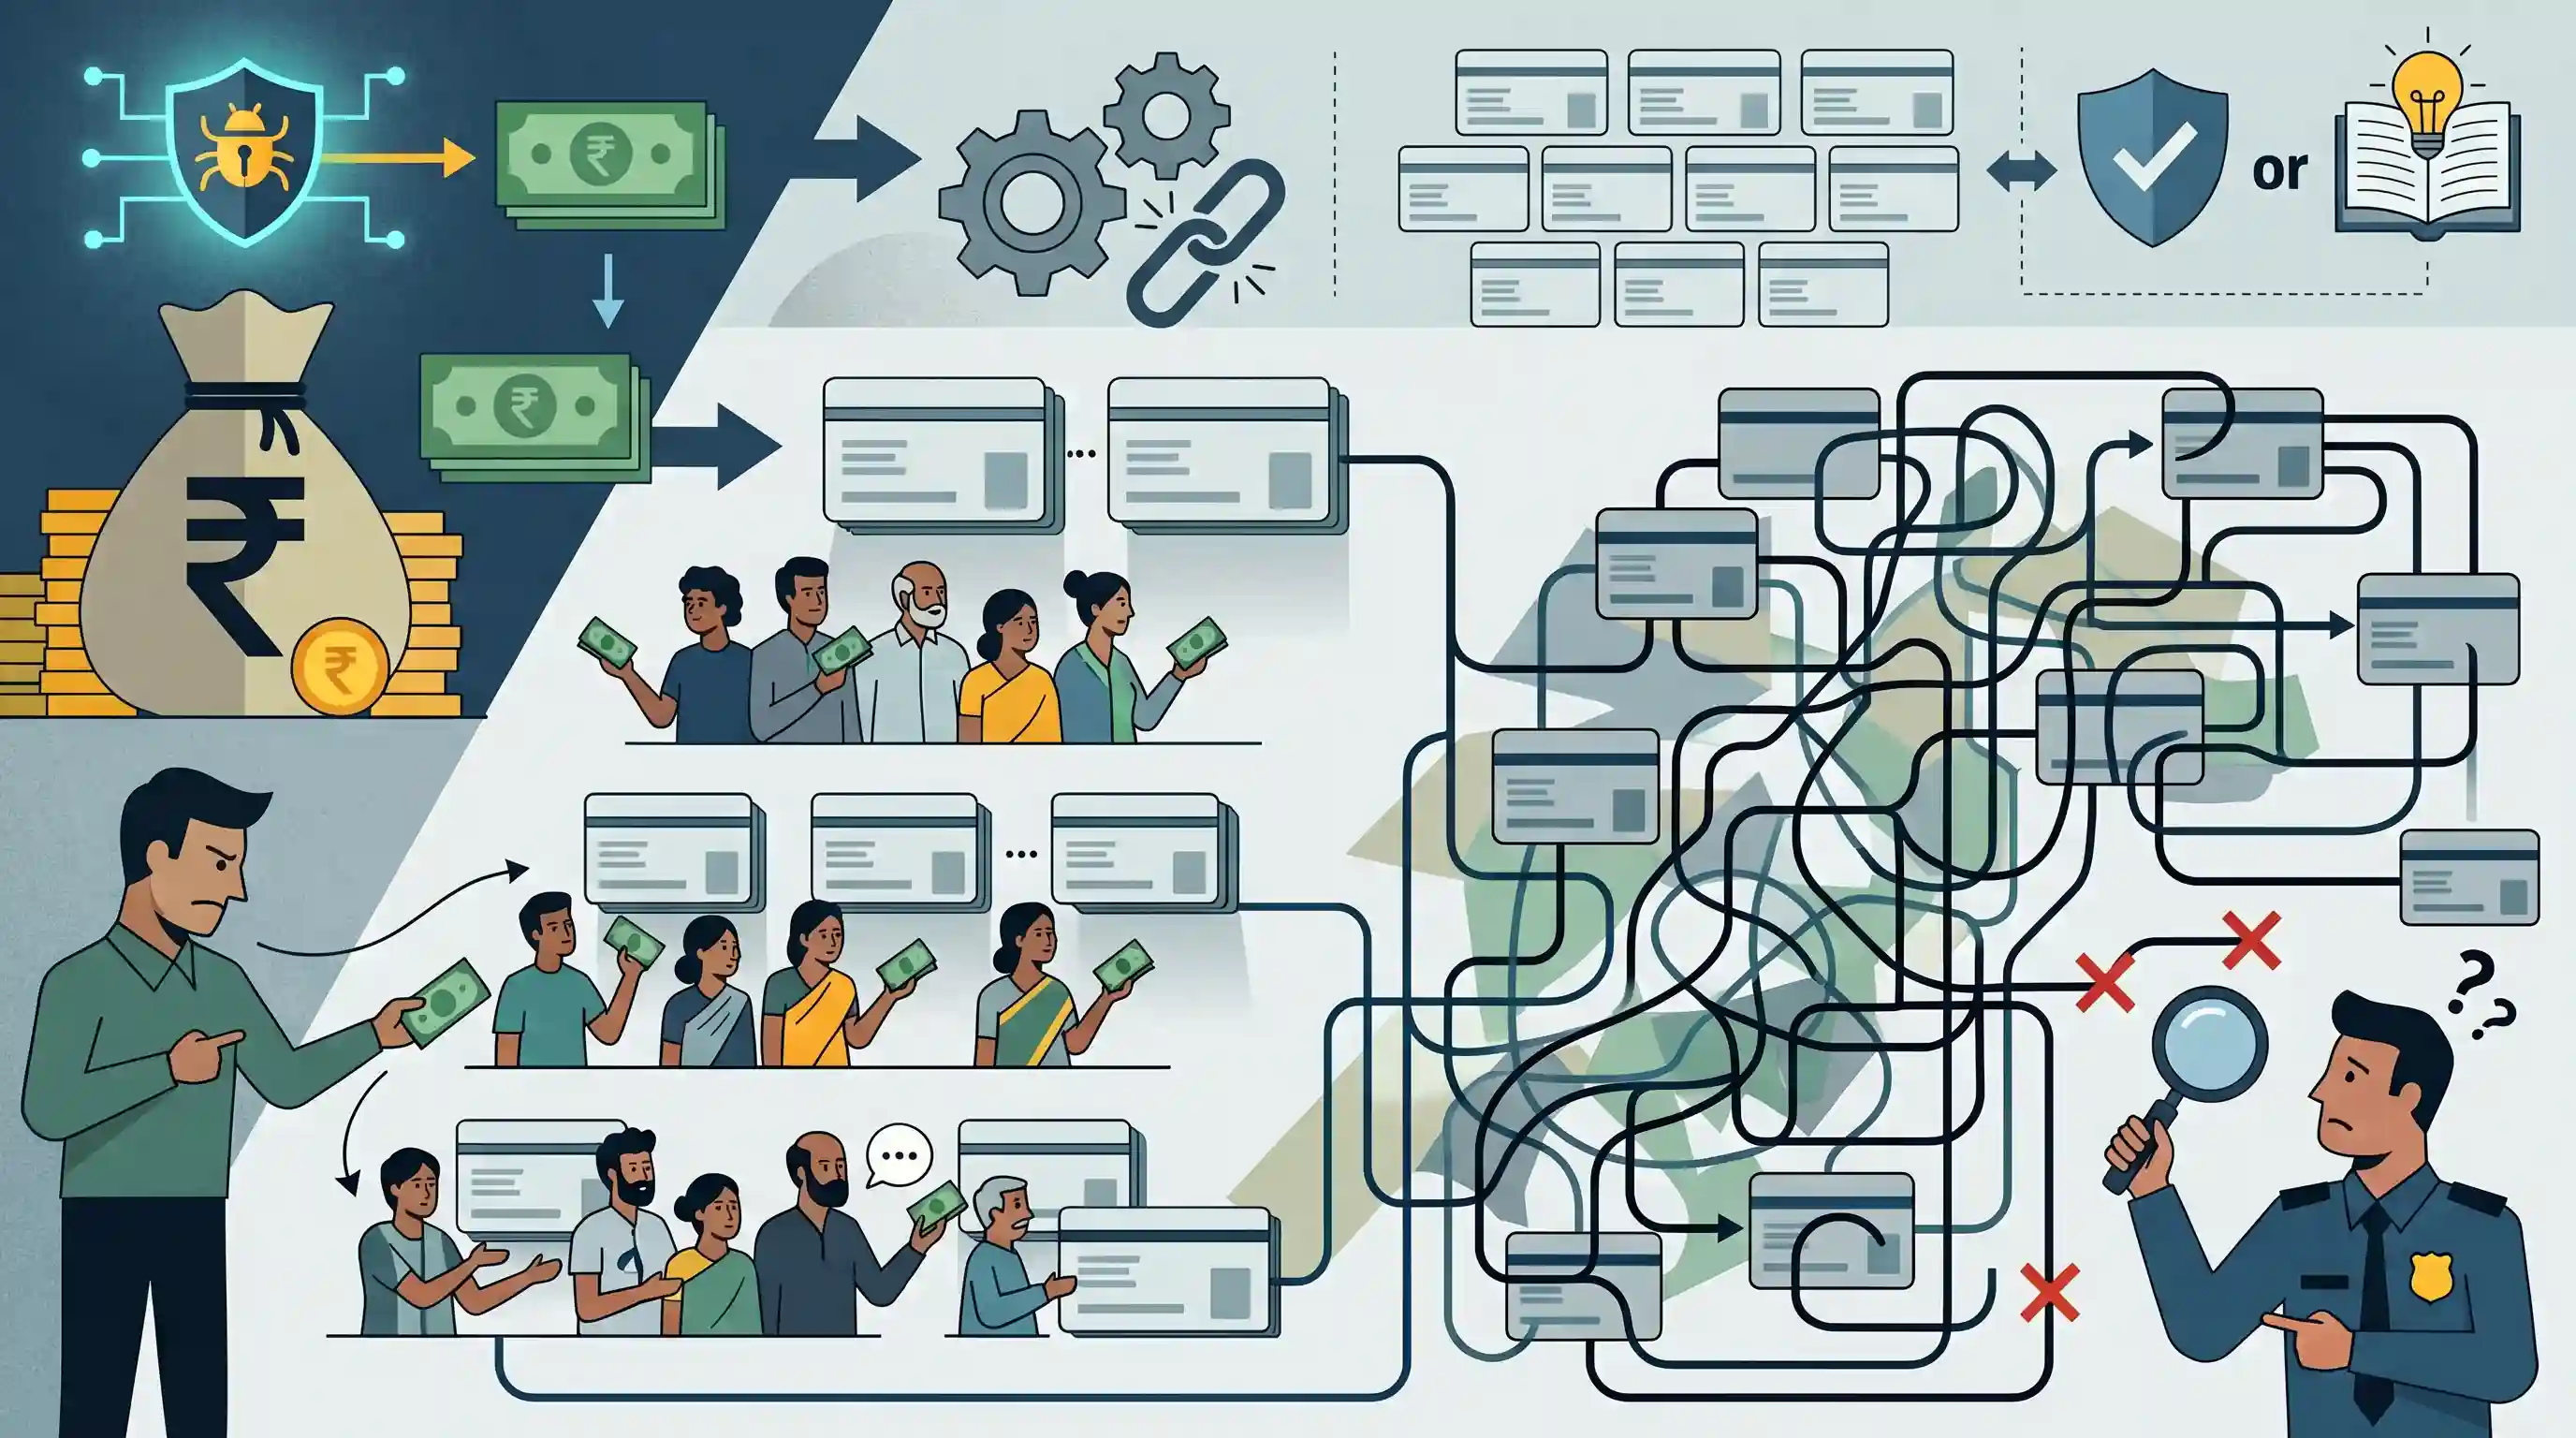
क्यों मायने रखता है
यह PMJDY जैसी व्यापक वित्तीय समावेशन योजनाओं के अनपेक्षित सुरक्षा परिणामों को रेखांकित करता है, जो साइबर सुरक्षा, मनी लॉन्ड्रिंग और समावेशी विकास जैसे GS3 के विषयों के लिए सीधे तौर पर प्रासंगिक है। यह सामाजिक-आर्थिक सुभेद्यता और आधुनिक साइबर अपराध के अंतर्संबंध को दर्शाता है।
सारांश
पुणे में 22 करोड़ रुपये के साइबर धोखाधड़ी के एक मामले ने उजागर किया है कि कैसे अवैध धन के शोधन (laundering) के लिए प्रधानमंत्री जन-धन योजना (PMJDY) खातों का 'म्यूल अकाउंट्स' के रूप में दुरुपयोग किया जा रहा है। जालसाज इन जीरो-बैलेंस खातों को निशाना बनाते हैं, जिन्हें मूल रूप से वित्तीय समावेशन के लिए बनाया गया था, क्योंकि इनमें अक्सर निगरानी कम सख्त होती है और ये सामाजिक-आर्थिक रूप से कमजोर व्यक्तियों के होते हैं, जिन्हें छोटी रकम के बदले अपने खाते किराये पर देने के लिए ललचाया जाता है। इससे धन के लेन-देन के जटिल मार्ग (money trails) बन जाते हैं, जो कानून प्रवर्तन को चुनौतीपूर्ण बना देते हैं। PMJDY खातों का यह दुरुपयोग एक गंभीर प्रणालीगत कमजोरी को रेखांकित करता है, जहाँ बैंकिंग पहुंच का तेजी से विस्तार डिजिटल साक्षरता और सख्त KYC प्रवर्तन की तुलना में अधिक तेज रहा है, जिससे अनजाने में साइबर अपराध और मनी लॉन्ड्रिंग को बढ़ावा मिल रहा है।
मुख्य बिंदु
- पुणे में 22 करोड़ रुपये की साइबर धोखाधड़ी से यह खुलासा हुआ है कि जालसाजों ने अवैध धन के लेन-देन के लिए PMJDY बैंक खातों का उपयोग 'म्यूल अकाउंट्स' (mule accounts) के रूप में किया।
- साइबर अपराधी इन जीरो-बैलेंस खातों का फायदा उठाते हैं क्योंकि इनमें अक्सर सख्त लेनदेन निगरानी की कमी होती है और इनका दुरुपयोग करना आसान होता है।
- हाशिए पर रहने वाले लोगों को अक्सर छोटे मौद्रिक पुरस्कारों का लालच देकर उनके PMJDY खातों को जालसाजों को किराए पर देने के लिए फुसलाया जाता है।
- यह घटना एक गंभीर संवेदनशीलता को उजागर करती है जहाँ अपर्याप्त KYC प्रवर्तन और डिजिटल साक्षरता की कमी के कारण वित्तीय समावेशन योजनाएँ अनजाने में मनी लॉन्ड्रिंग और साइबर अपराध को सुगम बनाती हैं।
महत्वपूर्ण शब्द
प्रधानमंत्री जन-धन योजना (PMJDY)

2014 में शुरू किया गया, यह वित्तीय समावेशन (Financial Inclusion) के लिए भारत का राष्ट्रीय मिशन है, जो जीरो-बैलेंस बचत खातों के माध्यम से बैंकिंग, क्रेडिट, बीमा और पेंशन तक सार्वभौमिक पहुंच प्रदान करता है।
UPSC context
GS पेपर 2 (कल्याणकारी योजनाएं) और GS पेपर 3 (समावेशी विकास)। वित्तीय साक्षरता और सामाजिक सुरक्षा पर आधारित प्रश्नों के लिए अनिवार्य।
मनी म्यूल
वह व्यक्ति जो अपराधियों को अवैध धन प्राप्त करने और स्थानांतरित करने के लिए अपने बैंक खाते का उपयोग करने की अनुमति देता है, जिससे मनी लॉन्ड्रिंग में सहायता मिलती है और अपराधियों को अपराध से दूर रखने (पहचान छिपाने) में मदद मिलती है।
UPSC context
GS पेपर 3 (आंतरिक सुरक्षा - साइबर सुरक्षा)। आधुनिक वित्तीय धोखाधड़ी और कानून प्रवर्तन के समक्ष चुनौतियों को समझने के लिए प्रासंगिक।
धन शोधन
अवैध रूप से प्राप्त धन (काला धन) के वास्तविक स्रोत को छिपाने की वह प्रक्रिया, जिसमें इसे जटिल वित्तीय लेनदेन के माध्यम से इस प्रकार गुज़ारा जाता है कि यह वैध (सफेद धन) प्रतीत होने लगे।
UPSC context
GS पेपर 3 (आंतरिक सुरक्षा)। PMLA 2002 और राष्ट्रीय वित्तीय प्रणाली के लिए खतरों के ज्ञान का परीक्षण करता है।
वित्तीय समावेशन
सभी व्यक्तियों, विशेष रूप से कमजोर और कम आय वाले समूहों के लिए उपयुक्त और किफायती वित्तीय उत्पादों और सेवाओं—जैसे बचत, ऋण और बीमा—तक पहुँच सुनिश्चित करने की प्रक्रिया।
UPSC context
GS पेपर 3 (भारतीय अर्थव्यवस्था)। समावेशी विकास, गरीबी उन्मूलन और विकासात्मक अर्थशास्त्र के लिए एक मुख्य अवधारणा।
अपने ग्राहक को जानो (KYC)
वित्तीय संस्थानों के लिए ग्राहकों की पहचान, पते और उपयुक्तता को सत्यापित करने की एक अनिवार्य प्रक्रिया, ताकि पहचान की चोरी, धोखाधड़ी, मनी लॉन्ड्रिंग और आतंकवादी वित्तपोषण को रोका जा सके।
UPSC context
GS Paper 3 (बैंकिंग/अर्थव्यवस्था)। बैंकिंग नियमों, डिजिटल सुरक्षा और वित्तीय क्षेत्र के सुधारों से संबंधित प्रश्नों के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
PMJDY जीरो-बैलेंस खातों में बचत को प्रोत्साहित करने के लिए जमा या निकासी पर कोई ऊपरी सीमा नहीं है।
शिथिल KYC के साथ PMJDY के तहत खोले गए "Small Accounts" की सख्त सीमाएं होती हैं: अधिकतम शेष राशि 50,000 रुपये और कुल वार्षिक क्रेडिट 1 लाख रुपये से अधिक नहीं हो सकता है।
संबंधित अवधारणाएँ
PMJDY 'Small Accounts' पर विनियामक लेनदेन सीमाएं क्या हैं?
- वार्षिक क्रेडिट सीमा: ऐसे खातों में कुल क्रेडिट एक वित्तीय वर्ष में 1 लाख रुपये से अधिक नहीं हो सकता।
- अधिकतम शेष: किसी भी समय शेष राशि 50,000 रुपये से अधिक नहीं होनी चाहिए।
- निकासी सीमा: एक महीने में कुल अधिकतम निकासी और स्थानांतरण Rs 10,000 से अधिक नहीं हो सकते।
'म्यूल अकाउंट्स' मनी लॉन्ड्रिंग के मानक चरणों में किस प्रकार फिट बैठते हैं?
- प्लेसमेंट चरण: म्यूल अकाउंट्स एंट्री नोड्स (entry nodes) के रूप में कार्य करते हैं, जो साइबर अपराध से प्राप्त राशि प्राप्त करते हैं और उसे औपचारिक बैंक जमा में परिवर्तित करते हैं।
- लेयरिंग चरण: पेपर ट्रेल को छिपाने के लिए, लीज पर लिए गए खातों के एक विकेंद्रीकृत नेटवर्क के माध्यम से फंड तेजी से स्थानांतरित किए जाते हैं।
अंतर-विषय पैटर्न
JAM ट्रिनिटी का दोधारी स्वरूप
जन-धन और आधार-सक्षम भुगतानों के तीव्र विस्तार ने वित्तीय समावेशन को बढ़ाया है, लेकिन साथ ही निम्न डिजिटल साक्षरता के कारण इसने साइबर अपराधियों के लिए हमले के दायरे (attack surface) को भी विस्तृत कर दिया है।
PMLA और मनी म्यूल्स
यहाँ तक कि वे अनजान खाताधारक भी जो मामूली कमीशन के लिए अपने खाते किराए पर देते हैं, अवैध धन की 'लेयरिंग' (layering) में सहायता करने के लिए PMLA के तहत गंभीर अभियोजन का सामना कर सकते हैं।

BSBD खातों के लिए सरलीकृत KYC और AML/CFT अनुपालन के बीच के ट्रेड-ऑफ (संतुलन) का विश्लेषण करने वाले एक बहु-कथनीय प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2020MainsGS3
Discuss different types of cyber crimes and measures required to be taken to fight the menace.
- 2021MainsGS3
Discuss how emerging technologies and globalisation contribute to money laundering. Elaborate measures to tackle the problem of money laundering both at national and international levels.
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
- 2015PrelimsGS1
'Pradhan Mantri Jan-Dhan Yojana' has been launched for
- 2024PrelimsGS1
With reference to the Pradhan Mantri Jan Dhan Yojana (PMJDY), which of the following statements is/are correct? 1. The scheme aims to open bank accounts for unbanked households. 2. There is a minimum balance requirement for accounts opened under this scheme. 3. Beneficiaries get a Rupay Debit Card with an inbuilt accident insurance cover. Select the correct answer using the code given below.
