RJD ने ग्रामीण गरीबों पर बोझ का हवाला देते हुए नए पंचायत कर नियमों का विरोध किया
स्रोत:thestatesman ↗
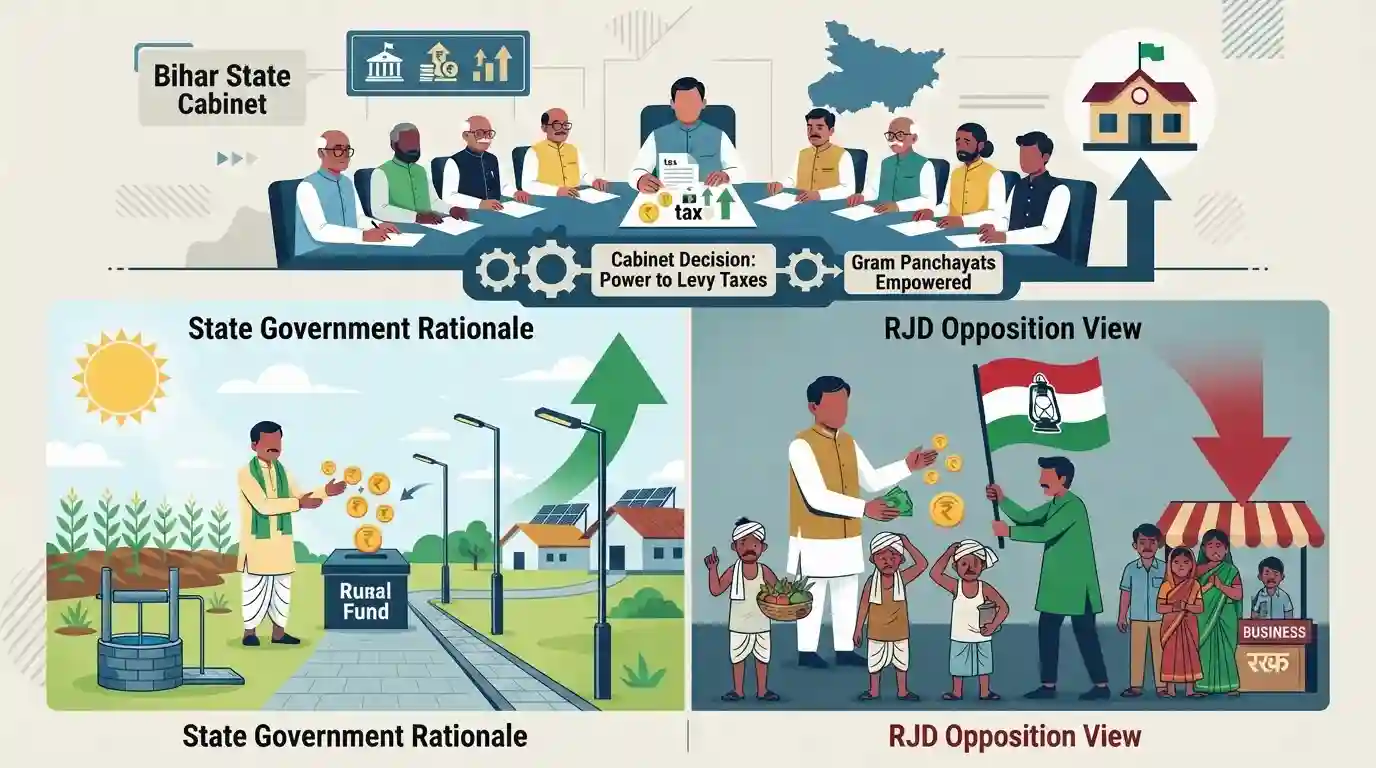
क्यों मायने रखता है
PRIs के वित्तीय सशक्तिकरण को समझना BPSC Prelims के लिए अत्यंत महत्वपूर्ण है, क्योंकि यह सीधे तौर पर 73वें संविधान संशोधन के तहत स्थानीय स्वशासन के प्रभावी कामकाज और राज्य विधानमंडल द्वारा उन्हें प्रत्यायोजित वित्तीय शक्तियों से संबंधित है।
सारांश
राष्ट्रीय जनता दल (RJD) ने ग्राम पंचायतों को कर और यूजर चार्ज लगाने के लिए सशक्त बनाने के बिहार सरकार के कैबिनेट के फैसले का कड़ा विरोध किया है। जहाँ राज्य सरकार का उद्देश्य ग्रामीण विकास के लिए स्थानीय निकायों की वित्तीय स्थिति को मजबूत करना है, वहीं विपक्ष का तर्क है कि आर्थिक संकेतकों में पिछड़े इस राज्य में यह कदम ग्रामीण गरीबों और छोटे व्यवसायियों पर अनुचित रूप से अतिरिक्त बोझ डालेगा।
मुख्य बिंदु
- बिहार कैबिनेट ने संशोधनों को मंजूरी दी है, जो ग्राम पंचायतों को ग्रामीण घरों, व्यावसायिक प्रतिष्ठानों पर कर लगाने और जलापूर्ति व स्वच्छता जैसी नागरिक सेवाओं के लिए उपयोगकर्ता शुल्क (user charges) वसूलने में सक्षम बनाते हैं।
- अपर मुख्य सचिव अरविंद चौधरी ने उल्लेख किया कि हालांकि पंचायतों के पास अंतर्निहित कानूनी अधिकार था, लेकिन नए संशोधन कर संग्रह के वास्तविक कार्यान्वयन का मार्ग प्रशस्त करते हैं।
- RJD नेता सुधाकर सिंह ने इस निर्णय की आलोचना की और तर्क दिया कि यह पहले से ही आर्थिक रूप से पिछड़े राज्य में हाशिए पर मौजूद ग्रामीण आबादी और सड़क किनारे के विक्रेताओं की वित्तीय कठिनाइयों को और बढ़ा देगा।
- यह नीति बिहार में वित्तीय विकेंद्रीकरण पर जारी बहस और पंचायती राज संस्थाओं (PRIs) के वित्तीय सशक्तिकरण की व्यावहारिक चुनौतियों को रेखांकित करती है।
महत्वपूर्ण शब्द
ग्राम पंचायतें

भारत की पंचायती राज प्रणाली का बुनियादी स्तर, जो ग्राम स्तर पर स्थानीय स्वशासन निकाय के रूप में कार्य करता है। यह ग्रामीण विकास, नागरिक सेवा वितरण और स्थानीय राजस्व संसाधनों के प्रबंधन के लिए जिम्मेदार है।
UPSC context
GS-2 (स्थानीय स्वशासन)। 73वें संविधान संशोधन, लोकतांत्रिक विकेंद्रीकरण और स्थानीय निकायों की वित्तीय स्वायत्तता के ज्ञान का परीक्षण करता है।
राज्य मंत्रिमंडल
राज्य सरकार का सर्वोच्च कार्यकारी निकाय, जिसमें मुख्यमंत्री के नेतृत्व में वरिष्ठ मंत्री शामिल होते हैं। इसके पास नीति निर्माण और विधायी प्रस्तावों सहित प्रशासनिक निर्णयों को अंतिम रूप देने का संवैधानिक अधिदेश होता है।
UPSC context
GS-2 (राज्य कार्यपालिका)। राज्य शासन और नीति कार्यान्वयन में मंत्रिपरिषद की भूमिका को समझने के लिए प्रासंगिक।
राष्ट्रीय जनता दल (RJD)
बिहार का एक प्रमुख राज्य-स्तरीय राजनीतिक दल, जो ऐतिहासिक रूप से सामाजिक न्याय का समर्थन करने और पिछड़े वर्गों को लामबंद करने के लिए जाना जाता है। यह राज्य के विधायी ढांचे में एक प्रमुख राजनीतिक शक्ति और विपक्षी दल के रूप में कार्य करता है।
UPSC context
GS-2 (राजनीतिक दल)। क्षेत्रीय दलों, चुनावी गतिशीलता और राज्य-स्तरीय नीति निर्माण पर उनके प्रभाव की समझ का मूल्यांकन करता है।
किसान प्रकोष्ठ
किसी राजनीतिक दल का विशिष्ट कृषि या किसान संगठन (विंग)। यह कृषि-आधारित वोट बैंक को लामबंद करने, किसानों के अधिकारों की वकालत करने और ग्रामीण आर्थिक मुद्दों व कृषि कल्याण के संबंध में पार्टी की नीतियों को आकार देने पर ध्यान केंद्रित करता है।
UPSC context
GS-2 (राजनीतिक दल)। अंतः-दलीय संगठनों, कृषक लामबंदी, और राजनीतिक दल किस प्रकार ग्रामीण विकास के मुद्दों को व्यक्त करते हैं, इसके ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
भारत का संविधान सीधे ग्राम पंचायतों को कर लगाने और वसूलने का अधिकार देता है।
अनुच्छेद 243H स्वतः लागू होने वाला नहीं है। संविधान पंचायतों को सीधे कर लगाने की शक्ति नहीं देता है; यह इसे पूरी तरह से राज्य विधानमंडल के विवेक पर छोड़ देता है।
संबंधित अवधारणाएँ
पंचायतों के वित्तीय सशक्तीकरण के लिए संवैधानिक प्रावधान क्या हैं?
- अनुच्छेद 243H: राज्य विधानमंडल को पंचायतों को कर, शुल्क, पथकर और फीस लगाने, एकत्र करने और विनियोजित करने के लिए अधिकृत करता है।
- अनुच्छेद 243-I: राज्यपाल के लिए प्रत्येक 5 वर्ष में एक राज्य वित्त आयोग का गठन करना अनिवार्य बनाता है ताकि PRI के वित्त की समीक्षा की जा सके और संसाधन आवंटन की सिफारिश की जा सके।
- सहायता अनुदान: राज्य विधानमंडल को राज्य की संचित निधि से पंचायतों को सहायता अनुदान देने के लिए प्रावधान करने हेतु सशक्त बनाता है।
भारतीय पंचायती राज संस्थाओं (PRIs) में 'स्वयं के स्रोतों से राजस्व' (OSR) का सृजन ऐतिहासिक रूप से कमजोर क्यों रहा है?
- राजनीतिक अनिच्छा: मतदाताओं से भौगोलिक निकटता पंचायत नेताओं को तत्काल चुनावी नुकसान के डर से कर लगाने के प्रति अत्यधिक अनिच्छुक बनाती है।
- संकीर्ण कर आधार: ग्रामीण क्षेत्रों में आमतौर पर पर्याप्त कर राजस्व उत्पन्न करने के लिए व्यावसायिक प्रतिष्ठानों, उच्च मूल्य वाली रियल एस्टेट या संगठित बाजारों का अभाव होता है।
- क्षमता संबंधी सीमाएं: PRIs वैज्ञानिक कर निर्धारण, बिलिंग और प्रवर्तन के लिए समर्पित प्रशासनिक कर्मचारियों की भारी कमी से जूझ रहे हैं।
अंतर-विषय पैटर्न
राजकोषीय विकेंद्रीकरण बनाम ग्रामीण गरीबी
PRIs के लिए स्वयं के स्रोतों से राजस्व (OSR) जुटाने और हाशिए पर मौजूद आबादी पर बोझ डालने के बीच का तनाव, GS2 के विकेंद्रीकरण को सीधे GS3 के समावेशी विकास और गरीबी उन्मूलन संबंधी बहसों से जोड़ता है।
राज्य बनाम केंद्रीय वित्त आयोग
स्थानीय कर स्वायत्तता का संबंध 15वें और 16वें वित्त आयोग के अधिदेशों से है, जो स्थानीय निकाय अनुदानों को राज्यों द्वारा PRIs को संपत्ति कर वसूलने के लिए सशक्त बनाने की शर्त पर तेजी से निर्भर बना रहे हैं।

PRI की कराधान शक्ति (Art 243H) का राज्य विधायिका के माध्यम से वैधानिक होना, न कि सीधे संवैधानिक, 2026 Prelims के लिए एक उच्च-संभावना वाला ट्रैप (trap) है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025BPSC_PRELIMSGS1
Who is empowered to review the financial position of the Panchayats?
- 2025BPSC_PRELIMSGS1
What is the main purpose of Panchayati Raj?
- 2024-EBPSC_PRELIMSGS1
Under Article “243J” which of the following can make provisions to the maintenance of accounts by Panchayats?
