वित्त अधिनियम पूर्वव्यापी कराधान और संवैधानिक वैधता के मुद्दे
स्रोत:द हिंदू ↗
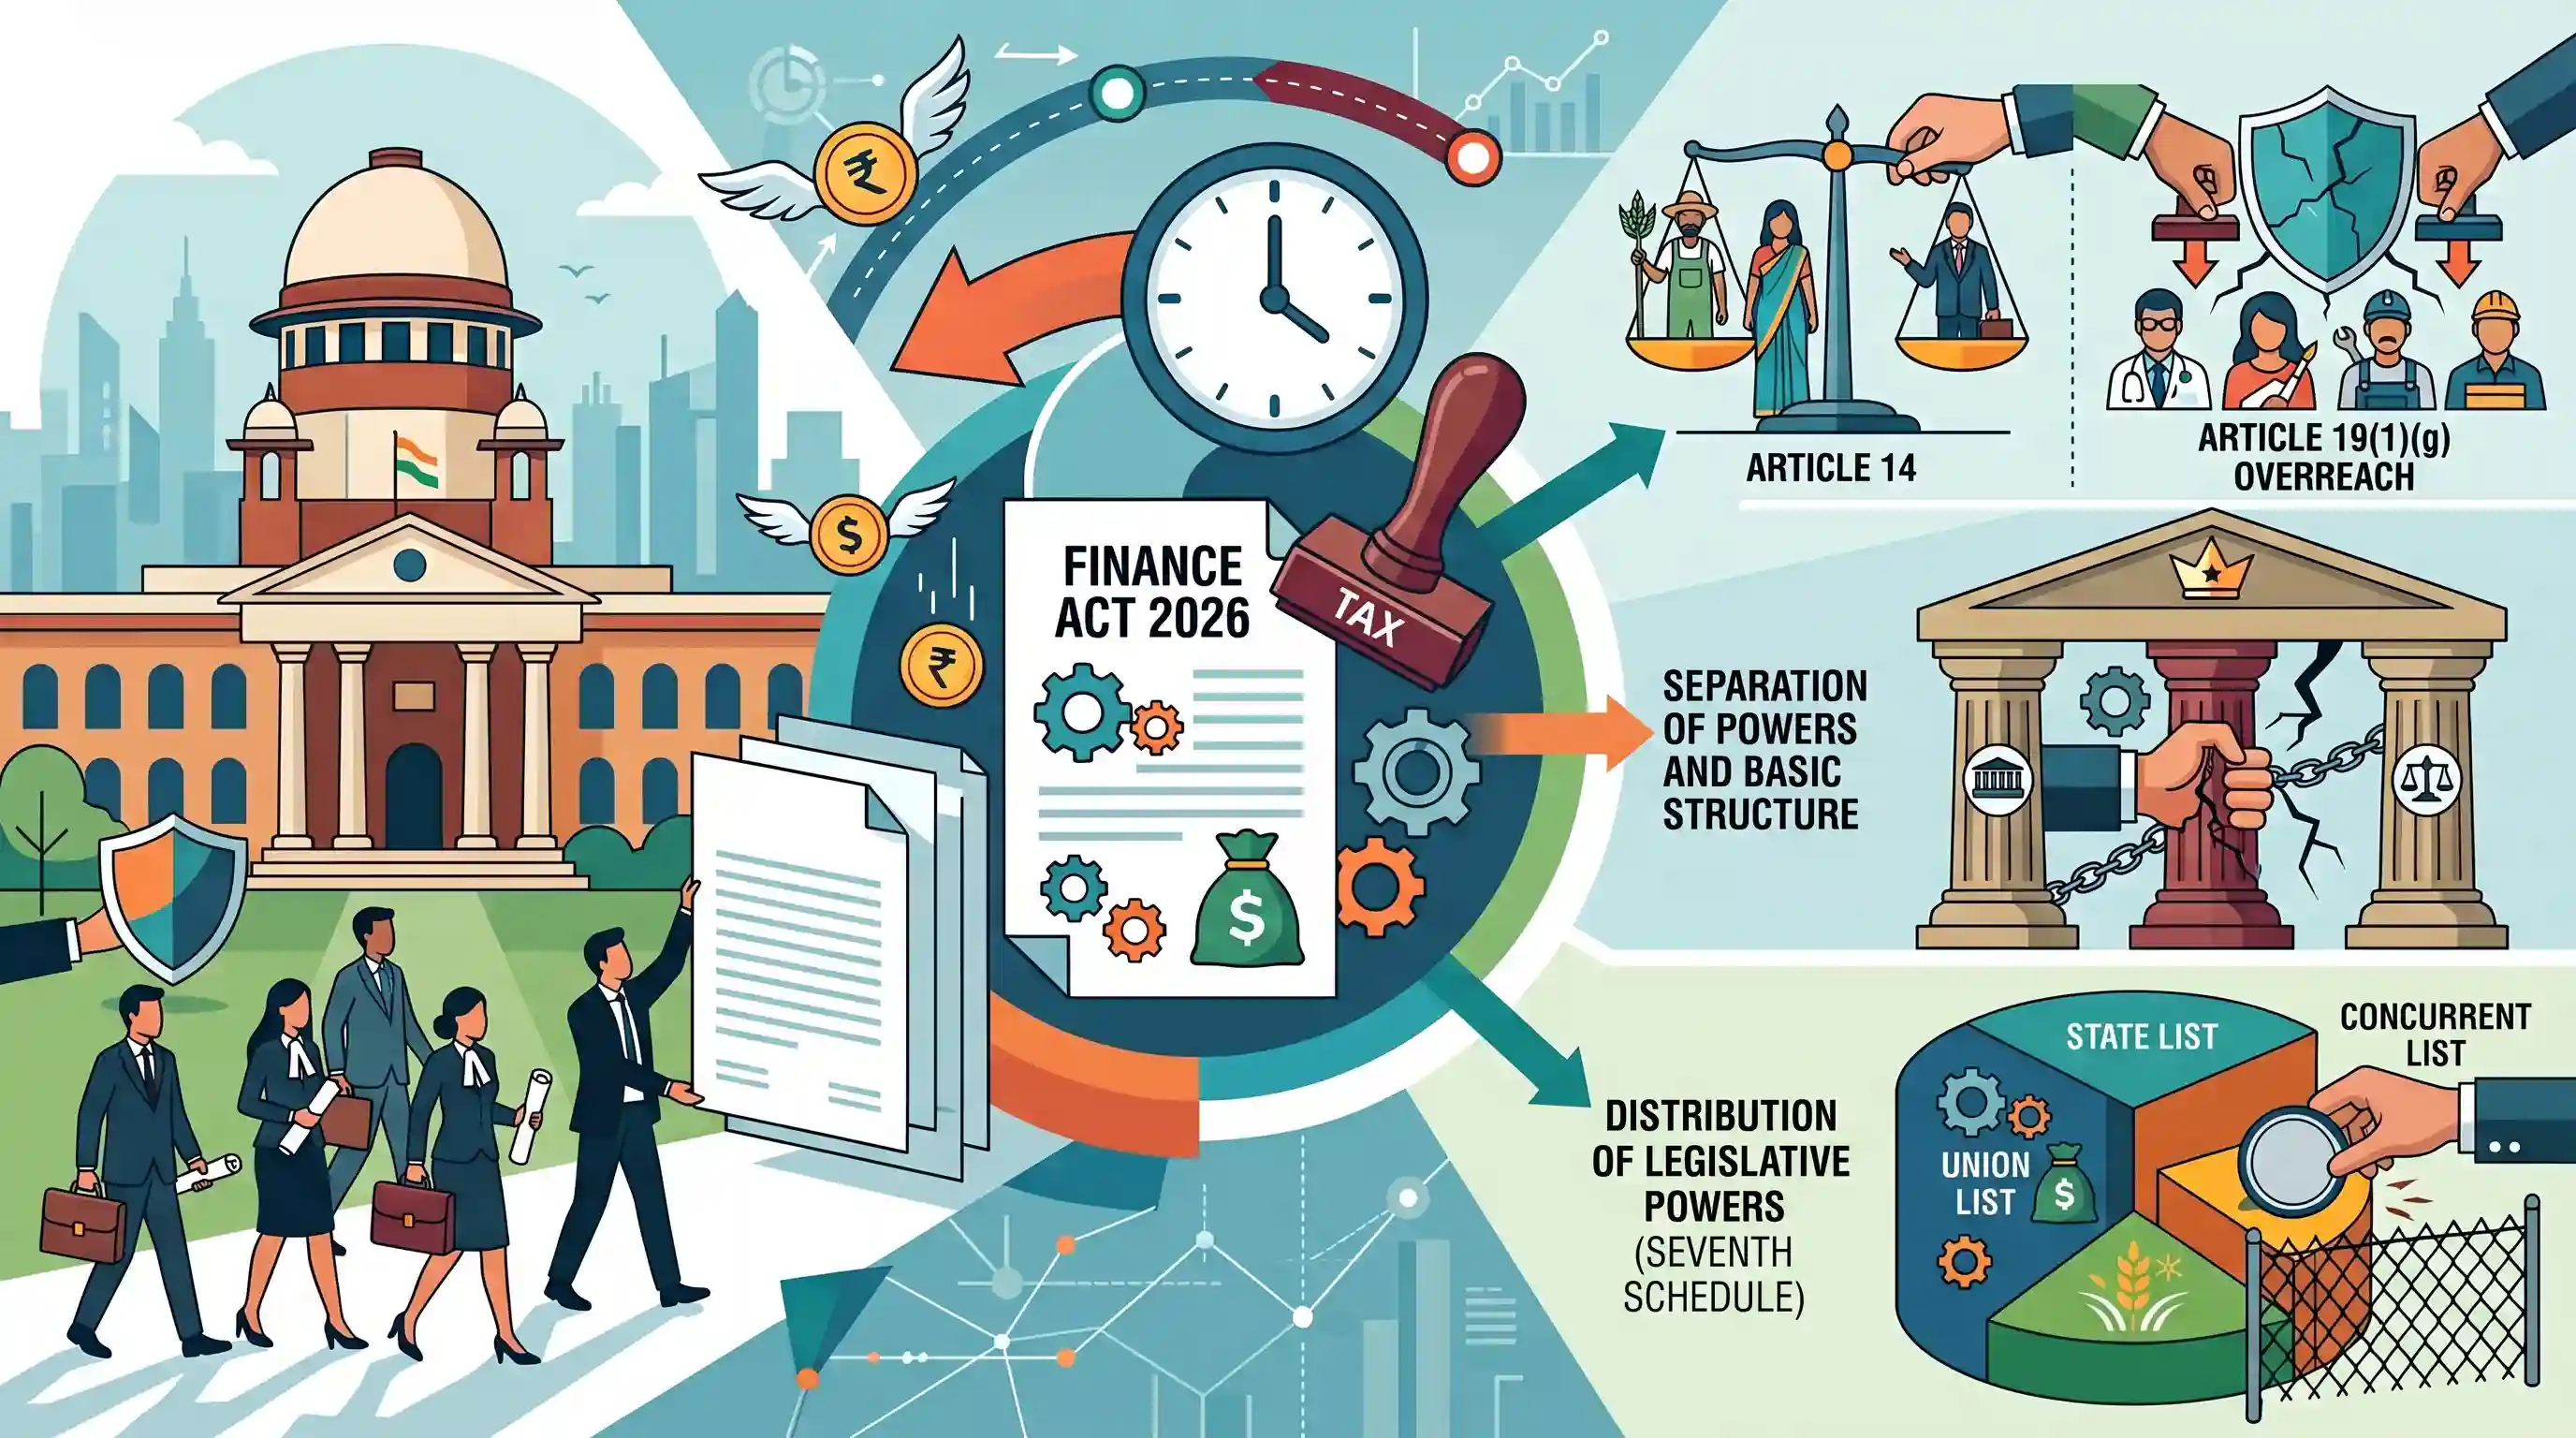
क्यों मायने रखता है
यह मुद्दा कराधान के संबंध में विधायी मंशा (भूतलक्षी संशोधन) और संवैधानिक सुरक्षा उपायों (शक्तियों का पृथक्करण, मूल संरचना और सातवीं अनुसूची की सूचियाँ) के बीच महत्वपूर्ण टकराव को रेखांकित करता है। यह GS Paper 2 (संवैधानिक प्रावधान, मूल संरचना, शक्तियों का वितरण) और GS Paper 3 (कराधान नीतियां) के लिए अत्यधिक प्रासंगिक है।
सारांश
चेन्नई स्थित Revenue Bar Association ने वित्त अधिनियम, 2026 द्वारा आयकर अधिनियम, 1961 में पेश किए गए कई प्रावधानों की संवैधानिक वैधता को चुनौती दी है। मद्रास उच्च न्यायालय में दायर याचिका में तर्क दिया गया है कि ये प्रावधान, जो 1 अप्रैल, 2025 से पूर्वव्यापी कराधान (retrospective taxation) लागू करते हैं, संविधान के मूल ढांचे, शक्तियों के पृथक्करण और अनुच्छेद 14 एवं 19(1)(g) के तहत मौलिक अधिकारों का उल्लंघन करते हैं। इसके अलावा, याचिकाकर्ताओं का दावा है कि ये संशोधन अनुच्छेद 245 और 246 में निर्धारित विधायी सीमाओं का उल्लंघन करते हैं, विशेष रूप से कृषि आय के कराधान से संबंधित संघ सूची की प्रविष्टि 82 के साथ विरोधाभास पैदा करते हैं।
मुख्य बिंदु
- चेन्नई स्थित रेवेन्यू बार एसोसिएशन (RBA) ने फाइनेंस एक्ट, 2026 के कई प्रावधानों की संवैधानिक वैधता को चुनौती देते हुए एक याचिका दायर की है।
- यह याचिका आयकर अधिनियम, 1961 में किए गए भूतलक्षी संशोधनों (retrospective amendments) को चुनौती देती है, जो 1 अप्रैल, 2025 से प्रभावी हुए हैं।
- RBA का तर्क है कि ये प्रावधान संविधान के मूल ढांचे, शक्तियों के पृथक्करण के सिद्धांत और अनुच्छेद 14 एवं 19(1)(g) के तहत मौलिक अधिकारों का उल्लंघन करते हैं।
- संशोधनों को अनुच्छेद 245 और 246 के तहत विधायी शक्तियों का कथित रूप से उल्लंघन करने के लिए भी चुनौती दी गई है, विशेष रूप से सूची I की प्रविष्टि 82 (कृषि आय पर कर) द्वारा प्रतिबंधित क्षेत्रों में अतिक्रमण करने के लिए।
महत्वपूर्ण शब्द
वित्त अधिनियम

एक वार्षिक विधान जो आगामी वित्त वर्ष के लिए केंद्र सरकार के वित्तीय प्रस्तावों को प्रभावी बनाता है, जिसमें कर दरों में परिवर्तन और प्रशासनिक प्रावधान शामिल होते हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था/बजटिंग); राजकोषीय नीति और कराधान परिवर्तनों को लागू करने के लिए विधायी प्रक्रिया की समझ का परीक्षण करता है।
रेवेन्यू बार एसोसिएशन (RBA)
अधिवक्ताओं का एक पेशेवर निकाय जो कर (tax) और राजस्व कानून में विशेषज्ञता रखता है, तथा अक्सर राजकोषीय नियमों और प्रक्रियात्मक कर संशोधनों के खिलाफ कानूनी चुनौतियों में एक हितधारक (stakeholder) के रूप में कार्य करता है।
UPSC context
GS Paper II (Governance); न्यायिक समीक्षा में पेशेवर संघों और नागरिक समाज की भूमिका को समझने के लिए प्रासंगिक।
पूर्वव्यापी कराधान
अतीत में किए गए लेन-देन या अर्जित आय पर कर कानूनों का अनुप्रयोग, जो प्रभावी रूप से कानून के अधिनियमन से पहले की अवधियों के लिए कर देनदारी को बदल देता है।
UPSC context
GS Paper III (Economy); कर निश्चितता (tax certainty), निवेशक विश्वास (investor confidence) और न्यायिक निर्णयों को रद्द करने की सरकार की शक्ति के ज्ञान का परीक्षण करता है।
प्रविष्टि 82, संघ सूची
भारतीय संविधान की सातवीं अनुसूची में एक प्रावधान जो संसद को कृषि आय के अतिरिक्त अन्य आय पर कर लगाने की शक्ति प्रदान करता है।
UPSC context
GS Paper II (राजव्यवस्था/संघवाद); संघ और राज्यों के बीच विधायी और कराधान शक्तियों के वितरण को समझने के लिए महत्वपूर्ण।
शक्तियों का पृथक्करण
एक संवैधानिक सिद्धांत जहाँ विधायिका, कार्यपालिका और न्यायपालिका के पास विशिष्ट शक्तियाँ होती हैं और वे नियंत्रण और संतुलन (checks and balances) प्रदान करते हैं ताकि किसी भी एक अंग को अपनी सीमाओं का उल्लंघन करने से रोका जा सके।
UPSC context
GS पेपर II (संविधान); उन कानूनों की वैधता का विश्लेषण करने के लिए आवश्यक जो न्यायिक निर्णयों को भूतलक्षी प्रभाव से (retrospectively) निष्प्रभावी करने का प्रयास करते हैं।
मूल संरचना का सिद्धांत
एक न्यायिक सिद्धांत जो यह स्थापित करता है कि संसद संविधान की कुछ मूलभूत विशेषताओं, जैसे कि विधि का शासन और न्यायिक समीक्षा, में संशोधन नहीं कर सकती है।
UPSC context
GS पेपर II (संविधान); संवैधानिक संशोधनों और विधायी प्रावधानों की न्यायिक समीक्षा के लिए सर्वोच्च मानक।
प्रारंभिक ट्रैप
संसद के पास किसी भी परिस्थिति में भूतलक्षी कराधान (retrospective taxation) कानून बनाने की कोई संवैधानिक शक्ति नहीं है।
संसद के पास पूर्वव्यापी (retrospective) कर कानून बनाने की पूर्ण शक्ति है। हालांकि, उन्हें अनुच्छेद 14 की जांच पर खरा उतरना होगा और वे अंतर्निहित वैधानिक दोष को दूर किए बिना केवल अदालत के फैसले को उलट नहीं सकते हैं।
संबंधित अवधारणाएँ
सातवीं अनुसूची के तहत कृषि आय का कराधान किस प्रकार विभाजित है?
- संघ सूची (प्रविष्टि 82): केंद्र सरकार को आय पर कर लगाने का अधिकार देता है, जिसमें कृषि आय को स्पष्ट रूप से बाहर रखा गया है।
- राज्य सूची (प्रविष्टि 46): राज्य विधानमंडलों को कृषि आय पर कर लगाने की अनन्य शक्ति प्रदान करता है।
- परिभाषा संबंधी नियंत्रण: संसद आयकर अधिनियम के तहत 'कृषि आय' को परिभाषित करती है, जिससे अप्रत्यक्ष रूप से राज्य की कराधान शक्ति का दायरा प्रभावित होता है।
संसद की भूतलक्षी कराधान शक्तियों पर संवैधानिक सीमाएँ क्या हैं?
- अनुच्छेद 14 की संवीक्षा: पूर्वव्यापी कर कानून मौलिक अधिकारों से परे नहीं हैं और यदि उन्हें 'स्पष्ट रूप से मनमाना' या भेदभावपूर्ण माना जाता है, तो उन्हें निरस्त किया जा सकता है।
- कानूनी खामियों को दूर करना: विधायिका अदालतों द्वारा बताई गई कानूनी खामियों को दूर करने के लिए किसी कानून को पूर्वव्यापी रूप से (retrospectively) संशोधित कर सकती है, जिन्हें 'validating acts' के रूप में जाना जाता है।
- शक्तियों का पृथक्करण: यदि कोई विधायिका संबंधित वैधानिक पाठ (statutory text) में बदलाव किए बिना केवल किसी अदालती फैसले को अमान्य घोषित कर देती है, तो वह बुनियादी ढांचे के सिद्धांत (basic structure doctrine) का उल्लंघन करती है।
अंतर-विषय पैटर्न
पूर्वव्यापी कर और BIT मध्यस्थता
भूतलक्षी कर विवादों (जैसे, वोडाफोन, केयर्न) ने पहले द्विपक्षीय निवेश संधियों (BITs) के तहत अंतरराष्ट्रीय मध्यस्थता को प्रेरित किया, जिसने घरेलू अनुच्छेद 14 की संवैधानिक सीमाओं को सीधे अंतरराष्ट्रीय आर्थिक कूटनीति से जोड़ दिया।
कृषि कर एवं राजकोषीय संघवाद
भारत के कर आधार को व्यापक बनाने पर होने वाली बहसें अक्सर 7वीं अनुसूची (7th Schedule) से टकराती हैं। प्रविष्टि 82 कृषि आय पर संघ के कराधान को प्रतिबंधित करती है, जो केंद्र-राज्य राजकोषीय संघवाद (fiscal federalism) में घर्षण का एक बिंदु बना हुआ है।

7वीं अनुसूची की कर प्रविष्टियों (प्रविष्टि 82 बनाम 46) और भूतलक्षी कराधान (retrospective taxation) की सीमाओं को संयोजित करने वाला एक बहु-कथनीय Prelims प्रश्न पूछे जाने की अत्यधिक संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2020MainsGS2
Judicial Legislation is antithetical to the doctrine of separation of powers as envisaged in the Indian Constitution. In this context justify the filing of large number of public interest petitions praying for issuing guidelines to executive authorities.
- 2025PrelimsGS1
Consider the following statements : Statement I: In India, income from allied agricultural activities like poultry farming and wool rearing in rural areas is exempted from any tax. Statement II: In India, rural agricultural land is not considered a capital asset under the provisions of the Income-tax Act, 1961. Which one of the following is correct in respect of the above statements?
- 2025MainsGS2
"Constitutional morality is the fulcrum which acts as an essential check upon the high functionaries and citizens alike...." In view of the above observation of the Supreme Court, explain the concept of constitutional morality and its application to ensure balance between judicial independence and judicial accountability in India.
