भारत GDP आधार वर्ष रीसेट और राजकोषीय घाटा निहितार्थ
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
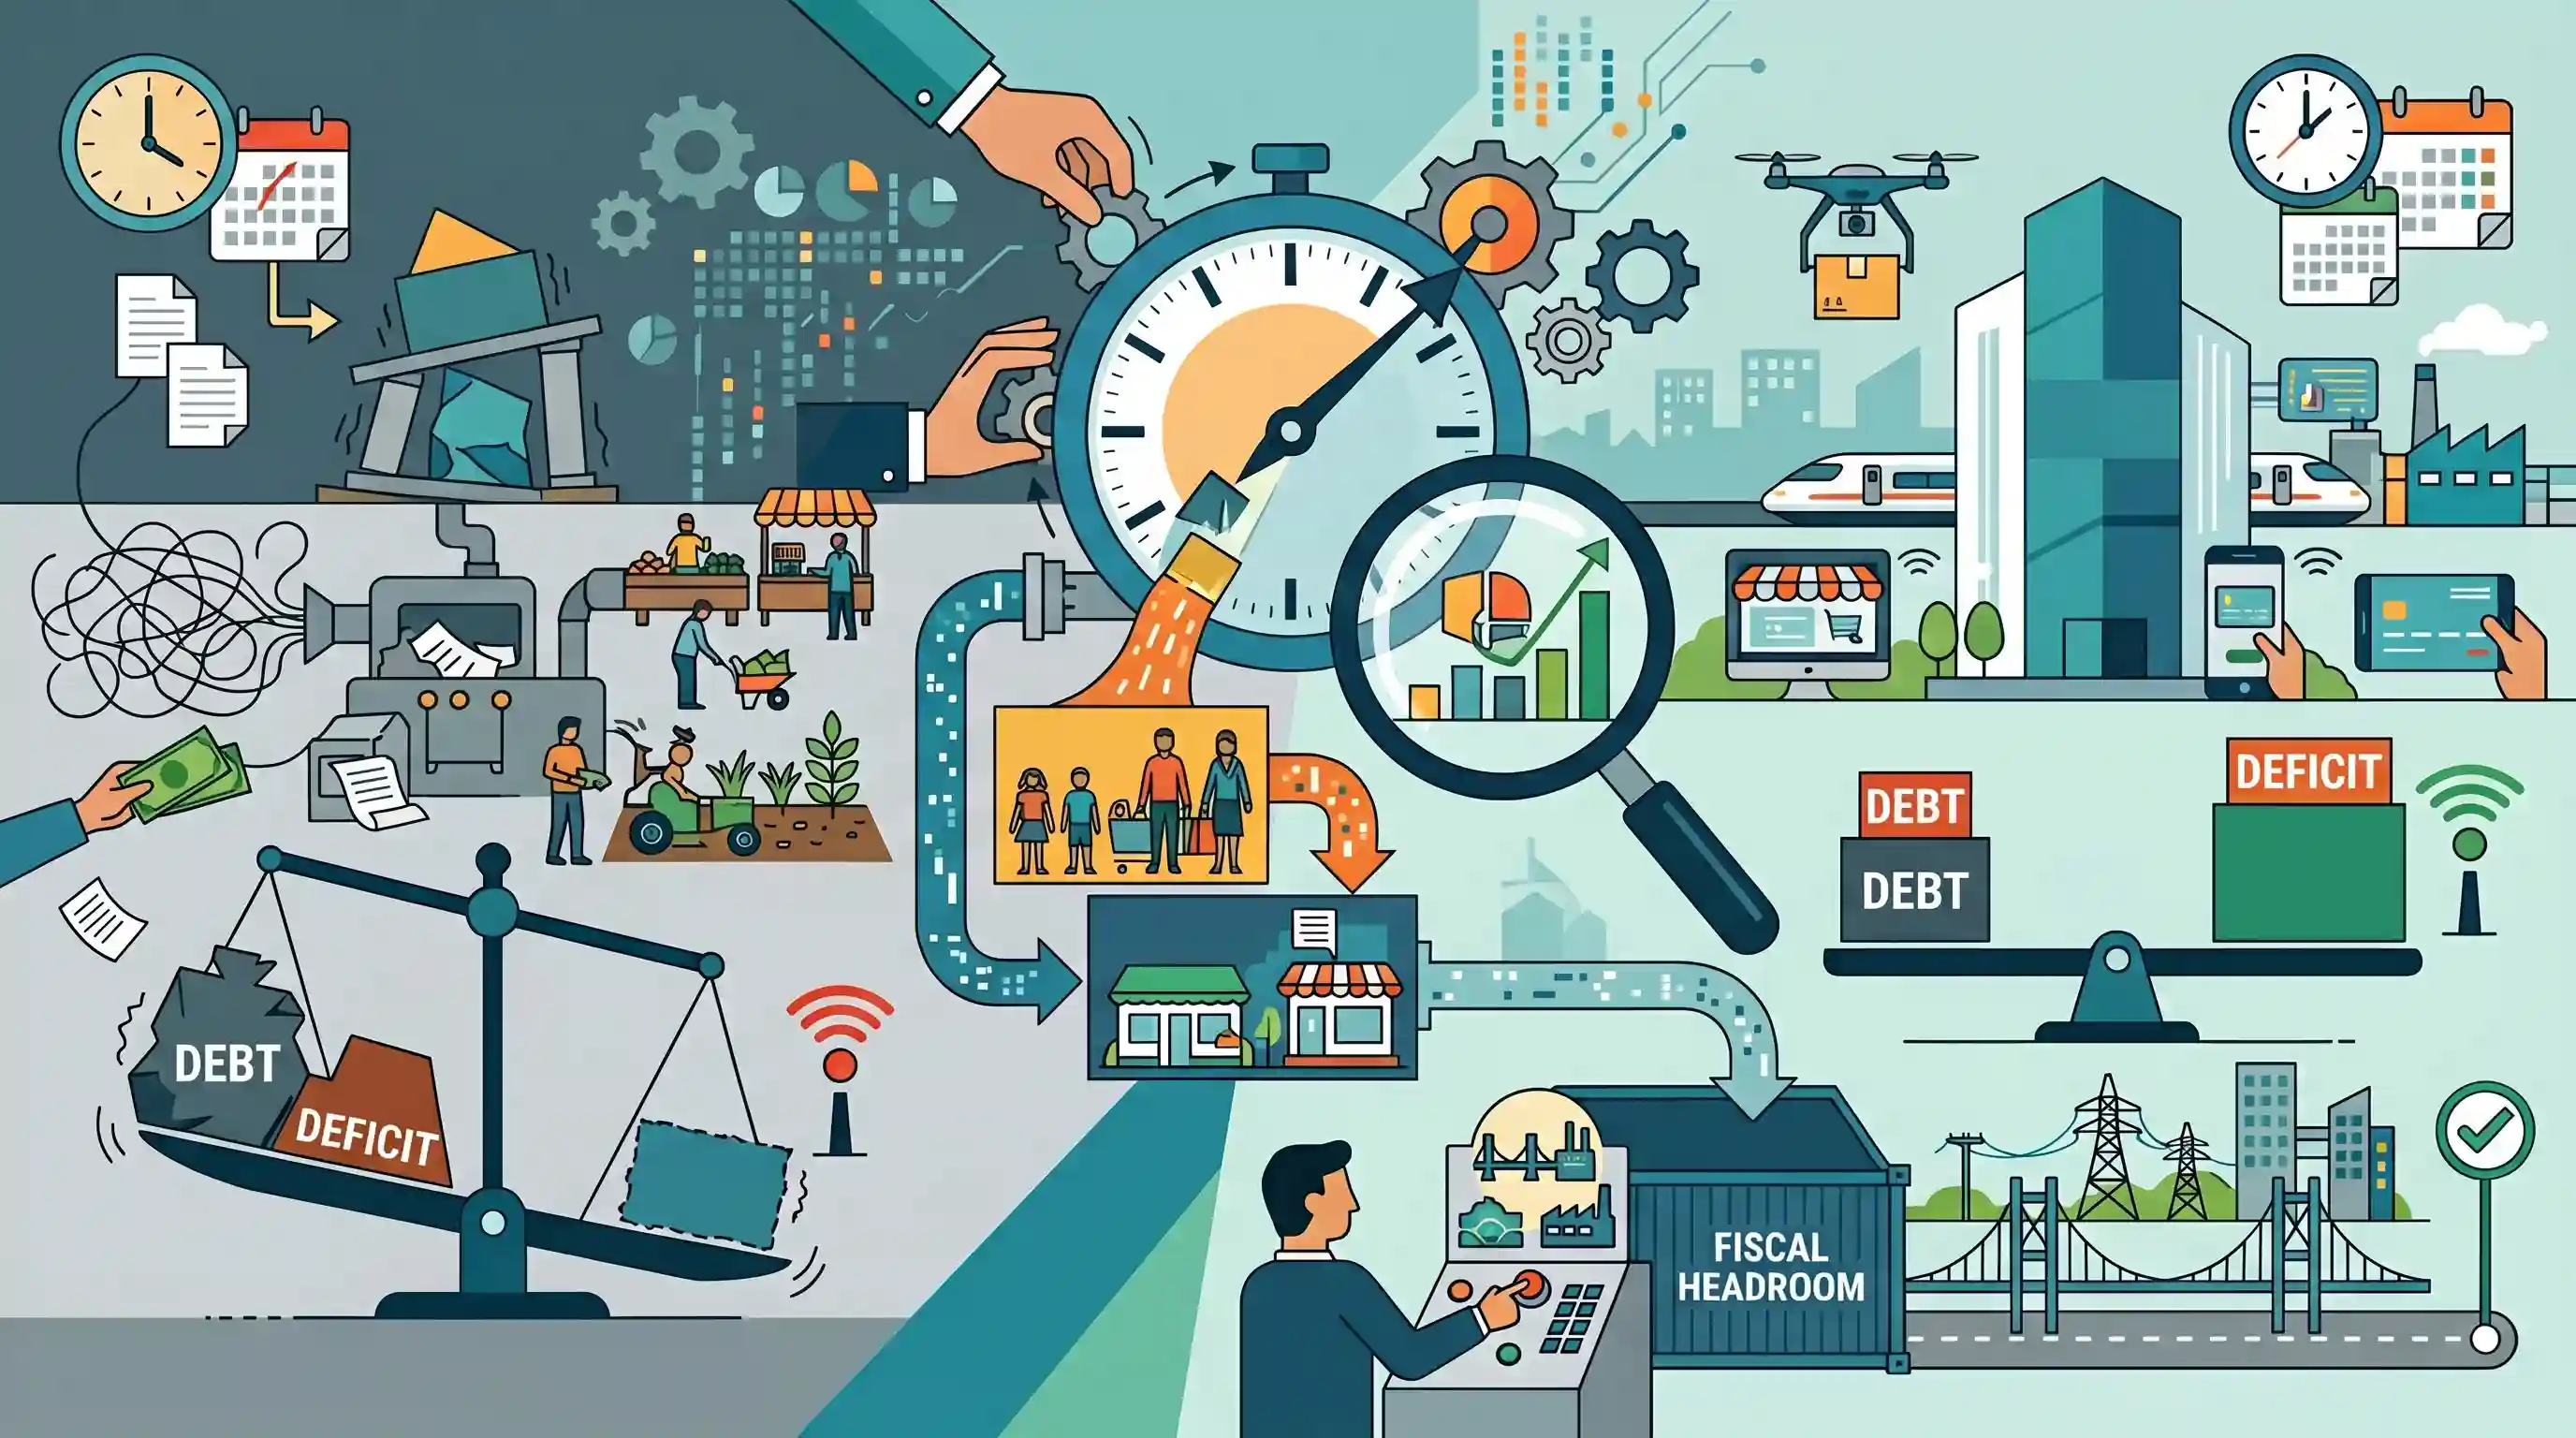
आधार वर्ष में संशोधन प्रत्येक महत्वपूर्ण समष्टि आर्थिक संकेतक (macroeconomic indicator) को बदल देता है। अभ्यर्थियों को यह समझना चाहिए कि 2026 के बाद राजकोषीय घाटा अनुपात में सुधार पूरी तरह से राजकोषीय सुदृढ़ीकरण के बजाय आंशिक रूप से डिनॉमिनेटर इफ़ेक्ट (एक बड़ा नॉमिनल जीडीपी आधार) द्वारा संचालित होगा। यह आर्थिक विकास, राष्ट्रीय आय की गणना और सरकारी बजटिंग से संबंधित GS3 विषयों के लिए अत्यंत महत्वपूर्ण है।
सारांश
भारत 2026 तक अपने सकल घरेलू उत्पाद (GDP) के आधार वर्ष (वर्तमान में 2011-12) को अपडेट करने की योजना बना रहा है, जो आधुनिक भारतीय अर्थव्यवस्था के संरचनात्मक परिवर्तनों को दर्शाने के लिए एक बहुप्रतीक्षित कदम है। पिछले एक दशक में, आर्थिक औपचारिकरण (GST द्वारा संचालित) और डिजिटल अर्थव्यवस्था के तेजी से विकास ने बुनियादी उपभोग और उत्पादन परिदृश्य को बदल दिया है। घरेलू उपभोग व्यय सर्वेक्षण (HCES) और असंगठित क्षेत्र के उद्यमों का वार्षिक सर्वेक्षण (ASUSE) जैसे हालिया सर्वेक्षणों के अपडेटेड डेटा पॉइंट्स को एकीकृत करके, 2026 का यह रीसेट आर्थिक उत्पादन की अधिक सटीक तस्वीर पेश करने का वादा करता है। महत्वपूर्ण रूप से, आधार वर्ष बदलने (rebasing) के परिणामस्वरूप आमतौर पर पूर्ण नॉमिनल GDP में ऊपर की ओर संशोधन होता है। गणितीय रूप से, यह प्रमुख भेद्यता संकेतकों—जैसे राजकोषीय घाटा और ऋण-से-GDP अनुपात—को कम कर देता है, जिससे नीति निर्माताओं को तत्काल राजकोषीय गुंजाइश (fiscal headroom) प्राप्त होती है। यह छिपा हुआ राजकोषीय पैंतरेबाज़ी सरकार को राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम के तहत निर्धारित समेकन पथ (consolidation path) का नाममात्र उल्लंघन किए बिना मजबूत पूंजीगत व्यय और बुनियादी ढांचे पर खर्च को बनाए रखने की अनुमति देगी।
मुख्य बिंदु
- भारत अर्थव्यवस्था में आए संरचनात्मक बदलावों को समाहित करने के लिए 2026 तक अपने सकल घरेलू उत्पाद (GDP) के आधार वर्ष को 2011-12 से संशोधित कर एक अधिक हालिया आधार वर्ष करने की तैयारी कर रहा है।
- अद्यतन कार्यप्रणाली में हालिया व्यापक डेटा सेट शामिल किए जाएंगे, जिनमें घरेलू उपभोग व्यय सर्वेक्षण (HCES), असंगठित क्षेत्र के उद्यमों का वार्षिक सर्वेक्षण (ASUSE) और GST डेटा शामिल हैं।
- रीबेसिंग व्यवस्थित रूप से विस्तृत डिजिटल अर्थव्यवस्था, बढ़ते औपचारिकरण और बदलते उपभोक्ता व्यय पैटर्न को शामिल करेगा।
- एक विस्तारित पूर्ण नॉमिनल GDP स्वाभाविक रूप से उन समष्टि आर्थिक (macroeconomic) अनुपातों को कम कर देती है जो GDP को भाजक (denominator) के रूप में उपयोग करते हैं, विशेष रूप से राजकोषीय घाटा-GDP और ऋण-GDP अनुपात।
- यह सांख्यिकीय रीसेट सरकार को FRBM सीमाओं के भीतर रहते हुए पूंजीगत व्यय (Capex) को बढ़ावा देने के लिए कृत्रिम रूप से बढ़ी हुई राजकोषीय गुंजाइश (fiscal headroom) प्रदान करके एक राजकोषीय गेम-चेंजर के रूप में कार्य करता है।
महत्वपूर्ण शब्द
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

2003 का एक विधायी ढांचा जिसे भारत के राजकोषीय घाटे और सार्वजनिक ऋण को कम करने के लिए विशिष्ट लक्ष्य निर्धारित करके राजकोषीय अनुशासन को संस्थागत बनाने के लिए तैयार किया गया है।
UPSC context
जीएस पेपर III: भारतीय अर्थव्यवस्था और बजटिंग। यह राजकोषीय नीति, घाटे के लक्ष्यों और व्यापक आर्थिक स्थिरता के ज्ञान का परीक्षण करता है।
आधार वर्ष में संशोधन
GDP जैसे आर्थिक संकेतकों की गणना के लिए उपयोग किए जाने वाले आधार वर्ष को अपडेट करने की प्रक्रिया, ताकि वर्तमान उपभोग पैटर्न और संरचनात्मक परिवर्तनों को प्रतिबिंबित किया जा सके।
UPSC context
GS Paper III: राष्ट्रीय आय लेखांकन। वास्तविक बनाम नाममात्र (Real vs. Nominal) GDP और विकास अनुमानों में डेटा की सटीकता को समझने के लिए महत्वपूर्ण।
वार्षिक गैर-निगमित क्षेत्र उद्यम सर्वेक्षण (ASUSE)
MoSPI का एक महत्वपूर्ण सर्वेक्षण जो अनौपचारिक/असंगठित क्षेत्र पर व्यापक डेटा प्रदान करता है, जिसका उपयोग अब GDP गणना में प्रॉक्सी संकेतकों (proxy indicators) को बदलने के लिए किया जाता है।
UPSC context
GS पेपर III: रोजगार और समावेशी विकास। यह अनौपचारिक अर्थव्यवस्था के मापन और उसके औपचारिकरण की प्रक्रिया की समझ का परीक्षण करता है।
राजकोषीय सुदृढ़ीकरण
राजकोषीय घाटे और ऋण-से-जीडीपी (debt-to-GDP) अनुपात को समय के साथ कम करके सरकार के राजकोषीय स्वास्थ्य में सुधार लाने के उद्देश्य से बनाया गया एक नीतिगत मार्ग।
UPSC context
GS पेपर III: राजकोषीय नीति। सतत विकास और सरकार की दीर्घकालिक बजट रणनीति से संबंधित प्रश्नों के लिए महत्वपूर्ण।
नॉमिनल जीडीपी
एक देश की सीमा के भीतर उत्पादित सभी अंतिम वस्तुओं और सेवाओं का कुल बाजार मूल्य, जिसका मूल्यांकन मुद्रास्फीति के लिए समायोजन किए बिना वर्तमान बाजार कीमतों पर किया जाता है।
UPSC context
GS पेपर III: समष्टि अर्थशास्त्र (Macroeconomics)। महत्वपूर्ण है क्योंकि यह राजकोषीय और ऋण अनुपातों की गणना के लिए 'हर' (denominator) के रूप में कार्य करता है।
सांख्यिकी और कार्यक्रम कार्यान्वयन मंत्रालय (MoSPI)
सांख्यिकी के पेशेवर संचालन के लिए जिम्मेदार नोडल मंत्रालय, जिसमें राष्ट्रीय सांख्यिकीय कार्यालय (NSO) के माध्यम से राष्ट्रीय आय (GDP) की गणना शामिल है।
UPSC context
UPSC प्रीलिम्स: आर्थिक और सामाजिक विकास। यह भारतीय आर्थिक डेटा प्रबंधन में संस्थागत भूमिकाओं के प्रति जागरूकता का परीक्षण करता है।
प्रारंभिक ट्रैप
GDP आधार वर्ष का संशोधन गणितीय रूप से भारत के निरपेक्ष राजकोषीय घाटे और कुल सार्वजनिक ऋण को कम कर देता है।
रीबेसमेंट (Rebasing) नॉमिनल GDP के हर (denominator) को बढ़ा देता है, जिससे घाटा-जीडीपी और ऋण-जीडीपी RATIOS कम हो जाते हैं। यह ऋण या घाटे की वास्तविक मात्रा (absolute quantum) को कम नहीं करता है।
संबंधित अवधारणाएँ
आधार वर्ष संशोधन वास्तविक बनाम नाममात्र जीडीपी (Real vs Nominal GDP) गणना को कैसे प्रभावित करता है?
- नॉमिनल GDP: वर्तमान बाजार मूल्यों का उपयोग करता है। रिबेसिंग (Rebasing) नई आर्थिक गतिविधियों (जैसे, डिजिटल अर्थव्यवस्था) और व्यापक औपचारिकीकरण को शामिल करके कुल नॉमिनल GDP (Nominal GDP) का विस्तार करती है।
- वास्तविक जीडीपी: मुद्रास्फीति के प्रभाव को दूर करने के लिए स्थिर आधार वर्ष की कीमतों का उपयोग किया जाता है। एक नया आधार वर्ष विभिन्न क्षेत्रों के भारांश (weights) को बदल देता है, जिससे वास्तविक विकास का अधिक सटीक प्रक्षेपवक्र (trajectory) प्राप्त होता है।
- डेनोमिनेटर इफेक्ट: एक उच्चतर पूर्ण नॉमिनल GDP गणितीय रूप से प्रमुख राजकोषीय अनुपातों (जैसे ऋण/GDP) को कम कर देता है क्योंकि इसका हर (denominator) बड़ा हो जाता है।
FRBM ऋण लक्ष्यों के लिए एन.के. सिंह समिति की मुख्य सिफारिशें क्या हैं?
- समग्र लक्ष्य: वित्त वर्ष 2023 तक सामान्य सरकार के लिए 60% की संयुक्त ऋण-जीडीपी अनुपात सीमा की सिफारिश की।
- केंद्र-राज्य विभाजन: 60% के लक्ष्य को सख्ती से केंद्र सरकार के लिए 40% और राज्य सरकारों के लिए 20% में विभाजित किया गया है।
- एस्केप क्लॉज़: युद्ध, महामारी या संरचनात्मक सुधारों जैसी असाधारण परिस्थितियों में राजकोषीय घाटे के लक्ष्यों से GDP के 0.5% तक के विचलन की अनुमति देता है।
अंतर-विषय पैटर्न
CPI बेस रिवीजन + मौद्रिक नीति
HCES डेटा GDP और CPI बास्केट दोनों को अपडेट करता है। संशोधित CPI, जो भोजन और डिजिटल उपभोग के बदले हुए भार (weights) को दर्शाता है, सीधे तौर पर RBI के मुद्रास्फीति लक्ष्यीकरण (inflation targeting) की गतिशीलता को प्रभावित करेगा।
औपचारिकरण बनाम अनौपचारिक रोजगार
GST और ASUSE डेटा को एकीकृत करना औपचारिक उत्पादन वृद्धि और अनौपचारिक रोजगार के दबाव के बीच के सांख्यिकीय अंतराल को पाटता है, जो वास्तविक आर्थिक समावेशन का मूल्यांकन करने वाला GS3 मुख्य परीक्षा का एक निरंतर विषय है।

प्रीलिम्स (Prelims) में GDP रिबेसिंग (HCES/ASUSE) और FRBM के ऋण-से-GDP (debt-to-GDP) सीमाओं पर इसके 'denominator effect' के बीच संबंध पर एक multi-statement प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2021MainsGS3
Explain the difference between computing methodology of India's Gross Domestic Product (GDP) before the year 2015 and after the year 2015.
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2018PrelimsGS1
Consider the following statements: 1. The Fiscal Responsibility and Budget Management (FRBM) Review Committee Report has recommended a debt to GDP ratio of 60% for the general (combined) government by 2023, comprising 40% for the Central Government and 20% for the State Governments. 2. The Central Government has domestic liabilities of 21% of GDP as compared to that of 49% of GDP of the State Governments. 3. As per the Constitution of India, it is mandatory for a State to take the Central Government's consent for raising any loan if the former owes any outstanding liabilities to the latter. Which of the statements given above is/are correct?
- 2006PrelimsGS1
Which one of the following statements is correct? Fiscal Responsibility and Budget Management Act (FRBMA) concerns
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
