GDP आधार वर्ष संशोधन और राजकोषीय समेकन प्रभाव
स्रोत:इंडियन एक्सप्रेस ↗
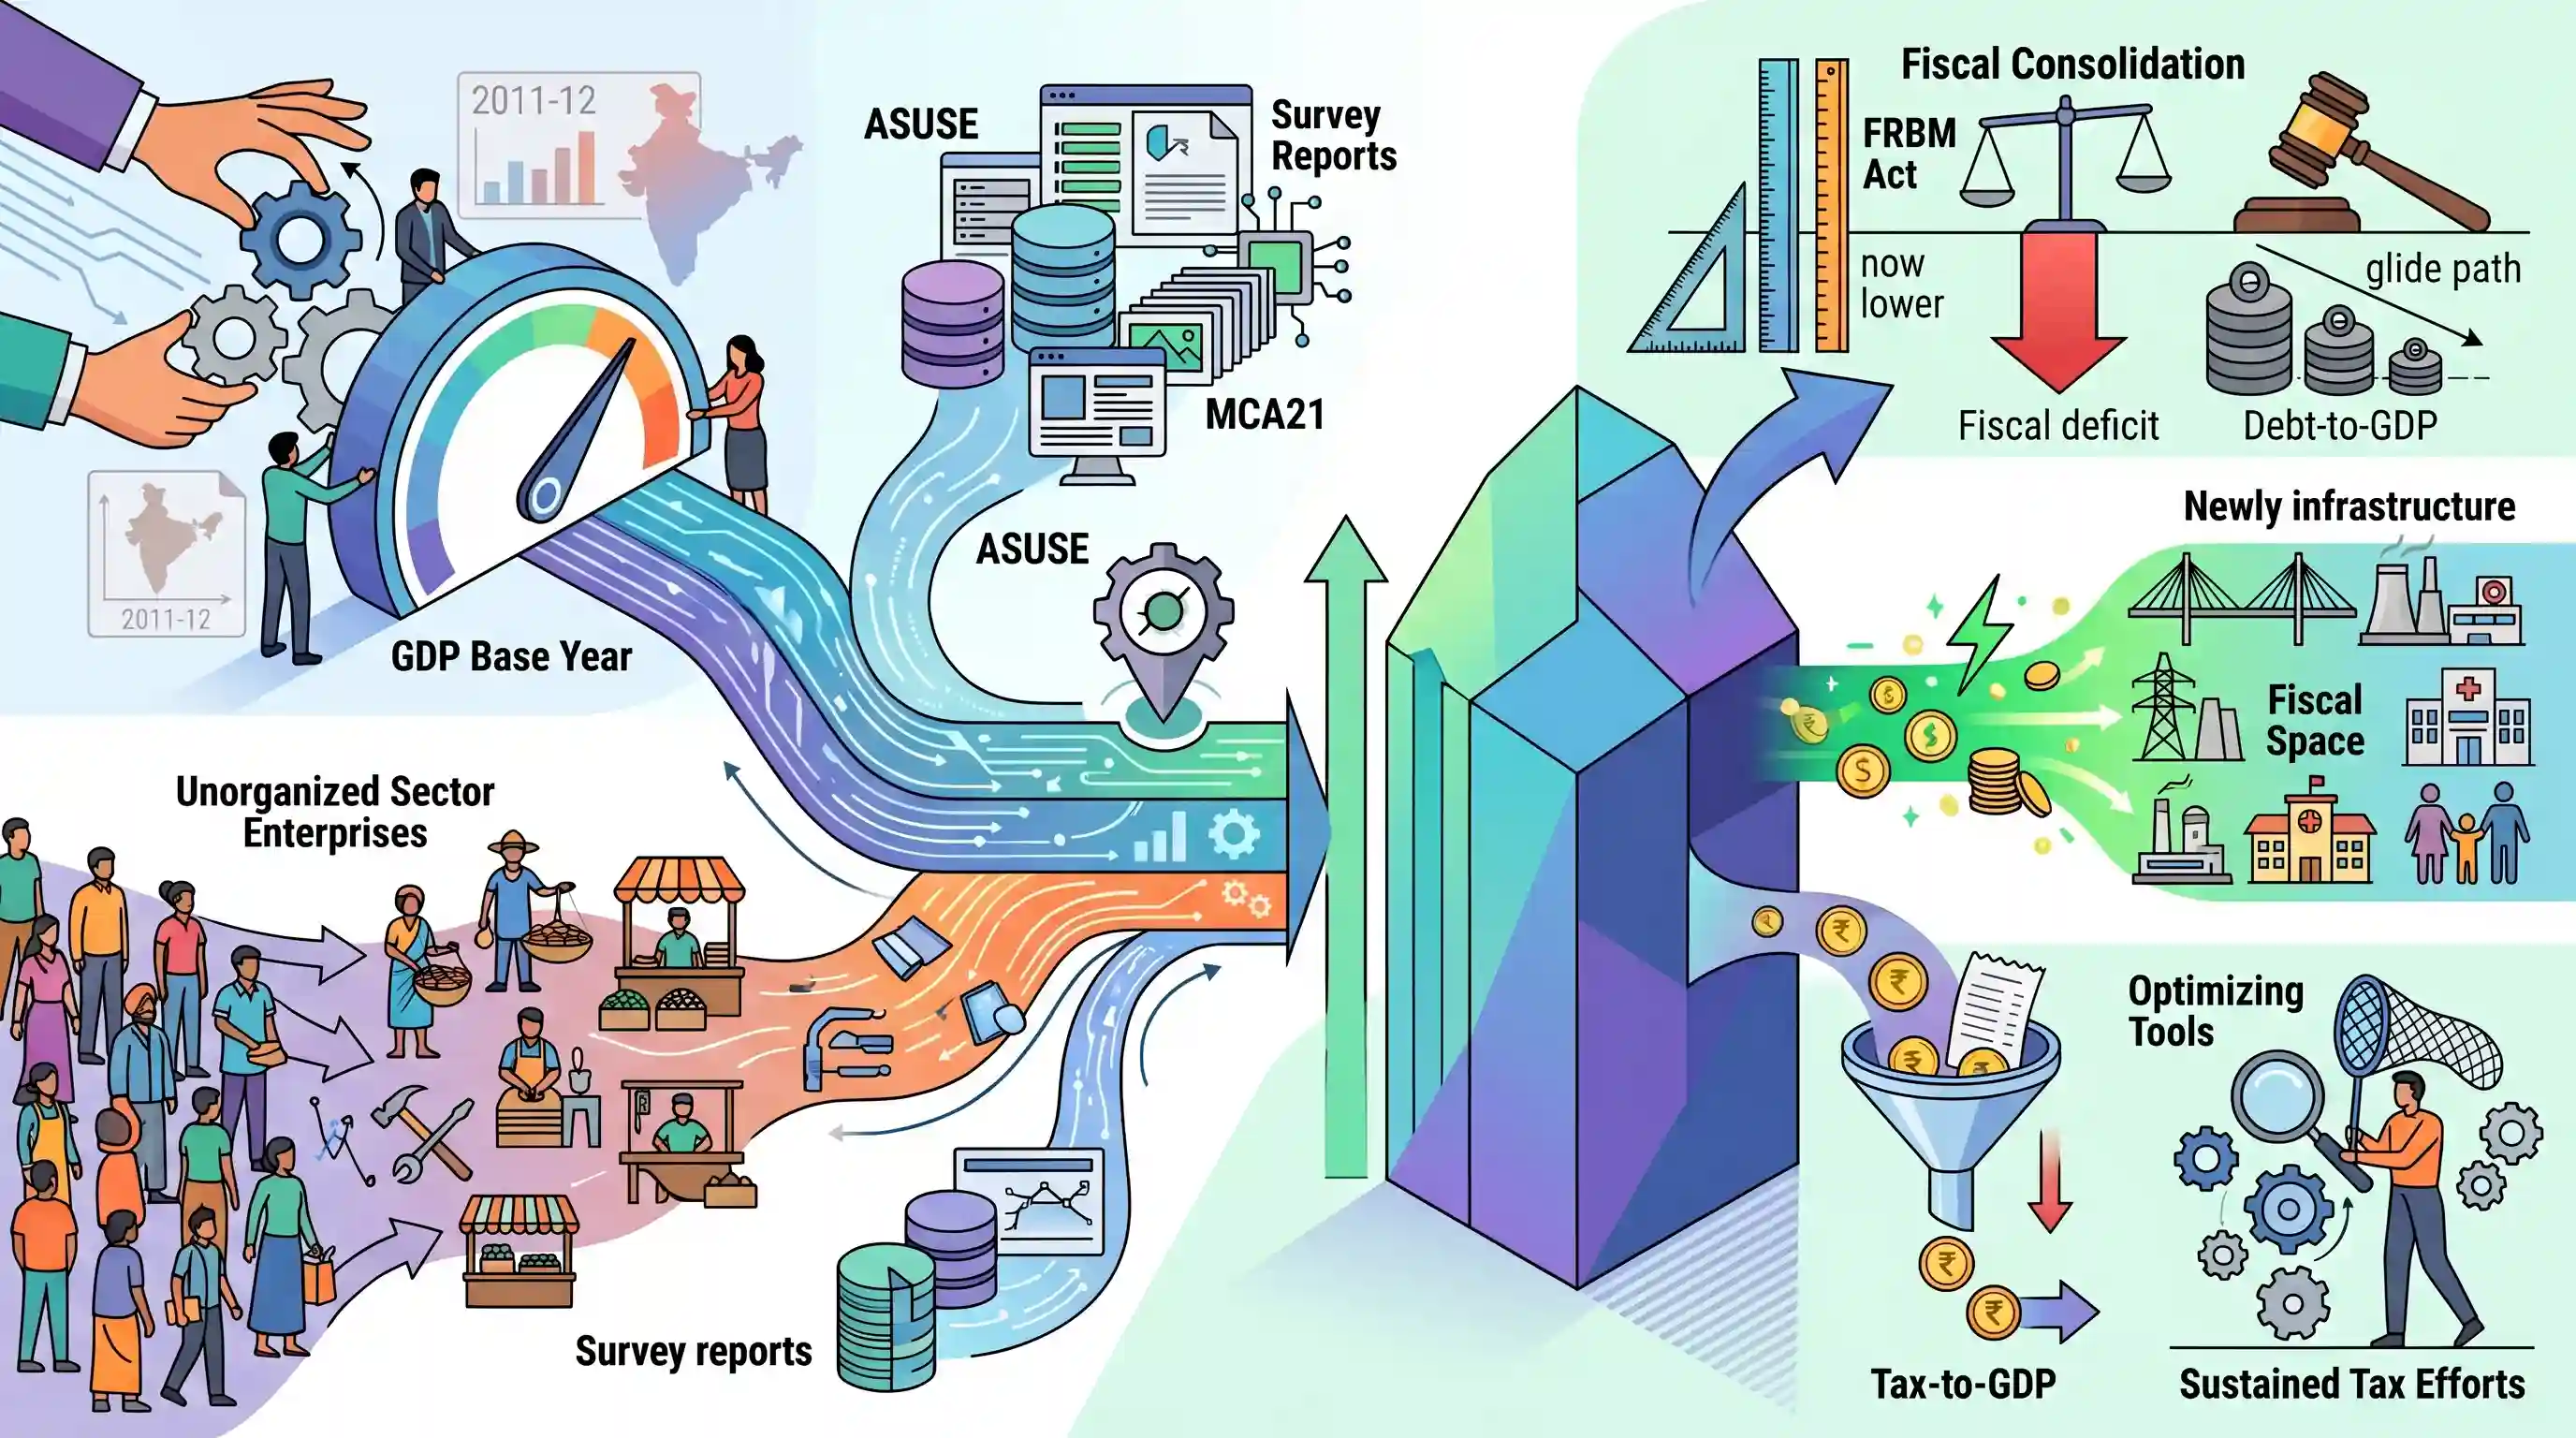
क्यों मायने रखता है
आधार वर्ष में संशोधन भारत के आर्थिक पैमाने और राजकोषीय स्वास्थ्य से संबंधित आधिकारिक विमर्श को व्यापक रूप से बदल देते हैं। सरकारी बजटिंग और राजकोषीय नीति पर GS3 के प्रश्नों के उत्तर देने के लिए पूर्ण GDP (हर) और राजकोषीय घाटे तथा debt-to-GDP जैसे महत्वपूर्ण अनुपातों के बीच गणितीय संबंध को समझना आवश्यक है।
सारांश
भारत के GDP आधार वर्ष का आगामी संशोधन—जिसके 2026 के आसपास लागू होने की उम्मीद है—देश के व्यापक आर्थिक (macroeconomic) और राजकोषीय परिदृश्य को संरचनात्मक रूप से बदल देगा। आधार वर्ष को 2011-12 से बदलने और 'Annual Survey of Unincorporated Sector Enterprises' (ASUSE) तथा MCA21 डेटाबेस जैसे व्यापक नए डेटासेट को एकीकृत करने से, भारत की नॉमिनल (nominal) GDP के पूर्ण आकार में वृद्धि होने का अनुमान है। यह रीसेट एक 'राजकोषीय गेम चेंजर' के रूप में कार्य करेगा क्योंकि GDP का बड़ा आधार (denominator) स्वचालित रूप से राजकोषीय घाटे और ऋण-से-GDP अनुपात को कम कर देता है। इसके परिणामस्वरूप, सरकार FRBM अधिनियम द्वारा निर्धारित सुदृढ़ीकरण के मार्ग (consolidation glide path) का सहजता से पालन करते हुए पूंजीगत और सामाजिक व्यय के वित्तपोषण के लिए अतिरिक्त राजकोषीय गुंजाइश (fiscal space) प्राप्त कर सकेगी। हालाँकि, यह सांख्यिकीय विस्तार यांत्रिक रूप से टैक्स-टू-GDP अनुपात को भी कम कर देगा, जिसके लिए वास्तविक कर संग्रह में सुधार हेतु निरंतर नीतिगत प्रयासों की आवश्यकता होगी।
मुख्य बिंदु
- भारत 2026 के आसपास एक व्यापक आर्थिक सुधार (macroeconomic reset) की तैयारी कर रहा है, जिसमें GDP आधार वर्ष को 2011-12 से बदलकर एक अधिक हालिया आधार वर्ष (संभवतः 2022-23 या 2023-24) करने का अनुमान है।
- संशोधित गणना में नए और अधिक व्यापक डेटा स्रोतों को एकीकृत किया जाएगा, जिनमें गैर-निगमबद्ध क्षेत्र के उद्यमों का वार्षिक सर्वेक्षण (ASUSE), घरेलू उपभोग व्यय सर्वेक्षण (HCES) और MCA21 कॉर्पोरेट डेटाबेस शामिल हैं, जिससे अधिक अनौपचारिक और गैर-दस्तावेजी आर्थिक गतिविधियों को रिकॉर्ड किया जा सकेगा।
- क्योंकि यह व्यापक मापन नॉमिनल GDP के पूर्ण आकार को बढ़ा देगा, यह व्यापक आर्थिक अनुपातों (macroeconomic ratios) के लिए एक बड़े डिनोमिनेटर (denominator) के रूप में कार्य करता है, जिससे यह संशोधन एक बड़ा 'fiscal game changer' बन जाता है।
- जीडीपी के बढ़े हुए आधार (denominator) से राजकोषीय घाटा-जीडीपी और ऋण-जीडीपी अनुपात गणितीय रूप से कम हो जाएगा, जिससे खर्चों में भारी कटौती किए बिना ही राजकोषीय सुदृढ़ीकरण और FRBM Act के लक्ष्यों के अनुपालन की सरकार की राह आसान हो जाएगी।
- इसके विपरीत, टैक्स-टू-जीडीपी अनुपात यांत्रिक रूप से कम दिखाई देगा, जो सरकार के लिए सांख्यिकीय दिखावे (statistical optics) पर निर्भर रहने के बजाय संरचनात्मक टैक्स बॉयन्सी (structural tax buoyancy) बनाए रखने की आवश्यकता को रेखांकित करता है।
महत्वपूर्ण शब्द
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

भारत में राजकोषीय अनुशासन को अनिवार्य बनाने वाला 2003 का एक कानून, जो दीर्घकालिक समष्टि आर्थिक (macroeconomic) स्थिरता सुनिश्चित करने के लिए राजकोषीय घाटे और सार्वजनिक ऋण को कम करने हेतु लक्ष्य निर्धारित करता है।
UPSC context
GS पेपर III: राजकोषीय नीति। यह घाटे के लक्ष्यों (deficit targets), सुदृढ़ीकरण के पथ (consolidation glide paths) और आर्थिक झटकों के दौरान 'एस्केप क्लॉज' (escape clauses) की समझ का परीक्षण करता है।
गैर-निगमित क्षेत्र के उद्यमों का वार्षिक सर्वेक्षण (ASUSE)
MoSPI का एक सर्वेक्षण जो गैर-निगमित गैर-कृषि उद्यमों की आर्थिक विशेषताओं (GVA, रोजगार) को मापता है और GDP में भारत की अनौपचारिक अर्थव्यवस्था के योगदान का अनुमान लगाने के लिए महत्वपूर्ण डेटा प्रदान करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था और अनौपचारिक क्षेत्र। असंगठित क्षेत्र के लिए डेटा-आधारित नीति को समझने के लिए महत्वपूर्ण।
MCA21 डेटाबेस
कॉर्पोरेट मामलों के मंत्रालय (Ministry of Corporate Affairs) का एक ई-गवर्नेंस प्लेटफॉर्म जो कंपनियों से इलेक्ट्रॉनिक वित्तीय फाइलिंग प्राप्त करता है और संगठित क्षेत्र की GDP की गणना के लिए प्राथमिक डेटा स्रोत के रूप में कार्य करता है।
UPSC context
GS पेपर III: GDP गणना पद्धति। आधुनिक आर्थिक संकेतकों की सटीकता और विश्वसनीयता पर बहस के लिए प्रासंगिक।
आधार वर्ष में संशोधन
वास्तविक GDP की गणना के लिए संदर्भ के रूप में उपयोग किया जाने वाला आधार वर्ष; समय-समय पर होने वाले बदलाव (जैसे, 2022-23 तक) संरचनात्मक परिवर्तनों और नई आर्थिक गतिविधियों को शामिल करने में मदद करते हैं।
UPSC context
GS Paper III: राष्ट्रीय आय लेखांकन। वास्तविक बनाम नाममात्र GDP और सांख्यिकीय सटीकता पर वैचारिक स्पष्टता का परीक्षण करता है।
राजकोषीय सुदृढ़ीकरण
राजस्व वृद्धि और व्यय युक्तिकरण के माध्यम से राजकोषीय घाटे को कम करने और सार्वजनिक ऋण को स्थिर करने के उद्देश्य से बनाई गई सरकारी रणनीतियाँ, ताकि संप्रभु ऋण पात्रता (sovereign creditworthiness) में सुधार किया जा सके।
UPSC context
GS पेपर III: सरकारी बजट। विकासोन्मुखी व्यय और राजकोषीय स्थिरता के बीच संतुलन के विश्लेषण के लिए महत्वपूर्ण।
ऋण-जीडीपी अनुपात
एक मापदंड जो किसी देश के सार्वजनिक ऋण की तुलना उसके कुल आर्थिक उत्पादन से करता है; यह बिना अतिरिक्त ऋण लिए अपने कर्ज को चुकाने की सरकार की क्षमता को दर्शाता है।
UPSC context
GS पेपर III: समष्टि आर्थिक संकेतक (Macroeconomic Indicators)। ऋण स्थिरता और राजकोषीय स्वास्थ्य पर GDP रिबेसिंग (GDP rebasing) के प्रभाव का आकलन करने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
GDP आधार वर्ष में ऊपर की ओर संशोधन यांत्रिक रूप से टैक्स-टू-जीडीपी (tax-to-GDP) अनुपात को बढ़ाता है।
यह वास्तव में टैक्स-टू-जीडीपी (tax-to-GDP) अनुपात को कम करता है। क्योंकि नॉमिनल जीडीपी (denominator) बढ़ती है जबकि पूर्ण टैक्स संग्रह (absolute tax collection) अपरिवर्तित रहता है, इसलिए परिणामी अंश (fraction) गणितीय रूप से घट जाता है।
संबंधित अवधारणाएँ
MoSPI द्वारा GDP आधार वर्षों को समय-समय पर संशोधित क्यों किया जाता है?
- संरचनात्मक प्रतिबिंब: बदलती आर्थिक संरचनाओं, नए उत्पादों को समाहित करने और आधुनिक डेटासेट (जैसे कॉर्पोरेट्स के लिए MCA21 या अनौपचारिक क्षेत्र के लिए ASUSE) को एकीकृत करने के लिए।
- वास्तविक बनाम नाममात्र: मूल्य सूचकांक संदर्भ (price index reference) को रीसेट करना, ताकि यह सुनिश्चित हो सके कि 'Real GDP' बिना किसी अत्यधिक ऐतिहासिक मूल्य विकृतियों के सटीक रूप से मात्रात्मक वृद्धि (volume growth) को दर्शाए।
- वैश्विक मानक: To align national accounting practices with the latest UN System of National Accounts (SNA) guidelines.
राजकोषीय सुदृढ़ीकरण (fiscal consolidation) में 'डिनोमिनेटर प्रभाव' (Denominator Effect) क्या है?
- आंकड़ों का गणित: राजकोषीय संकेतक जैसे ऋण और घाटा, नॉमिनल GDP के प्रतिशत के रूप में व्यक्त किए जाते हैं। GDP का आधार (denominator) बड़ा होने पर गणितीय रूप से ये अनुपात कम हो जाते हैं।
- FRBM अनुपालन: यह सरकार को पूर्ण पूंजीगत या कल्याणकारी व्यय में वास्तविक कटौती किए बिना, कागजों पर FRBM Act के कड़े घाटे के लक्ष्यों को पूरा करने में सक्षम बनाता है।
- कर संबंधी दृष्टिकोण: इसके विपरीत, एक बड़ा हर (denominator) कृत्रिम रूप से कर-जीडीपी अनुपात को कम कर देता है, जिसका अर्थ है कि इसकी भरपाई के लिए सरकारों को उच्च संरचनात्मक कर उछाल (structural tax buoyancy) हासिल करनी होगी।
अंतर-विषय पैटर्न
राष्ट्रीय लेखा एवं असंगठित क्षेत्र
गैर-निगमित क्षेत्र के उद्यमों के वार्षिक सर्वेक्षण (ASUSE) को राष्ट्रीय लेखा (national accounts) में एकीकृत करना GDP गणना को ई-श्रम, उद्यम और MSME क्रेडिट गैप जैसे औपचारिकीकरण के विषयों से जोड़ता है।
डिनॉमिनेटर इफ़ेक्ट + वित्त आयोग
यांत्रिक रूप से कम किया गया टैक्स-टू-जीडीपी अनुपात राज्य बनाम केंद्र की राजकोषीय क्षमता के विमर्श को प्रभावित करता है, जो अप्रत्यक्ष रूप से 16वें वित्त आयोग के कर हस्तांतरण के गणित (tax devolution calculus) को प्रभावित करता है।

2026 की प्रीलिम्स में नए GDP आधार वर्ष के टैक्स, ऋण और राजकोषीय अनुपातों पर 'denominator effect' को लक्षित करने वाले एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2021MainsGS3
Explain the difference between computing methodology of India's Gross Domestic Product (GDP) before the year 2015 and after the year 2015.
- 2018PrelimsGS1
Consider the following statements: 1. The Fiscal Responsibility and Budget Management (FRBM) Review Committee Report has recommended a debt to GDP ratio of 60% for the general (combined) government by 2023, comprising 40% for the Central Government and 20% for the State Governments. 2. The Central Government has domestic liabilities of 21% of GDP as compared to that of 49% of GDP of the State Governments. 3. As per the Constitution of India, it is mandatory for a State to take the Central Government's consent for raising any loan if the former owes any outstanding liabilities to the latter. Which of the statements given above is/are correct?
- 2020PrelimsGS1
Along with the Budget, the Finance Minister also places other documents before the Parliament which include 'The Macro Economic Framework Statement'. The aforesaid document is presented because this is mandated by
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2015PrelimsGS1
With reference to Indian economy, consider the following statements : 1. The rate of growth of Real Gross Domestic Product has steadily increased in the last decade. 2. The Gross Domestic Product at market prices (in rupees) has steadily increased in the last decade. Which of the statements given above is/are correct?
