भारतीय रिजर्व बैंक ने रिवॉल्विंग क्रेडिट पर नियमों को सख्त किया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
रिवॉल्विंग क्रेडिट उत्पाद वित्तीय समावेशन को बढ़ावा देने में महत्वपूर्ण भूमिका निभाते हैं, लेकिन यदि वे अनियंत्रित हों तो प्रणालीगत जोखिमों को बढ़ा सकते हैं। जोखिम भार (risk weights) को समायोजित करने जैसे RBI के मैक्रोप्रूडेंशियल (macroprudential) उपकरणों को समझना, भारत की वित्तीय स्थिरता, शैडो बैंकिंग और उपभोक्ता संरक्षण ढांचे का विश्लेषण करने वाले UPSC उम्मीदवारों के लिए आवश्यक है।
सारांश
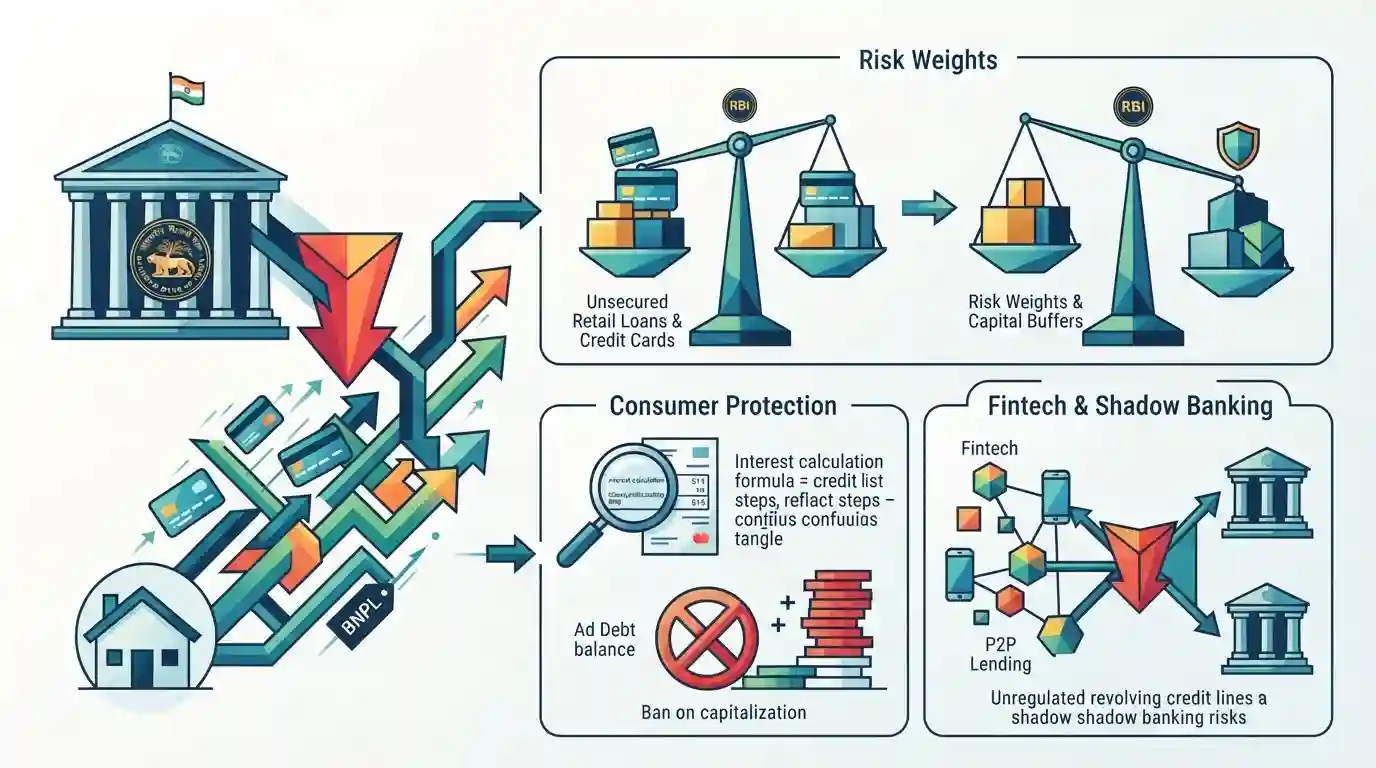
भारतीय रिजर्व बैंक (RBI) ने 'रिवॉल्विंग क्रेडिट'—एक लचीली वित्तपोषण प्रणाली जिसके तहत उधारकर्ता क्रेडिट कार्ड, ओवरड्राफ्ट और 'बाय नाउ पे लेटर' (BNPL) योजनाओं जैसी एक निर्धारित सीमा तक बार-बार धन का उपयोग और भुगतान कर सकते हैं—से संबंधित नियमों को सक्रिय रूप से कड़ा किया है। असुरक्षित खुदरा ऋणों में तेज वृद्धि और बढ़ते घरेलू कर्ज को लेकर चिंताओं से प्रेरित होकर, RBI ने इस क्षेत्र में ओवरहीटिंग को नियंत्रित करने के लिए मैक्रोप्रूडेंशियल उपायों (macroprudential tools) का उपयोग किया है। प्रमुख उपायों में उपभोक्ता ऋण और क्रेडिट कार्ड प्राप्तियों पर जोखिम भार (risk weights) को बढ़ाना शामिल है, जो वाणिज्यिक बैंकों और NBFCs के लिए बड़े पूंजी बफर (capital buffers) रखना अनिवार्य बनाता है, जिससे प्रभावी रूप से असुरक्षित ऋण देना अधिक महंगा हो जाता है। इसके अतिरिक्त, RBI ने दंडात्मक शुल्कों के पूंजीकरण (capitalization of penal charges) पर रोक लगाकर और ऋण जाल (debt traps) को रोकने के लिए ब्याज गणना में पारदर्शिता बढ़ाकर उपभोक्ता संरक्षण को प्राथमिकता दी है। हालिया नियमों ने फिनटेक और पीयर-टू-पीयर (P2P) लेंडिंग प्लेटफॉर्म को भी लक्षित किया है, और शैडो बैंकिंग के जोखिमों को कम करने व व्यापक प्रणालीगत स्थिरता सुनिश्चित करने के लिए उन्हें अनियमित रिवॉल्विंग क्रेडिट लाइन प्रदान करने से प्रतिबंधित कर दिया है।
मुख्य बिंदु
- Revolving credit is a financial facility that allows borrowers to continuously draw down, repay, and redraw funds up to a pre-approved limit, commonly seen in credit cards and overdrafts.
- RBI ने असुरक्षित खुदरा ऋण में असंगत वृद्धि पर चिंता व्यक्त की है, और इसे प्रणालीगत जोखिम तथा अस्थिर घरेलू ऋण के एक संभावित स्रोत के रूप में रेखांकित किया है।
- इन जोखिमों को कम करने के लिए, RBI ने मैक्रोप्रूडेंशियल (macroprudential) उपायों का उपयोग किया है, विशेष रूप से उपभोक्ता ऋण (consumer credit) और क्रेडिट कार्ड लोन पर जोखिम भार (risk weights) को बढ़ाया है, जिससे बैंकों और NBFCs को उच्च पूंजी रिजर्व बनाए रखने के लिए मजबूर होना पड़ा है।
- केंद्रीय बैंक ने सख्त उपभोक्ता संरक्षण मानक पेश किए हैं, जो न्यूनतम देय राशि (MAD) की गणना में पारदर्शिता सुनिश्चित करते हैं और उधारकर्ताओं को ऋण जाल से बचाने के लिए दंडात्मक ब्याज के पूंजीकरण को प्रतिबंधित करते हैं।
- नियामक दायरे का विस्तार किया गया है ताकि फिनटेक और P2P लेंडिंग प्लेटफॉर्मों को शैडो बैंकिंग जैसी रिवॉल्विंग क्रेडिट की पेशकश करने से रोका जा सके, जिससे प्रणालीगत अस्थिरता के बिना संतुलित वित्तीय समावेशन सुनिश्चित हो सके।
महत्वपूर्ण शब्द
गैर-बैंकिंग वित्तीय कंपनियां (NBFCs)

कंपनी अधिनियम के तहत पंजीकृत वित्तीय संस्थान जो बैंकिंग जैसी सेवाएं प्रदान करते हैं लेकिन मांग जमा स्वीकार नहीं कर सकते, चेक जारी नहीं कर सकते, या जमा बीमा का लाभ नहीं उठा सकते हैं।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था)। शैडो बैंकिंग, वित्तीय समावेशन और वाणिज्यिक बैंकों के साथ नियामक अंतर का परीक्षण करता है।
Peer-to-Peer (P2P) Lending Guidelines
RBI regulations classifying online loan aggregators as NBFC-P2Ps, restricting credit guarantees, capping loan exposures, and limiting domestic borrowing tenures.
UPSC context
जीएस पेपर III (भारतीय अर्थव्यवस्था/फिनटेक)। फिनटेक नवाचारों और शैडो बैंकिंग जोखिमों को नियंत्रित करने वाले नियामक ढाँचे का परीक्षण करता है।
बाय नाउ पे लेटर (BNPL)
एक अल्पकालिक उपभोक्ता ऋण विकल्प जो पॉइंट-ऑफ-सेल खरीद वित्तपोषण की अनुमति देता है, और क्रेडिट ब्यूरो रिपोर्टिंग तथा लाइसेंस प्राप्त ऋणदाता साझेदारी सुनिश्चित करने के लिए RBI द्वारा विनियमित है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था)। डिजिटल भुगतान पारिस्थितिकी तंत्र, खुदरा ऋण नियमों और प्रणालीगत उपभोक्ता ऋण का परीक्षण करता है।
जोखिम भार
The percentage multiplier applied to loan exposures, dictating how much regulatory capital banks or NBFCs must maintain to absorb potential credit defaults.
UPSC context
GS Paper III (Banking Sector). Tests capital adequacy ratio (CAR), Basel III standards, and lending cooling mechanisms.
Macroprudential Tools
केंद्रीय बैंकों द्वारा व्यक्तिगत संस्थानों को लक्षित करने के बजाय प्रणालीगत और संपूर्ण-प्रणालीगत वित्तीय जोखिमों का प्रबंधन करने तथा समग्र स्थिरता को बनाए रखने के लिए उपयोग किए जाने वाले नीतिगत तंत्र।
UPSC context
GS पेपर III (मौद्रिक नीति)। वित्तीय प्रणाली की स्थिरता और मैक्रोप्रूडेंशियल बनाम माइक्रोप्रूडेंशियल नीतिगत उपकरणों का परीक्षण करता है।
प्रारंभिक ट्रैप
RBI बैंकों को डिफ़ॉल्ट को रोकने के लिए दंडात्मक ब्याज को मूलधन के साथ चक्रवृद्धि करके उसे पूंजीकृत करने की अनुमति देता है।
RBI के फेयर लेंडिंग प्रैक्टिस फ्रेमवर्क के तहत, लोन डिफॉल्ट के लिए जुर्माने को सख्ती से केवल 'दंडात्मक शुल्क' (penal charges) के रूप में ही लगाया जाना चाहिए और इसे पूंजीकृत (चक्रवृद्धि) नहीं किया जा सकता है या ब्याज दर में 'दंडात्मक ब्याज' (penal interest) के रूप में नहीं जोड़ा जा सकता है।
संबंधित अवधारणाएँ
What is Capital Adequacy Ratio (CAR) and how do risk weights influence bank lending?
- परिभाषा: CAR किसी बैंक की जोखिम-भारित आस्तियों (RWA) के सापेक्ष उसकी पूंजी को मापता है ताकि यह सुनिश्चित किया जा सके कि वह नुकसान की एक उचित मात्रा को सहन कर सके।
- गणना: CAR is calculated as (Tier 1 Capital + Tier 2 Capital) divided by Risk-Weighted Assets. RBI mandates a 9% minimum CAR for scheduled commercial banks.
- जोखिम भार प्रणाली: परिसंपत्तियों को जोखिम के आधार पर भारित किया जाता है (जैसे, सरकारी बॉन्ड के लिए 0%, असुरक्षित ऋण के लिए 125%)। उच्च जोखिम भार हर (denominator) (RWA) को बढ़ा देते हैं।
- Regulatory Impact: जोखिम भार बढ़ने पर अनिवार्य CAR को बनाए रखने के लिए, बैंकों को या तो नई पूंजी जुटानी होगी या उस विशिष्ट क्षेत्र को दिए जाने वाले ऋण को सीमित करना होगा।
मैक्रोप्रूडेंशियल उपकरण मौद्रिक नीति उपकरणों से किस प्रकार भिन्न हैं?
- प्राथमिक उद्देश्य: मौद्रिक नीति मूल्य स्थिरता और आर्थिक विकास पर ध्यान केंद्रित करती है, जबकि मैक्रोप्रूडेंशियल नीति प्रणालीगत जोखिम और वित्तीय स्थिरता को लक्षित करती है।
- विशिष्टता: मौद्रिक उपकरण (जैसे, रेपो, CRR) कुंद उपकरण हैं जो संपूर्ण अर्थव्यवस्था को प्रभावित करते हैं, जबकि मैक्रोप्रूडेंशियल उपकरण अत्यधिक लक्षित होते हैं।
- प्रमुख उपकरण: मैक्रोप्रूडेंशियल उपकरणों में क्षेत्र-विशिष्ट जोखिम भार, लोन-टू-वैल्यू (LTV) सीमाएं और काउंटर-साइक्लिकल कैपिटल बफर शामिल हैं।
अंतर-विषय पैटर्न
वित्तीय समावेशन बनाम वित्तीय ओवरहीटिंग
BNPL और फिनटेक के माध्यम से तीव्र ऋण विस्तार उपभोग को बढ़ावा देता है, लेकिन इससे घरेलू ऋण जाल का जोखिम भी बढ़ता है, जो ऋण पैठ और प्रणालीगत बैंकिंग स्थिरता के बीच संतुलन की परीक्षा लेता है।
शैडो बैंकिंग और NBFC प्रणालीगत जोखिम
फिनटेक और P2P ऋणदाताओं पर नियमों को कड़ा करने से नियामक आर्बिट्राज (regulatory arbitrage) पर रोक लगती है, जिससे यह सुनिश्चित होता है कि गैर-बैंकिंग संस्थाएं मानक वाणिज्यिक बैंकिंग जोखिम सुरक्षा उपायों को बायपास न कर सकें।

जोखिम भार (risk weights), CAR और RBI के मैक्रोप्रूडेंशियल टूल्स (macroprudential tools) जैसी अवधारणाओं के एक वैचारिक बहु-कथन MCQ (conceptual multi-statement MCQ) में पूछे जाने की अत्यधिक संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024PrelimsGS1
Consider the following statements : Statement-I : Syndicated lending spreads the risk of borrower default across multiple lenders. Statement-II : The syndicated loan can be a fixed amount/lump sum of funds, but cannot be a credit line. Which one of the following is correct in respect of the above statements?
- 2024MainsGS3
What are the causes of persistent high food inflation in India? Comment on the effectiveness of the monetary policy of the RBI to control this type of inflation.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
