भारतीय रिजर्व बैंक अपेक्षित क्रेडिट लॉस प्रावधान ढांचा
स्रोत:द हिंदू ↗
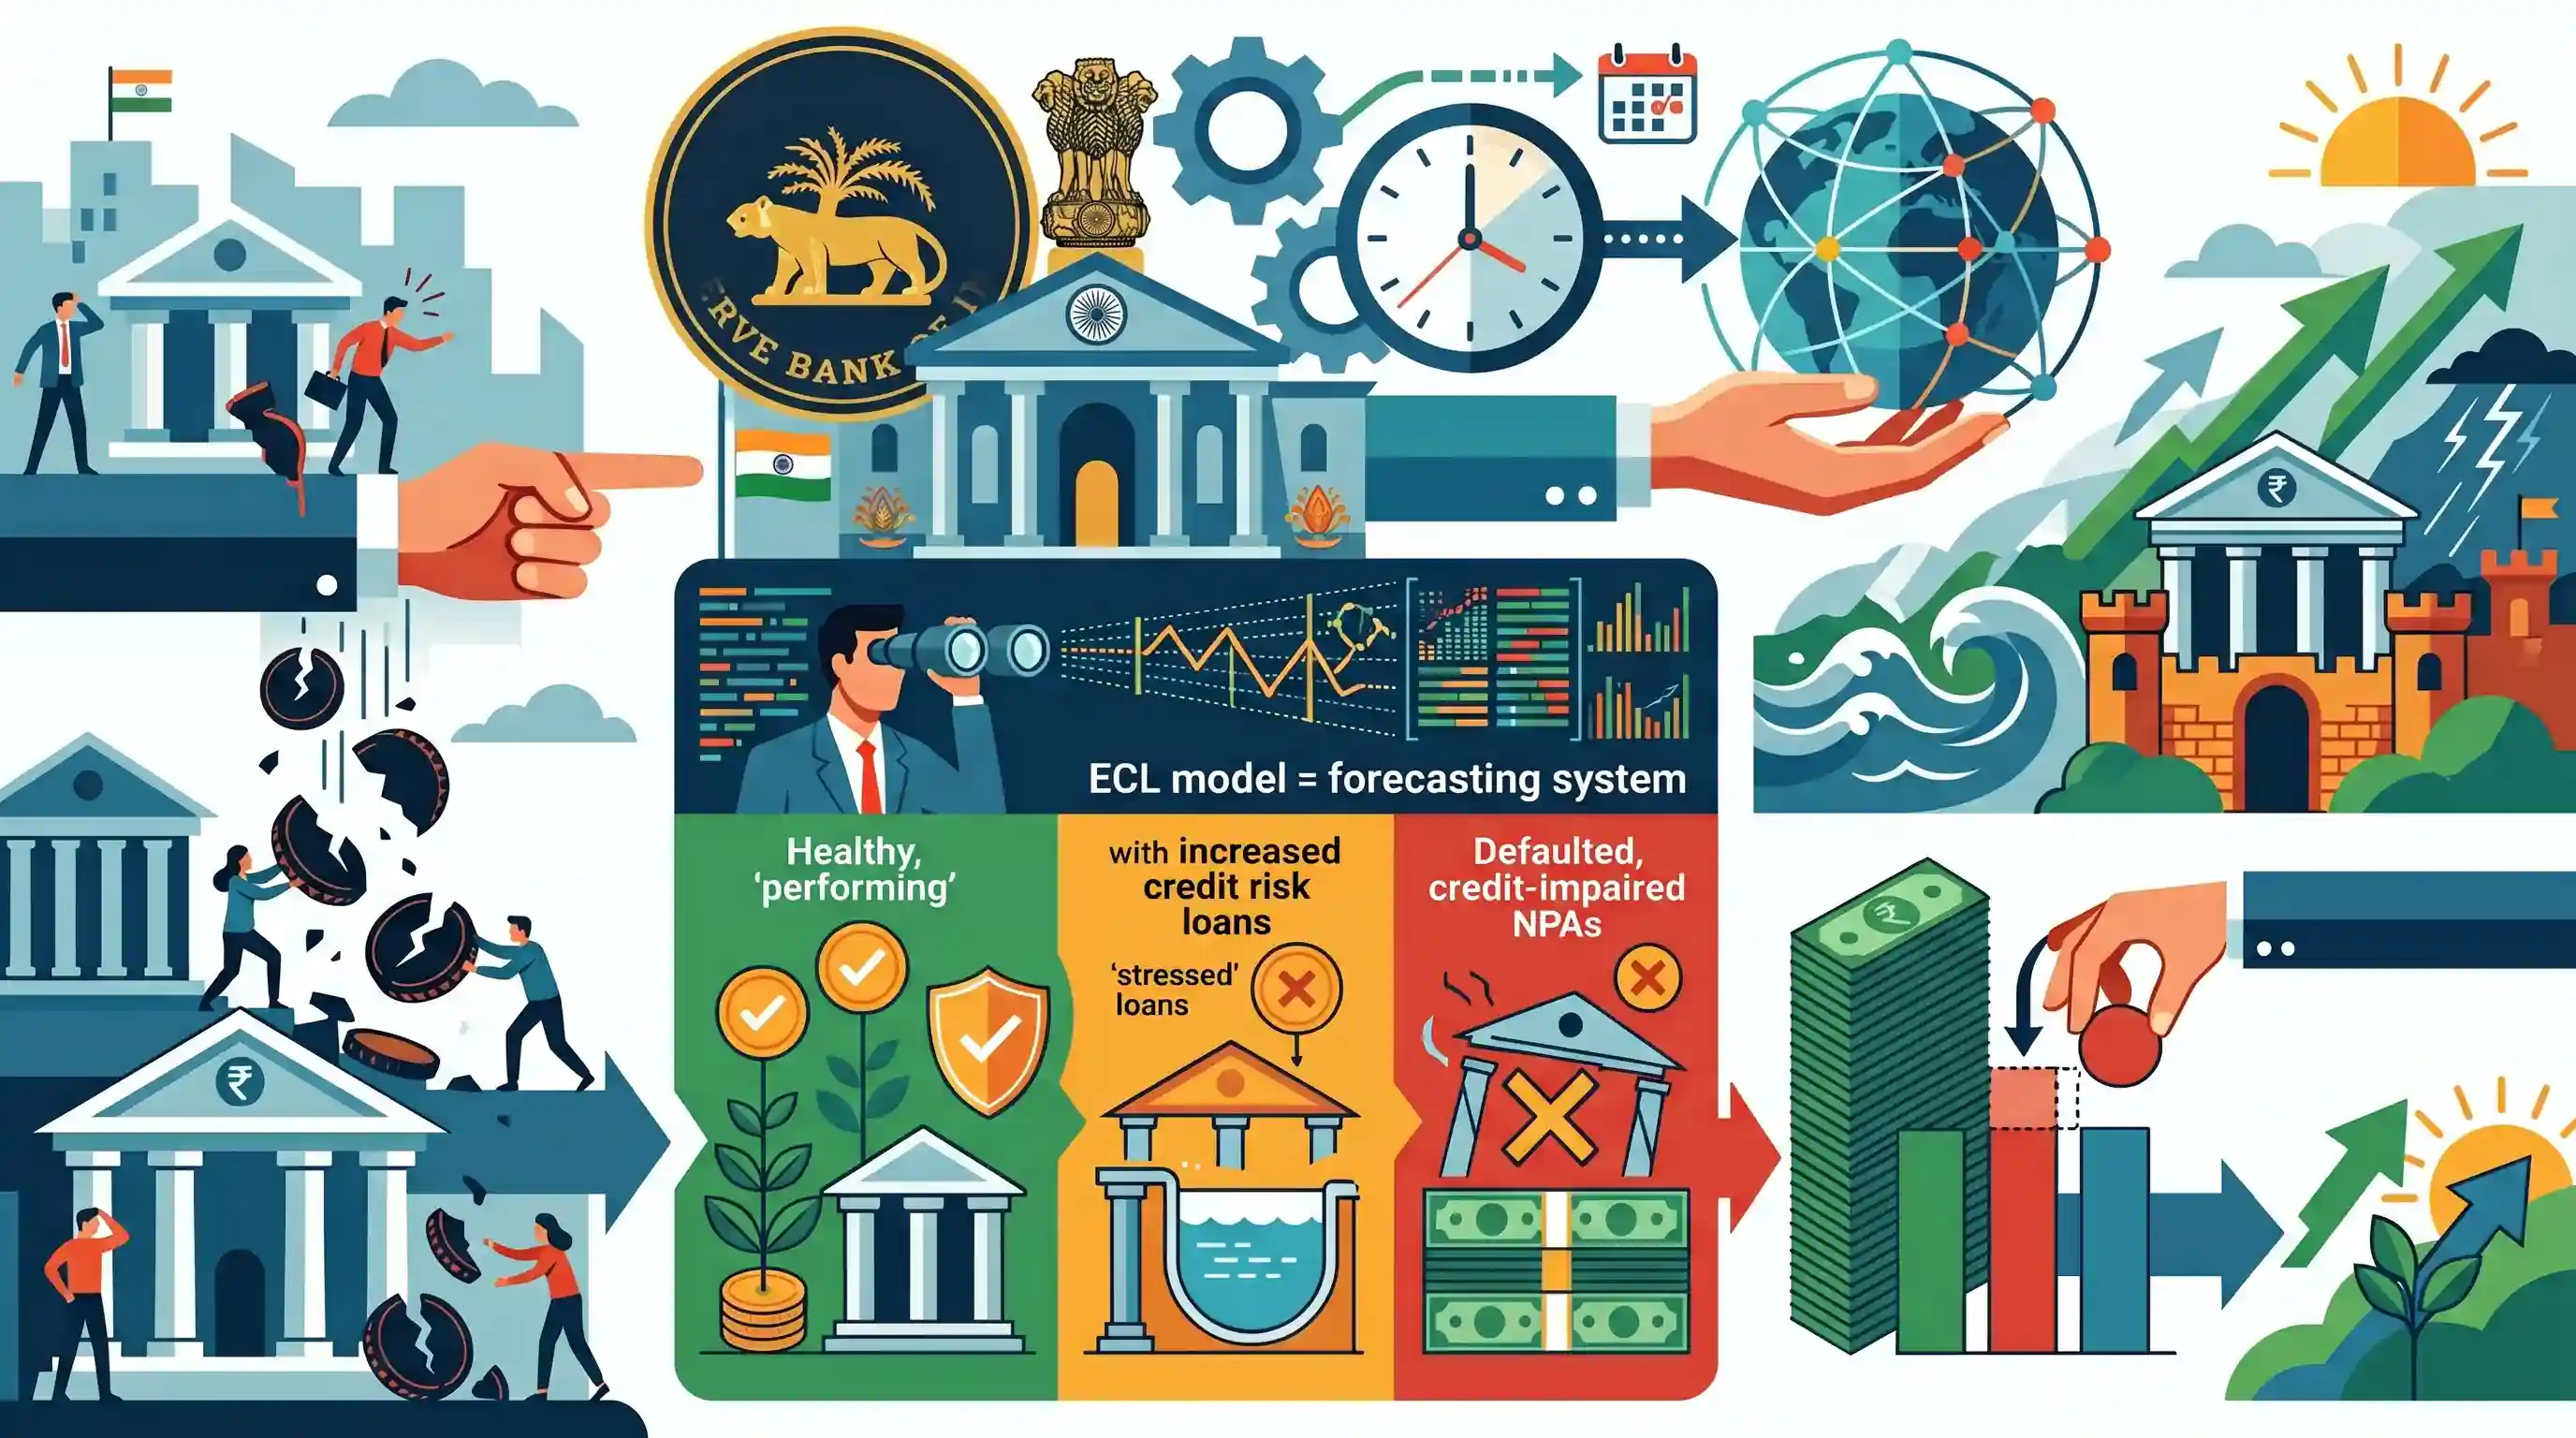
क्यों मायने रखता है
RBI के ECL फ्रेमवर्क को समझना अभ्यर्थियों के लिए महत्वपूर्ण है क्योंकि यह इस बात में एक मौलिक बदलाव का प्रतिनिधित्व करता है कि भारतीय बैंक क्रेडिट जोखिम (credit risk), प्रोविज़निंग और पूंजी पर्याप्तता (capital adequacy) का प्रबंधन कैसे करते हैं। बेसल मानदंड (Basel norms), NPAs और RBI के दिशा-निर्देशों पर प्रश्न अक्सर GS3 इकोनॉमी और प्रीलिम्स में पूछे जाते हैं।
सारांश
भारतीय रिजर्व बैंक (RBI) 'एक्सपेक्टेड क्रेडिट लॉस' (ECL) पद्धति पर आधारित बैड लोन के नए नियमों का प्रस्ताव कर रहा है, जो भारतीय बैंकों को 'इनकर्ड लॉस' (incurred loss) दृष्टिकोण से हटाकर एक भविष्योन्मुखी प्रावधान प्रणाली (forward-looking provision system) की ओर ले जाएगा। यह बदलाव वैश्विक IFRS-9 फ्रेमवर्क के अनुरूप है। अप्रैल 2027 से प्रभावी होने वाले ये नए नियम, गैर-निष्पादित परिसंपत्तियों (NPAs) को क्रेडिट जोखिम के आधार पर तीन चरणों में वर्गीकृत करेंगे। इस बदलाव से बैंकों की लाभप्रदता और पूंजी पर्याप्तता पर अल्पकालिक लागत प्रभाव पड़ने की संभावना है, जिससे उनकी कॉमन इक्विटी टियर-1 (CET-1) पूंजी में 120 बेसिस पॉइंट्स की कमी का अनुमान है, जबकि अंततः यह वित्तीय प्रणाली को मजबूत करेगा।
मुख्य बिंदु
- RBI 1 अप्रैल, 2027 से बैंक प्रोविजनिंग के लिए 'इनकर्ड लॉस' मॉडल के स्थान पर एक्सपेक्टेड क्रेडिट लॉस (ECL) फ्रेमवर्क लागू करेगा।
- यह परिवर्तन भारतीय बैंकिंग क्षेत्र को 2008 में मूल रूप से पेश किए गए वैश्विक IFRS-9 लेखांकन मानकों के साथ संरेखित करता है।
- नए नियमों के तहत, ऋणों को क्रेडिट जोखिम के आधार पर तीन चरणों में वर्गीकृत किया जाएगा, जिसके लिए या तो 12-महीने के ECL या लाइफटाइम ECL प्रोविज़न की आवश्यकता होगी।
- NPA वर्गीकरण अब अकाउंट स्तर से बदलकर बोर्रोअर स्तर पर स्थानांतरित हो जाएगा, जिसका अर्थ है कि एक भी ऋण में डिफॉल्ट होने पर उस ऋणकर्ता के सभी ऋणों को NPA के रूप में वर्गीकृत किया जाएगा।
- नए प्रोविजनिंग नियमों से एक बार की लागत का प्रभाव पड़ने की उम्मीद है, जिससे बैंकों की कॉमन इक्विटी टियर-1 (CET-1) पूंजी में शुद्ध 120 बेसिस पॉइंट्स की कमी आएगी।
महत्वपूर्ण शब्द
एक्सपेक्टेड क्रेडिट लॉस (ECL) फ्रेमवर्क

एक भविष्योन्मुखी लेखांकन पद्धति जहाँ बैंक ऋण दिए जाने के समय से ही भविष्य में होने वाली संभावित ऋण चूक (loan default) के लिए अनुमान लगाते हैं और धनराशि अलग रखते हैं, न कि वास्तविक चूक होने की प्रतीक्षा करते हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था); बैंकिंग सुधारों, वित्तीय स्थिरता और वैश्विक लेखा मानकों की ओर RBI के बदलाव की समझ का परीक्षण करता है।
इनकर्ड लॉस मॉडल
पारंपरिक लेखांकन पद्धति जहाँ बैंक ऋण हानि की पहचान करते हैं और वित्तीय प्रावधान केवल डिफॉल्ट की घटना या हानि (impairment) के वस्तुनिष्ठ साक्ष्य सामने आने के बाद ही करते हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था); पारंपरिक बनाम आधुनिक जोखिम प्रबंधन ढांचे (risk management frameworks) और भारतीय बैंकिंग विनियमों के विकास के ज्ञान का परीक्षण करता है।
कॉमन इक्विटी टियर-1 (CET-1) पूंजी
किसी बैंक की उच्चतम गुणवत्ता वाली कोर पूंजी, जिसमें मुख्य रूप से सामान्य शेयर और प्रतिधारित आय (retained earnings) शामिल होती है, जिसका उपयोग निरंतरता (going-concern) के आधार पर घाटे को सोखने और शोधनक्षमता (solvency) सुनिश्चित करने के लिए किया जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); बेसल III मानदंडों, पूंजी पर्याप्तता आवश्यकताओं और प्रणालीगत झटकों के विरुद्ध बैंकिंग लचीलेपन की समझ का परीक्षण करता है।
IFRS-9 (अंतरराष्ट्रीय वित्तीय रिपोर्टिंग मानक 9)
वित्तीय साधनों के लिए एक अंतर्राष्ट्रीय वित्तीय रिपोर्टिंग मानक जो खराब ऋणों की पहचान में होने वाली देरी को रोकने के लिए एक सक्रिय "expected credit loss" (अपेक्षित ऋण हानि) दृष्टिकोण को अनिवार्य बनाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); वैश्विक वित्तीय मानकों और घरेलू बैंकिंग को अंतर्राष्ट्रीय सर्वोत्तम प्रथाओं के साथ संरेखित करने के भारत के प्रयासों के प्रति जागरूकता का परीक्षण करता है।
प्रावधान
बैड लोन से होने वाले संभावित भविष्य के नुकसान की भरपाई के लिए बैंक के लाभ का एक हिस्सा अलग रखने की प्रक्रिया, जिससे यह सुनिश्चित हो सके कि संस्थान वित्तीय रूप से स्वस्थ बना रहे।
UPSC context
GS Paper III (अर्थव्यवस्था); NPA प्रबंधन, बैंकों की लाभप्रदता और ऋण उपलब्धता पर नियामक परिवर्तनों के प्रभाव की समझ का परीक्षण करता है।
गैर-निष्पादित परिसंपत्तियां (NPAs)
ऋण या अग्रिम जिनके लिए मूलधन या ब्याज का भुगतान 90 दिनों या उससे अधिक समय तक बकाया रहता है; नए मानक उधारकर्ता के स्तर पर वर्गीकरण का सुझाव देते हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था); परिसंपत्ति वर्गीकरण (asset classification), ऋण अनुशासन और उधारकर्ता-स्तर की पहचान पर हालिया RBI निर्देशों के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
एक्सपेक्टेड क्रेडिट लॉस (ECL) मॉडल के तहत बैंकों को बैड लोन (bad loans) के लिए प्रावधान केवल वास्तविक डिफॉल्ट होने के बाद ही करना आवश्यक होता है।
यह निवर्तमान 'incurred loss' मॉडल को परिभाषित करता है। नया ECL फ्रेमवर्क बैंकों को वास्तविक डिफॉल्ट होने से पहले ही संभावित भविष्य के नुकसान के लिए प्रावधान (provisioning) करने के लिए बाध्य करता है।
संबंधित अवधारणाएँ
बेसल III के तहत कॉमन इक्विटी टियर 1 (CET-1) पूंजी क्या है?
- कोर इक्विटी: बैंकों द्वारा धारित विनियामक पूंजी की उच्चतम गुणवत्ता, जिसमें मुख्य रूप से सामान्य शेयर और घोषित भंडार (प्रतिधारित आय) शामिल होते हैं।
- प्राथमिक बफर: यह तत्काल वित्तीय हानियों को अवशोषित करता है, जिससे यह सुनिश्चित होता है कि आर्थिक मंदी के दौरान बैंक, करदाताओं द्वारा बेलआउट की आवश्यकता के बिना शोधक्षम बना रहे।
- नियामकीय फ्लोर: बासेल III प्रणालीगत स्थिरता सुनिश्चित करने के लिए बैंक की जोखिम-भारित आस्तियों (risk-weighted assets) के एक सख्त न्यूनतम प्रतिशत को CET-1 के रूप में रखना अनिवार्य बनाता है।
भारत में गैर-निष्पादित परिसंपत्तियों (NPAs) को पारंपरिक रूप से कैसे वर्गीकृत किया जाता है?
- सब-स्टैंडर्ड परिसंपत्तियाँ: ऐसे ऋण जो 12 महीने या उससे कम की अवधि के लिए गैर-निष्पादित (90 दिनों से अधिक समय से ब्याज/मूलधन बकाया) रहे हैं।
- संदिग्ध आस्तियां: वे परिसंपत्तियाँ जो 12 महीने की अवधि तक सब-स्टैंडर्ड (substandard) श्रेणी में बनी रहती हैं, जिनके लिए उच्च प्रोविजनिंग की आवश्यकता होती है।
- हानि परिसंपत्तियां: ऐसी परिसंपत्तियां जिन्हें बैंक, आंतरिक लेखा परीक्षकों या RBI द्वारा न वसूले जा सकने वाले नुकसान के रूप में चिन्हित किया गया है, लेकिन अभी तक उन्हें बही-खातों (books) से पूरी तरह से राइट-ऑफ (write off) नहीं किया गया है।
अंतर-विषय पैटर्न
ECL और ट्विन बैलेंस शीट सिंड्रोम
फॉरवर्ड-लुकिंग प्रोविजनिंग (ECL), कॉर्पोरेट तनाव की समय पर पहचान सुनिश्चित कर इन्सॉल्वेंसी एंड बैंकरप्सी कोड (IBC) का पूरक बनता है, जिससे 2010 के दशक के 'एक्सटेंड एंड प्रिटेंड' ऋण संकटों को रोका जा सकता है।
IFRS-9 और वैश्विक मानकीकरण
IFRS-9 की ओर बढ़ना और NPA स्थिति को 'खाता-स्तर' (account-level) के बजाय 'ऋणकर्ता-स्तर' (borrower-level) से जोड़ना प्रणालीगत जोखिम नियंत्रणों को कड़ा करता है, जो 2008 के बाद के वैश्विक वित्तीय निगरानी ढांचे (global financial surveillance frameworks) के साथ भारत के गहरे एकीकरण को दर्शाता है।

2026 की Prelims परीक्षा में 'incurred loss' बनाम 'expected credit loss' के बीच अंतर, और साथ ही Basel III के तहत CET-1 कैपिटल की परिभाषाओं पर आधारित एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2018PrelimsGS1
Consider the following statements: 1. Capital Adequacy Ratio (CAR) is the amount that banks have to maintain in the form of their own funds to offset any loss that banks incur if the account-holders fail to repay dues. 2. CAR is decided by each individual bank. Which of the statements given above is/are correct?
- 2019PrelimsGS1
Which of the following is not included in the assets of a commercial bank in India?
- 2024PrelimsGS1
Consider the following statements : 1. In India, Non-Banking Financial Companies can access the Liquidity Adjustment Facility window of the Reserve Bank of India. 2. In India, Foreign Institutional Investors can hold the Government Securities (G-Secs). 3. In India, Stock Exchanges can offer separate trading platforms for debts. Which of the statements given above is/are correct?
- 2020PrelimsGS1
In the context of the Indian economy, non-financial debt includes which of the following? 1. Housing loans owed by households 2. Amounts outstanding on credit cards 3. Treasury bills Select the correct answer using the code given below:
