बैंकिंग स्थिरता के लिए RBI ने कड़े किए ऋण नियम
स्रोत:द हिंदू ↗
क्यों मायने रखता है
NPA वर्गीकरण और प्रोविजनिंग में सुधार भारतीय बैंकिंग क्षेत्र के स्वास्थ्य के लिए अत्यंत महत्वपूर्ण है। एक्सपेक्टेड क्रेडिट लॉस (ECL) फ्रेमवर्क को अपनाना भारतीय बैंकिंग को अंतरराष्ट्रीय मानकों (जैसे IFRS 9) के अनुरूप बनाता है, जिससे यह सुनिश्चित होता है कि बैंक संभावित नुकसान के लिए सक्रिय रूप से प्रोविजनिंग करें और समग्र व्यापक आर्थिक स्थिरता में वृद्धि हो।
सारांश
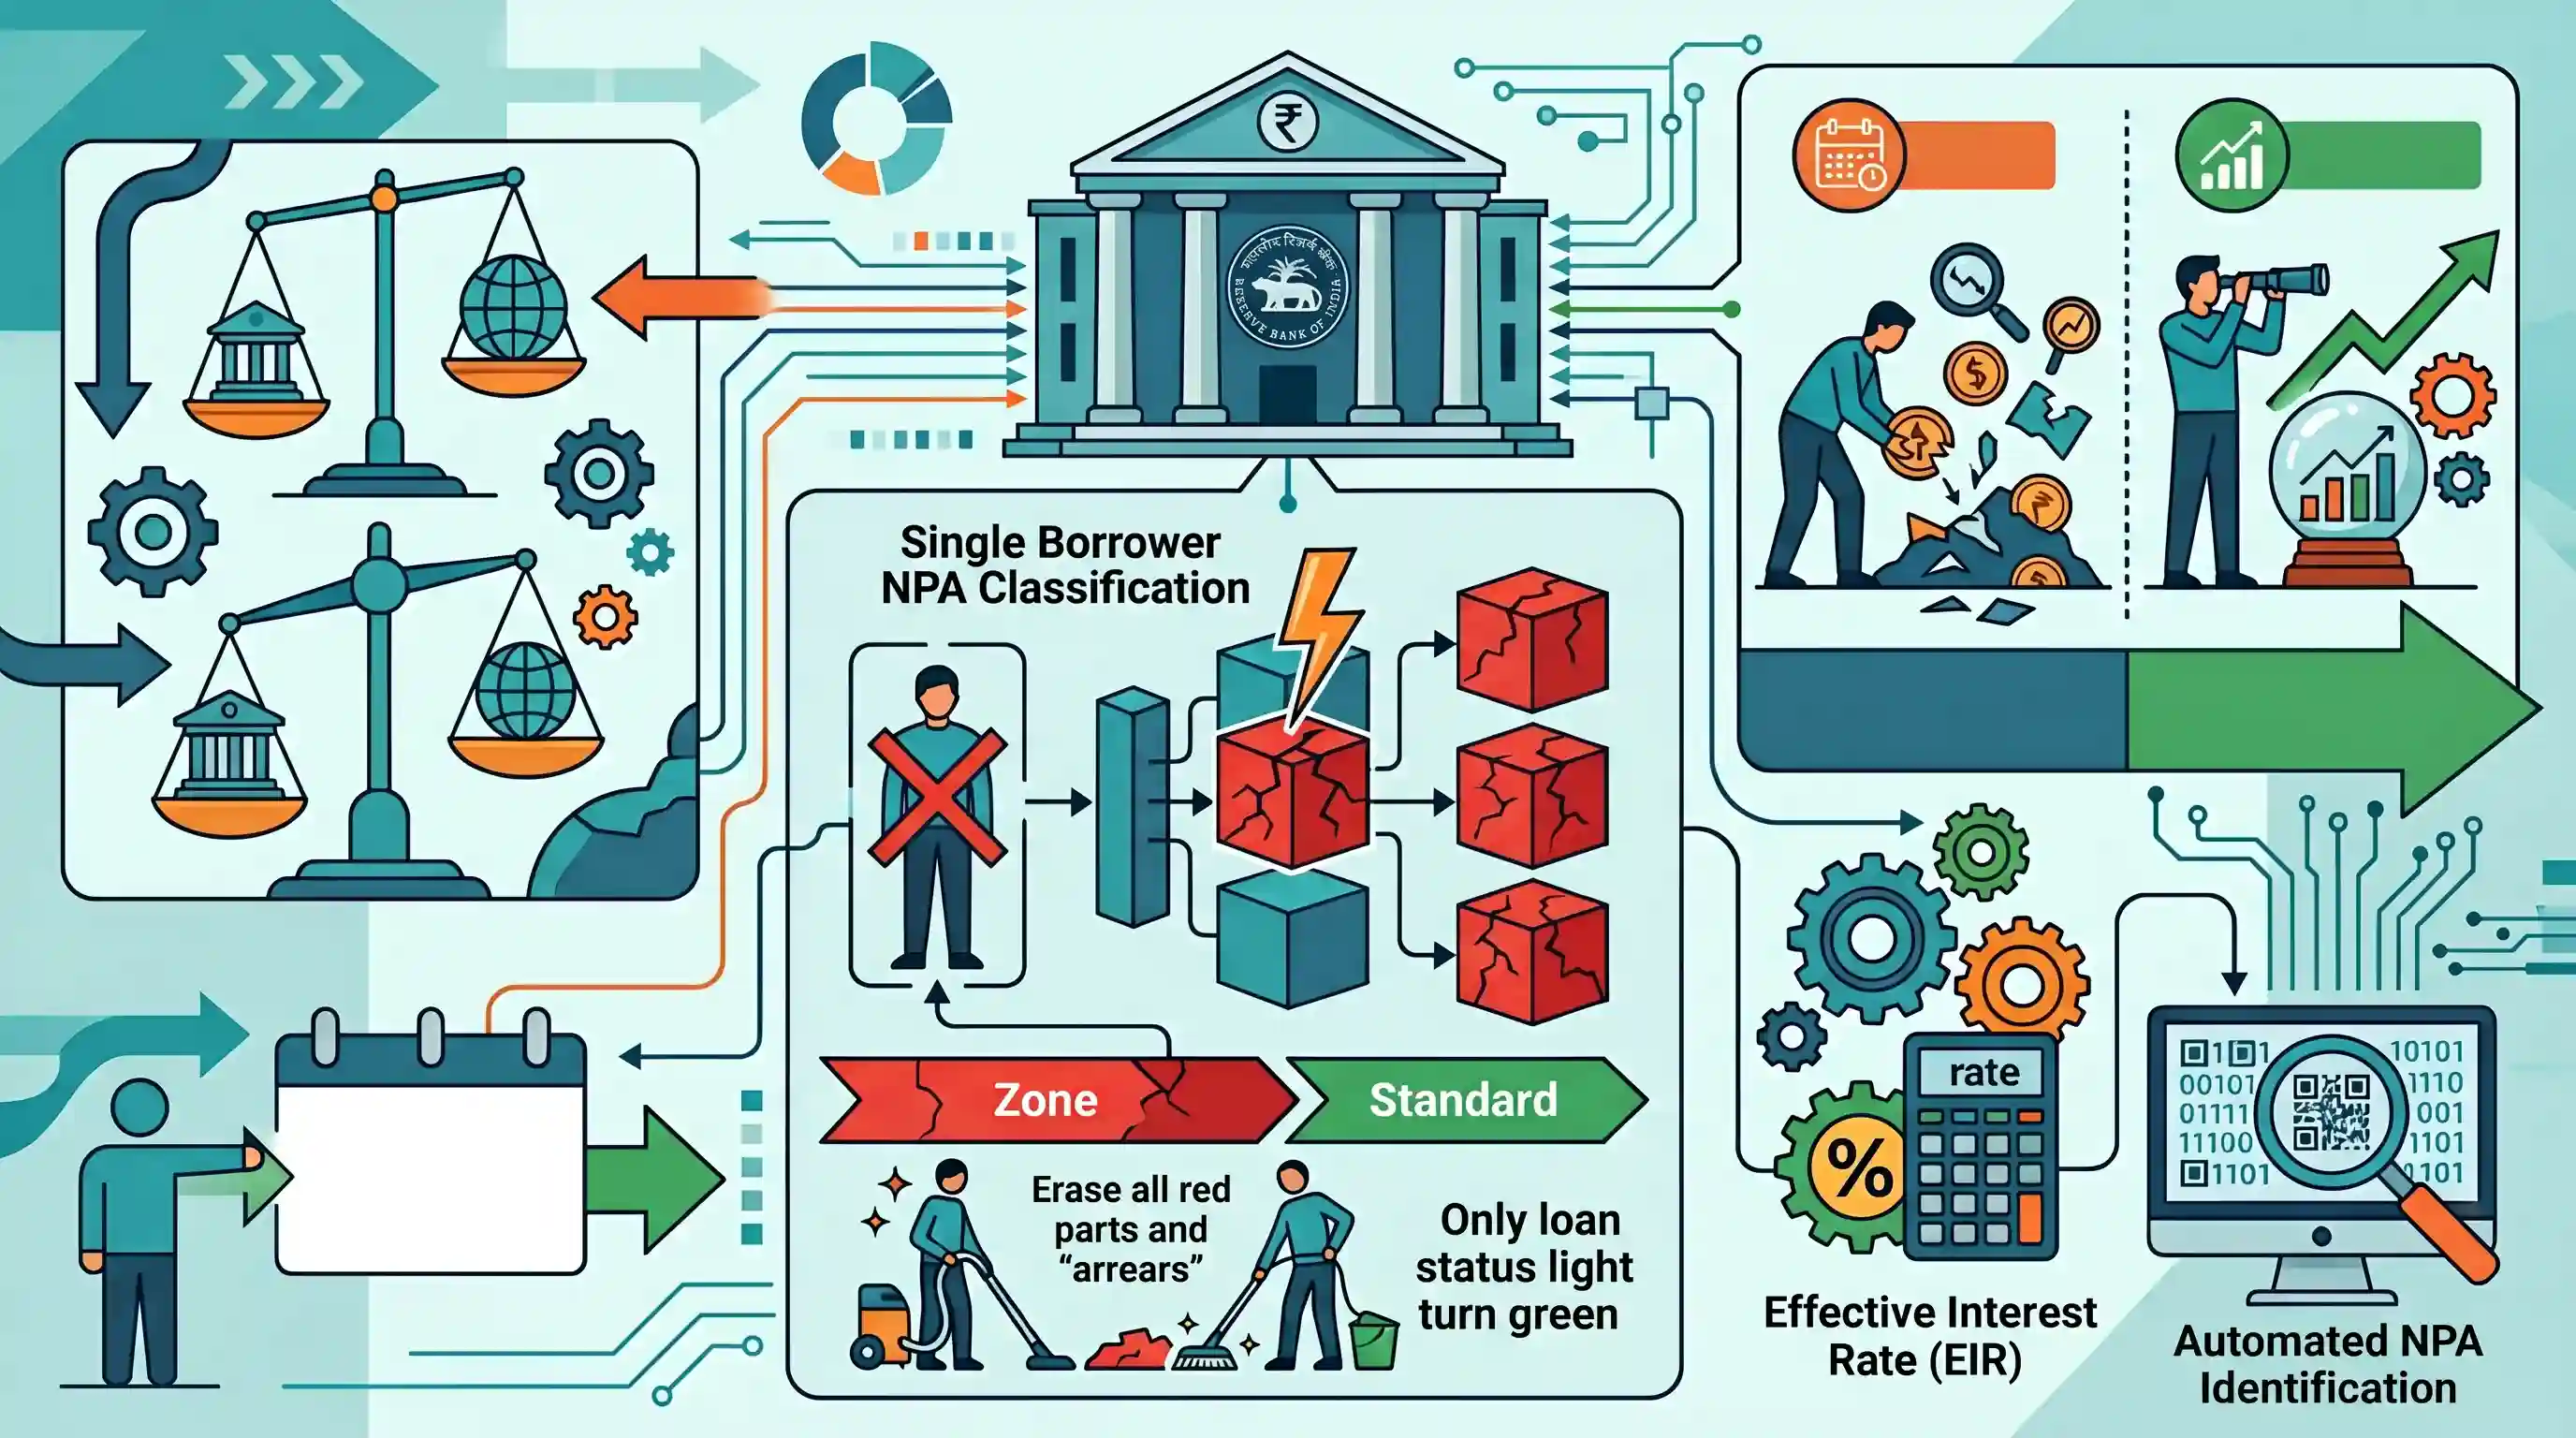
भारतीय रिजर्व बैंक (RBI) ने वैश्विक मानकों के अनुरूप गैर-निष्पादित परिसंपत्तियों (NPA) के नियमों को कड़ा करने के लिए नए मसौदा दिशानिर्देश जारी किए हैं। 1 अप्रैल, 2027 से प्रभावी होने वाले ये नियम अनिवार्य करते हैं कि यदि किसी उधारकर्ता का एक भी ऋण NPA बन जाता है, तो उस उधारकर्ता के अन्य सभी ऋणों को भी NPA के रूप में वर्गीकृत किया जाएगा। कोई ऋण केवल तभी 'स्टैंडर्ड' स्थिति में वापस आ सकता है जब सभी बकाया राशि का भुगतान कर दिया जाए। इसके अतिरिक्त, बैंकों को प्रावधानों (provisions) के लिए 'इनकर्ड लॉस' (Incurred Loss) पद्धति के बजाय भविष्योन्मुखी 'एक्सपेक्टेड क्रेडिट लॉस' (ECL) फ्रेमवर्क को अपनाना होगा। नए मानक स्वचालित NPA पहचान और ECL गणना के लिए इफेक्टिव इंटरेस्ट रेट (EIR) के उपयोग को भी अनिवार्य करते हैं।
मुख्य बिंदु
- RBI खराब ऋण (bad loan) नियमों को सख्त कर रहा है, जो 1 अप्रैल, 2027 से प्रभावी होंगे, जिसमें यह प्रावधान है कि यदि कोई उधारकर्ता एक ऋण पर डिफॉल्ट करता है, तो उसके सभी ऋणों को गैर-निष्पादित संपत्ति (NPA) के रूप में वर्गीकृत किया जाएगा।
- 90 दिनों की बकाया अवधि की सीमा किसी ऋण को NPA के रूप में वर्गीकृत करने का आधार बनी हुई है, लेकिन किसी ऋण को केवल तभी 'स्टैंडर्ड एसेट' के रूप में अपग्रेड किया जा सकता है जब पूरे बकाया (मूलधन और ब्याज) का भुगतान कर दिया गया हो।
- बैंक बैड लोन प्रोविज़न की गणना के लिए पुरानी 'Incurred Loss' पद्धति के स्थान पर भविष्योन्मुखी 'Expected Credit Loss' (ECL) फ्रेमवर्क को अपनाएंगे।
- ECL फ्रेमवर्क क्रेडिट जोखिम के आधार पर संपत्तियों को तीन चरणों में वर्गीकृत करता है और संविदात्मक ब्याज दर के बजाय प्रभावी ब्याज दर (EIR) का उपयोग करता है।
- नए दिशा-निर्देश बैंकों के लिए NPA की पहचान करने हेतु पूर्णतः स्वचालित IT सिस्टम लागू करना अनिवार्य करते हैं, जिससे सटीकता और पारदर्शिता सुनिश्चित करने के लिए मानवीय विवेक (manual discretion) को समाप्त किया जा सके।
महत्वपूर्ण शब्द
अपेक्षित क्रेडिट हानि (ECL) फ्रेमवर्क

एक भविष्योन्मुखी प्रोविजनिंग मॉडल जिसमें बैंक ऐतिहासिक डेटा और आर्थिक पूर्वानुमानों के आधार पर ऋण के डिफ़ॉल्ट होने से पहले ही संभावित क्रेडिट नुकसान का अनुमान लगाते हैं।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); बैंकिंग सुधारों और IFRS 9 जैसे वैश्विक जोखिम प्रबंधन मानकों के साथ तालमेल के ज्ञान का परीक्षण करता है।
इनकर्ड लॉस मॉडल
एक प्रतिक्रियात्मक (reactive) अकाउंटिंग मॉडल जहाँ बैंक केवल किसी विशिष्ट डिफॉल्ट घटना या ट्रिगर के घटित होने के बाद ही ऋण हानि (credit losses) को पहचानते हैं और प्रोविजन (provision) करते हैं।
UPSC context
GS Paper 3 (Economy); विरासत (legacy) बनाम आधुनिक बैंकिंग नियामक बदलावों के तुलनात्मक विश्लेषण के लिए प्रासंगिक।
गैर-निष्पादित परिसंपत्ति (NPA)
A loan or advance for which the principal or interest payment remained overdue for a period of 90 days or more.
UPSC context
GS पेपर 3 (अर्थव्यवस्था); बैंकों की परिसंपत्ति गुणवत्ता और ट्विन बैलेंस शीट (Twin Balance Sheet) की समस्या को समझने के लिए महत्वपूर्ण।
प्रभावी ब्याज दर (EIR)
किसी ऋण पर ब्याज की वास्तविक दर, जिसकी गणना अनुमानित भविष्य के नकदी प्रवाह को परिसंपत्ति के वर्तमान मूल्य पर डिस्काउंट करके की जाती है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); वित्तीय लेखांकन मानकों और ऋण के सटीक मूल्यांकन से संबंधित तकनीकी शब्द।
विवेकपूर्ण मानक
RBI द्वारा जारी नियामक दिशानिर्देश जिनका उद्देश्य यह सुनिश्चित करना है कि बैंक पर्याप्त पूंजी बनाए रखें और प्रणालीगत स्थिरता के लिए संपत्तियों का सही ढंग से वर्गीकरण करें।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); RBI की निगरानी संबंधी भूमिका और बैंकिंग क्षेत्र के स्वास्थ्य को समझने के लिए मौलिक।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय जो मौद्रिक नीति और देश की वित्तीय प्रणाली के पर्यवेक्षण के लिए जिम्मेदार है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); यह केंद्रीय बैंक की नियामक शक्तियों और मैक्रो-वित्तीय स्थिरता (macro-financial stability) भूमिकाओं की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
RBI के नए नियमों के तहत NPA वर्गीकरण सख्ती से व्यक्तिगत ऋण स्तर पर किया जाता है।
नए दिशानिर्देश स्पष्ट रूप से उधारकर्ता-स्तर पर NPA टैगिंग अनिवार्य करते हैं। यदि कोई उधारकर्ता केवल एक ऋण सुविधा पर भी चूक (default) करता है, तो उसके सभी सक्रिय ऋण स्वतः ही NPA बन जाते हैं।
संबंधित अवधारणाएँ
भारत में समय अवधि (aging) के आधार पर गैर-निष्पादित परिसंपत्तियों (NPAs) को कैसे वर्गीकृत किया जाता है?
- सब-स्टैंडर्ड परिसंपत्तियां: ऐसी परिसंपत्ति जो 12 महीने या उससे कम की अवधि तक NPA बनी रही हो।
- संदिग्ध परिसंपत्तियाँ: एक ऐसी परिसंपत्ति जो 12 महीने की अवधि तक सब-स्टैंडर्ड श्रेणी में बनी रही हो।
- हानि परिसंपत्तियां: बैंक, ऑडिटर या RBI द्वारा वसूली योग्य नहीं माना गया है, लेकिन अभी तक पूरी तरह से बट्टे खाते में नहीं डाला गया है।
Incurred Loss और Expected Credit Loss (ECL) के बीच क्या अंतर है?
- इनकर्ड लॉस मेथड: Banks provide for a bad loan only after a default event has actually occurred.
- अपेक्षित क्रेडिट हानि: बैंक सक्रिय रूप से भविष्य के संभावित ऋण नुकसानों का अनुमान लगाते हैं और डिफॉल्ट होने से पहले ही उनके लिए प्रावधान करते हैं।
अंतर-विषय पैटर्न
ECL और ट्विन बैलेंस शीट सिंड्रोम
भविष्योन्मुखी ECL प्रावधानों की ओर यह बदलाव एक अर्ली वार्निंग सिस्टम के रूप में कार्य करता है, जो छिपे हुए बैड लोन के प्रणालीगत संचय को रोकता है जो 'Twin Balance Sheet' संकट का कारण बनते हैं।
उधारकर्ता-स्तर की टैगिंग और IBC
एक डिफॉल्टर के सभी ऋणों को NPA के रूप में वर्गीकृत करना दिवाला और दिवालियापन संहिता (IBC) के ढांचे के अनुरूप है, जो अलग-अलग ऋणों के बजाय कॉर्पोरेट इकाई का समग्र रूप से समाधान करता है।

2026 की Prelims में 'Expected Credit Loss' फ्रेमवर्क बनाम 'Incurred Loss' पद्धति की तुलना करने वाले एक multi-statement प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2019PrelimsGS1
What was the purpose of Inter-Creditor Agreement signed by Indian banks and financial institutions recently?
- 2016PrelimsGS1
What is/are the purpose/purposes of the 'Marginal Cost of Funds based Lending Rate (MCLR)' announced by RBI? 1. These guidelines help improve the transparency in the methodology followed by banks for determining the interest rates on advances. 2. These guidelines help ensure availability of bank credit at interest rates which are fair to the borrowers as well as the banks. Select the correct answer using the code given below.
