ऋण वसूली एजेंटों के लिए निष्पक्ष आचरण पर आरबीआई के दिशा-निर्देश
स्रोत:द हिंदू ↗
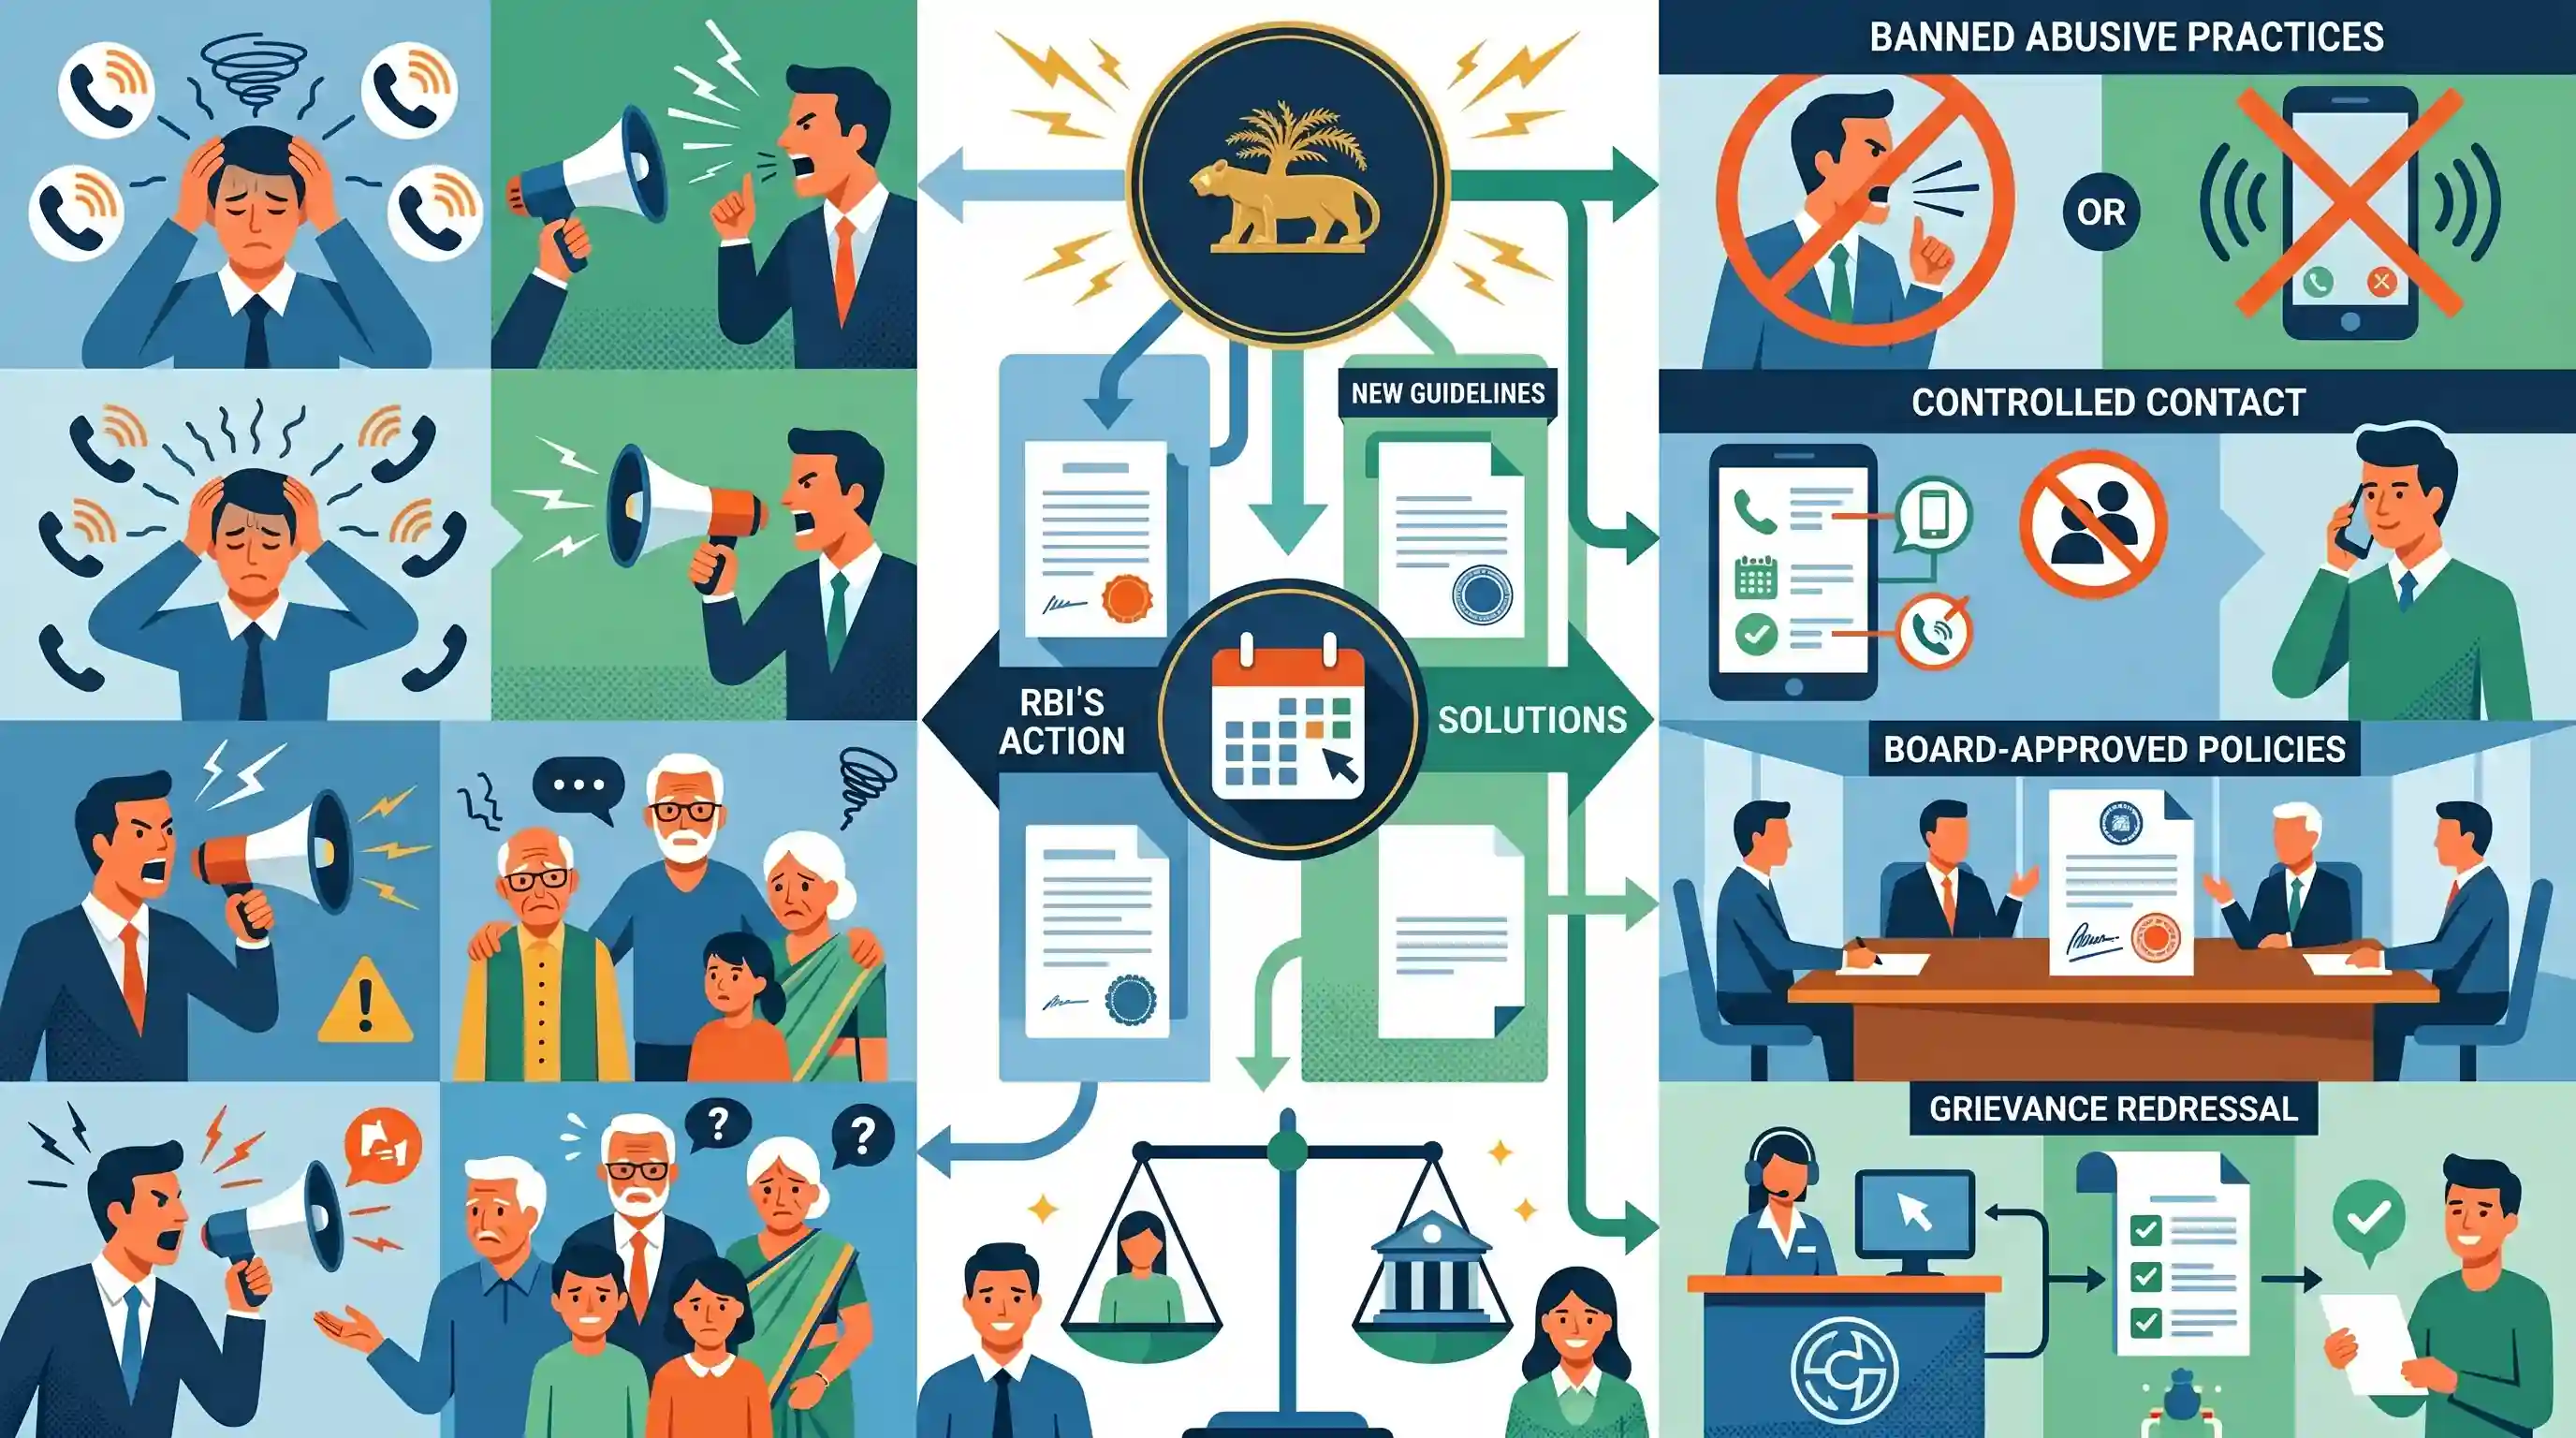
क्यों मायने रखता है
यह लेख नैतिक ऋण और वसूली प्रथाओं को सुनिश्चित करने पर RBI के विनियामक रुख को रेखांकित करता है। यह अर्थव्यवस्था का अध्ययन कर रहे UPSC अभ्यर्थियों के लिए अत्यंत महत्वपूर्ण है, क्योंकि यह गैर-निष्पादित आस्तियों (NPA) के समाधान और Fair Practices Code के तहत उपभोक्ता अधिकारों के संरक्षण के बीच संतुलन को उजागर करता है।
सारांश
भारतीय रिजर्व बैंक (RBI) ने बैंकिंग क्षेत्र में उपभोक्ता संरक्षण को प्राथमिकता देते हुए ऋण वसूली एजेंटों (loan recovery agents) द्वारा उत्पीड़न को रोकने के लिए मसौदा दिशानिर्देश जारी किए हैं। "Reserve Bank of India (Commercial Banks - Responsible Business Conduct) Second Amendment Directions, 2026" अपमानजनक व्यवहार, अत्यधिक कॉल और उधारकर्ता के रिश्तेदारों के साथ अवांछित संपर्क पर रोक लगाते हैं। 1 जुलाई, 2026 से प्रभावी होने वाले ये नियम विनियमित संस्थाओं (Regulated Entities) के लिए वसूली एजेंटों के संचालन हेतु बोर्ड द्वारा अनुमोदित नीतियां तैयार करना और वसूली से संबंधित विवादों के लिए एक समर्पित शिकायत निवारण तंत्र स्थापित करना अनिवार्य करते हैं।
मुख्य बिंदु
- RBI ने बैंकों और उनके एजेंटों द्वारा ऋण वसूली प्रथाओं (loan recovery practices) को कड़ाई से विनियमित करने के लिए नए मसौदा निर्देश प्रस्तावित किए हैं, जो 1 जुलाई, 2026 से प्रभावी होंगे।
- दिशानिर्देश रिकवरी एजेंटों को अभद्र भाषा का उपयोग करने, अत्यधिक कॉल करने (प्रतिदिन अधिकतम 3 अनुत्तरित कॉल तक सीमित), या उधारकर्ताओं से असमय संपर्क करने से प्रतिबंधित करते हैं।
- एजेंटों को अज्ञात रूप से कॉल करने से प्रतिबंधित किया गया है; उन्हें वैध प्राधिकरण और सत्यापन योग्य संपर्क विवरण प्रदान करना अनिवार्य है।
- विनियमित संस्थाओं (REs) को ऋण वसूली प्रथाओं से संबंधित शिकायतों के लिए विशेष रूप से एक समर्पित शिकायत निवारण तंत्र स्थापित करना होगा।
- बैंकों के लिए रिकवरी एजेंटों की नियुक्ति, पात्रता और सख्त आचार संहिता का विवरण देने वाली एक बोर्ड-अनुमोदित नीति को अपनाना अनिवार्य है।
महत्वपूर्ण शब्द
भारतीय रिज़र्व बैंक (वाणिज्यिक बैंक - उत्तरदायी व्यावसायिक आचरण) द्वितीय संशोधन निर्देश, 2026

RBI द्वारा जारी दिशानिर्देश, जिनका उद्देश्य अनिवार्य बोर्ड नीतियों, आचरण मानदंडों और समर्पित शिकायत निवारण तंत्र के माध्यम से सभी वाणिज्यिक बैंकों के लिए रिकवरी एजेंटों के आचरण को मानकीकृत करना और उधारकर्ताओं की सुरक्षा सुनिश्चित करना है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था)। बैंकिंग सुधारों, उपभोक्ता संरक्षण और NPAs के प्रबंधन में RBI की विनियामक भूमिका की समझ का परीक्षण करता है।
निष्पक्ष व्यवहार संहिता (FPC)
RBI द्वारा बैंकों और NBFCs के लिए पारदर्शिता, नैतिक ऋण (ethical lending) और गैर-दबावकारी ऋण वसूली प्रथाओं को सुनिश्चित करने के लिए निर्धारित अनिवार्य मानकों का एक समूह।
UPSC context
GS पेपर III (बैंकिंग)। एथिकल बैंकिंग, वित्तीय समावेशन और ऋणकर्ताओं के अधिकारों के संरक्षण से संबंधित प्रश्नों के लिए प्रासंगिक।
विनियमित संस्थाएं (REs)
RBI के पर्यवेक्षण के अधीन वित्तीय संस्थान, जिनमें Scheduled Commercial Banks, NBFCs, Regional Rural Banks और Cooperative Banks शामिल हैं, जिन्हें केंद्रीय बैंक के निर्देशों का पालन करना अनिवार्य है।
UPSC context
GS पेपर III (बैंकिंग क्षेत्र)। यह भारत की संस्थागत वित्तीय संरचना और RBI की निगरानी के दायरे के ज्ञान का परीक्षण करता है।
रिकवरी एजेंट
वित्तीय संस्थानों द्वारा बकाया ऋणों की वसूली के लिए नियुक्त बाहरी एजेंसियां या व्यक्ति; उधारकर्ताओं के उत्पीड़न को रोकने के लिए ये कानूनी रूप से RBI के आचरण संबंधी मानदंडों से बंधे होते हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था)। बैंकिंग नैतिकता, उपभोक्ता संरक्षण और गैर-निष्पादित परिसंपत्ति (NPA) वसूली प्रक्रियाओं के मुद्दों से संबंधित।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और सांविधिक नियामक निकाय जो मौद्रिक नीति, बैंकिंग पर्यवेक्षण और देश की वित्तीय स्थिरता तथा उपभोक्ता विश्वास बनाए रखने के लिए उत्तरदायी है।
UPSC context
GS Paper III (सांविधिक निकाय/अर्थव्यवस्था)। भारतीय वित्तीय प्रणालियों, मुद्रास्फीति नियंत्रण या ऋण विनियमन से संबंधित किसी भी विषय के लिए मौलिक।
प्रारंभिक ट्रैप
RBI ऋण वसूली एजेंटों के आचरण को विशेष रूप से भारतीय रिजर्व बैंक अधिनियम, 1934 के तहत प्रदत्त शक्तियों के माध्यम से विनियमित करता है।
बैंकों के लिए ग्राहक सेवा और उत्तरदायी व्यावसायिक आचरण से संबंधित निर्देश मुख्य रूप से बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के तहत जारी किए जाते हैं, न कि RBI अधिनियम के तहत।
संबंधित अवधारणाएँ
बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के तहत RBI की शक्तियाँ क्या हैं?
- जनहित: RBI को जनहित सुरक्षित करने या उचित बैंकिंग नीति सुनिश्चित करने के लिए बैंकिंग कंपनियों को बाध्यकारी निर्देश जारी करने हेतु सशक्त बनाता है।
- जमाकर्ता संरक्षण: बैंकों द्वारा हानिकारक कार्यों, जैसे कि ऋण वसूली की दमनकारी प्रथाओं और अनुचित व्यावसायिक आचरण को रोकने वाले निर्देशों के लिए वैधानिक आधार के रूप में कार्य करता है।
RBI एकीकृत लोकपाल योजना (2021) उपभोक्ताओं के हितों की रक्षा कैसे करती है?
- एकल संदर्भ बिंदु: बैंकों, NBFCs और डिजिटल लेनदेन के लिए पूर्व की अलग-अलग योजनाओं को एक केंद्रीकृत 'One Nation, One Ombudsman' पोर्टल में एकीकृत करता है।
- सेवा में कमी: इसमें 'सेवा में कमी' (deficiency in service) से संबंधित शिकायतें शामिल हैं, जिसमें बैंक के आंतरिक शिकायत निवारण तंत्र के विफल होने की स्थिति में अनधिकृत रिकवरी एजेंटों द्वारा किया जाने वाला उत्पीड़न भी शामिल है।
- अपीलीय प्राधिकरण: उपभोक्ता शिक्षा और संरक्षण विभाग के प्रभारी RBI के कार्यकारी निदेशक, अपीलीय प्राधिकरण के रूप में कार्य करते हैं।
अंतर-विषय पैटर्न
SARFAESI अधिनियम बनाम खुदरा उपभोक्ता संरक्षण
जहाँ SARFAESI बैंकों को परिसंपत्ति वसूली के लिए अदालतों को बायपास करने की अनुमति देता है, वहीं RBI का फेयर प्रैक्टिस कोड व्यक्तिगत रिटेल उधारकर्ताओं के दमनकारी उत्पीड़न को रोकने के लिए एक महत्वपूर्ण नियामक प्रतिसंतुलन (regulatory counterweight) के रूप में कार्य करता है।
डिजिटल लेंडिंग और शोषणकारी फिनटेक
भौतिक रिकवरी एजेंटों को विनियमित करने के साथ-साथ, RBI के डिजिटल लेंडिंग दिशानिर्देशों का उद्देश्य यह अनिवार्य करके प्रीडेटरी लोन ऐप्स (predatory loan apps) पर अंकुश लगाना है कि ऋण का प्रवाह केवल आधिकारिक तौर पर विनियमित संस्थाओं (Regulated Entities) के माध्यम से हो।

RBI के उपभोक्ता संरक्षण निर्देशों के वैधानिक आधार (BR Act की Sec 35A) का परीक्षण करने वाले एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2013PrelimsGS1
The Reserve Bank of India regulates the commercial banks in matters of 1. liquidity of assets 2. branch expansion 3. merger of banks 4. winding-up of banks Select the correct answer using the codes given below.
- 2026PrelimsGS1
Which one of the following correctly represents the three key sub-indices of the Financial Inclusion Index (FI-Index) of the Reserve Bank of India (RBI) ?
