भारतीय रिजर्व बैंक ऋण वसूली एजेंट विधिक दिशा-निर्देश
स्रोत:द हिंदू ↗
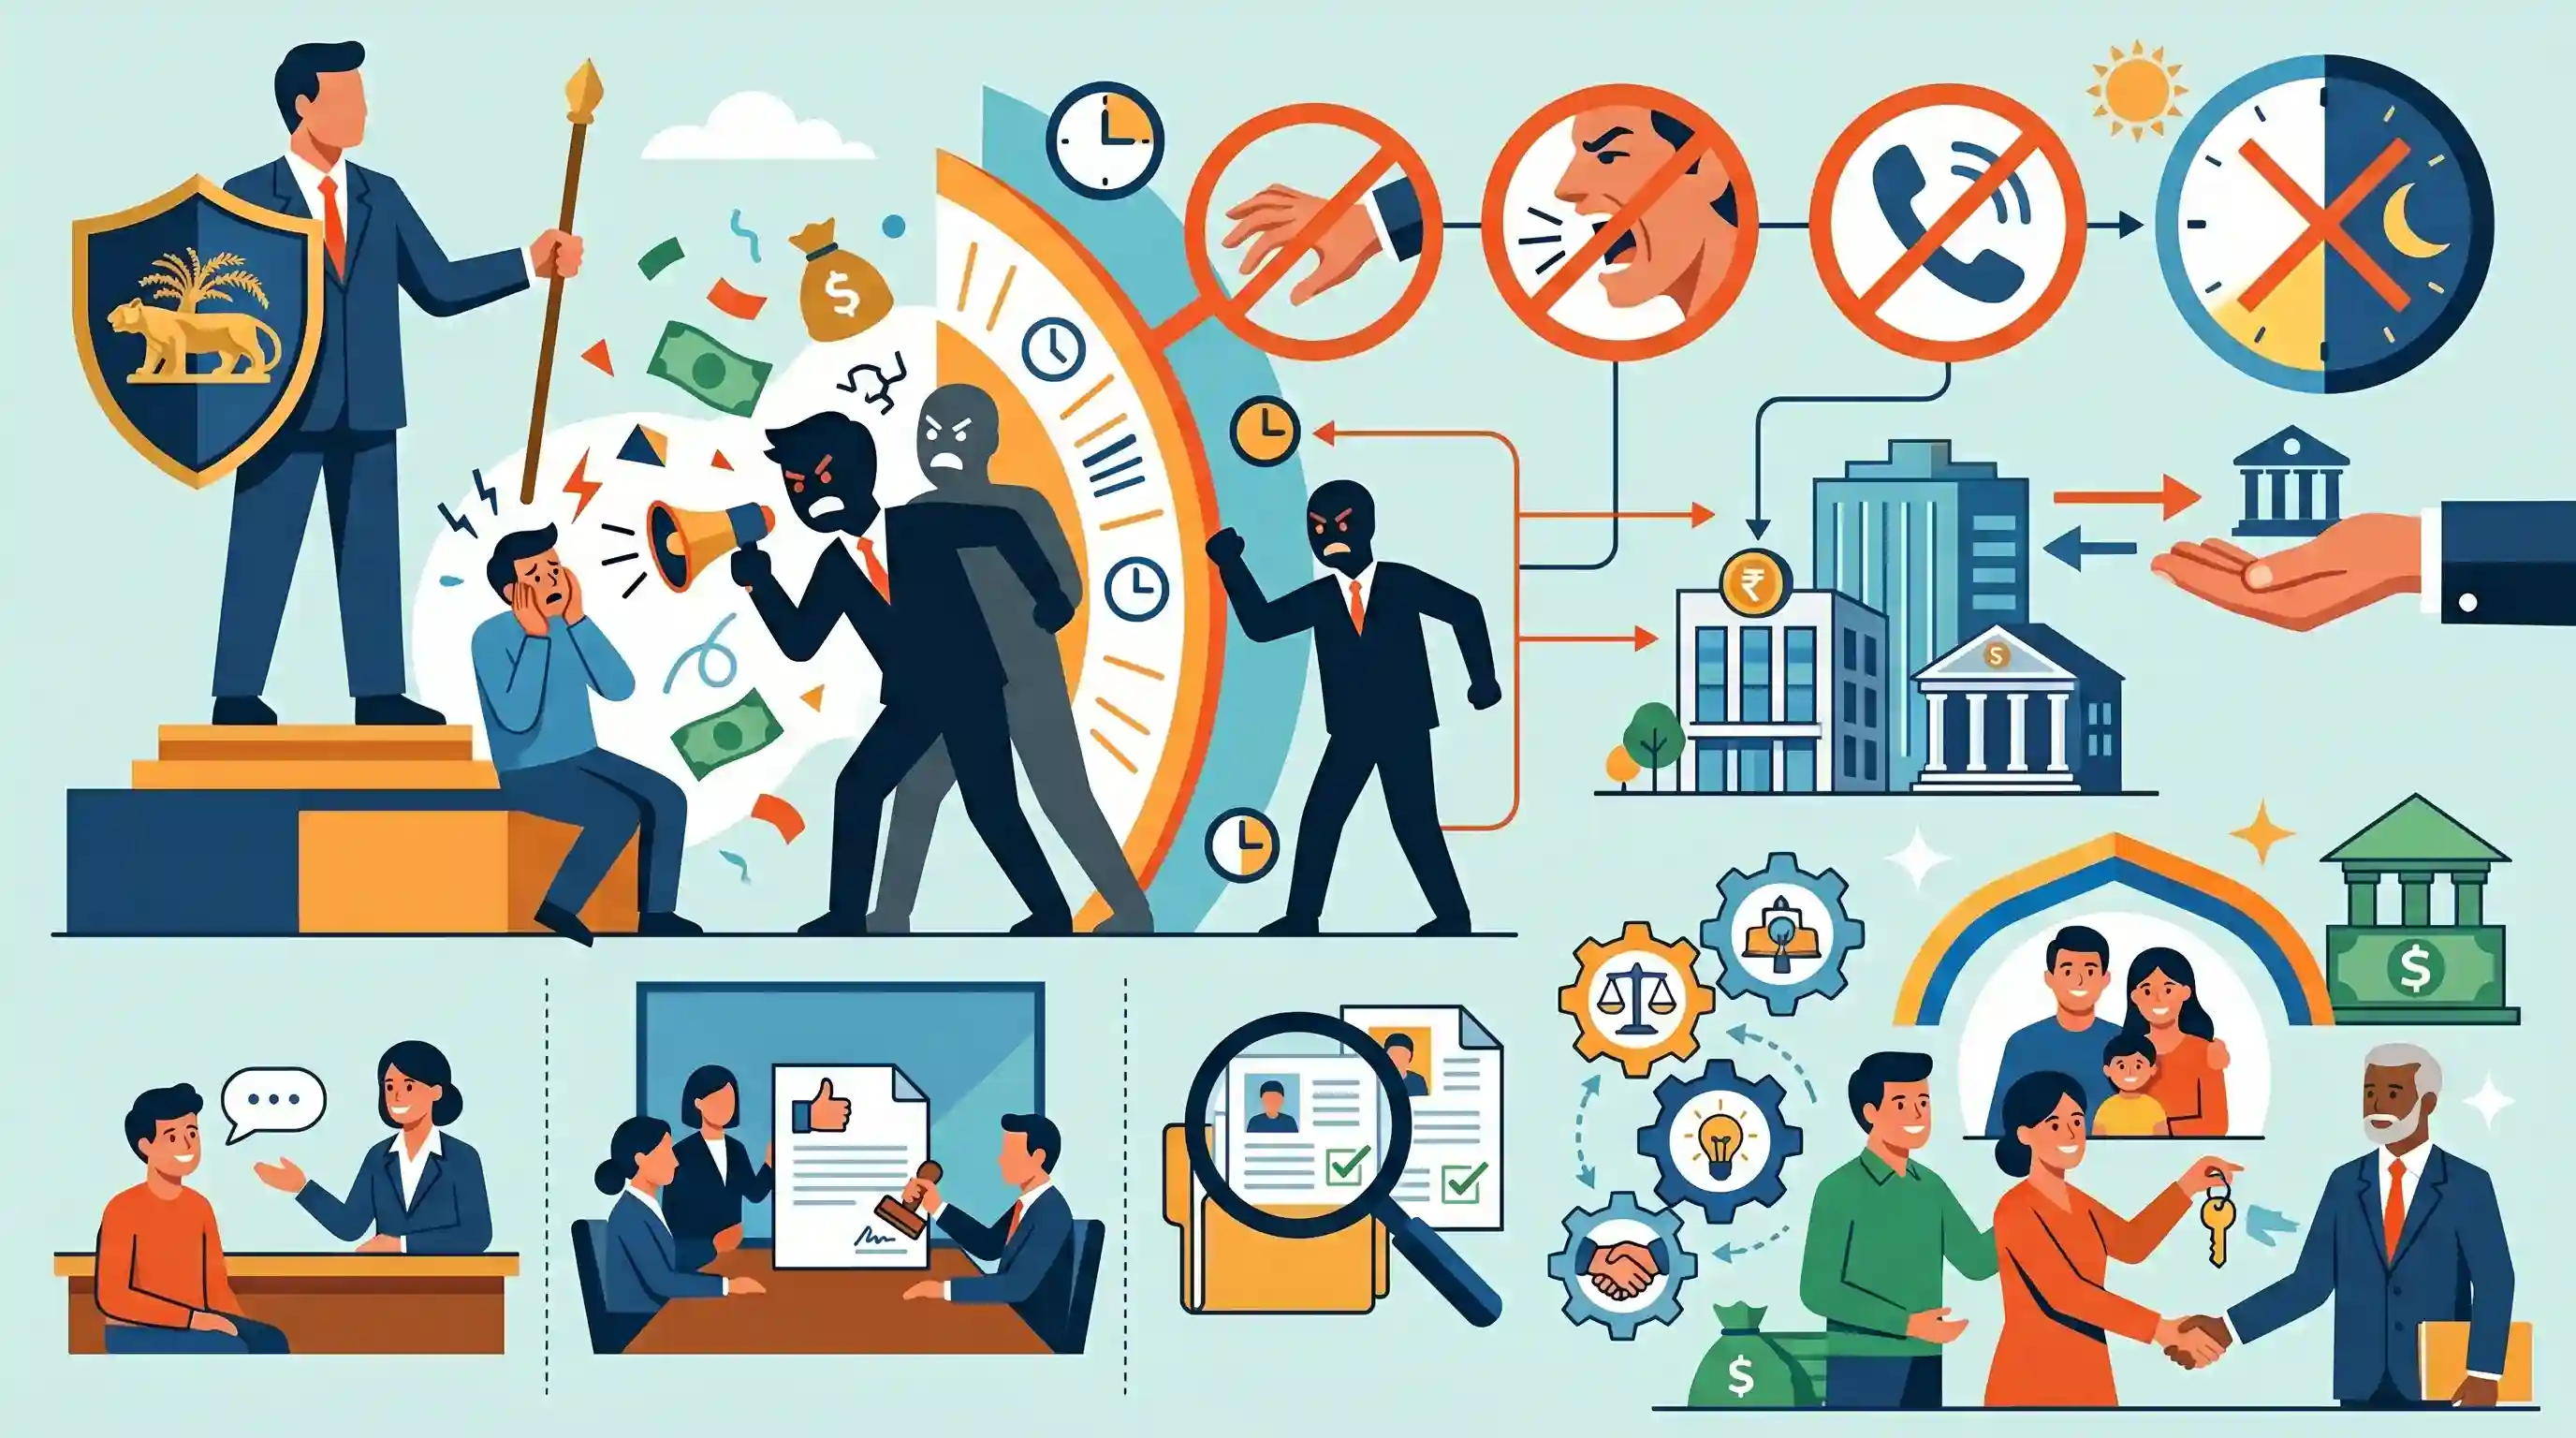
क्यों मायने रखता है
यह बैंकिंग क्षेत्र में उपभोक्ता संरक्षण और नैतिक प्रथाओं को लागू करने में RBI की महत्वपूर्ण भूमिका पर प्रकाश डालता है। यह ऋण वसूली की आवश्यकता (NPA का समाधान) और उधारकर्ताओं के मौलिक अधिकारों तथा गरिमा की रक्षा के बीच नियामक संतुलन को प्रदर्शित करता है। GS3 (अर्थव्यवस्था) और GS4 (नीतिशास्त्र) के लिए प्रासंगिक।
सारांश
भारतीय रिजर्व बैंक (RBI) ने ऋण वसूली एजेंटों (loan recovery agents) को कड़ाई से विनियमित करने और उधारकर्ताओं को उत्पीड़न से बचाने के लिए मसौदा दिशानिर्देश (draft guidelines) पेश किए हैं। 1 जुलाई, 2026 से प्रभावी होने वाले इन मानदंडों में यह अनिवार्य किया गया है कि वाणिज्यिक बैंकों और NBFC सहित सभी विनियमित संस्थाएं (REs) यह सुनिश्चित करें कि उनके एजेंट शारीरिक या मौखिक धमकी, अभद्र भाषा का सहारा न लें, या निर्धारित सुबह 8 बजे से शाम 7 बजे की समयावधि के बाहर कॉल न करें। REs को अपने एजेंटों के आचरण के लिए कड़ाई से जवाबदेह ठहराया जाएगा और उन्हें एक समर्पित शिकायत निवारण तंत्र, बोर्ड द्वारा अनुमोदित वसूली नीति और व्यापक 'ड्यू डिलिजेंस' (due diligence) प्रक्रियाएं स्थापित करनी होंगी। इस कदम का उद्देश्य भारत के वित्तीय क्षेत्र के भीतर जिम्मेदार व्यावसायिक आचरण और नैतिक कॉर्पोरेट गवर्नेंस को लागू करना है।
मुख्य बिंदु
- RBI ने बैंकों और NBFCs द्वारा नियुक्त ऋण वसूली एजेंटों (loan recovery agents) के व्यवहार को विनियमित करने के लिए सख्त मसौदा नियम (draft norms) जारी किए हैं, जो 1 जुलाई, 2026 से प्रभावी होंगे।
- ये दिशा-निर्देश स्पष्ट रूप से एजेंटों को अभद्र भाषा का उपयोग करने, शारीरिक या मौखिक धमकी देने, अनुचित मैसेजिंग करने, या उधारकर्ताओं को सुबह 8 बजे से शाम 7 बजे के समय के अलावा कॉल करने से प्रतिबंधित करते हैं।
- विनियमित संस्थाओं (REs) को उनके रिकवरी एजेंटों की कार्रवाइयों के लिए प्रत्यक्ष रूप से जवाबदेह ठहराया जाएगा।
- बैंकों और NBFCs को विशेष रूप से रिकवरी से संबंधित शिकायतों के लिए एक समर्पित शिकायत निवारण तंत्र स्थापित करना अनिवार्य है।
- सभी REs के लिए ऋण वसूली पर बोर्ड द्वारा अनुमोदित नीति, एक आचार संहिता और एजेंटों को नियुक्त करने के लिए कड़े उचित तत्परता (due diligence) मानदंडों को लागू करना अनिवार्य है।
महत्वपूर्ण शब्द
भारतीय रिज़र्व बैंक (RBI)

RBI अधिनियम, 1934 के तहत स्थापित भारत का केंद्रीय बैंक और नियामक निकाय, जो मौद्रिक स्थिरता, बैंकिंग प्रणाली के विनियमन और राष्ट्र की मुद्रा के प्रबंधन के लिए जिम्मेदार है।
UPSC context
GS-III (अर्थव्यवस्था); मौद्रिक नीति, बैंकिंग विनियमन और वित्तीय स्थिरता विषयों के लिए प्रमुख संस्थान।
गैर-बैंकिंग वित्तीय कंपनियां (NBFCs)
कंपनी अधिनियम के तहत पंजीकृत ऐसी संस्थाएं जो पूर्ण बैंकिंग लाइसेंस प्राप्त किए बिना या मांग जमा (demand deposits) स्वीकार किए बिना ऋण और निवेश जैसी बैंक जैसी वित्तीय सेवाएं प्रदान करती हैं।
UPSC context
GS-III (अर्थव्यवस्था); ऋण विस्तार (credit deepening) और वित्तीय समावेशन की चर्चाओं के लिए महत्वपूर्ण।
विनियमित संस्थाएं (REs)
वाणिज्यिक बैंकों, NBFCs और सहकारी बैंकों जैसे संस्थानों के लिए एक व्यापक शब्द (umbrella term) जो RBI के प्रत्यक्ष नियामक और पर्यवेक्षी क्षेत्राधिकार के अंतर्गत आते हैं।
UPSC context
GS-III (अर्थव्यवस्था); वित्तीय नियमों में RBI की निगरानी के कानूनी दायरे को परिभाषित करता है।
RBI (वाणिज्यिक बैंक – उत्तरदायी व्यावसायिक आचरण) द्वितीय संशोधन निर्देश, 2026
ऋण वसूली के अनैतिक तरीकों पर अंकुश लगाने के लिए फरवरी 2026 में मसौदा नियम जारी किए गए, जिनमें एजेंटों के लिए सख्त आचरण मानक और ऋणदाताओं के लिए संस्थागत जवाबदेही अनिवार्य की गई है।
UPSC context
GS-III (बैंकिंग क्षेत्र); उपभोक्ता संरक्षण और बैंकिंग नैतिकता से संबंधित विशिष्ट समसामयिक विषय।
शिकायत निवारण तंत्र
किसी वित्तीय संस्थान के भीतर एक आंतरिक प्रणाली, जिसे सेवा में विफलताओं या एजेंट के कदाचार से संबंधित ग्राहकों की शिकायतों को प्राप्त करने, उनकी जाँच करने और उनका समाधान करने के लिए डिज़ाइन किया गया है।
UPSC context
GS-II (गवर्नेंस); डिजिटल और वित्तीय क्षेत्रों में जवाबदेही और नागरिक अधिकारों के संरक्षण के लिए आवश्यक।
उत्तरदायी व्यावसायिक आचरण (RBC)
एक सिद्धांत-आधारित ढांचा जिसके तहत व्यवसायों को नैतिक रूप से कार्य करने की आवश्यकता होती है, जो यह सुनिश्चित करता है कि वे उपभोक्ताओं जैसे हितधारकों को नुकसान पहुँचाए बिना सतत विकास में योगदान दें।
UPSC context
GS-IV (Ethics) एवं GS-III (Economy); कॉर्पोरेट गवर्नेंस और नैतिक बैंकिंग प्रथाओं से संबंधित है।
प्रारंभिक ट्रैप
विनियमित संस्थाओं (Regulated Entities) को प्रत्यक्ष दायित्व से छूट दी गई है यदि रिकवरी कोड का उल्लंघन स्वतंत्र, आउटसोर्स किए गए एजेंटों द्वारा किया जाता है।
अभ्यर्थी यह मान लेते हैं कि आउटसोर्सिंग से कानूनी उत्तरदायित्व थर्ड-पार्टी एजेंसी को हस्तांतरित हो जाता है। हालाँकि, RBI के मानदंड सख्त संस्थागत जवाबदेही अनिवार्य करते हैं, जिसका अर्थ है कि विनियमित इकाई (बैंक/NBFC) ही पूरी तरह जिम्मेदार बनी रहती है।
संबंधित अवधारणाएँ
ऋणदाताओं के लिए RBI के फेयर प्रैक्टिसेज कोड (FPC) के मुख्य अधिदेश क्या हैं?
- सूचना पारदर्शिता: ऋण की शर्तों, नियमों और दंडात्मक ब्याज को स्पष्ट रूप से उधारकर्ता को सूचित किया जाना चाहिए, जो आमतौर पर स्थानीय भाषा या उनके द्वारा समझी जाने वाली भाषा में होना चाहिए।
- नैतिक वसूली: ऋणदाताओं और उनके एजेंटों को ऋण वसूली प्रक्रिया के दौरान अनुचित उत्पीड़न, जबरदस्ती, शारीरिक धमकी या असमय कॉल का सहारा नहीं लेना चाहिए।
- शिकायत निवारण तंत्र: RBI ओम्बड्समैन तक जाने वाले स्पष्ट एस्केलेशन मैट्रिक्स के साथ, एक मजबूत आंतरिक शिकायत निवारण प्रणाली की अनिवार्य स्थापना।
रिजर्व बैंक - एकीकृत लोकपाल योजना (RB-IOS) 2021 का अधिकार क्षेत्र क्या है?
- एकीकृत प्लेटफॉर्म: यह 'One Nation One Ombudsman' दृष्टिकोण के तहत बैंकों, NBFCs और डिजिटल भुगतान प्रणालियों के लिए पूर्व की लोकपाल योजनाओं को एक केंद्रीकृत प्राप्ति केंद्र (centralized receipt center) के साथ एकीकृत करता है।
- दायरे में आने वाली संस्थाएं: यह 'सेवा में किसी भी कमी' के लिए वाणिज्यिक बैंकों, अनुसूचित प्राथमिक सहकारी बैंकों, NBFCs और गैर-बैंक भुगतान प्रणाली प्रतिभागियों को कवर करता है।
- एजेंट की जवाबदेही: आउटसोर्स किए गए रिकवरी एजेंटों द्वारा उत्पीड़न से संबंधित शिकायतें पूरी तरह से RB-IOS के दायरे में आती हैं, जो मुख्य विनियमित इकाई को कानूनी और वित्तीय रूप से उत्तरदायी ठहराती हैं।
अंतर-विषय पैटर्न
डिजिटल लेंडिंग + DPDP अधिनियम 2023
रिकवरी एजेंट अक्सर रिश्तेदारों को परेशान करने के लिए कॉन्टैक्ट लिस्ट का दुरुपयोग करते हैं। यह डिजिटल लेंडिंग गाइडलाइन्स और DPDP अधिनियम 2023 के प्रावधानों के साथ ओवरलैप करता है, जो अनधिकृत डेटा प्रोसेसिंग और थर्ड-पार्टी शेयरिंग को प्रतिबंधित करते हैं।
माइक्रोफाइनेंस + ग्रामीण संकट
आक्रामक वित्तीय समावेशन असुरक्षित ऋण को बढ़ावा देता है। SHG सदस्यों और असुरक्षित किसानों के दमनकारी 'डेब्ट-शेमिंग' के कारण होने वाले ग्रामीण संकट और आत्महत्याओं को रोकने के लिए सख्त नैतिक वसूली मानदंड अत्यंत महत्वपूर्ण हैं।

RBI के फेयर प्रैक्टिसेज कोड (Fair Practices Code), आउटसोर्स किए गए एजेंटों की जवाबदेही और एकीकृत लोकपाल योजना (RB-IOS) को जोड़ते हुए प्रीलिम्स में एक प्रश्न की अपेक्षा की जा सकती है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2013PrelimsGS1
The Reserve Bank of India regulates the commercial banks in matters of 1. liquidity of assets 2. branch expansion 3. merger of banks 4. winding-up of banks Select the correct answer using the codes given below.
- 2023MainsGS4
What do you understand by 'moral integrity' and 'professional efficiency' in the context of corporate governance in India ? Illustrate with suitable examples.
