बैंक जमा पर एक समान ब्याज दरों के संबंध में रिजर्व बैंक के दिशा-निर्देश
स्रोत:द हिंदू ↗
क्यों मायने रखता है
वाणिज्यिक बैंकों पर RBI की नियामक कार्रवाइयों को समझना GS3 इकोनॉमी पाठ्यक्रम का एक मुख्य हिस्सा है। यह विषय इस बात पर प्रकाश डालता है कि केंद्रीय बैंक बैंकिंग क्षेत्र में उपभोक्ता संरक्षण, पारदर्शिता और मानकीकरण (जैसे, जमा को देनदारियों के रूप में वर्गीकृत करना और ब्याज गणना का मानकीकरण) को कैसे सुनिश्चित करता है।
सारांश
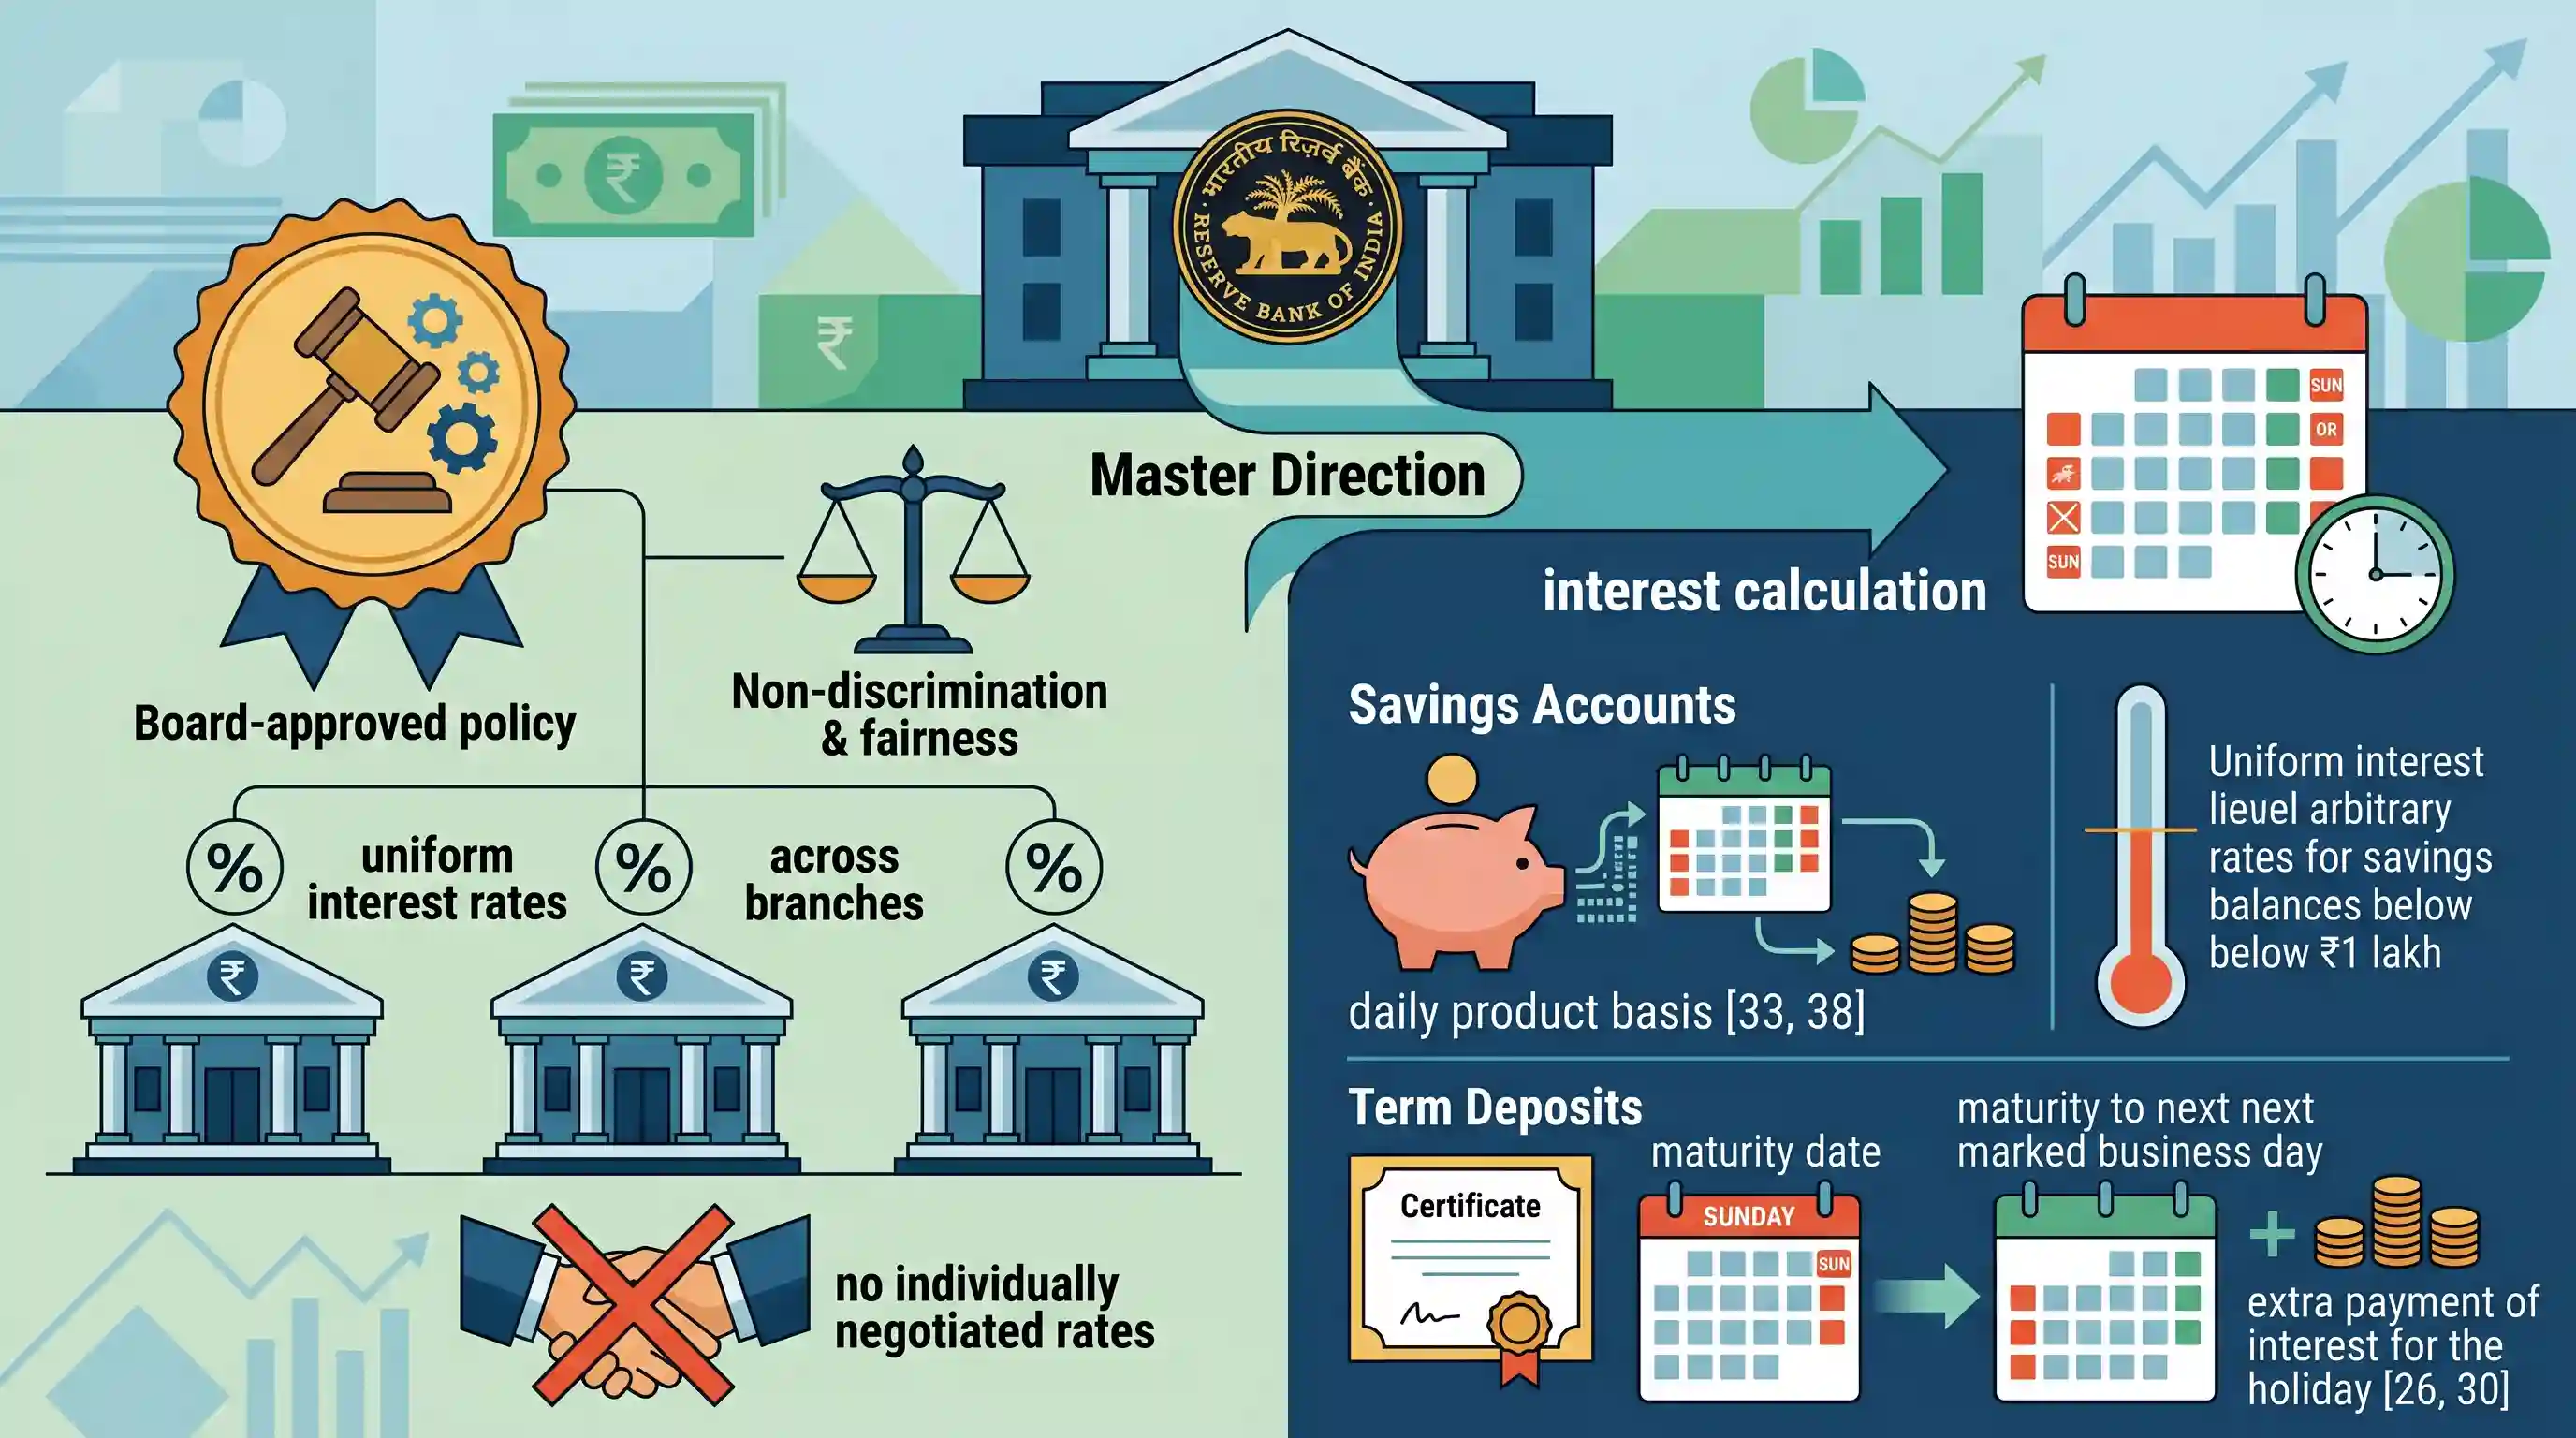
भारतीय रिजर्व बैंक (RBI) ने वाणिज्यिक बैंकों द्वारा जमा राशियों पर दिए जाने वाले ब्याज को विनियमित करने के लिए एक व्यापक मास्टर डायरेक्शन (Master Direction) जारी किया है। पारदर्शिता को बढ़ावा देने और भेदभाव को रोकने के उद्देश्य से, यह निर्देश अनिवार्य करता है कि बैंकों के पास बोर्ड द्वारा अनुमोदित नीति होनी चाहिए और एक ही दिन में की गई समान जमा राशियों के लिए सभी शाखाओं में समान ब्याज दरें दी जानी चाहिए। ब्याज दरों पर व्यक्तिगत रूप से बातचीत (negotiate) नहीं की जा सकती है। RBI ने ब्याज गणना के लिए विशिष्ट दिशा-निर्देशों को भी स्पष्ट किया है, जिसमें बचत खातों के लिए दैनिक उत्पाद आधार (daily product basis), ₹1 लाख तक के बचत शेष (savings balances) के लिए समान दरें और छुट्टियों या गैर-व्यावसायिक दिनों में परिपक्व होने वाली सावधि जमा (term deposits) का प्रबंधन शामिल है।
मुख्य बिंदु
- भारतीय रिज़र्व बैंक (RBI) ने एक मास्टर डायरेक्शन जारी किया है, जिसके तहत वाणिज्यिक बैंकों के लिए चालू खातों को छोड़कर सभी जमा राशियों पर ब्याज भुगतान हेतु बोर्ड द्वारा अनुमोदित नीति तैयार करना अनिवार्य कर दिया गया है।
- जमा ब्याज दरें सभी शाखाओं में समान होनी चाहिए; बैंक एक ही तारीख को स्वीकार की गई समान राशि की जमाओं के बीच भेदभाव नहीं कर सकते।
- जमाकर्ताओं और बैंक के बीच ब्याज दरें गैर-परक्राम्य (non-negotiable) होती हैं, और ये दरें उचित, सुसंगत और पारदर्शी होनी चाहिए।
- बचत जमा पर ब्याज की गणना 'डेली प्रोडक्ट' आधार पर की जानी चाहिए। ₹1 लाख तक के बचत खातों पर एक समान दर लागू होती है, जबकि इस राशि से अधिक की शेष राशि के लिए विभेदक (differential) दरों की अनुमति है।
- गैर-कार्य दिवसों पर परिपक्व होने वाली सावधि जमा (term deposits) के लिए, बीच में पड़ने वाले गैर-कार्य दिवसों हेतु मूल अनुबंधित दर पर ब्याज का भुगतान किया जाएगा।
महत्वपूर्ण शब्द
जमा राशियों पर ब्याज दर पर मास्टर निर्देश

RBI द्वारा जारी एक समेकित विनियामक ढांचा जो यह निर्दिष्ट करता है कि बैंकों को घरेलू और अनिवासी जमा पर ब्याज दरों का निर्धारण, गणना और प्रकटीकरण कैसे करना चाहिए।
UPSC context
GS3 (अर्थव्यवस्था - बैंकिंग); वित्तीय क्षेत्र में RBI की नियामक शक्तियों और उपभोक्ता संरक्षण को समझने के लिए महत्वपूर्ण।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय, जो भारतीय बैंकिंग प्रणाली के विनियमन और देश की मौद्रिक नीति तथा विदेशी मुद्रा भंडार के प्रबंधन के लिए उत्तरदायी है।
UPSC context
GS3 (अर्थव्यवस्था); मुद्रास्फीति, बैंकिंग विनियमन और मौद्रिक नीति जैसे विषयों के लिए प्रमुख संस्थान।
दैनिक उत्पाद आधार
एक गणना पद्धति जिसमें ब्याज की गणना मासिक न्यूनतम शेष राशि के बजाय प्रत्येक दिन के अंत में बकाया शेष राशि पर की जाती है।
UPSC context
GS3 (अर्थव्यवस्था - बैंकिंग); वित्तीय समावेशन और निष्पक्ष बैंकिंग प्रथाओं के संबंध में तकनीकी विवरण।
विदेशी मुद्रा (अनिवासी) खाता (बैंक) योजना (FCNR(B))
NRIs के लिए एक सावधि जमा योजना जो विदेशी मुद्राओं में जमा की अनुमति देती है; यह विनिमय दर के जोखिम को समाप्त करती है क्योंकि मूलधन और ब्याज दोनों विदेशी मुद्रा में रखे जाते हैं।
UPSC context
GS3 (अर्थव्यवस्था - बाह्य क्षेत्र); पूंजी प्रवाह और BoP प्रबंधन को समझने के लिए महत्वपूर्ण।
NRE और NRO खाते
NRE खाते विदेशी आय को पूर्ण प्रत्यावर्तन (full repatriability) के साथ कर-मुक्त रखते हैं; NRO खाते भारत में अर्जित आय का प्रबंधन करते हैं, ये कर योग्य (taxable) होते हैं और इनमें प्रत्यावर्तन की सीमाएं सीमित होती हैं।
UPSC context
GS3 (अर्थव्यवस्था); विभिन्न प्रकार के NRI जमा खातों के बीच अंतर स्पष्ट करने वाला प्रारंभिक परीक्षा (Prelims) का एक सामान्य विषय।
प्रारंभिक ट्रैप
बैंकों को जमा राशि पर ध्यान दिए बिना सभी बचत खाता शेष पर कड़ाई से एक समान ब्याज दर का भुगतान करना होगा।
यह गलत है। बैंकों को ₹1 लाख तक के सेविंग्स बैलेंस पर समान दरें (uniform rates) देना अनिवार्य है, लेकिन इस सीमा से अधिक की राशि के लिए उन्हें स्पष्ट रूप से विभेदक दरें (differential rates) प्रदान करने की अनुमति है।
संबंधित अवधारणाएँ
भारत में मांग (Demand) और सावधि (Time) देयताओं (जमा) के बीच मुख्य अंतर क्या हैं?
- मांग जमा: चालू और बचत खाते मांग पर निकासी योग्य हैं। RBI के नियमों के तहत, निवेश के लिए उनके उपयोग को हतोत्साहित करने के लिए चालू खातों पर शून्य ब्याज मिलता है।
- सावधि जमा: विशिष्ट अवधि वाली फिक्स्ड और रिकरिंग डिपॉजिट। इनमें अधिक ब्याज मिलता है लेकिन समय से पूर्व निकासी पर सामान्यतः पेनल्टी लगती है।
बैंकिंग विनियमन अधिनियम, 1949 की धारा 21 और 35A RBI को क्या शक्तियाँ प्रदान करती हैं?
- धारा 21: RBI को बैंकिंग कंपनियों की अग्रिमों (advances) से संबंधित नीतियों को निर्धारित करने और उनके द्वारा भुगतान की जाने वाली या वसूली जाने वाली ब्याज दरों को अनिवार्य करने की शक्ति प्रदान करता है।
- धारा 35A: यह RBI को बैंकों का उचित प्रबंधन सुनिश्चित करने, हानिकारक गतिविधियों को रोकने और जनहित की रक्षा के लिए बाध्यकारी निर्देश जारी करने की व्यापक शक्तियां प्रदान करता है।
अंतर-विषय पैटर्न
जमा दरें एवं मौद्रिक नीति संचरण
पारदर्शी और गैर-परक्राम्य जमा दरें यह सुनिश्चित करती हैं कि RBI की रेपो दर में बदलाव जमाकर्ताओं तक अधिक सुगमता से संचरित हों, जिससे भारत के मौद्रिक नीति संचरण (monetary policy transmission) में होने वाले एक पारंपरिक अंतराल (classic lag) का समाधान होता है।
वित्तीय समावेशन और छोटे जमाकर्ता
₹1 लाख तक की बचत पर समान दरें अनिवार्य करना छोटे और ग्रामीण जमाकर्ताओं को नुकसान से बचाता है, जो सीधे तौर पर भारत के व्यापक वित्तीय समावेशन और JAM ट्रिनिटी एजेंडे के अनुरूप है।

2026 की Prelims में ब्याज गणना के लिए 'daily product basis' के साथ-साथ ₹1 लाख की समान दर सीमा (uniform rate threshold) का परीक्षण करने वाले एक कथन की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019PrelimsGS1
Which of the following is not included in the assets of a commercial bank in India?
- 2021PrelimsGS1
Consider the following : 1. Foreign currency convertible bonds 2. Foreign institutional investment with certain conditions 3. Global depository receipts 4. Non-resident external deposits Which of the above can be included in Foreign Direct Investments?
- 2025PrelimsGS1
Which of the following are the sources of income for the Reserve Bank of India? I. Buying and selling Government bonds II. Buying and selling foreign currency III. Pension fund management IV. Lending to private companies V. Printing and distributing currency notes Select the correct answer using the code given below.
- 2024MainsGS3
What are the causes of persistent high food inflation in India? Comment on the effectiveness of the monetary policy of the RBI to control this type of inflation.
