RBI ने छोटे डिजिटल धोखाधड़ी के लिए ग्राहक मुआवजा ढांचा प्रस्तावित किया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
वित्तीय डिजिटलीकरण के कारण साइबर धोखाधड़ी की घटनाओं में वृद्धि हुई है, जिससे उपभोक्ता संरक्षण और डिजिटल सुरक्षा RBI की नियामक प्राथमिकताओं में सबसे ऊपर आ गई है। UPSC उम्मीदवारों के लिए, डिजिटल लेनदेन को सुरक्षित करने के तंत्र (जैसे, लैग्ड क्रेडिट्स), ऋण वसूली/मिस-सेलिंग पर RBI के नियमों और UCB क्षेत्र में सुधार के प्रयासों (मिशन SAKSHAM) को समझना प्रारंभिक परीक्षा (अर्थव्यवस्था) और मुख्य परीक्षा (GS3 - भारतीय अर्थव्यवस्था, साइबर सुरक्षा) दोनों के लिए महत्वपूर्ण है।
सारांश
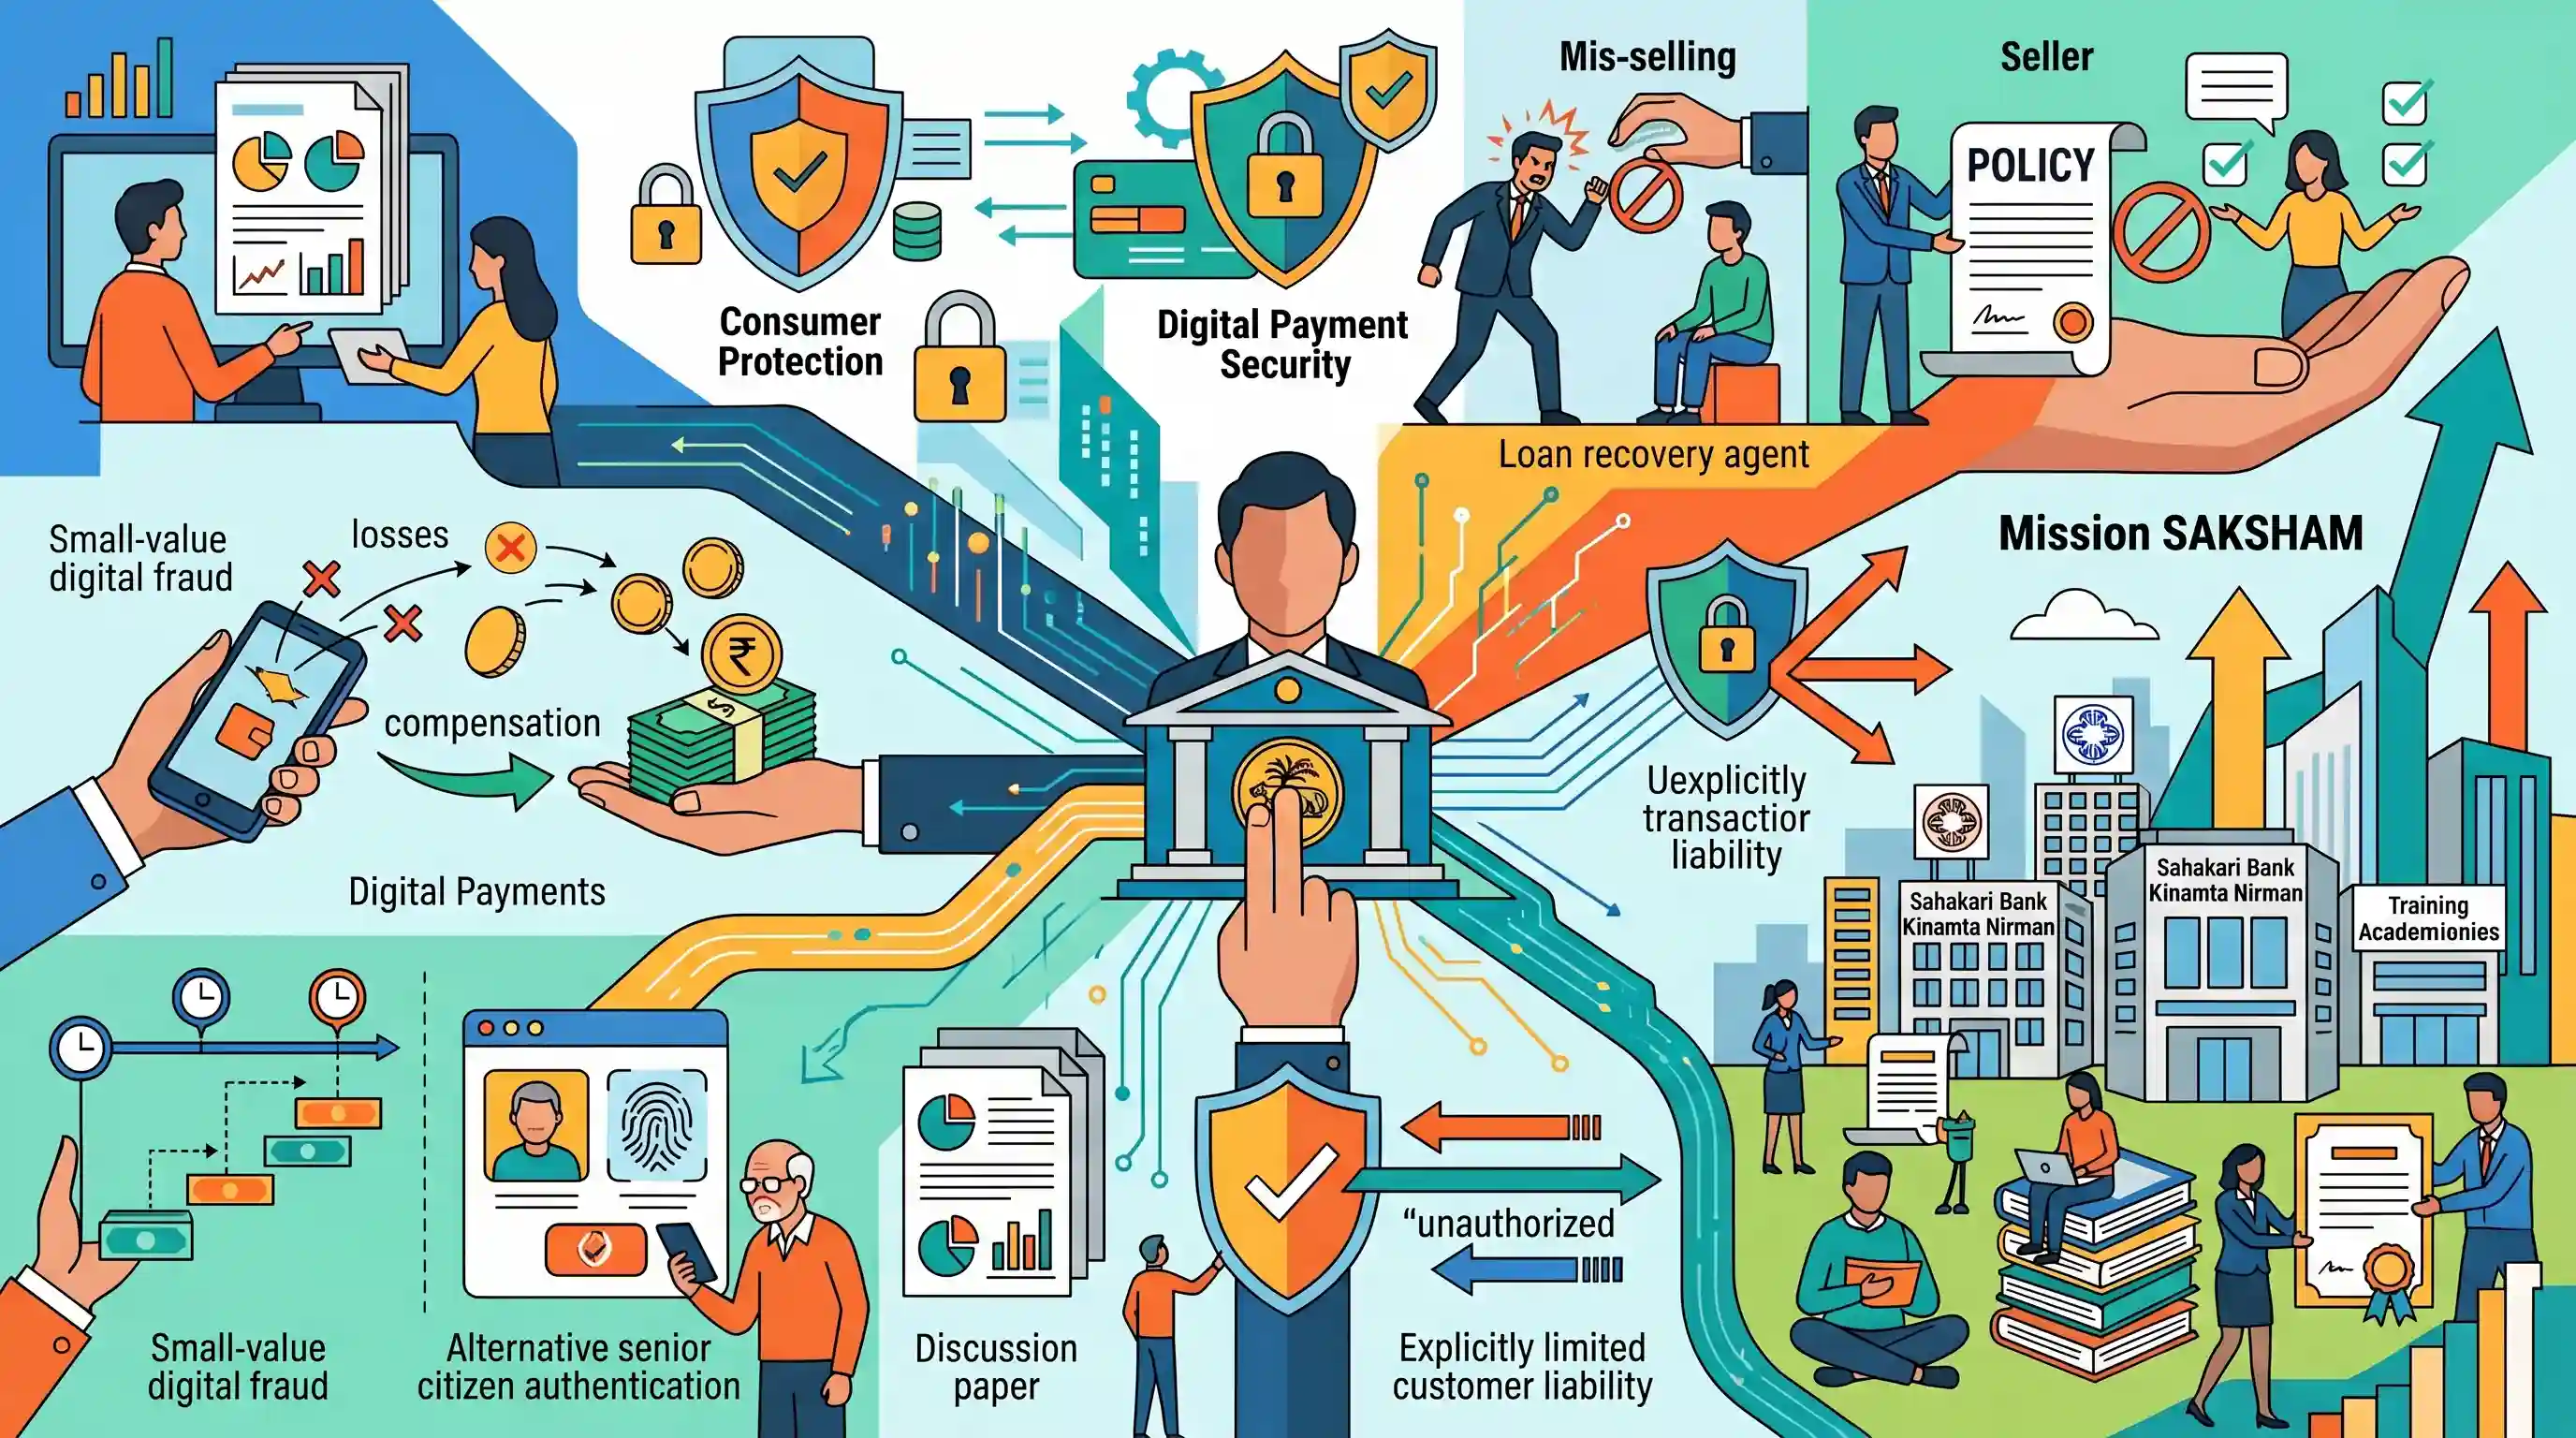
भारतीय रिजर्व बैंक (RBI) ने उपभोक्ता संरक्षण को बढ़ाने और डिजिटल भुगतान की सुरक्षा को मजबूत करने के उद्देश्य से कई पहलों की घोषणा की है। इन उपायों के केंद्र में कम मूल्य वाली डिजिटल धोखाधड़ी से होने वाले नुकसान के लिए ग्राहकों को ₹25,000 तक का मुआवजा देने का एक प्रस्ताव है। इलेक्ट्रॉनिक धोखाधड़ी में हो रही वृद्धि से व्यवस्थित रूप से निपटने के लिए, RBI एक चर्चा पत्र (discussion paper) जारी करेगा जिसमें लैग्ड क्रेडिट (lagged credits) और वरिष्ठ नागरिकों के लिए वैकल्पिक प्रमाणीकरण जैसे सुरक्षा उपायों का प्रस्ताव दिया जाएगा। इसके अतिरिक्त, केंद्रीय बैंक वित्तीय उत्पादों की 'मिस-सेलिंग' (mis-selling) को रोकने, ऋण वसूली एजेंटों के आचरण को विनियमित करने और अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन में ग्राहक की देयता को स्पष्ट रूप से सीमित करने के लिए व्यापक दिशानिर्देश पेश करेगा। सहकारी बैंकिंग पर ध्यान केंद्रित करते हुए, RBI ने प्राथमिक (शहरी) सहकारी बैंकों (UCBs) के लिए संरचित क्षमता निर्माण और प्रमाणन प्रदान करने हेतु मिशन सक्षम (सहकारी बैंक क्षमता निर्माण) शुरू किया है।
मुख्य बिंदु
- RBI ने कम मूल्य के धोखाधड़ी वाले डिजिटल लेनदेन से होने वाले वित्तीय नुकसान के लिए ग्राहकों को ₹25,000 तक का मुआवजा देने हेतु एक ढांचे (framework) का प्रस्ताव दिया है।
- डिजिटल धोखाधड़ी का मुकाबला करने के लिए वरिष्ठ नागरिकों हेतु 'लैग्ड क्रेडिट' (lagged credits) और अतिरिक्त प्रमाणीकरण विधियों जैसे उपायों की तलाश करने के लिए एक चर्चा पत्र (discussion paper) की योजना बनाई गई है।
- वित्तीय उत्पादों की मिस-सेलिंग को रोकने, ऋण वसूली एजेंटों द्वारा किए जाने वाले कदाचार पर अंकुश लगाने और अनधिकृत इलेक्ट्रॉनिक बैंकिंग में ग्राहकों की देयता को सीमित करने के लिए नए मसौदा दिशानिर्देश जारी किए जाएंगे।
- RBI ने मिशन सक्षम (Mission SAKSHAM) की घोषणा की, जो प्राथमिक (शहरी) सहकारी बैंकों (UCBs) को मजबूत करने के उद्देश्य से एक व्यापक क्षमता निर्माण और प्रमाणन कार्यक्रम है।
महत्वपूर्ण शब्द
भारतीय रिज़र्व बैंक (RBI)

भारत का केंद्रीय बैंक और वित्तीय प्रणाली का नियामक निकाय। यह मौद्रिक नीति का प्रबंधन करता है, बैंकों का पर्यवेक्षण करता है और भुगतान प्रणाली की सुरक्षा तथा उपभोक्ता संरक्षण सुनिश्चित करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। मौद्रिक नीति, बैंकिंग विनियमन और वित्तीय स्थिरता को समझने के लिए अत्यंत महत्वपूर्ण।
मिशन सक्षम (सहकारी बैंक क्षमता निर्माण)
RBI द्वारा (अप्रैल 2026) शुरू की गई एक राष्ट्रव्यापी क्षमता-निर्माण पहल, जिसका उद्देश्य 1.4 लाख से अधिक शहरी सहकारी बैंक (UCB) कर्मियों को गवर्नेंस, जोखिम प्रबंधन, अनुपालन और साइबर सुरक्षा में प्रशिक्षित करना है।
UPSC context
GS Paper III: बैंकिंग क्षेत्र में सुधार। यह सहकारी क्षेत्र में विशेष संस्थागत सुदृढ़ीकरण कार्यक्रमों के ज्ञान का परीक्षण करता है।
प्राथमिक (शहरी) सहकारी बैंक (UCBs)
शहरी और अर्ध-शहरी क्षेत्रों में कार्यरत सहकारी ऋण संस्थान। वे एक दोहरी नियामक संरचना (RBI और राज्य/केंद्रीय रजिस्ट्रार) का पालन करते हैं और मुख्य रूप से छोटे उधारकर्ताओं और MSMEs को लक्षित करते हैं।
UPSC context
GS पेपर III: अर्थव्यवस्था/वित्तीय समावेशन। यह विभेदित बैंकिंग संरचनाओं और हालिया नियामक बदलावों (जैसे, BR संशोधन अधिनियम, 2020) की समझ का परीक्षण करता है।
मिसेलिंग
वित्तीय उत्पादों (जैसे बीमा या म्यूचुअल फंड) को बेचने की वह अनैतिक प्रथा, जो किसी ग्राहक की प्रोफाइल, जोखिम लेने की क्षमता (risk appetite) या वित्तीय साक्षरता के स्तर के अनुकूल नहीं होते हैं।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। उपभोक्ता संरक्षण, वित्तीय नैतिकता और जिम्मेदार व्यावसायिक आचरण पर हालिया मसौदा दिशानिर्देशों के लिए महत्वपूर्ण।
ग्राहक देयता (अनधिकृत लेनदेन)
ग्राहक की सहमति के बिना किए गए लेनदेन के लिए वित्तीय हानि की जिम्मेदारी निर्धारित करने वाला एक नियामक ढांचा। RBI उन ग्राहकों के लिए 'शून्य देयता' (zero liability) अनिवार्य करता है जो तीन कार्य दिवसों के भीतर थर्ड-पार्टी ब्रीच की रिपोर्ट करते हैं।
UPSC context
GS पेपर III: अर्थव्यवस्था/साइबर सुरक्षा। डिजिटल भुगतान सुरक्षा, उपभोक्ता अधिकार और कैशलेस अर्थव्यवस्था में जोखिमों को कम करने के लिए प्रासंगिक।
जमाकर्ता शिक्षा और जागरूकता (DEA) निधि
RBI द्वारा (2014 में) जमाकर्ता शिक्षा के लिए लावारिस जमा (unclaimed deposits) का उपयोग करने हेतु बनाया गया एक फंड। हालिया प्रस्तावों में इस फंड का उपयोग कम मूल्य वाली डिजिटल धोखाधड़ी (small-value digital frauds) के पीड़ितों को मुआवजा देने के लिए करने का सुझाव दिया गया है।
UPSC context
GS Paper III: भारतीय अर्थव्यवस्था। बैंकिंग सुरक्षा जाल (safety nets) और उपभोक्ता कल्याण के लिए वित्तीय संसाधनों के नवीन उपयोग के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
मिशन सक्षम महिला एवं बाल विकास मंत्रालय द्वारा शुरू की गई एक केंद्र प्रायोजित योजना है।
जहाँ 'सक्षम आंगनवाड़ी' एक WCD योजना है, वहीं RBI का 'मिशन सक्षम' (सहकारी बैंक क्षमता निर्माण) विशेष रूप से शहरी सहकारी बैंकों (Urban Co-operative Banks) के क्षमता निर्माण के लिए है।
संबंधित अवधारणाएँ
भारत में प्राथमिक (शहरी) सहकारी बैंकों (UCBs) को कैसे विनियमित किया जाता है?
- दोहरा नियंत्रण: बैंकिंग कार्यों को RBI द्वारा विनियमित किया जाता है, जबकि इनका समामेलन और प्रबंधन सहकारी समितियों के रजिस्ट्रार (राज्य या केंद्रीय) के अंतर्गत आता है।
- RBI की बढ़ी हुई शक्तियाँ: 2020 के बैंकिंग विनियमन अधिनियम संशोधन ने RBI को UCBs पर व्यापक शक्तियां प्रदान कीं, जिनमें बोर्डों को भंग करने और कड़े ऑडिट आयोजित करने की क्षमता शामिल है।
अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन में ग्राहक की देयता क्या निर्धारित करती है?
- शून्य देयता: यदि धोखाधड़ी बैंक की लापरवाही के कारण होती है, या किसी तीसरे पक्ष की चूक (third-party breach) के कारण होती है जिसकी रिपोर्ट 3 कार्य दिवसों के भीतर की जाती है, तो ग्राहक को कोई नुकसान नहीं उठाना पड़ेगा।
- ग्राहक की लापरवाही: यदि ग्राहक अपने पेमेंट क्रेडेंशियल्स (payment credentials) साझा करता है, तो अनधिकृत लेनदेन की औपचारिक रूप से बैंक को सूचना दिए जाने तक पूरी वित्तीय हानि उसे ही वहन करनी होगी।
- सीमित देयता: यदि 4 से 7 कार्य दिवसों के बीच थर्ड-पार्टी ब्रीच की रिपोर्ट की जाती है, तो बैंक खाते के विशिष्ट प्रकार के आधार पर देयता (liability) सीमित कर दी जाती है।
अंतर-विषय पैटर्न
विलंबित क्रेडिट और I4C साइबर सुरक्षा नेटवर्क
RBI का प्रस्तावित 'lagged credits' तंत्र, बैंकिंग प्रणाली से धनराशि बाहर निकलने से पहले रियल-टाइम सोशल इंजीनियरिंग धोखाधड़ी को रोककर, गृह मंत्रालय (MHA) के भारतीय साइबर अपराध समन्वय केंद्र (I4C) का सीधे तौर पर पूरक बनता है।
मिशन सक्षम और सहकारिता मंत्रालय
UCBs के लिए RBI की क्षमता-निर्माण की पहल, सहकारिता मंत्रालय के तहत सहकारी संस्थानों के व्यापक राष्ट्रीय औपचारिकरण को प्रतिबिंबित करती है, जो जमीनी स्तर पर वित्तीय लचीलेपन (resilience) पर बल देती है।

UCBs के लिए मिशन सक्षम और डिजिटल धोखाधड़ी के लिए RBI के 'lagged credits' से 2026 में एक मल्टी-स्टेटमेंट प्रिलिम्स प्रश्न बनने की संभावना है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
- 2020MainsGS3
Discuss different types of cyber crimes and measures required to be taken to fight the menace.
- 2021PrelimsGS1
With reference to Urban Cooperative Banks' in India, consider the following statements : 1. They are supervised and regulated by local boards set up by the State Governments. 2. They can issue equity shares and preference shares. 3. They were brought under the purview of the Banking Regulation Act, 1949 through an Amendment in 1966. Which of the statements given above is/are correct?
- 2013PrelimsGS1
The Reserve Bank of India regulates the commercial banks in matters of 1. liquidity of assets 2. branch expansion 3. merger of banks 4. winding-up of banks Select the correct answer using the codes given below.
