RBI फ्रॉड मुआवजा सीमा और वित्तीय उपभोक्ता संरक्षण
स्रोत:द हिंदू ↗
क्यों मायने रखता है
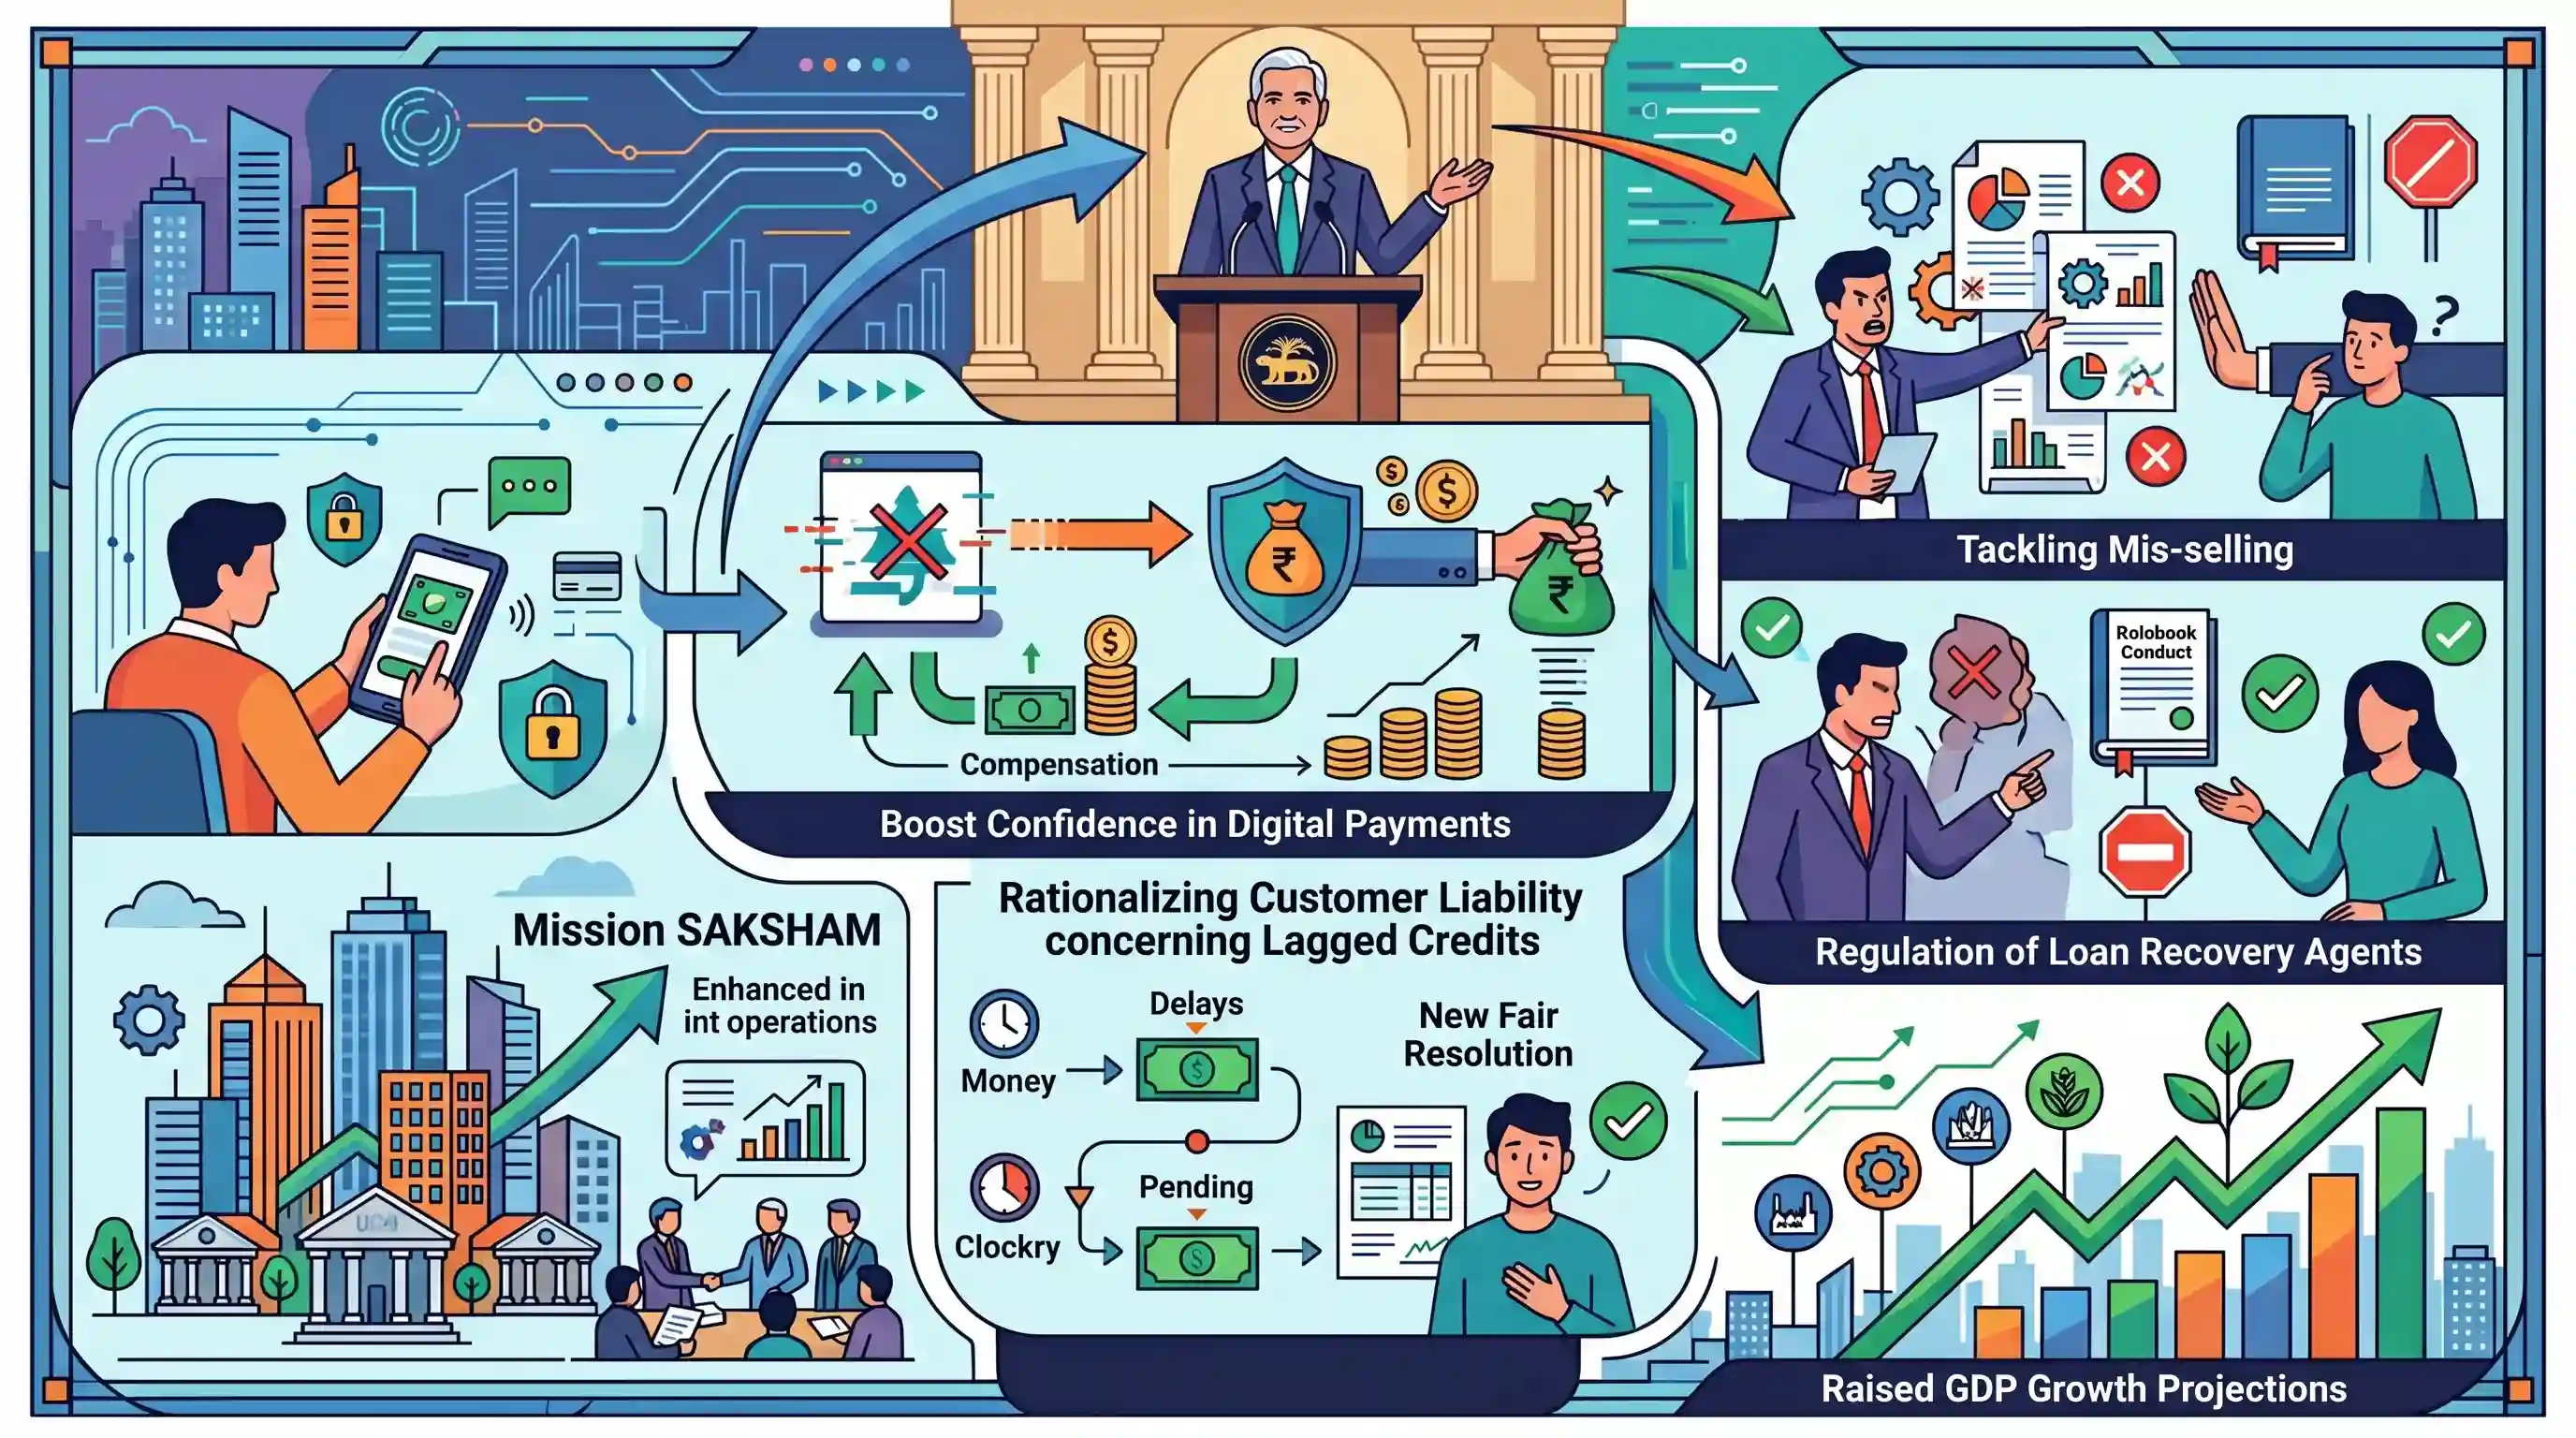
भारत के तीव्र डिजिटल परिवर्तन के साथ, साइबर धोखाधड़ी और अनधिकृत बैंकिंग लेनदेन के खिलाफ उपभोक्ता संरक्षण एक प्रमुख नियामक चुनौती है। RBI द्वारा ग्राहकों की देयता को सीमित करने (₹25,000 तक का मुआवजा), साथ ही रिकवरी एजेंटों को विनियमित करने और वित्तीय उत्पादों की गलत बिक्री (mis-selling) से निपटने के लिए उठाए गए कदम, वित्तीय प्रणाली में विश्वास बनाए रखने के लिए महत्वपूर्ण हैं। ये उपाय बैंकिंग विनियमन, डिजिटल भुगतान और वित्तीय समावेशन से संबंधित GS-3 (भारतीय अर्थव्यवस्था) के प्रश्नों के लिए अत्यधिक प्रासंगिक हैं।
सारांश
भारतीय रिजर्व बैंक (RBI) ने, नवनियुक्त गवर्नर संजय मल्होत्रा के नेतृत्व में, अपनी नवीनतम मौद्रिक नीति समीक्षा के दौरान कई उपभोक्ता-केंद्रित प्रस्तावों की घोषणा की। डिजिटल भुगतान में विश्वास बढ़ाने के लिए, RBI ने अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन के कारण होने वाले नुकसान के लिए ग्राहकों को ₹25,000 तक का मुआवजा देने हेतु एक रूपरेखा का प्रस्ताव दिया। इसके अतिरिक्त, वित्तीय उत्पादों की गलत बिक्री (mis-selling) को रोकने, ऋण वसूली एजेंटों की तैनाती को विनियमित करने और लैग्ड क्रेडिट (lagged credits) के संबंध में ग्राहक देयता को तर्कसंगत बनाने के लिए मसौदा दिशा-निर्देश तैयार किए जा रहे हैं। RBI ने प्राथमिक (शहरी) सहकारी बैंकों (UCBs) की क्षमता और शासन में सुधार के लिए 'मिशन सक्षम' (Mission SAKSHAM) की भी घोषणा की और आगामी तिमाहियों के लिए अपने GDP विकास अनुमानों को बढ़ा दिया।
मुख्य बिंदु
- RBI कम मूल्य वाले डिजिटल भुगतान धोखाधड़ी में होने वाले नुकसान के लिए ग्राहकों को ₹25,000 तक का मुआवजा देने के लिए एक रूपरेखा (framework) जारी करने की योजना बना रहा है।
- अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन, विलंबित क्रेडिट और वैकल्पिक प्रमाणीकरण तंत्र में ग्राहक की देयता को युक्तिसंगत बनाने पर मसौदा दिशा-निर्देश जल्द ही आने वाले हैं।
- केंद्रीय बैंक वित्तीय उत्पादों की मिस-सेलिंग को रोकने के लिए मसौदा निर्देश और रिकवरी एजेंटों की तैनाती को विनियमित करने वाले मसौदा दिशा-निर्देश जारी करेगा।
- प्राथमिक (शहरी) सहकारी बैंकों (UCBs) के क्षमता निर्माण में सहायता के लिए मिशन सक्षम (Sahakari Bank Kshamta Nirman) की घोषणा की गई।
- ये प्रस्ताव वित्त वर्ष की अंतिम द्विमासिक मौद्रिक नीति के दौरान नवनियुक्त RBI गवर्नर संजय मल्होत्रा द्वारा पेश किए गए।
महत्वपूर्ण शब्द
मिशन सक्षम

RBI (2026) द्वारा शहरी सहकारी बैंकों (UCBs) को मजबूत करने के लिए शुरू की गई एक मिशन-मोड क्षमता निर्माण पहल। यह गवर्नेंस, जोखिम प्रबंधन और विनियामक अनुपालन (regulatory compliance) में हितधारकों को मानकीकृत प्रशिक्षण और प्रमाणन प्रदान करता है।
UPSC context
GS Paper III: बैंकिंग सुधार और सहकारी क्षेत्र; वित्तीय समावेशन में संस्थागत लचीलेपन और गवर्नेंस की समझ का परीक्षण करता है।
भारतीय रिजर्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय जो मौद्रिक स्थिरता, मुद्रा जारी करने और बैंकिंग पर्यवेक्षण के लिए उत्तरदायी है। यह देश की भुगतान प्रणालियों का प्रबंधन करता है और अंतिम ऋणदाता (lender of last resort) के रूप में कार्य करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; मौद्रिक नीति, मुद्रास्फीति प्रबंधन और वित्तीय क्षेत्र विनियमन जैसे विषयों के लिए महत्वपूर्ण।
प्राथमिक (शहरी) सहकारी बैंक (UCBs)
शहरी/अर्ध-शहरी क्षेत्रों में कार्यरत प्राथमिक सहकारी बैंक, जो छोटे उधारकर्ताओं और MSMEs को सेवा प्रदान करते हैं। ये RBI (बैंकिंग कार्य) और सहकारी समितियों के रजिस्ट्रार (प्रबंधन) द्वारा दोहरे विनियमन (dual regulation) के अधीन हैं।
UPSC context
GS पेपर III: वित्तीय समावेशन; सहकारी आंदोलन के इतिहास और हालिया नियामक बदलावों (बैंकिंग विनियमन संशोधन अधिनियम) के लिए प्रासंगिक।
मौद्रिक नीति समिति (MPC)
एक छह-सदस्यीय सांविधिक निकाय (RBI अधिनियम, 1934 के तहत गठित) जो आर्थिक विकास को समर्थन देते हुए मुद्रास्फीति लक्ष्य को प्राप्त करने के लिए आवश्यक नीतिगत ब्याज दर (रेपो रेट) निर्धारित करता है।
UPSC context
GS पेपर III: मौद्रिक नीति; मुद्रास्फीति लक्ष्यीकरण ढांचे (inflation targeting framework) और व्यापक आर्थिक स्थिरता के ज्ञान का परीक्षण करता है।
जमाकर्ता शिक्षा और जागरूकता (DEA) निधि
RBI द्वारा लावारिस जमा (10+ वर्षों से निष्क्रिय) का उपयोग करने के लिए बनाया गया एक फंड। इसका उपयोग जमाकर्ताओं के हितों को बढ़ावा देने, शिक्षा और हाल ही में, कम मूल्य वाली डिजिटल धोखाधड़ी के पीड़ितों को मुआवजा देने के लिए किया जाता है।
UPSC context
GS पेपर III: बैंकिंग/उपभोक्ता संरक्षण; शिकायत निवारण तंत्र और वित्तीय साक्षरता पहलों की जागरूकता का परीक्षण करता है।
ग्राहक देयता
अनधिकृत इलेक्ट्रॉनिक लेनदेन के लिए बैंक ग्राहक का कानूनी उत्तरदायित्व। RBI का 2026 का प्रस्ताव डिजिटल भुगतान में विश्वास बढ़ाने के लिए छोटे मूल्य की धोखाधड़ी (small-value frauds) के मामलों में ₹25,000 तक का मुआवजा प्रदान करके इसे सीमित करता है।
UPSC context
GS पेपर III: डिजिटल भुगतान पारिस्थितिकी तंत्र; उपभोक्ता संरक्षण और डिजिटल वित्तीय बुनियादी ढांचे की सुरक्षा के लिए प्रासंगिक।
प्रारंभिक ट्रैप
मिशन सक्षम (Mission SAKSHAM) प्राथमिक कृषि ऋण समितियों (PACS) को डिजिटल बनाने के लिए सहकारिता मंत्रालय की एक पहल है।
अभ्यर्थी 'सहकारी' देखते हैं और स्वाभाविक रूप से सहकारिता मंत्रालय मान लेते हैं। हालांकि, मिशन सक्षम (Mission SAKSHAM) पूरी तरह से RBI की एक पहल है जिसका उद्देश्य शहरी सहकारी बैंक (UCBs) हैं।
संबंधित अवधारणाएँ
जमाकर्ता शिक्षा और जागरूकता कोष (DEAF) क्या है?
- वैधानिक आधार: RBI द्वारा बैंकिंग रेगुलेशन एक्ट, 1949 के प्रावधानों के तहत बनाया गया।
- फंड का स्रोत: बैंक खातों की वह शेष राशि जिसे 10 वर्ष या उससे अधिक समय से संचालित नहीं किया गया है, उसे इस फंड में स्थानांतरित कर दिया जाता है।
- उपयोग: मुख्य रूप से जमाकर्ताओं के हितों को बढ़ावा देने, जागरूकता अभियानों के लिए उपयोग किया जाता है और अब इसे डिजिटल धोखाधड़ी के मुआवजे के भुगतान के लिए प्रस्तावित किया गया है।
भारत में शहरी सहकारी बैंकों (UCBs) का विनियमन कैसे किया जाता है?
- दोहरा विनियमन: वे RBI (बैंकिंग कार्य) और सहकारी समितियों के रजिस्ट्रार (प्रबंधन/निगमन) के दोहरे नियंत्रण का सामना करते हैं।
- हालिया बदलाव: बैंकिंग रेगुलेशन एक्ट में 2020 के संशोधनों ने UCBs को विफलताओं से बचाने के लिए उन्हें RBI के अधिक सख्त और प्रत्यक्ष विनियामक पर्यवेक्षण (regulatory supervision) के दायरे में ला दिया।
अंतर-विषय पैटर्न
डिजिटल पब्लिक इंफ्रास्ट्रक्चर + साइबर सुरक्षा
UPI जैसे Digital Public Infrastructure (DPI) के विस्तार के लिए उपभोक्ता विश्वास हेतु समानांतर ढांचों की आवश्यकता है। प्रस्तावित ₹25,000 का मुआवजा, वित्तीय समावेशन के साथ-साथ डिजिटल लेनदेन सुरक्षा को संस्थागत बनाने की दिशा में एक बदलाव को दर्शाता है।
सहकारी संघवाद + बैंकिंग सुधार
UCBs के लिए RBI का मिशन सक्षम (Mission SAKSHAM) सहकारी बैंकों के पेशेवरकरण के निरंतर केंद्रीय प्रयासों को रेखांकित करता है, जो पर्यवेक्षण को कड़ा करने के लिए हालिया बैंकिंग विनियमन अधिनियम (Banking Regulation Act) संशोधनों के साथ मिलकर कार्य करता है।

Prelims 2026 में डिजिटल लेनदेन में RBI के जीरो-लायबिलिटी (zero-liability) मानदंडों के साथ DEAF फंड के उपयोग को जोड़ने वाला एक कथन-आधारित (statement-based) प्रश्न अपेक्षित है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2020PrelimsGS1
In India, under cyber insurance for individuals, which of the following benefits are generally covered, in addition to payment for the loss of funds and other benefits? 1. Cost of restoration of the computer system in case of malware disrupting access to one's computer 2. Cost of a new computer if some miscreant wilfully damages it, if proved so 3. Cost of hiring a specialized consultant to minimize the loss in case of cyber extortion 4. Cost of defence in the Court of Law if any third party files a suit Select the correct answer using the code given below:
- 2021PrelimsGS1
With reference to Urban Cooperative Banks' in India, consider the following statements : 1. They are supervised and regulated by local boards set up by the State Governments. 2. They can issue equity shares and preference shares. 3. They were brought under the purview of the Banking Regulation Act, 1949 through an Amendment in 1966. Which of the statements given above is/are correct?
- 2021PrelimsGS1
Consider the following statements: 1. The Governor of the Reserve Bank of India (RBI) is appointed by the Central Government. 2. Certain provisions in the Constitution of India give the Central Government the right to issue directions to the RBI in public interest. 3. The Governor of the RBI draws his power from the RBI Act. Which of the above statements are correct?
