डिजिटल भुगतान सुरक्षा के लिए आरबीआई का किल स्विच प्रस्ताव
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
डिजिटल वित्तीय समावेशन भारत के आर्थिक विकास का एक प्रमुख स्तंभ है, लेकिन यह बड़ी साइबर सुरक्षा चुनौतियां भी लाता है। डिजिटल भुगतान को सुरक्षित करने के लिए RBI के नियामक हस्तक्षेप GS3 (भारतीय अर्थव्यवस्था, साइबर सुरक्षा) और प्रीलिम्स (UPI, NEFT जैसे भुगतान तंत्र और RBI के अधिदेशों की समझ) के लिए अत्यंत प्रासंगिक हैं।
सारांश
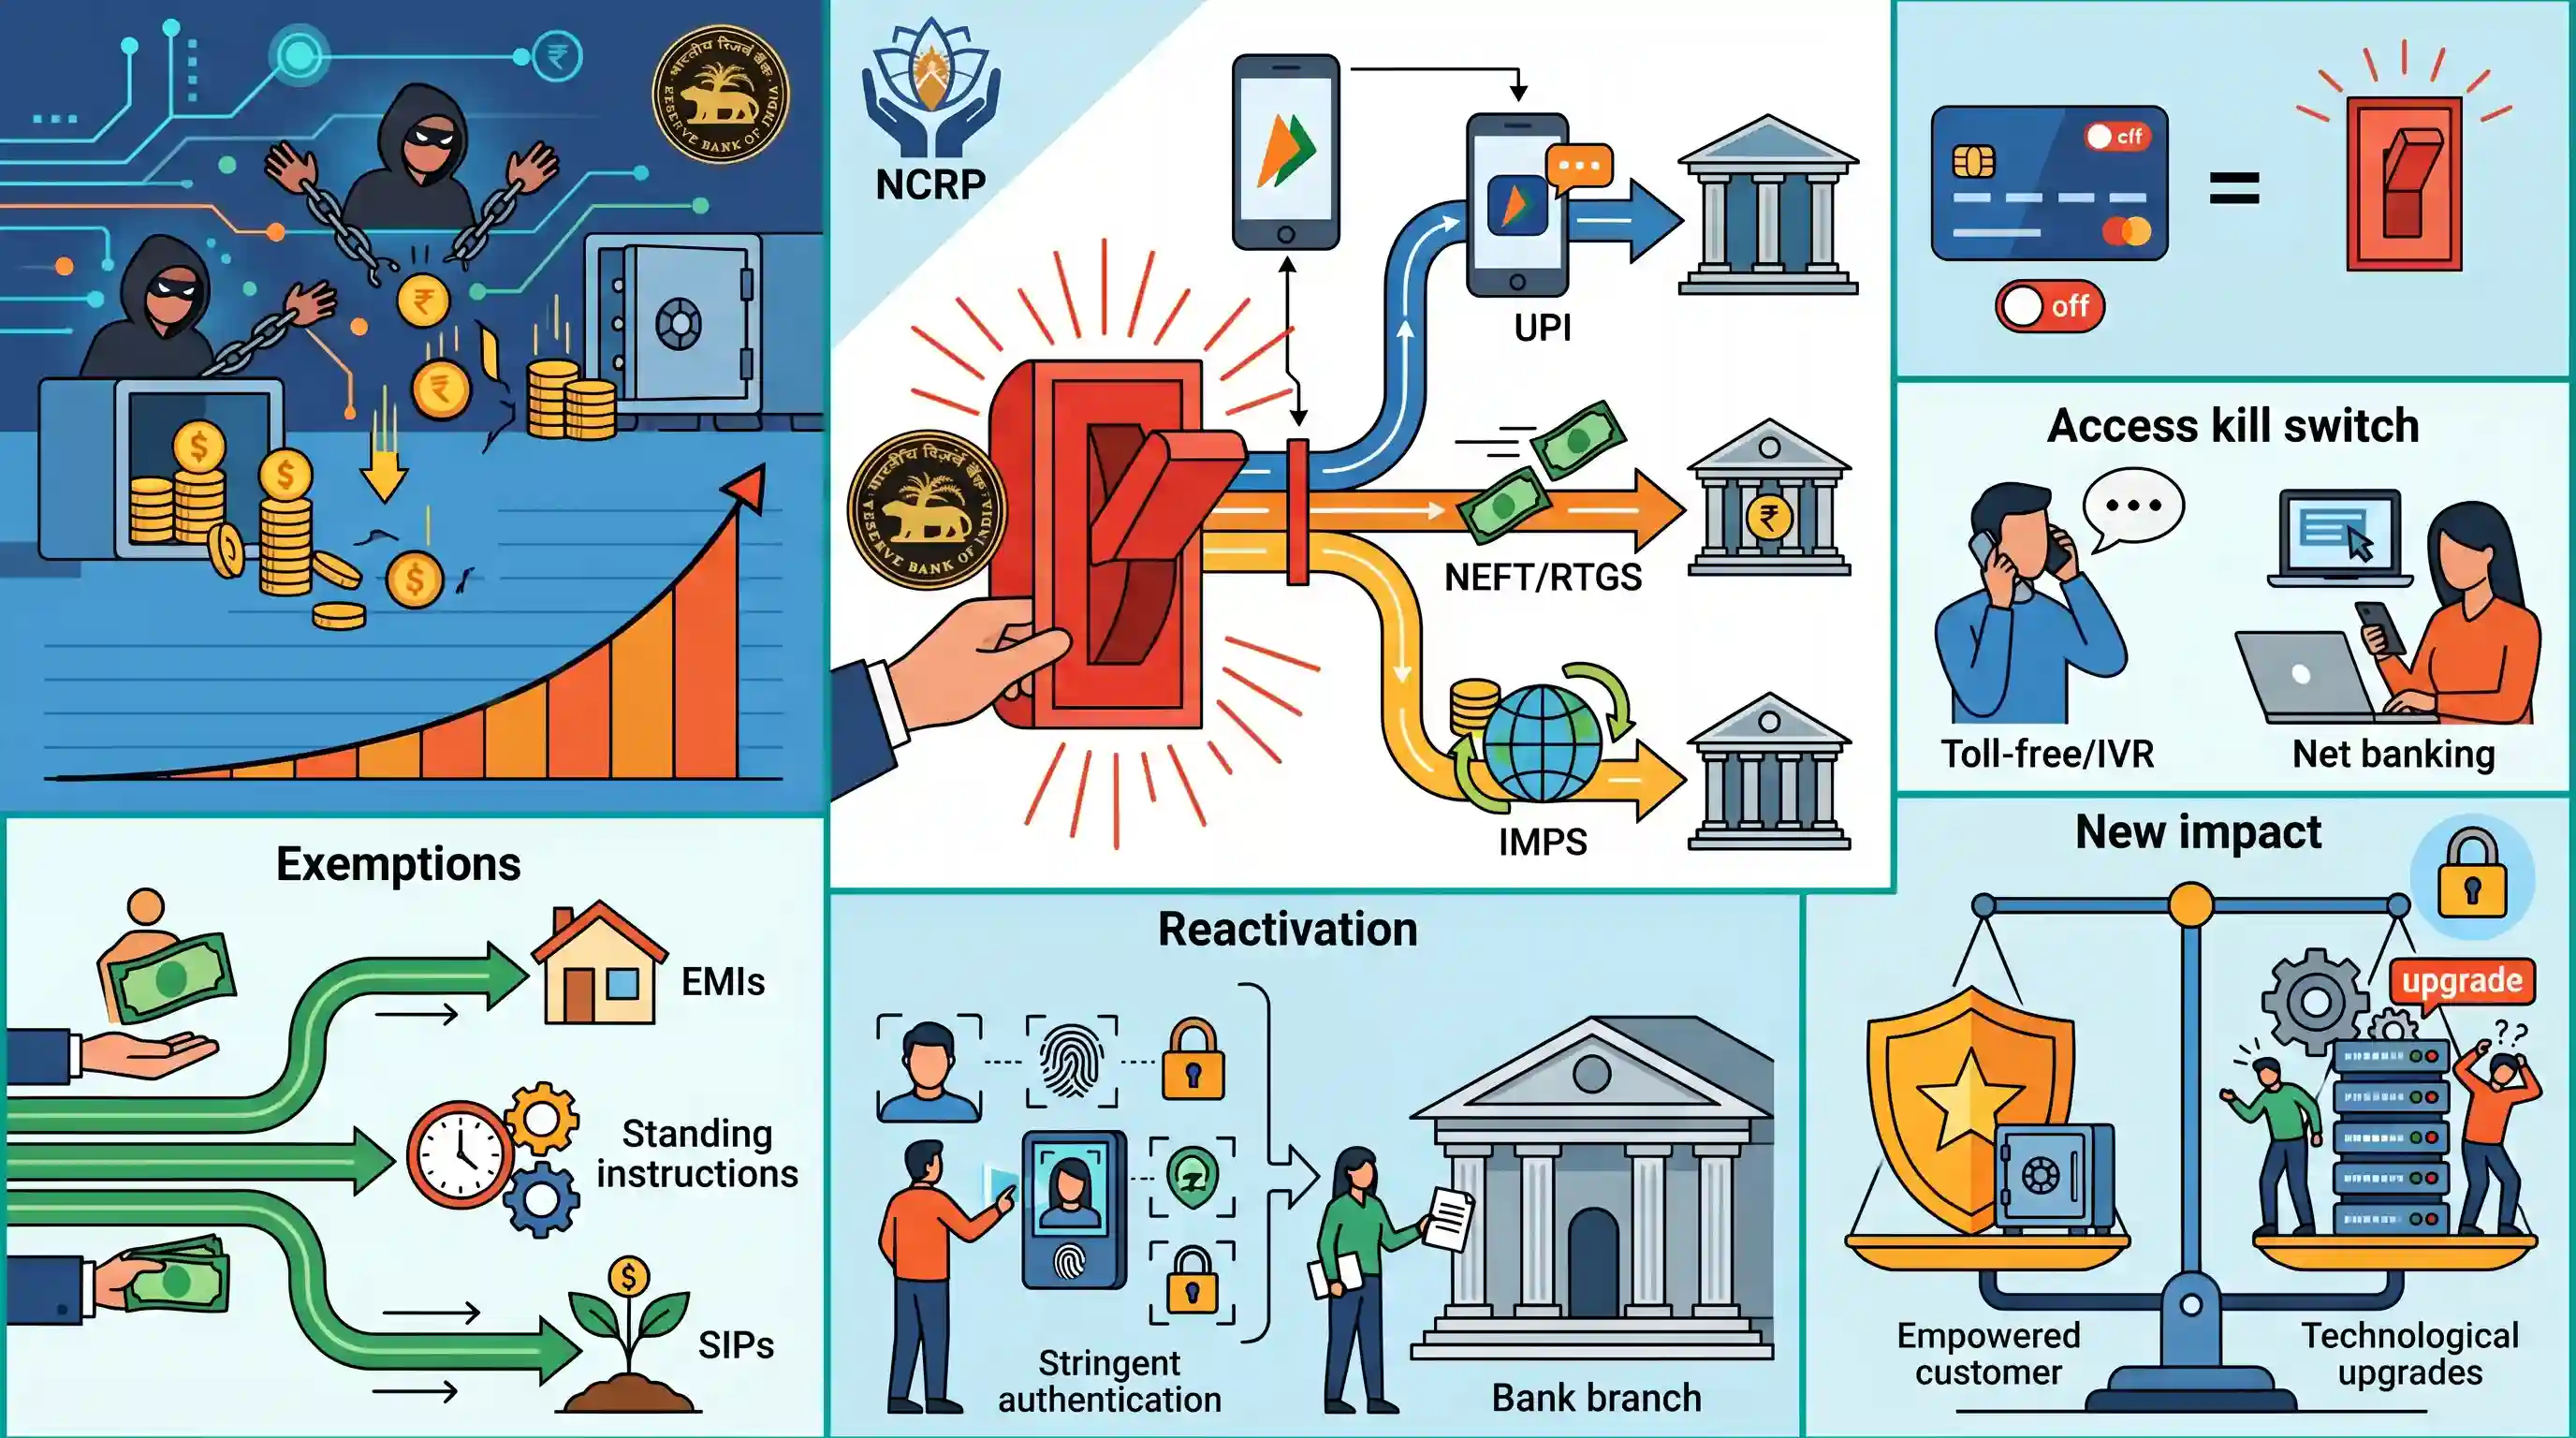
भारतीय रिजर्व बैंक (RBI) ने ऑनलाइन वित्तीय धोखाधड़ी के बढ़ते खतरे को रोकने के लिए डिजिटल भुगतान के लिए 'किल स्विच' (Kill Switch) तंत्र का प्रस्ताव करते हुए एक चर्चा पत्र जारी किया है। नेशनल साइबरक्राइम रिपोर्टिंग पोर्टल (NCRP) के अनुसार, 2025 में ₹22,931 करोड़ की राशि वाली लगभग 28 लाख डिजिटल धोखाधड़ी की घटनाएं देखी गईं। प्रस्तावित 'किल स्विच' एक आपातकालीन ब्रेक के रूप में कार्य करेगा, जिससे ग्राहक अपने खाते से जुड़े सभी डिजिटल भुगतान चैनलों (जैसे UPI, NEFT, RTGS, IMPS) को एक ही बार में बंद (disable) कर सकेंगे। हालांकि कार्ड-आधारित भुगतानों में वर्तमान में स्विच ऑन/ऑफ की सुविधा उपलब्ध है, लेकिन अन्य डिजिटल माध्यमों के लिए कोई समान मानक नहीं है। यह सुविधा टोल-फ्री नंबर, IVR या नेट बैंकिंग के माध्यम से आसानी से सुलभ होगी, और इसे पुन: सक्रिय करने के लिए कड़े डिजिटल प्रमाणीकरण या बैंक शाखा जाने की आवश्यकता होगी। EMI या SIP के भुगतान में चूक से बचने के लिए मौजूदा भुगतान अधिदेशों (payment mandates) और स्थायी निर्देशों (standing instructions) को इससे छूट दी जाएगी। RBI इस बात पर भी विचार कर रहा है कि सुरक्षा को और बढ़ाने के लिए क्या नए खातों में डिजिटल भुगतान डिफ़ॉल्ट रूप से बंद होने चाहिए। हालांकि यह कदम ग्राहकों को सशक्त बनाता है और सुरक्षा पारिस्थितिकी तंत्र को मजबूत करता है, लेकिन इसके लिए बैंकों को महत्वपूर्ण तकनीकी अपग्रेड की आवश्यकता हो सकती है और अनजाने में इसके सक्रिय होने से भुगतान में व्यवधान आने का जोखिम भी बना रहता है।
मुख्य बिंदु
- भारतीय रिजर्व बैंक (RBI) ने संदिग्ध धोखाधड़ी के मामले में ग्राहकों को अपने खाते से सभी डिजिटल लेनदेन को तुरंत बंद करने में मदद करने के लिए 'किल स्विच' (Kill Switch) सुविधा का प्रस्ताव दिया है।
- नेशनल साइबरक्राइम रिपोर्टिंग पोर्टल (NCRP) के आंकड़े बताते हैं कि 2025 में लगभग 28 लाख डिजिटल भुगतान धोखाधड़ी की घटनाएं हुईं, जो कुल ₹22,931 करोड़ की थीं।
- 'किल स्विच' सभी डिजिटल चैनलों (UPI, IMPS, NEFT, RTGS) को समान रूप से रोकने के लिए एक सिंगल-स्ट्रोक मैकेनिज्म (single-stroke mechanism) प्रदान करेगा, जो वर्तमान में मुख्य रूप से कार्ड भुगतान के लिए उपलब्ध टुकड़ों वाली (piecemeal) सुविधा के विपरीत है।
- 'किल स्विच' (Kill Switch) से दी जाने वाली छूटों में मौजूदा मैंडेट और स्टैंडिंग इंस्ट्रक्शंस (जैसे SIP और EMI) शामिल होंगे ताकि अनपेक्षित डिफ़ॉल्ट (unintended defaults) को रोका जा सके।
- The RBI is also exploring if new bank accounts should have digital payments disabled by default, requiring explicit customer consent to activate.
महत्वपूर्ण शब्द
किल स्विच (डिजिटल भुगतान)

RBI का एक प्रस्तावित तंत्र जो ग्राहकों को संदिग्ध धोखाधड़ी के दौरान आगे के अनधिकृत लेनदेन को रोकने के लिए उनके खाते से जुड़े सभी डिजिटल भुगतान चैनलों (UPI, NEFT, RTGS, IMPS) को तुरंत अक्षम (disable) करने की अनुमति देता है।
UPSC context
GS पेपर 3: अर्थव्यवस्था और साइबर सुरक्षा। डिजिटल वित्तीय पारिस्थितिकी तंत्र में उपभोक्ता संरक्षण उपायों की समझ का परीक्षण करता है।
यूनिफाइड पेमेंट्स इंटरफेस (UPI)
भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा विकसित एक रियल-टाइम पेमेंट सिस्टम, जो वर्चुअल पेमेंट एड्रेस (VPA) का उपयोग करके मोबाइल उपकरणों के माध्यम से तत्काल अंतर-बैंक धन हस्तांतरण को सक्षम बनाता है।
UPSC context
GS पेपर 3: डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI)। वित्तीय समावेशन और डिजिटल अर्थव्यवस्था से संबंधित प्रश्नों के लिए महत्वपूर्ण।
राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल (NCRP)
A citizen-centric online platform under the Ministry of Home Affairs (MHA) that enables victims to report cybercrimes, including financial frauds and crimes against women or children, for law enforcement action.
UPSC context
GS पेपर 3: आंतरिक सुरक्षा। साइबर-वित्तीय अपराधों से निपटने की रणनीतियों और संस्थागत रिपोर्टिंग ढांचे के लिए प्रासंगिक।
भारतीय साइबर अपराध समन्वय केंद्र (I4C)
गृह मंत्रालय (MHA) का एक संलग्न कार्यालय जो पूरे भारत में साइबर अपराध से व्यापक रूप से निपटने और कानून प्रवर्तन एजेंसियों के बीच समन्वय स्थापित करने के लिए नोडल बिंदु के रूप में कार्य करता है।
UPSC context
GS पेपर 3: साइबर सुरक्षा। आंतरिक सुरक्षा और अंतर-एजेंसी समन्वय के लिए संस्थागत संरचना पर केंद्रित है।
रियल-टाइम ग्रॉस सेटलमेंट (RTGS)
उच्च-मूल्य वाले लेनदेन (आमतौर पर ₹2 लाख से अधिक) के लिए एक निरंतर, रियल-टाइम फंड ट्रांसफर प्रणाली, जिसमें प्रत्येक लेनदेन का निपटान नेटिंग के बिना व्यक्तिगत और तत्काल रूप से ग्रॉस आधार पर किया जाता है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था। कोर बैंकिंग सिस्टम और भुगतान निपटान तंत्र (payment settlement mechanisms) के ज्ञान का परीक्षण करता है।
नेशनल इलेक्ट्रॉनिक फंड्स ट्रांसफर (NEFT)
एक राष्ट्रव्यापी इलेक्ट्रॉनिक फंड ट्रांसफर प्रणाली जो डिफर्ड नेट सेटलमेंट (DNS) तंत्र का उपयोग करके आधे घंटे के बैचों में लेन-देन को संसाधित करती है, जो छोटे और मध्यम मूल्य के हस्तांतरण के लिए उपयुक्त है।
UPSC context
GS पेपर 3: अर्थव्यवस्था। प्रीलिम्स और मेन्स में डिजिटल पेमेंट इन्फ्रास्ट्रक्चर की तुलनाओं में अक्सर देखा जाता है।
प्रारंभिक ट्रैप
'किल स्विच' को सक्रिय करने से पूरा बैंक खाता फ्रीज हो जाता है, जिससे EMI के लिए स्टैंडिंग इंस्ट्रक्शन सहित सभी डेबिट रुक जाते हैं।
किल स्विच (Kill Switch) विभिन्न चैनलों (UPI/RTGS) पर नए डिजिटल लेनदेन को अक्षम कर देता है, लेकिन लोन डिफॉल्ट को रोकने के लिए मौजूदा मैंडेट (mandates) और स्टैंडिंग इंस्ट्रक्शंस को जानबूझकर छूट देता है।
संबंधित अवधारणाएँ
भारत में साइबर अपराध की रिपोर्टिंग के लिए संस्थागत ढांचा क्या है?
- NCRP: गृह मंत्रालय (MHA) के तहत एक पोर्टल जो नागरिकों को वित्तीय और अन्य साइबर अपराधों की ऑनलाइन रिपोर्ट करने की सुविधा प्रदान करता है।
- I4C: भारतीय साइबर अपराध समन्वय केंद्र (I4C), गृह मंत्रालय (MHA) की एक नोडल एजेंसी है, जिसे साइबर अपराध के प्रति एक समन्वित और व्यापक प्रतिक्रिया प्रदान करने के लिए स्थापित किया गया है।
RBI कानूनी रूप से डिजिटल भुगतान प्रणालियों को कैसे विनियमित करता है?
- PSS Act 2007: भुगतान और निपटान प्रणाली अधिनियम, 2007, RBI को भारत में सभी भुगतान प्रणालियों के विनियमन और पर्यवेक्षण के लिए एकमात्र प्राधिकरण के रूप में नामित करता है।
- BPSS: भुगतान और निपटान प्रणाली के विनियमन और पर्यवेक्षण बोर्ड (BPSS) डिजिटल भुगतान के संबंध में RBI की वैधानिक शक्तियों का प्रयोग करता है।
अंतर-विषय पैटर्न
साइबर सुरक्षा बनाम वित्तीय समावेशन
Transitioning from an 'opt-out' to an 'opt-in' model for digital payments balances consumer protection against the seamless onboarding needed for rural financial inclusion.
बैंकिंग नीति में व्यवहारवादी अर्थशास्त्र
नए खातों पर डिजिटल भुगतान को डिफ़ॉल्ट रूप से अक्षम रखने का RBI का प्रस्ताव 'Nudge theory' का लाभ उठाकर 'सकारात्मक घर्षण' (positive friction) उत्पन्न करता है, जिससे साइबर-धोखाधड़ी के प्रति संवेदनशीलता कम होती है।

2026 में डिजिटल भुगतान सुविधाओं (UPI/RTGS), PSS Act और गृह मंत्रालय (MHA) के I4C/NCRP फ्रेमवर्क को जोड़ने वाले एक मिश्रित प्रीलिम्स (Prelims) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
- 2020MainsGS3
Discuss different types of cyber crimes and measures required to be taken to fight the menace.
- 2017PrelimsGS1
Which of the following is a most likely consequence of implementing the 'Unified Payments Interface (UPI)'?
- 2018PrelimsGS1
With reference to digital payments, consider the following statements: 1. BHIM app allows the user to transfer money to anyone with a UPI-enabled bank account. 2. While a chip-pin debit card has four factors of authentication, BHIM app has only two factors of authentication. Which of the statements given above is/are correct?
- 2017PrelimsGS1
Consider the following statements: 1. National Payments Corporation of India (NPCI) helps in promoting the financial inclusion in the country. 2. NPCI has launched RuPay, a card payment scheme. Which of the statements given above is/are correct?
