RBI ने डिजिटल भुगतान धोखाधड़ी पीड़ितों के लिए मुआवजे के ढांचे का प्रस्ताव रखा
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख आंतरिक सुरक्षा (साइबर अपराध और डिजिटल धोखाधड़ी) को मुख्य समष्टि आर्थिक नीतियों (MSME ऋण, बैंकिंग विनियमन और Alternative Investment Funds) के साथ जोड़ता है। यह डिजिटल रूप से संवेदनशील नागरिकों की सुरक्षा के लिए RBI के सक्रिय उपायों के साथ-साथ वित्तीय समावेशन को गहरा करने पर प्रकाश डालता है, जो अक्सर GS3 मुख्य परीक्षा के प्रश्नों और बैंकिंग ढांचे पर Prelims की अवधारणाओं का आधार बनता है।
सारांश
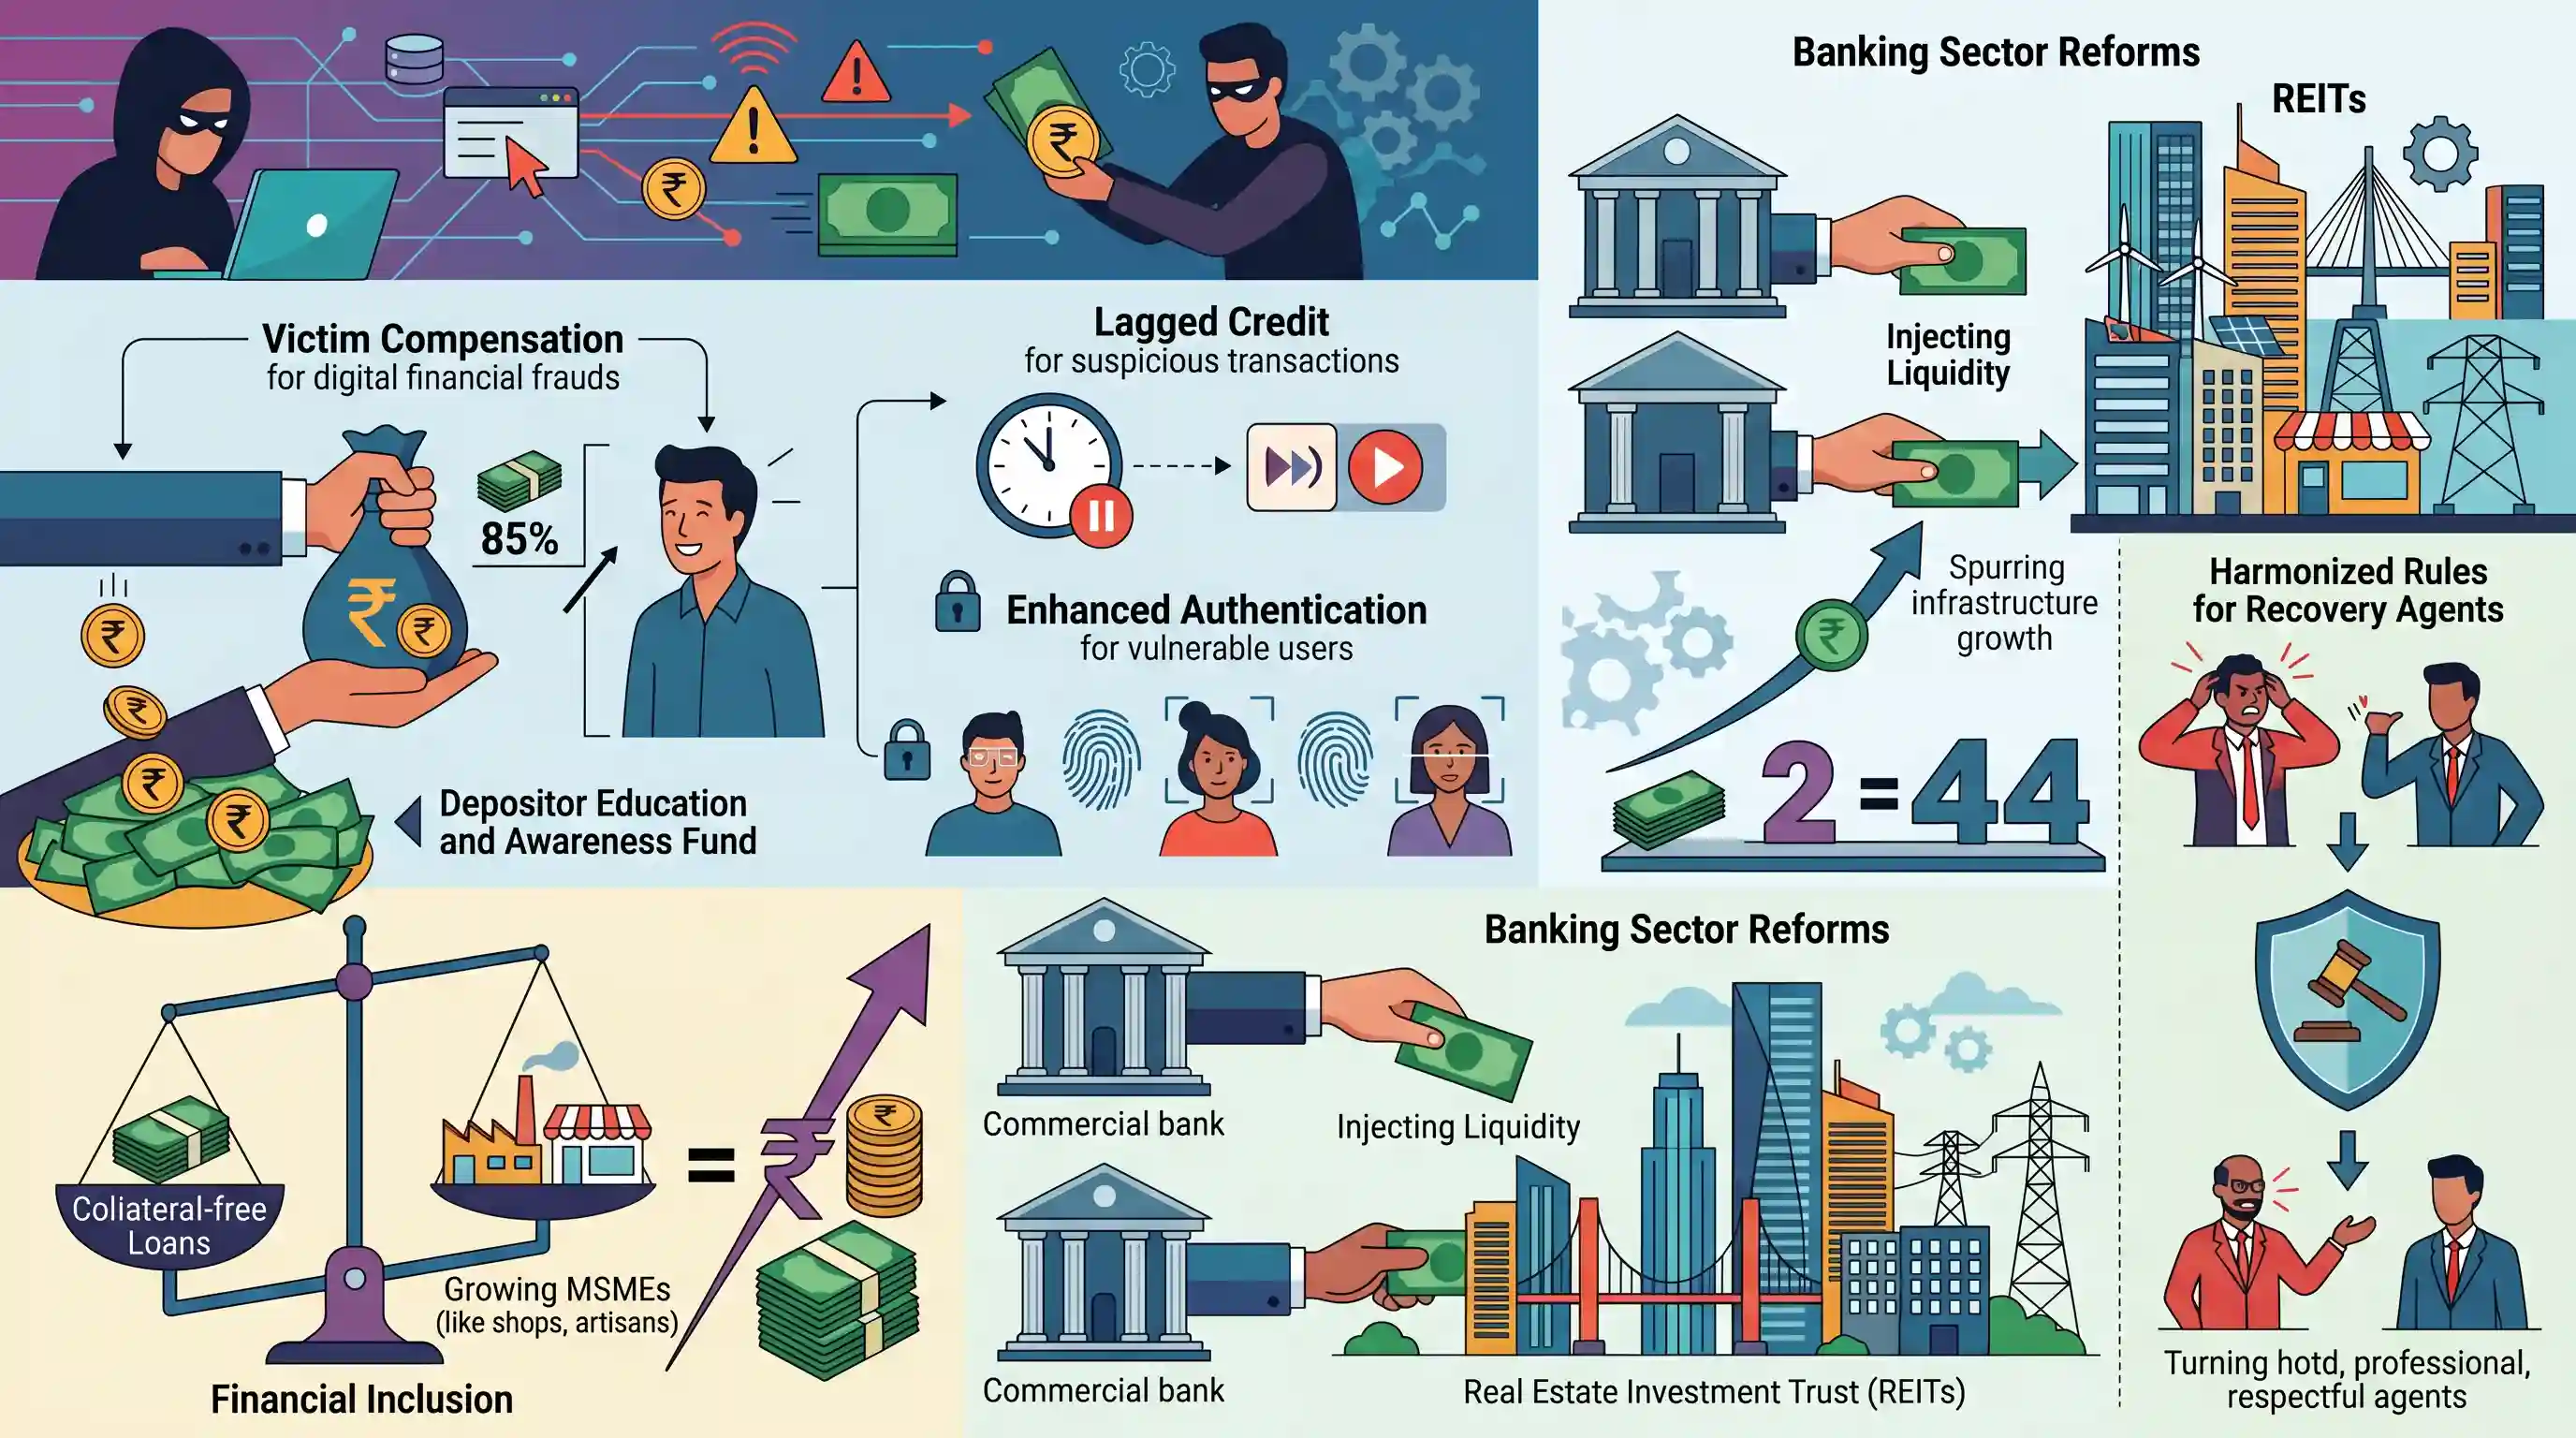
भारतीय रिजर्व बैंक (RBI) ने डिजिटल वित्तीय धोखाधड़ी में वृद्धि से निपटने और आर्थिक समावेशन को मजबूत करने के लिए उपायों के एक व्यापक सेट का अनावरण किया है। इन प्रस्तावों का मुख्य केंद्र 'Depositor Education and Awareness Fund' के धन का उपयोग करके ₹25,000 तक (या हानि का 85%) के कम मूल्य वाले साइबर धोखाधड़ी के पीड़ितों को मुआवजा देने का एक ढांचा है। भविष्य के जोखिमों को कम करने के लिए, RBI का लक्ष्य संदिग्ध लेनदेन के लिए 'lagged credit' और संवेदनशील उपयोगकर्ताओं के लिए उन्नत प्रमाणीकरण (enhanced authentication) लागू करना है। समानांतर आर्थिक उपायों में, RBI ने उद्यम विकास को बढ़ावा देने के लिए MSMEs के लिए कोलेटरल-मुक्त (collateral-free) ऋण की सीमा को दोगुना करके ₹20 लाख कर दिया है और बुनियादी ढांचे तथा रियल एस्टेट क्षेत्रों में तरलता (liquidity) बढ़ाने के लिए वाणिज्यिक बैंकों को Real Estate Investment Trusts (REITs) को ऋण देने की अनुमति दी है। इसके अतिरिक्त, 'mis-selling' और उत्पीड़न को रोकने के लिए सभी विनियमित संस्थाओं में रिकवरी एजेंटों के लिए एकीकृत नियमों का प्रस्ताव दिया गया है।
मुख्य बिंदु
- RBI ने कम मूल्य वाले ऑनलाइन धोखाधड़ी के पीड़ितों को ₹25,000 तक या खोई हुई राशि के 85%, जो भी कम हो, तक का मुआवजा देने के लिए एक तंत्र का प्रस्ताव दिया है।
- The compensation pool will be drawn from the RBI's Depositor Education and Awareness Fund, which contains approximately ₹85,000 crore in unclaimed deposits.
- यह ढांचा पीड़ित के लिए "no-questions-asked" आधार पर संचालित होता है और विशेष रूप से कम मूल्य वाली धोखाधड़ी को लक्षित करता है, जो ऑनलाइन धोखाधड़ी के कुल मामलों का 65% है लेकिन कुल मूल्य के संदर्भ में 10% से भी कम है।
- केंद्रीय बैंक डिजिटल भुगतान के लिए 'lagged credits' शुरू कर रहा है ताकि संदिग्ध लेनदेन को वापस करने के लिए एक टाइम विंडो बनाई जा सके।
- वरिष्ठ नागरिकों जैसे डिजिटल रूप से संवेदनशील उपयोगकर्ताओं के लिए अतिरिक्त सुरक्षा परतों (मल्टी-फैक्टर ऑथेंटिकेशन) का प्रस्ताव दिया गया है।
- The ceiling for collateral-free loans to Micro, Small, and Medium Enterprises (MSMEs) has been raised from ₹10 lakh to ₹20 lakh.
- Commercial banks are now permitted to lend directly to Real Estate Investment Trusts (REITs), enhancing capital availability in the real estate sector.
महत्वपूर्ण शब्द
जमाकर्ता शिक्षा और जागरूकता (DEA) निधि

बैंकिंग विनियमन अधिनियम, 1949 के तहत RBI द्वारा प्रबंधित एक कोष, जिसमें 10+ वर्षों से निष्क्रिय पड़ी लावारिस जमा राशियाँ (unclaimed deposits) शामिल होती हैं। यह जमाकर्ता जागरूकता और प्रस्तावित साइबर धोखाधड़ी मुआवजे (cyberfraud compensation) के लिए वित्त पोषण करता है।
UPSC context
GS पेपर 3: अर्थव्यवस्था/बैंकिंग; वित्तीय क्षेत्र में विनियामक ढांचे और उपभोक्ता संरक्षण तंत्र का परीक्षण करता है।
रियल एस्टेट इन्वेस्टमेंट ट्रस्ट्स (REITs)
ऐसे निवेश माध्यम जो आय उत्पन्न करने वाली रियल एस्टेट का स्वामित्व रखते हैं, संचालन करते हैं या उन्हें वित्तपोषित करते हैं। RBI ने हाल ही में वाणिज्यिक बैंकों को REITs को ऋण देने की अनुमति दी है, जिसमें निवेश की सीमा (exposure) को संपत्ति मूल्य के 49% पर सीमित किया गया है।
UPSC context
जीएस पेपर 3: अर्थव्यवस्था/अवसंरचना; रियल एस्टेट क्षेत्र में निवेश मॉडल और तरलता पर केंद्रित है।
MSMEs (सूक्ष्म, लघु और मध्यम उद्यम)
MSMED अधिनियम, 2006 के तहत निवेश और टर्नओवर के आधार पर वर्गीकृत उद्यम। RBI ने हाल ही में ऋण पहुंच में सुधार के लिए इनकी संपार्श्विक-मुक्त (collateral-free) ऋण सीमा को दोगुना कर ₹20 लाख कर दिया है।
UPSC context
GS Paper 3: अर्थव्यवस्था; औद्योगिक विकास, रोजगार और वित्तीय समावेशन के लिए नीतियों का परीक्षण करता है।
विलंबित क्रेडिट
एक प्रस्तावित सुरक्षा तंत्र जहाँ डिजिटल लेनदेन (जैसे, ₹10,000 से अधिक) को प्रामाणिकता सत्यापित करने और ऑथोराइज्ड पुश-पेमेंट (APP) धोखाधड़ी को रोकने के लिए एक विशिष्ट अवधि के लिए विलंबित किया जाता है।
UPSC context
GS Paper 3: सुरक्षा/अर्थव्यवस्था; डिजिटल भुगतान सुरक्षा और साइबर अपराध से उत्पन्न आंतरिक सुरक्षा चुनौतियों को संबोधित करता है।
रिकवरी एजेंट
बैंकों द्वारा बकाया ऋणों की वसूली के लिए नियुक्त तीसरे पक्ष की संस्थाएं। RBI का लक्ष्य उनके आचरण नियमों को सुसंगत बनाना है ताकि अनैतिक प्रथाओं और ग्राहकों के उत्पीड़न को रोका जा सके।
UPSC context
GS प्रश्न पत्र 4: नीतिशास्त्र; वित्तीय संस्थानों के नैतिक आचरण और उपभोक्ता अधिकारों का परीक्षण करता है।
प्रारंभिक ट्रैप
जमाकर्ता शिक्षा और जागरूकता कोष (Depositor Education and Awareness Fund) का रखरखाव वित्त मंत्रालय द्वारा 5 वर्षों से दावा न की गई जमा राशि के लिए किया जाता है।
DEA फंड का रखरखाव RBI (न कि MoF) द्वारा किया जाता है और बैंकिंग रेगुलेशन एक्ट के अनुसार, यह विशेष रूप से 10 वर्ष या उससे अधिक समय से अनक्लेम्ड (unclaimed) खातों को लक्षित करता है।
संबंधित अवधारणाएँ
जमाकर्ता शिक्षा और जागरूकता (DEA) फंड क्या है?
- वैधानिक समर्थन: बैंकिंग विनियमन अधिनियम, 1949 की धारा 26A के तहत स्थापित।
- वित्तपोषण का स्रोत: इसमें उन बैंक खातों की शेष राशि शामिल है जो 10 वर्ष या उससे अधिक समय से लावारिस या निष्क्रिय रहे हैं।
- रखरखाव: जमाकर्ता जागरूकता को बढ़ावा देने और उनके हितों की रक्षा के लिए RBI द्वारा इसका रखरखाव और प्रशासन किया जाता है।
भारत में रियल एस्टेट इन्वेस्टमेंट ट्रस्ट्स (REITs) कैसे संरचित और विनियमित हैं?
- विनियामक प्राधिकरण: SEBI द्वारा विनियमित, ये म्यूचुअल फंड की तरह कार्य करते हैं जो किराया देने वाली रियल एस्टेट परिसंपत्तियों में निवेश करने के लिए पूंजी एकत्र करते हैं।
- आय वितरण: अपने शुद्ध नकदी प्रवाह (net cash flows) के एक बड़े हिस्से (आमतौर पर 90%) को निवेशकों को लाभांश (dividends) के रूप में वितरित करना अनिवार्य है।
- बैंक वित्तपोषण: ऐतिहासिक रूप से प्रतिबंधित रहने के बाद, अब RBI द्वारा वाणिज्यिक बैंकों को REITs को सीधे ऋण देने की अनुमति दी गई है।
अंतर-विषय पैटर्न
डिजिटल भुगतान प्रणालियाँ बनाम साइबर रेजिलिएंस
RBI का 'लैग्ड क्रेडिट' (lagged credit) प्रस्ताव डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) को साइबर सुरक्षा के साथ जोड़ता है, यह स्वीकार करते हुए कि तत्काल निपटान (जैसे UPI) तेजी से धोखाधड़ी वाली निकासी के लिए कमजोरियां उत्पन्न करता है।
पूंजीगत उपकरणों पर RBI और SEBI के बीच समन्वय
बैंकों को SEBI-विनियमित REITs को ऋण देने की अनुमति देना वाणिज्यिक बैंकिंग और पूंजी बाजारों के बीच की पारंपरिक सीमा को धुंधला करता है, जो बुनियादी ढांचे में तरलता बढ़ाने के एक एकीकृत प्रयास को दर्शाता है।

Multi-statement question on DEA Fund rules (10-year rule, RBI maintenance) mixed with the new ₹25k cyber-fraud compensation mandate.
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2020PrelimsGS1
In India, under cyber insurance for individuals, which of the following benefits are generally covered, in addition to payment for the loss of funds and other benefits? 1. Cost of restoration of the computer system in case of malware disrupting access to one's computer 2. Cost of a new computer if some miscreant wilfully damages it, if proved so 3. Cost of hiring a specialized consultant to minimize the loss in case of cyber extortion 4. Cost of defence in the Court of Law if any third party files a suit Select the correct answer using the code given below:
- 2023PrelimsGS1
Consider the following statements: Statement-I: Interest income from the deposits in Infrastructure Investment Trusts (InvITs) distributed to their investors is exempted from tax, but the dividend is taxable. Statement-II: InvITs are recognized as borrowers under the 'Securitization and Reconstruction of Financial Assets and Enforcement of Security Interest Act, 2002'. Which one of the following is correct in respect of the above statements?
- 2020MainsGS3
Discuss different types of cyber crimes and measures required to be taken to fight the menace.
- 2017MainsGS3
Discuss the potential threats of Cyber attack and the security framework to prevent it.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
