भारतीय रिजर्व बैंक लीड बैंक योजना जिला ऋण मानदंड
स्रोत:द हिंदू ↗
क्यों मायने रखता है
लीड बैंक योजना (Lead Bank Scheme) भारत की बैंकिंग संरचना में एक बुनियादी अवधारणा है, जिसे ग्रामीण विकास और वित्तीय समावेशन को बढ़ावा देने के लिए डिज़ाइन किया गया है। RBI के संरचनात्मक संशोधन UPSC उम्मीदवारों के लिए अत्यधिक प्रासंगिक हैं क्योंकि वे प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) और विकेंद्रीकृत ऋण योजना से संबंधित हैं, जो प्रीलिम्स और GS पेपर 3 में अक्सर पूछे जाने वाले विषय हैं।
सारांश
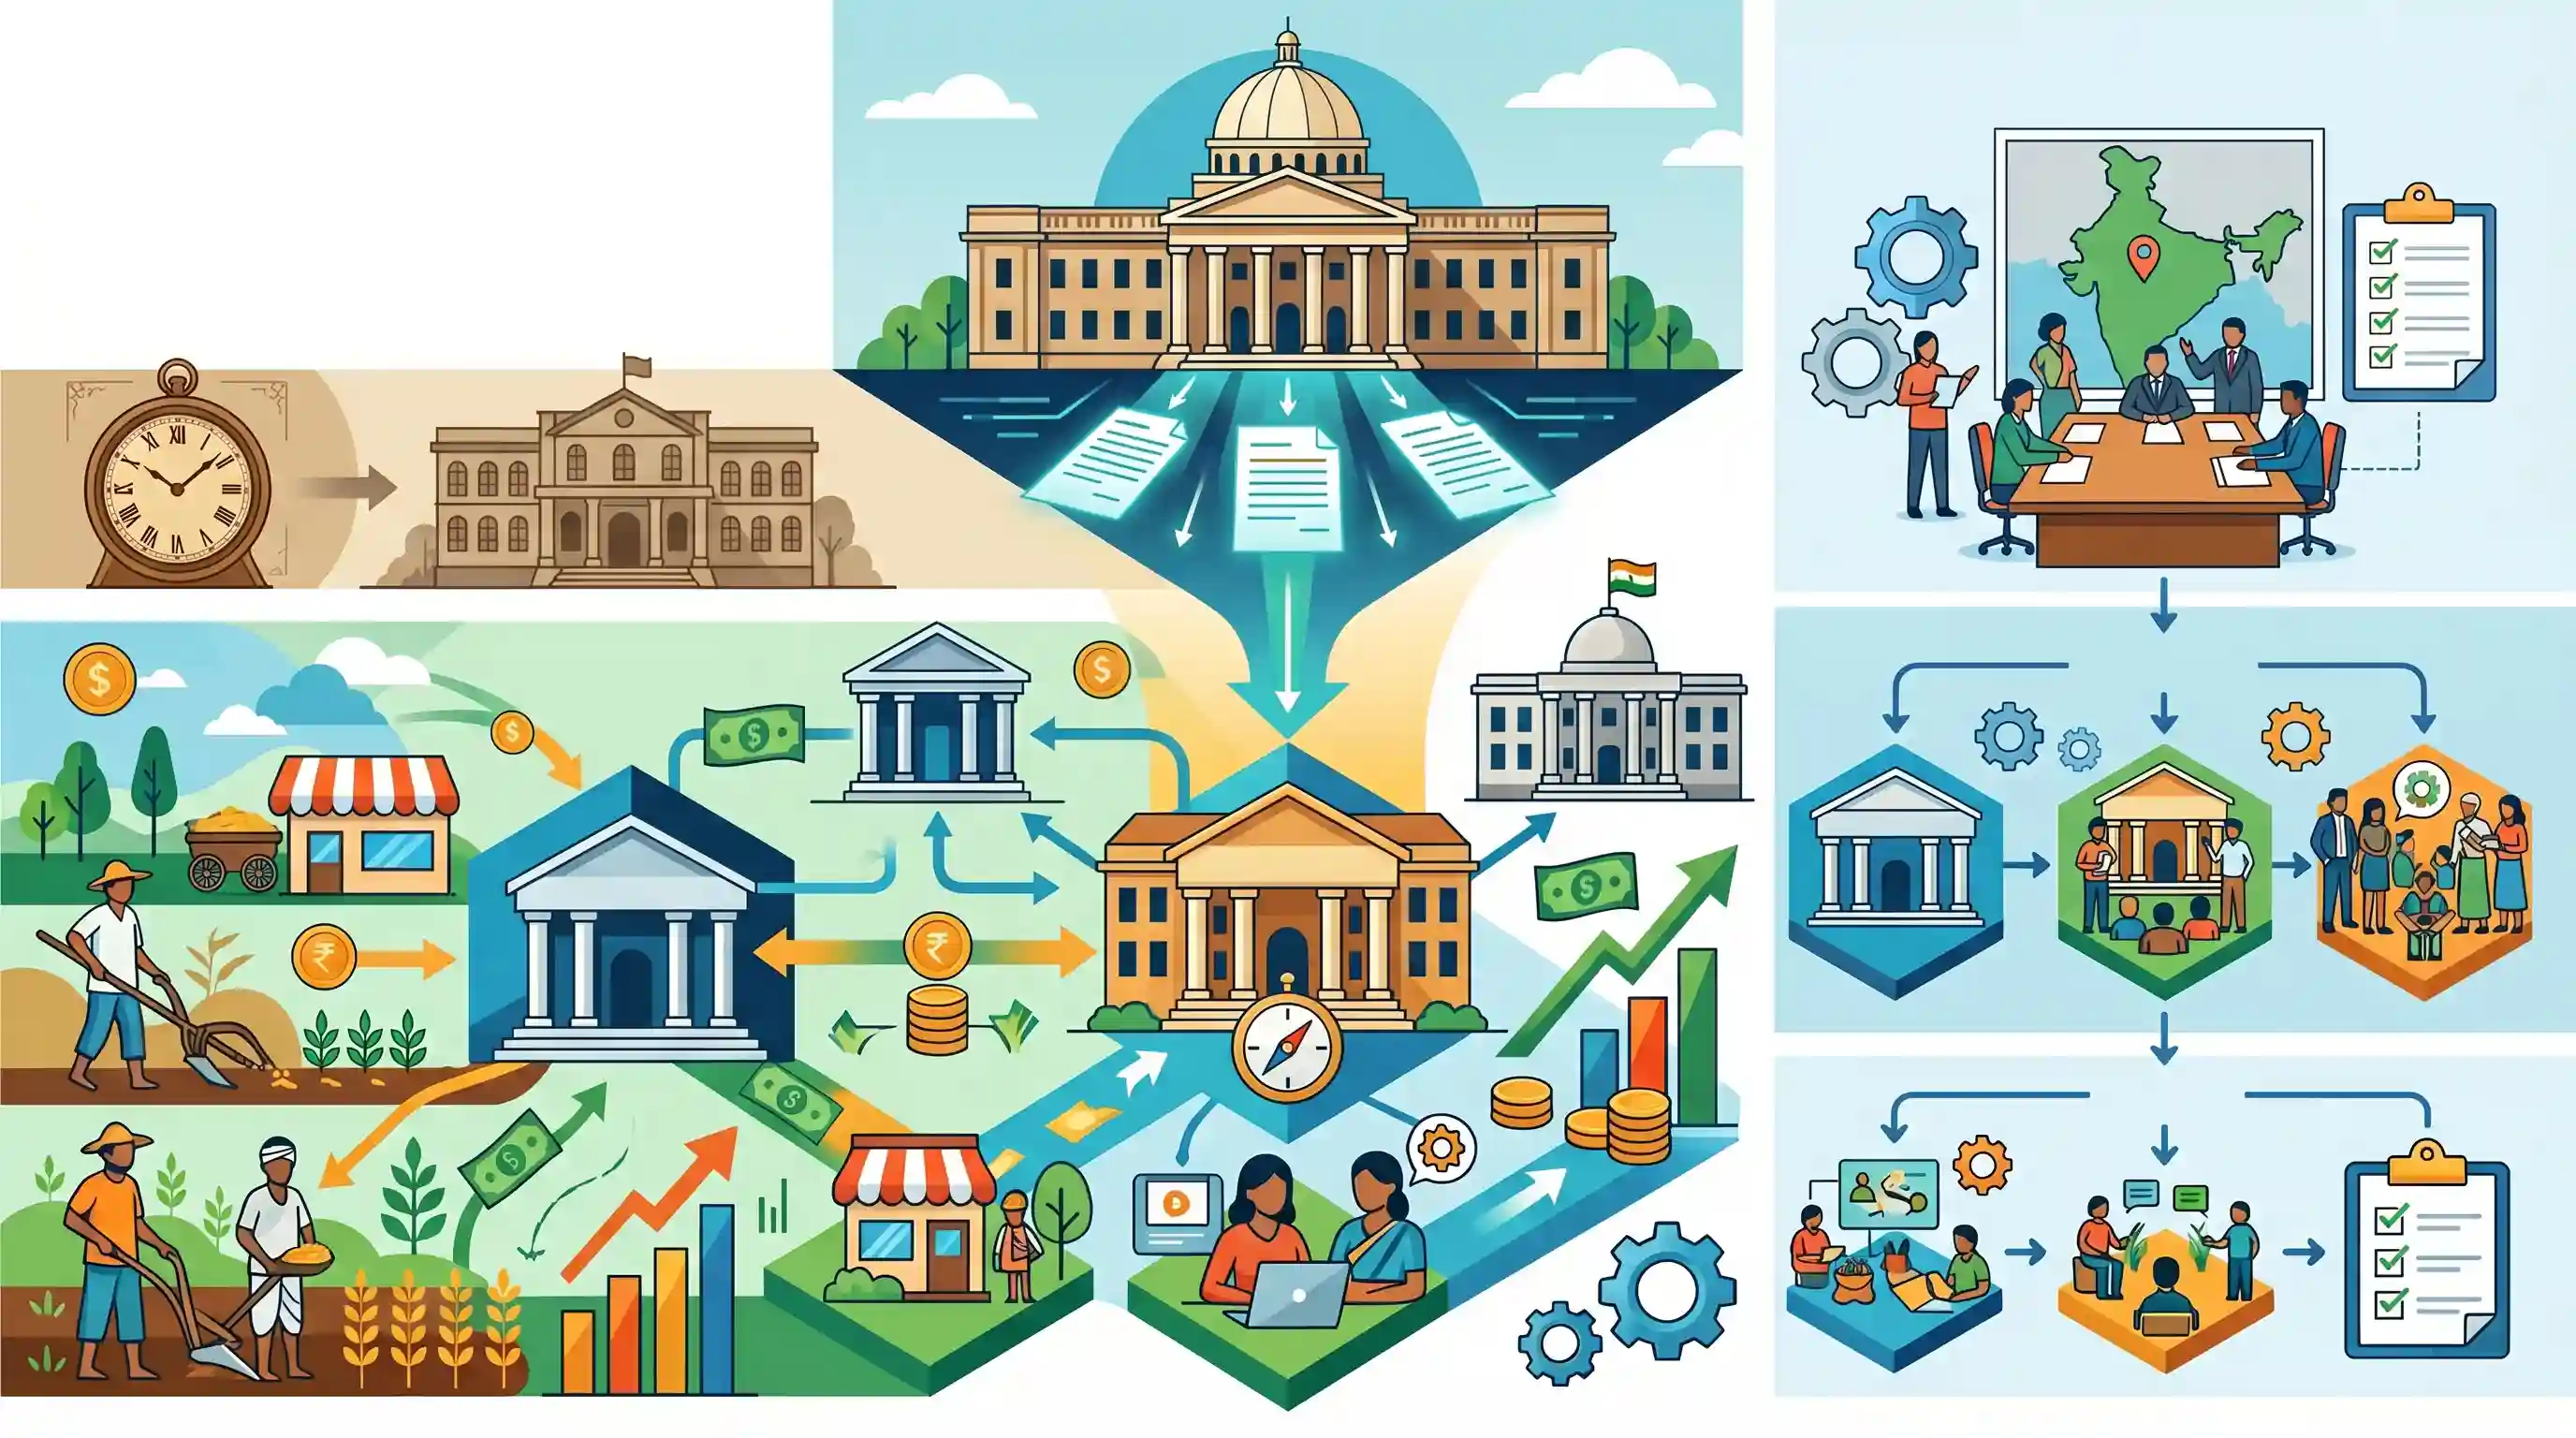
भारतीय रिज़र्व बैंक (RBI) ने प्राथमिकता प्राप्त क्षेत्रों में ऋण के प्रवाह में सुधार करने और जिला स्तर पर वित्तीय समावेशन को बढ़ावा देने के लिए लीड बैंक योजना (LBS) हेतु संशोधित दिशानिर्देश जारी किए हैं। मूल रूप से 1969 में शुरू की गई, LBS प्रत्येक जिले में एक वाणिज्यिक बैंक को 'लीड बैंक' के रूप में जिम्मेदारी सौंपती है ताकि बैंकों, राज्य सरकारों और अन्य हितधारकों के बीच विकास गतिविधियों का समन्वय किया जा सके। नया ढांचा राज्य स्तरीय बैंकर्स समिति (SLBC) और जिला परामर्शदात्री समिति (DCC) सहित विभिन्न समन्वय मंचों के उद्देश्यों, सदस्यता और मानक एजेंडा को तर्कसंगत बनाता है, जो ब्लॉक से लेकर राज्य स्तर तक त्रि-स्तरीय परिचालन संरचना को सुदृढ़ करता है।
मुख्य बिंदु
- लीड बैंक योजना (LBS) की शुरुआत 1969 में जिला स्तर पर समन्वित विकास को बढ़ावा देने और पर्याप्त ऋण प्रवाह सुनिश्चित करने के लिए की गई थी।
- RBI ने योजना के मुख्य उद्देश्यों को बदले बिना, SLBC और DCC जैसे विभिन्न LBS मंचों के संरचनात्मक और परिचालन ढांचे को बेहतर बनाने के लिए संशोधित दिशानिर्देश जारी किए हैं।
- इस योजना के तहत, प्रत्येक जिले में एक वाणिज्यिक बैंक लीड बैंक के रूप में कार्य करता है, जो राज्य सरकारों, वित्तीय संस्थानों और हितधारकों के साथ समन्वय करता है।
- मुख्य ध्यान प्राथमिकता प्राप्त क्षेत्रों (Priority Sectors) को ऋण वितरण में सुधार करने और राष्ट्रव्यापी वित्तीय समावेशन को आगे बढ़ाने पर बना हुआ है।
- यह योजना एक त्रि-स्तरीय समन्वय संरचना पर कार्य करती है: ब्लॉक स्तर (BLBC), जिला स्तर (DCC/DLRC), और राज्य/शीर्ष स्तर (SLBC)।
महत्वपूर्ण शब्द
लीड बैंक योजना (LBS)

1969 की RBI की एक विकेंद्रीकृत पहल, जिसके तहत प्रत्येक जिले में ऋण योजना और बैंकिंग विकास के समन्वय के लिए एक वाणिज्यिक बैंक को नामित किया जाता है। इसका उद्देश्य 'Area Approach' के माध्यम से ऋण अंतराल को पाटना और वित्तीय समावेशन को बढ़ावा देना है।
UPSC context
GS-3 (अर्थव्यवस्था/बैंकिंग); वित्तीय समावेशन, ग्रामीण विकास और क्षेत्रीय असमानताओं पर प्रश्नों के लिए प्रासंगिक।
प्राथमिकता प्राप्त क्षेत्र ऋण (PSL)
RBI का एक अधिदेश जिसके तहत बैंकों के लिए कृषि, MSME और शिक्षा जैसे नामित क्षेत्रों में ऋण का एक निर्दिष्ट प्रतिशत आवंटित करना अनिवार्य है। यह सुनिश्चित करता है कि ऋण की कमी वाले लेकिन सामाजिक-आर्थिक रूप से महत्वपूर्ण क्षेत्रों को पर्याप्त संस्थागत वित्तपोषण प्राप्त हो।
UPSC context
GS-3 (अर्थव्यवस्था); सोशल बैंकिंग, ऋण वितरण और क्षेत्रीय विकास लक्ष्यों को समझने के लिए महत्वपूर्ण।
राज्य स्तरीय बैंकर्स समिति (SLBC)
राज्य स्तर पर एक शीर्ष अंतर-संस्थानिक मंच जो बैंकों और राज्य सरकारों के बीच समन्वय स्थापित करता है। यह Annual Credit Plans के कार्यान्वयन की निगरानी करता है और नीतिगत स्तर की परिचालन संबंधी बाधाओं को हल करता है।
UPSC context
GS-3 (अर्थव्यवस्था/संघवाद); राज्य-स्तरीय वित्तीय विकास के लिए संस्थागत समन्वय के ज्ञान का परीक्षण करता है।
जिला परामर्शदात्री समिति (DCC)
जिला कलेक्टर की अध्यक्षता वाला एक जिला-स्तरीय समन्वय मंच। इसमें जिला ऋण योजनाओं (District Credit Plans) के तहत ऋण वितरण और सरकारी प्रायोजित योजनाओं की प्रगति की समीक्षा करने के लिए बैंकर और सरकारी अधिकारी शामिल होते हैं।
UPSC context
GS-2/3 (गवर्नेंस/अर्थव्यवस्था); विकेंद्रीकृत नियोजन और आर्थिक प्रशासन में जिला कलेक्टर की भूमिका के लिए महत्वपूर्ण।
जिला स्तरीय समीक्षा समिति (DLRC)
जिला कलेक्टर की अध्यक्षता में एक मूल्यांकन मंच, जिसमें बैंकर और जन प्रतिनिधि (सांसद/विधायक) शामिल होते हैं। यह जिला स्तर पर लीड बैंक योजना (Lead Bank Scheme) के कार्यान्वयन की गुणवत्ता और गति पर फीडबैक प्रदान करता है।
UPSC context
GS-2/3 (जवाबदेही/अर्थव्यवस्था); विकास योजनाओं की निगरानी और बैंकिंग प्रभावशीलता में जन प्रतिनिधियों की भागीदारी को रेखांकित करता है।
ब्लॉक स्तरीय बैंकर्स समिति (BLBC)
लीड बैंक योजना (Lead Bank Scheme) संरचना का जमीनी स्तर। यह ब्लॉक-स्तरीय ऋण योजना, सर्विस एरिया अप्रोच (Service Area Approach) की निगरानी करने और यह सुनिश्चित करने पर केंद्रित है कि व्यक्तिगत शाखाओं के लक्ष्य स्थानीय विकास की आवश्यकताओं के अनुरूप हों।
UPSC context
GS-3 (अर्थव्यवस्था); बॉटम-अप प्लानिंग और ग्रामीण बैंकिंग में सर्विस एरिया अप्रोच के लिए प्रासंगिक।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और बैंकिंग क्षेत्र का प्राथमिक नियामक प्राधिकरण। यह मौद्रिक नीति तैयार करता है, मुद्रा जारी करता है, और वित्तीय स्थिरता तथा समावेशी विकास सुनिश्चित करने के लिए Lead Bank Scheme का प्रबंधन करता है।
UPSC context
GS-3 (Economy); मौद्रिक नीति, बैंकिंग विनियमन और विकासात्मक पहलों को समझने के लिए आधारभूत।
प्रारंभिक ट्रैप
केवल सार्वजनिक क्षेत्र के बैंकों को ही किसी जिले में विशेष प्राथमिकता ऋण अधिकारों के साथ लीड बैंक के रूप में नामित किया जाता है।
निजी क्षेत्र के बैंक भी लीड बैंक (Lead Banks) हो सकते हैं। इसके अलावा, लीड बैंक जिले के सभी बैंकों के लिए एक समन्वयक (coordinator) के रूप में कार्य करता है, न कि एक एकाधिकार ऋणदाता (monopoly lender) के रूप में।
संबंधित अवधारणाएँ
किन समितियों ने लीड बैंक योजना (Lead Bank Scheme) की अवधारणा प्रस्तुत की और इसका ऐतिहासिक आधार क्या है?
- गाडगिल अध्ययन समूह: केंद्रित बैंकिंग विकास और ऋण वितरण के लिए विशिष्ट भौगोलिक इकाइयों को लक्षित करने हेतु 1969 में एक 'Area Approach' की सिफारिश की गई।
- नरिमन समिति: क्षेत्रीय दृष्टिकोण (area approach) का समर्थन किया और प्रमुख बैंकों को विशिष्ट जिले आवंटित करते हुए, स्पष्ट रूप से 'Lead Bank' ढांचे का प्रस्ताव दिया।
- सेवा क्षेत्र दृष्टिकोण: 1989 में LBS के दायरे में शुरू किया गया, जिसके तहत विकेंद्रीकृत सूक्ष्म-स्तरीय ऋण योजना हेतु व्यक्तिगत बैंक शाखाओं को विशिष्ट गांव आवंटित किए गए।
प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) के तहत व्यापक श्रेणियाँ और लक्ष्य क्या हैं?
- पात्र क्षेत्र: इसमें कृषि, सूक्ष्म, लघु और मध्यम उद्यम (MSMEs), निर्यात ऋण, शिक्षा, आवास, सामाजिक अवसंरचना और नवीकरणीय ऊर्जा शामिल हैं।
- अनिवार्य लक्ष्य: घरेलू अनुसूचित वाणिज्यिक बैंकों और 20 से अधिक शाखाओं वाले विदेशी बैंकों को अपने Adjusted Net Bank Credit (ANBC) का 40% हिस्सा PSL के लिए निर्देशित करना अनिवार्य है।
- कमी के लिए जुर्माना: जो बैंक अपने PSL लक्ष्यों को पूरा करने में विफल रहते हैं, उन्हें कमी की राशि NABARD द्वारा प्रबंधित ग्रामीण बुनियादी ढांचा विकास कोष (RIDF) में जमा करनी अनिवार्य है।
अंतर-विषय पैटर्न
LBS + आकांक्षी जिला कार्यक्रम
लीड बैंक योजना की जिला ऋण योजनाएं, क्षेत्रीय वित्तीय असमानताओं को दूर करने और जमीनी स्तर पर MSME तथा कृषि ऋण को बढ़ावा देने के लिए नीति आयोग के आकांक्षी जिला कार्यक्रम के साथ निकटता से तालमेल बिठाती हैं।
लीड बैंक + NABARD + ग्रामीण ऋण संरचना
लीड बैंक (Lead Banks), सर्विस एरिया एप्रोच (Service Area Approach) के तहत सहकारी बैंकिंग नेटवर्क को एकीकृत करने और लक्षित ग्रामीण ऋण योजनाओं को लागू करने के लिए नाबार्ड (NABARD) के जिला विकास प्रबंधकों (DDMs) के साथ सीधे समन्वय करते हैं।

LBS की ऐतिहासिक जड़ों (गाडगिल/नरीमन समितियों) को आधुनिक PSL मानदंडों के साथ जोड़ने वाले एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2012PrelimsGS1
The basic aim of Lead Bank Scheme is that
- 2019PrelimsGS1
The Service Area Approach was implemented under the purview of
- 2013PrelimsGS1
Priority Sector Lending by banks in India constitutes the lending to
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
