RBI ने विन regulat entities द्वारा लोन एवरग्रीनिंग रोकने के लिए नए नियम जारी किए
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह समझना कि AIF जैसे वित्तीय साधनों का उपयोग नियामक आर्बिट्राज (जैसे ऋणों की एवरग्रीनिंग) के लिए कैसे किया जा सकता है और नियामक (RBI और SEBI) कैसे हस्तक्षेप करते हैं, UPSC उम्मीदवारों के लिए महत्वपूर्ण है, क्योंकि प्रारंभिक और मुख्य परीक्षा (GS3) दोनों में बैंकिंग क्षेत्र के स्वास्थ्य, NPAs और पूंजी बाजार विनियमों पर लगातार जोर दिया जाता है।
सारांश
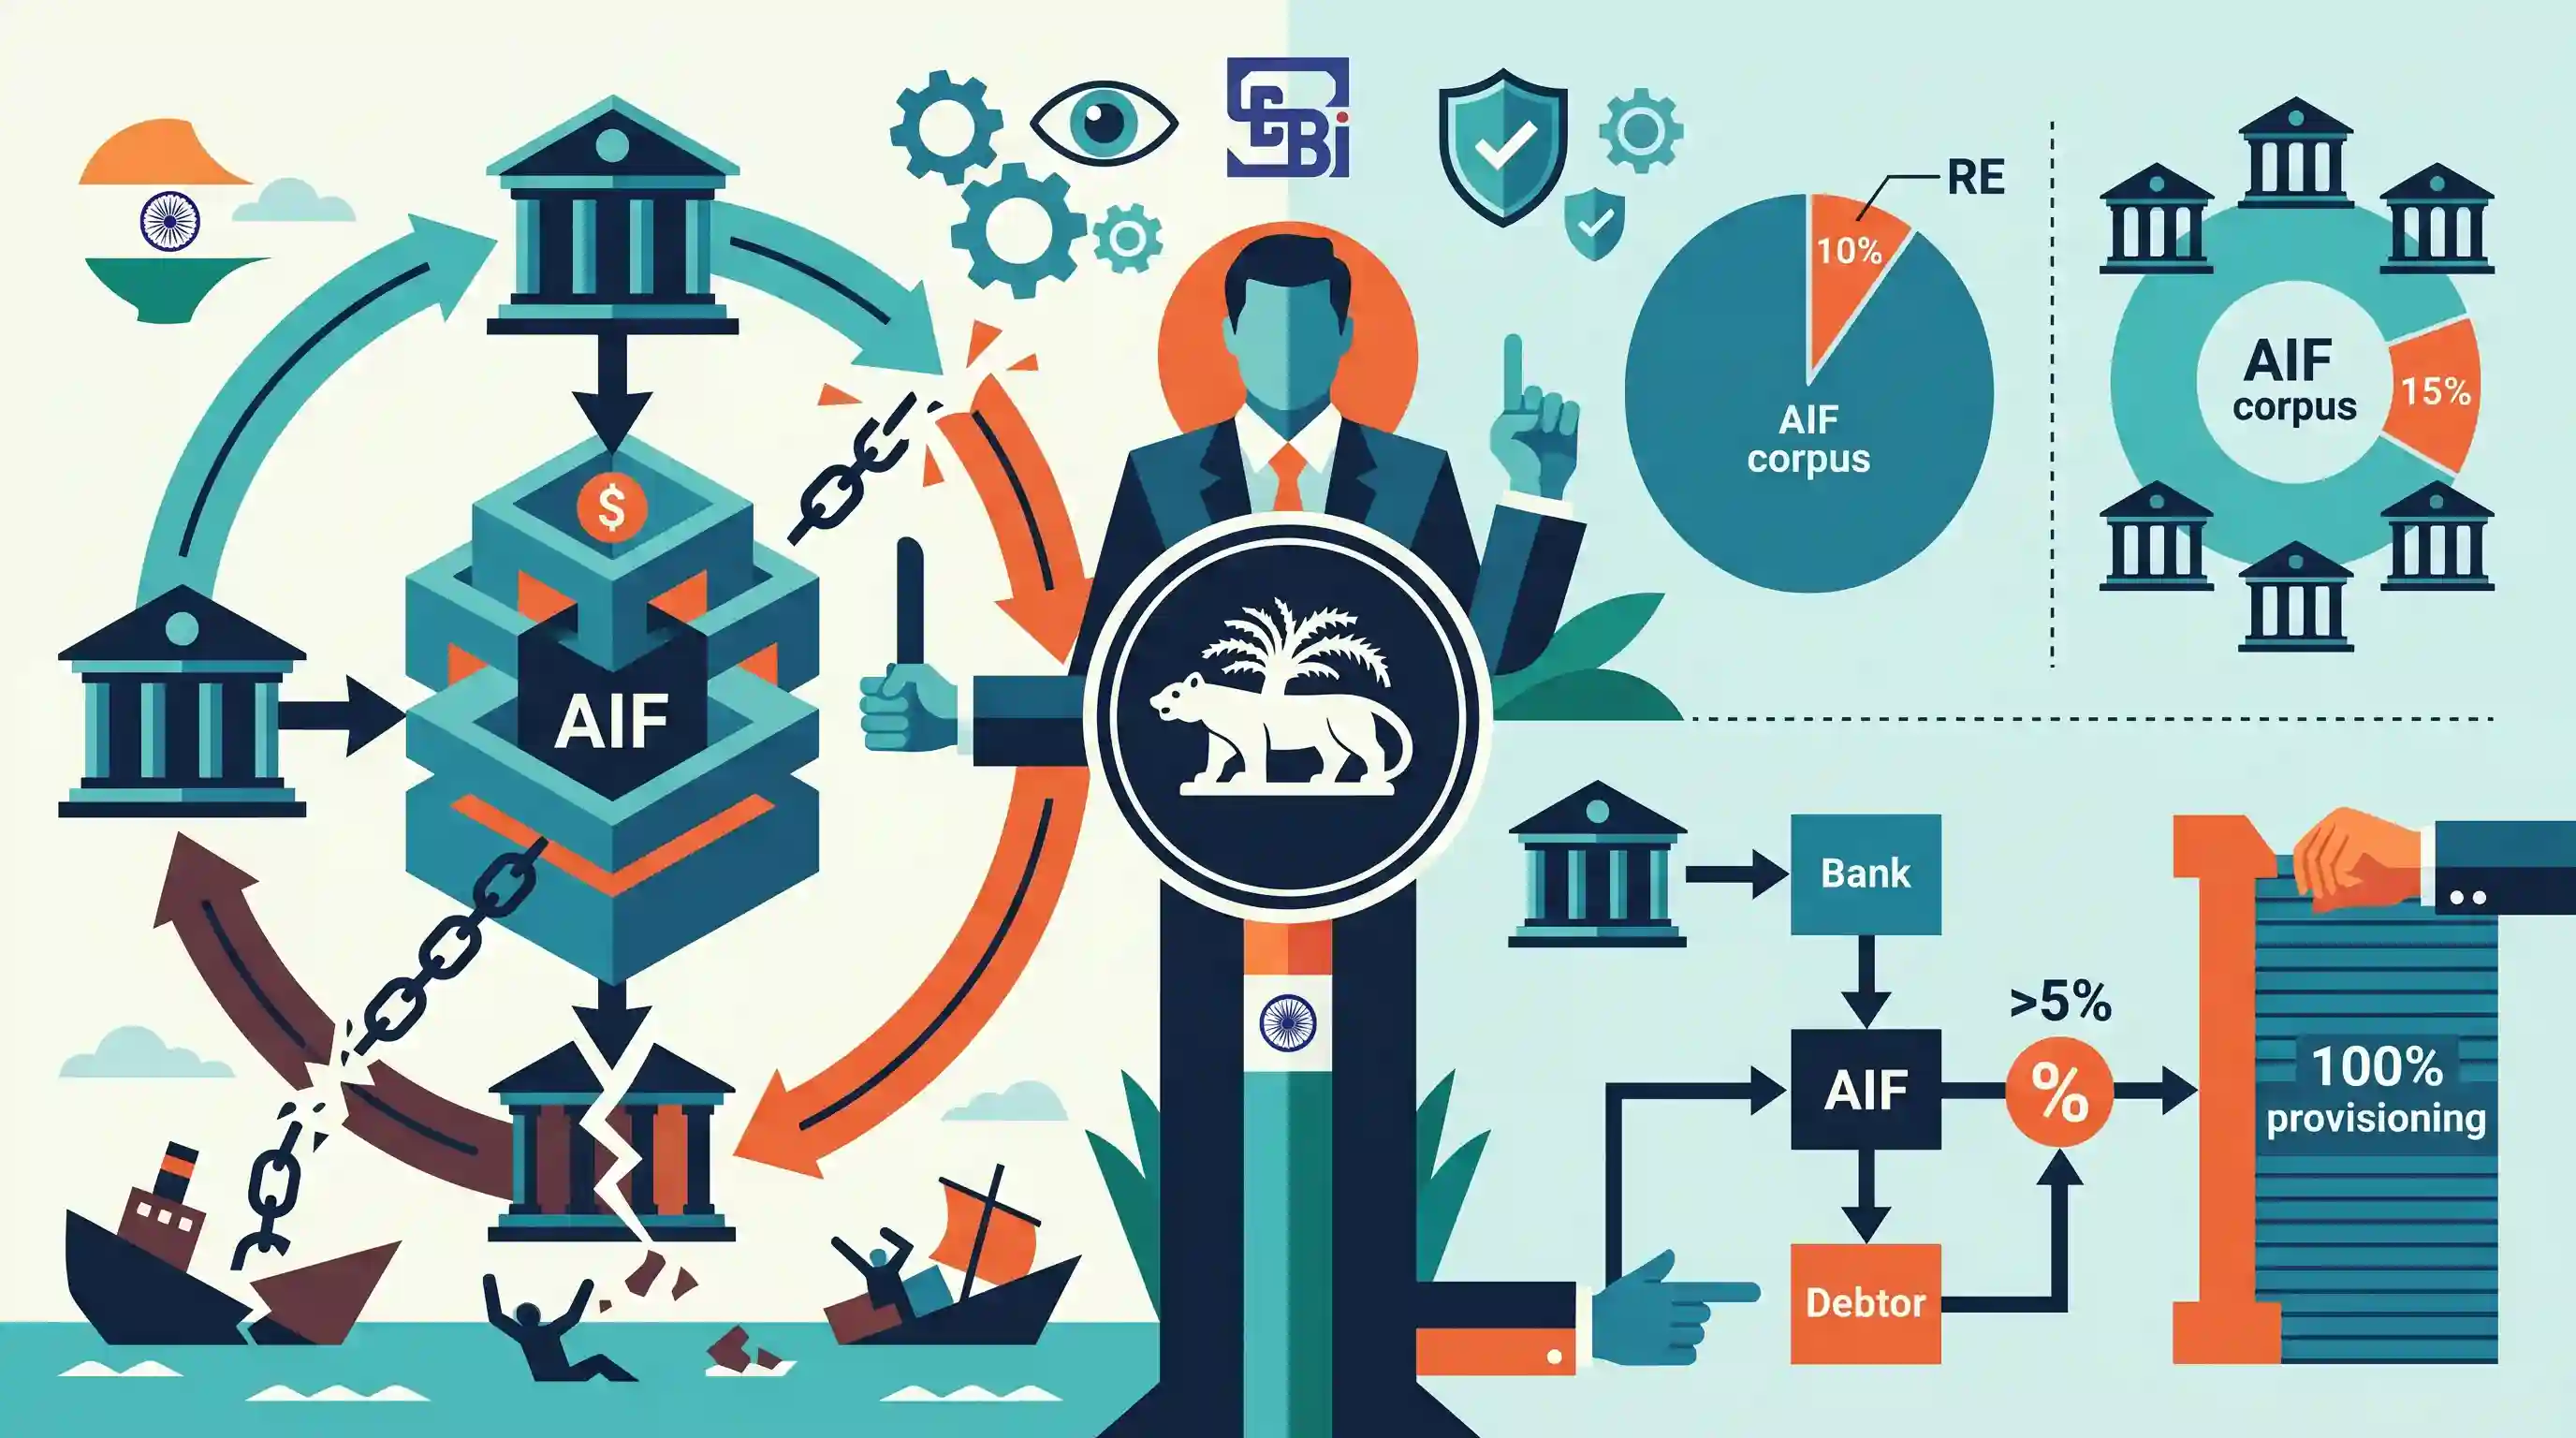
भारतीय रिजर्व बैंक (RBI) ने संशोधित मसौदा दिशानिर्देश जारी किए हैं, जो बैंकों और NBFCs जैसी विनियमित संस्थाओं (Regulated Entities - REs) द्वारा वैकल्पिक निवेश कोषों (Alternative Investment Funds - AIFs) में निवेश करने के तरीके को प्रतिबंधित करते हैं। इस कदम का मुख्य उद्देश्य वित्तीय संस्थानों को खराब ऋणों की 'एवरग्रीनिंग' (evergreening) करने से रोकना है—यह एक ऐसी प्रक्रिया है जिसमें संस्थाएं AIF निवेश का उपयोग करके अप्रत्यक्ष रूप से चूककर्ता (defaulting) उधारकर्ताओं को धन वापस भेजकर गैर-निष्पादित परिसंपत्तियों (NPAs) को छिपाती हैं। नए मसौदे में सख्त सीमाएँ प्रस्तावित हैं: किसी एक RE के निवेश को AIF योजना के कुल कोष (corpus) के 10% तक सीमित करना और सभी REs के लिए 15% की सामूहिक सीमा निर्धारित करना। इसके अतिरिक्त, यदि कोई RE किसी ऐसी AIF योजना में 5% से अधिक की हिस्सेदारी रखता है जो उस RE के कर्जदार (debtor) में निवेश करती है, तो यह 100% प्रोविजनिंग (provisioning) की आवश्यकता को लागू करेगा, जो मजबूत वित्तीय अनुशासन सुनिश्चित करेगा और SEBI द्वारा किए जा रहे समानांतर प्रयासों का पूरक बनेगा।
मुख्य बिंदु
- RBI ने विनियमित संस्थाओं (REs) द्वारा वैकल्पिक निवेश कोष (AIFs) में निवेश को विनियमित करने के लिए संशोधित मसौदा निर्देश जारी किए हैं।
- इन विनियमों का उद्देश्य विनियामक ढांचे के उल्लंघन को रोकना है, विशेष रूप से AIF संरचनाओं के माध्यम से खराब ऋणों (bad loans) की 'एवरग्रीनिंग' को।
- किसी एकल RE का योगदान AIF स्कीम के कॉर्पस के 10% तक सीमित है, जबकि एक ही स्कीम में सभी REs को मिलाकर सामूहिक रूप से अधिकतम 15% की सीमा तय की गई है।
- किसी RE द्वारा AIF स्कीम के 5% से अधिक के निवेश के लिए 100% प्रोविजनिंग की आवश्यकता होगी, यदि वह स्कीम RE की किसी ऋणी कंपनी (debtor company) में डाउनस्ट्रीम ऋण निवेश (downstream debt investments) करती है।
- SEBI ने ऐसे विनियामक आर्बिट्राज (regulatory arbitrage) को रोकने के लिए AIFs हेतु विशिष्ट ड्यू डिलिजेंस (due diligence) की आवश्यकता वाले समवर्ती दिशा-निर्देश जारी करके सहयोग किया है।
महत्वपूर्ण शब्द
वैकल्पिक निवेश कोष (AIFs)

निजी तौर पर फंड जुटाने वाले निवेश साधन जो स्टार्टअप, प्राइवेट इक्विटी या रियल एस्टेट जैसी गैर-पारंपरिक संपत्तियों के लिए परिष्कृत निवेशकों से धन एकत्र करते हैं; ये 2012 के विनियमों के तहत SEBI द्वारा विनियमित होते हैं।
UPSC context
GS पेपर 3: निवेश मॉडल; गैर-बैंकिंग वित्तीय मध्यस्थता और स्टार्टअप इकोसिस्टम वित्तपोषण को समझने के लिए महत्वपूर्ण।
ऋणों की एवरग्रीनिंग (Evergreening of Loans)
किसी चूककर्ता उधारकर्ता को पुराना ऋण चुकाने में मदद करने के लिए नए ऋण प्रदान करने की अनैतिक प्रथा, जिससे वास्तविक वित्तीय तनाव को छिपाया जा सके और NPA वर्गीकरण से बचा जा सके।
UPSC context
GS Paper 3: बैंकिंग क्षेत्र में सुधार; वित्तीय स्थिरता जोखिमों और बैंक-प्रेरित कुशासन के ज्ञान का परीक्षण।
विनियमित संस्थाएं (REs)
RBI द्वारा प्रत्यक्ष रूप से पर्यवेक्षित वित्तीय संस्थान, जिनमें वाणिज्यिक बैंक, NBFCs और सहकारी बैंक शामिल हैं, जिन्हें विशिष्ट विवेकपूर्ण (prudential) और परिचालन (operational) दिशानिर्देशों का पालन करना अनिवार्य है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; उन सभी संस्थानों के समूह से संबंधित है जो RBI की मौद्रिक और ऋण नीतियों को लागू करते हैं।
प्रोविज़निंग मानदंड
बैंकों द्वारा खराब ऋणों (bad loans) से होने वाले संभावित नुकसान की भरपाई के लिए अलग रखी गई अनिवार्य पूंजी; जैसे-जैसे परिसंपत्ति की गुणवत्ता (asset quality) खराब होती है, और अधिक सख्त प्रोविजनिंग (provisioning) की आवश्यकता होती है।
UPSC context
GS पेपर 3: बैंकिंग; "एक्स्पेक्टेड क्रेडिट लॉस" (ECL) और वित्तीय सुदृढ़ीकरण प्रणालियों की समझ का परीक्षण करता है।
गैर-निष्पादित परिसंपत्तियाँ (NPAs)
ऋण या अग्रिम जिनके लिए मूलधन या ब्याज का भुगतान 90 दिनों या उससे अधिक की अवधि के लिए बकाया रहता है, जो क्रेडिट स्ट्रेस (credit stress) का संकेत देता है।
UPSC context
GS पेपर 3: आर्थिक विकास; बैंकिंग स्वास्थ्य, बैलेंस शीट तनाव और आर्थिक सुधार में एक आवर्ती विषय।
भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI)
1992 में स्थापित एक वैधानिक नियामक निकाय, जिसका उद्देश्य निवेशकों के हितों की रक्षा करना और भारत में प्रतिभूति, कमोडिटी और पूंजी बाजारों को विनियमित करना है।
UPSC context
GS पेपर 3: विनियामक निकाय; पूंजी बाजार पर्यवेक्षण और कॉर्पोरेट गवर्नेंस को समझने के लिए आवश्यक।
प्रारंभिक ट्रैप
अल्टरनेटिव इन्वेस्टमेंट फंड्स (AIFs) भारतीय रिजर्व बैंक (RBI) के नियामक पर्यवेक्षण के तहत संचालित होते हैं।
AIFs SEBI द्वारा विनियमित हैं। RBI केवल अपनी विनियमित संस्थाओं (बैंकों/NBFCs) द्वारा इन SEBI-पंजीकृत AIFs में किए गए निवेशों को विनियमित कर रहा है, न कि स्वयं AIFs को।
संबंधित अवधारणाएँ
ऋणों की 'एवरग्रीनिंग' क्या है?
- परिभाषा: किसी संकटग्रस्त उधारकर्ता (stressed borrower) को विशेष रूप से उनके मौजूदा डिफॉल्ट ऋण (defaulting loan) के पुनर्भुगतान में सक्षम बनाने के लिए नया ऋण (fresh credit) प्रदान करना।
- प्रभाव: यह गैर-निष्पादित परिसंपत्तियों (NPAs) की वास्तविक सीमा को छिपाता है, जिससे संरचनात्मक समाधान में देरी होती है और बैलेंस शीट की पारदर्शिता प्रभावित होती है।
- गवर्नेंस संदर्भ: PJ नायक समिति ने इस प्रथा की कड़ी आलोचना की और इसे भारतीय बैंकिंग में एक बड़ी गवर्नेंस विफलता के रूप में रेखांकित किया।
वैकल्पिक निवेश कोष (AIFs) क्या हैं?
- परिभाषा: भारत में निगमित निजी तौर पर एकत्रित निवेश साधन (म्यूचुअल फंड को छोड़कर) जो परिष्कृत घरेलू या विदेशी निवेशकों से पूंजी जुटाते हैं।
- श्रेणियाँ: इन्हें श्रेणी I (स्टार्टअप्स, SMEs, सोशल वेंचर्स), श्रेणी II (प्राइवेट इक्विटी, डेट फंड्स) और श्रेणी III (हेज फंड्स) में विभाजित किया गया है।
- नियामक: वे भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) द्वारा पंजीकृत और मुख्य रूप से विनियमित हैं।
अंतर-विषय पैटर्न
RBI और SEBI के क्षेत्रों में नियामकीय आर्बिट्राज
संस्थाएं अक्सर बैंकिंग मानदंडों (NPAs/RBI) को दरकिनार करने के लिए पूंजी बाजार के उपकरणों (AIFs/SEBI) का उपयोग करती हैं। संयुक्त नियमन अंतर-नियामक तालमेल (inter-regulatory synchronization) की ओर बदलाव को रेखांकित करते हैं, जो FSDC के जनादेश को दर्शाता है।
ट्विन बैलेंस शीट समस्या का क्रमिक विकास
जहाँ हेडलाइन ग्रॉस NPA में गिरावट आई है, वहीं AIFs के माध्यम से एवरग्रीनिंग पर RBI की सख्ती यह संकेत देती है कि छिपा हुआ दबाव अभी भी मौजूद है, जो क्लासिक 'ट्विन बैलेंस शीट' समस्या को अधिक जटिल ऑफ-बैलेंस-शीट संरचनाओं में विकसित कर रहा है।

2026 के लिए SEBI द्वारा AIFs के वर्गीकरण के साथ-साथ 'evergreening' की कार्यप्रणाली का परीक्षण करने वाला एक बहु-कथनीय (multi-statement) प्रीलिम्स प्रश्न अत्यधिक संभावित है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2025PrelimsGS1
With reference to investments, consider the following: I. Bonds II. Hedge Funds III. Stocks IV. Venture Capital How many of the above are treated as Alternative Investment Funds?
- 2024PrelimsGS1
Consider the following statements : 1. In India, Non-Banking Financial Companies can access the Liquidity Adjustment Facility window of the Reserve Bank of India. 2. In India, Foreign Institutional Investors can hold the Government Securities (G-Secs). 3. In India, Stock Exchanges can offer separate trading platforms for debts. Which of the statements given above is/are correct?
