वित्त वर्ष 2027 के लिए विनिवेश लक्ष्य 80,000 करोड़ रुपये तय किया गया
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
RBI लाभांश और विनिवेश प्राप्तियाँ राजकोषीय नीति के महत्वपूर्ण घटक हैं। ये सीधे तौर पर व्यय के वित्तपोषण और राजकोषीय घाटे को प्रबंधित करने की सरकार की क्षमता को प्रभावित करते हैं। प्रीलिम्स (बजट घटक, RBI के कार्य) और मेन्स GS3 (संसाधन जुटाना, सरकारी बजटिंग) में अक्सर इनसे संबंधित प्रश्न पूछे जाते हैं।
सारांश
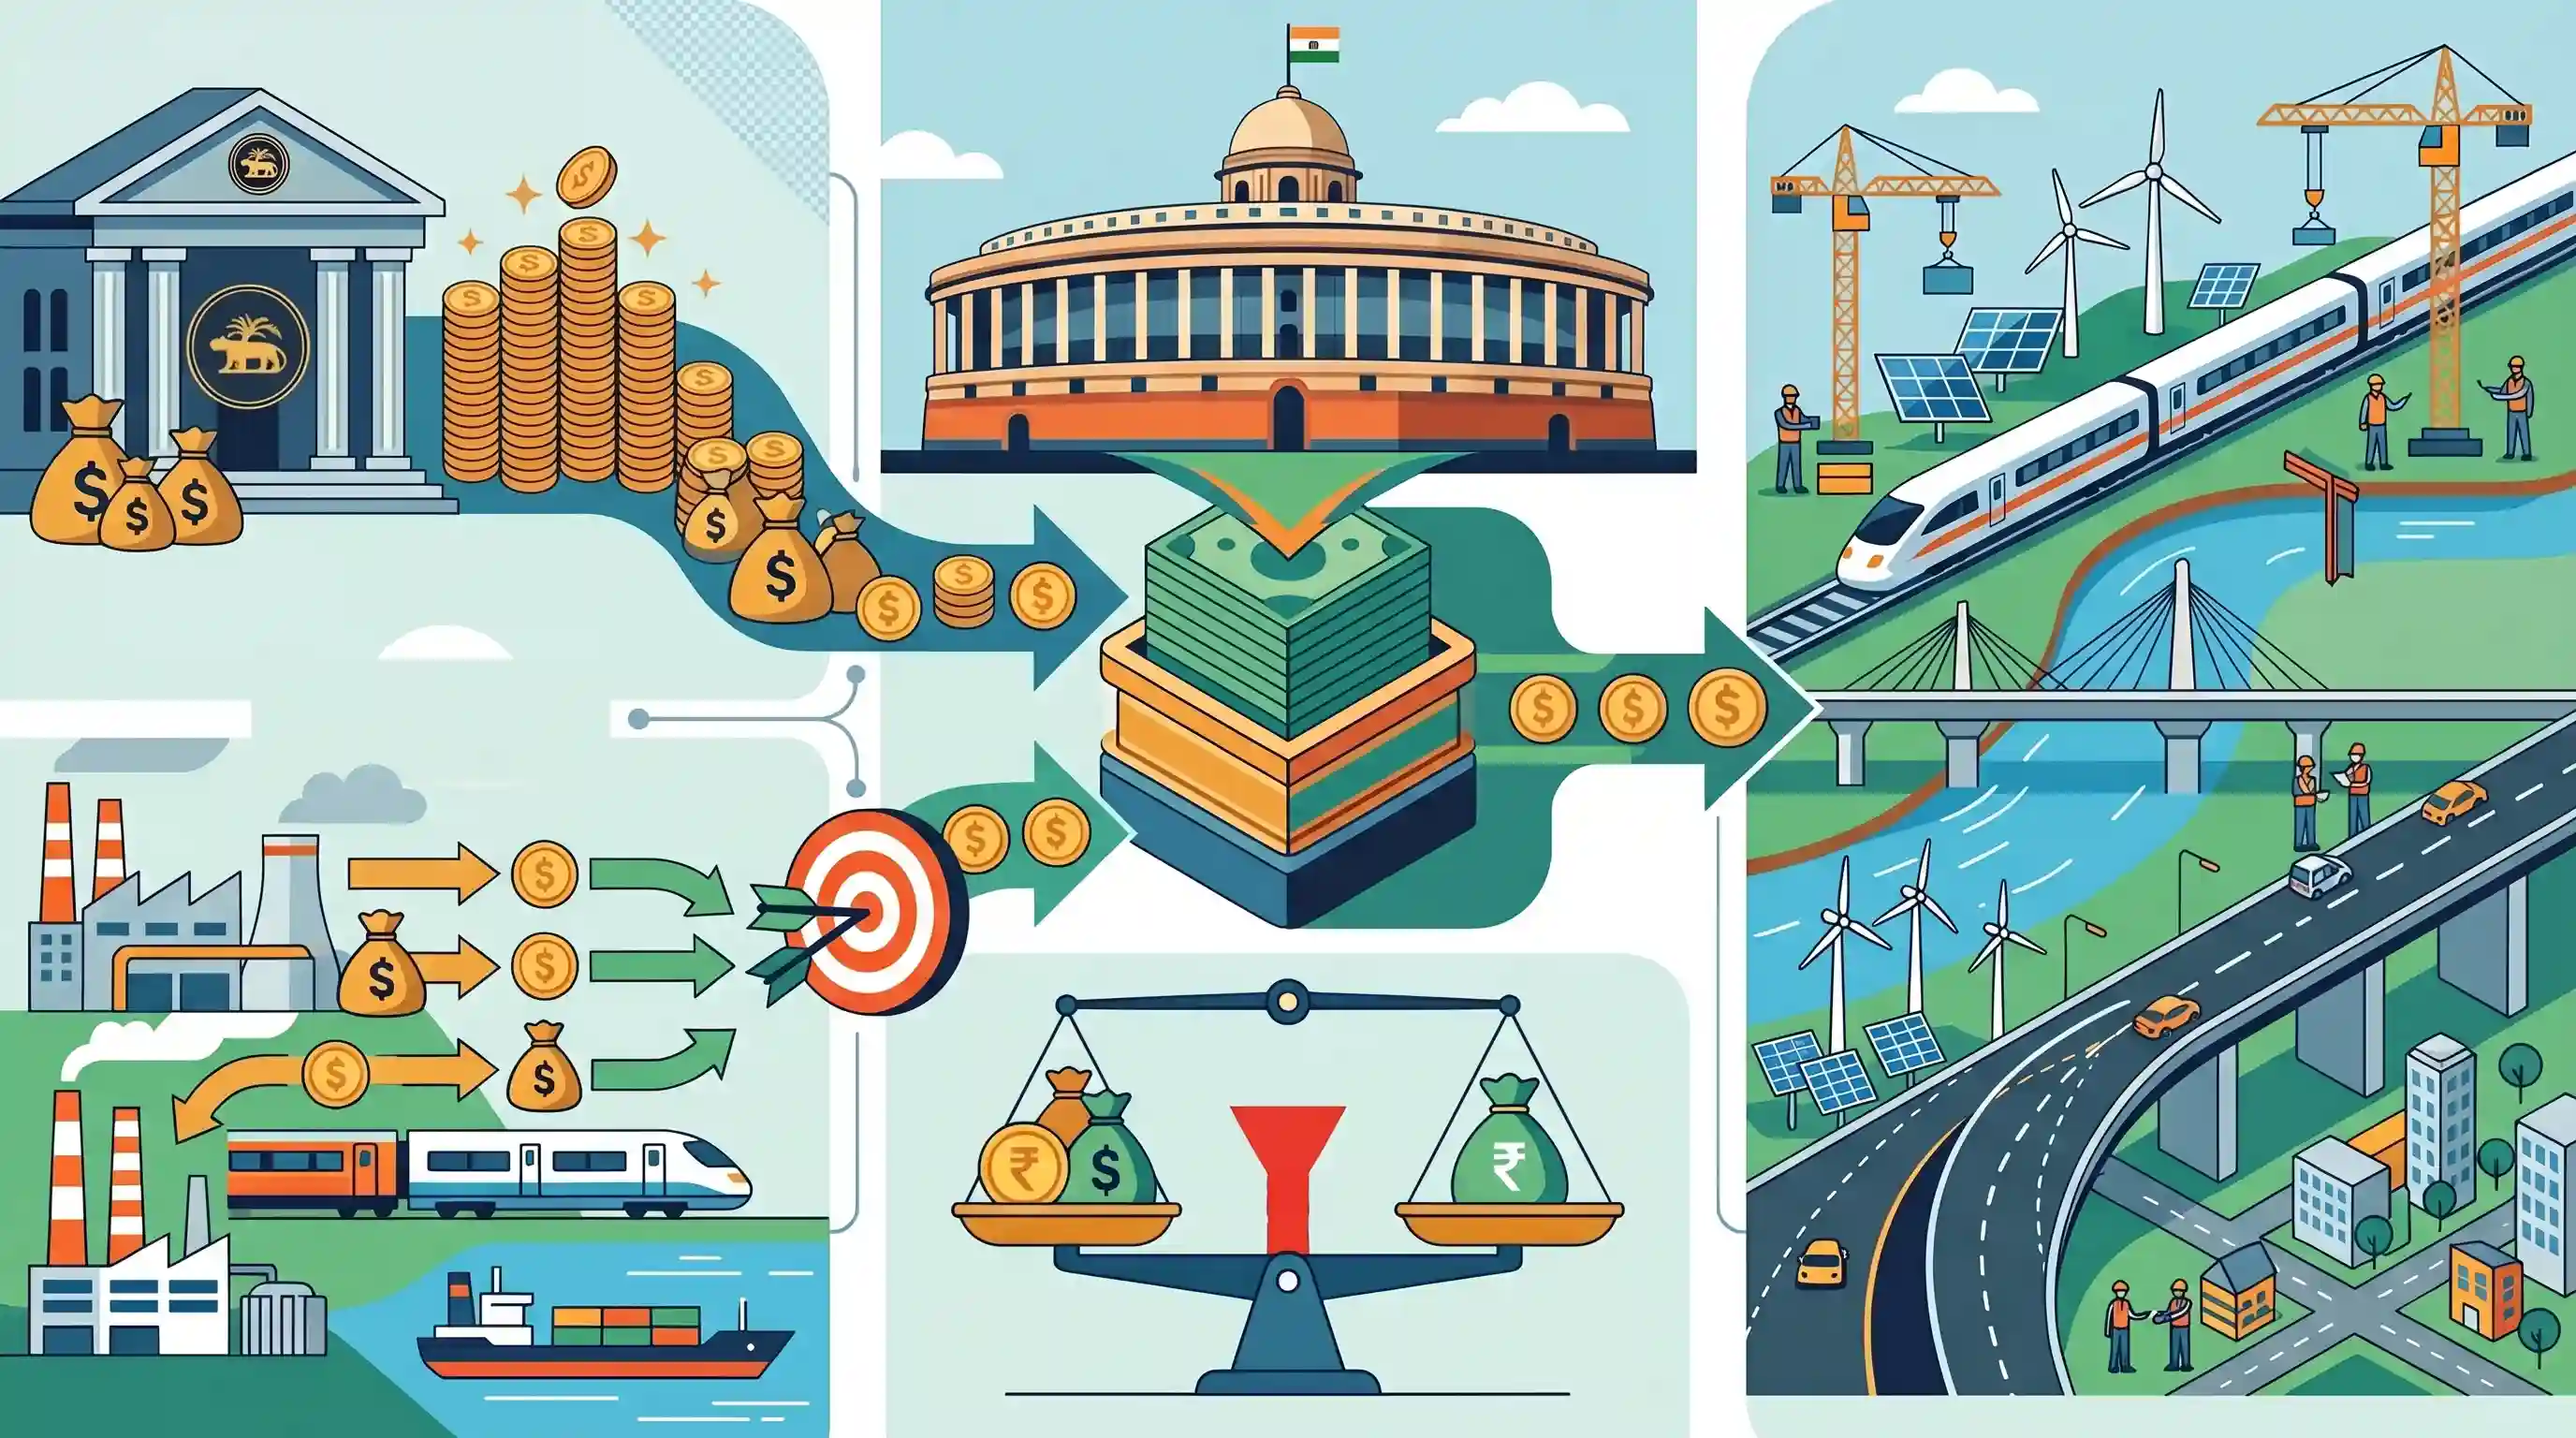
भारतीय रिजर्व बैंक द्वारा वित्त वर्ष 2027 (FY27) में केंद्र सरकार को एक और भारी लाभांश हस्तांतरित करने की उम्मीद है, जो विनिवेश के लिए अनुमानित 80,000 करोड़ रुपये के लक्ष्य का पूरक होगा। ये अंतर्प्रवाह सरकार के कर-भिन्न राजस्व और गैर-ऋण पूंजीगत प्राप्तियों के महत्वपूर्ण घटक हैं, जो राजकोषीय घाटे को बढ़ाए बिना पूंजीगत बुनियादी ढांचा परियोजनाओं को वित्तपोषित करने के लिए आवश्यक राजकोषीय गुंजाइश प्रदान करते हैं। इस तरह का वित्तीय प्रबंधन विवेकपूर्ण सार्वजनिक व्यय और राजकोषीय सुदृढ़ीकरण के दीर्घकालिक उद्देश्य के अनुरूप है।
मुख्य बिंदु
- भारत सरकार को FY27 में RBI से एक और महत्वपूर्ण अधिशेष हस्तांतरण (लाभांश) प्राप्त होने का अनुमान है, जिससे केंद्र के गैर-कर राजस्व में वृद्धि होगी।
- आगामी वित्त वर्ष के लिए विनिवेश लक्ष्य लगभग 80,000 करोड़ रुपये निर्धारित किए जाने की उम्मीद है, जो सरकार की परिसंपत्ति मुद्रीकरण की रणनीति को दर्शाता है।
- उच्च गैर-कर राजस्व और गैर-ऋण पूंजीगत प्राप्तियां सरकार को राजकोषीय सुदृढ़ीकरण के ग्लाइड पाथ का पालन करते हुए पूंजीगत व्यय को बनाए रखने के लिए एक राजकोषीय कुशन प्रदान करती हैं।
महत्वपूर्ण शब्द
RBI अधिशेष हस्तांतरण

RBI अधिनियम, 1934 की धारा 47 के तहत RBI के शुद्ध लाभ (आय में से व्यय और जोखिम प्रावधानों को घटाकर) का केंद्र सरकार को हस्तांतरण।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; गैर-कर राजस्व स्रोतों और इकोनॉमिक कैपिटल फ्रेमवर्क (जालान समिति) की समझ का परीक्षण करता है।
विनिवेश
सरकारी स्वामित्व वाली संपत्तियों, आमतौर पर केंद्रीय सार्वजनिक क्षेत्र के उद्यमों (CPSEs) के शेयरों की बिक्री या परिसमापन, ताकि बिना ऋण सृजित किए संसाधन जुटाए जा सकें।
UPSC context
GS पेपर III: संसाधन जुटाना; PSU सुधारों और गैर-ऋण पूंजीगत प्राप्तियों पर चर्चा के लिए महत्वपूर्ण।
राजकोषीय घाटा
सरकार के कुल व्यय और उसके कुल राजस्व (उधार को छोड़कर) के बीच का अंतर, जो उस कुल राशि को दर्शाता है जिसे सरकार को उधार लेने की आवश्यकता होती है।
UPSC context
GS Paper III: बजटिंग; राजकोषीय स्वास्थ्य और व्यापक आर्थिक स्थिरता का एक प्रमुख संकेतक, जिसे अक्सर Prelims और Mains में पूछा जाता है।
राजकोषीय सुदृढ़ीकरण
एक रणनीति जिसमें सरकारी घाटे और सार्वजनिक ऋण के संचय को कम करने हेतु नीतिगत उपाय शामिल हैं, जिसका उद्देश्य एक स्थायी ऋण-से-जीडीपी (debt-to-GDP) अनुपात प्राप्त करना है।
UPSC context
GS Paper III: सरकारी बजट; इसमें FRBM Act और संधारणीय सार्वजनिक वित्त प्रबंधन के लक्ष्य शामिल हैं।
गैर-कर राजस्व
सरकार द्वारा करों के अलावा अन्य स्रोतों से अर्जित आवर्ती आय, जैसे कि ब्याज प्राप्तियाँ, PSUs से लाभांश और सेवाओं के लिए शुल्क।
UPSC context
GS Paper III: बजटिंग; प्राप्तियों के वर्गीकरण और राजस्व घाटे पर उनके प्रभाव का परीक्षण करता है।
गैर-ऋण पूंजीगत प्राप्तियां
ऐसी पूंजीगत प्राप्तियां जो सरकार की भविष्य की पुनर्भुगतान देनदारियों में वृद्धि नहीं करती हैं, जिनमें मुख्य रूप से विनिवेश से प्राप्त आय और ऋणों की वसूली शामिल होती है।
UPSC context
GS पेपर III: बजटिंग; यह समझने के लिए आवश्यक है कि सरकार ऋण बढ़ाए बिना पूंजीगत व्यय को कैसे वित्तपोषित करती है।
प्रारंभिक ट्रैप
विनिवेश प्राप्तियाँ और RBI लाभांश दोनों केंद्र सरकार के गैर-कर राजस्व का हिस्सा हैं।
RBI लाभांश राजस्व प्राप्तियां (गैर-कर) हैं, लेकिन विनिवेश से प्राप्तियां गैर-ऋण पूंजीगत प्राप्तियां (NDCR) होती हैं। विनिवेश सरकारी संपत्तियों को कम करता है, जिससे यह पूरी तरह से पूंजीगत खाते (capital account) के दायरे में आ जाता है।
संबंधित अवधारणाएँ
केंद्रीय बजट में RBI लाभांश और विनिवेश प्राप्तियों को किस प्रकार वर्गीकृत किया जाता है?
- RBI लाभांश: इसे गैर-कर राजस्व प्राप्ति के रूप में वर्गीकृत किया गया है क्योंकि यह न तो कोई देनदारी उत्पन्न करता है और न ही सरकारी संपत्तियों में कमी लाता है।
- विनिवेश प्राप्तियां: इसे गैर-ऋण पूंजीगत प्राप्ति (NDCR) के रूप में वर्गीकृत किया गया है क्योंकि इसमें सरकारी संपत्तियों (PSU इक्विटी) का परिसमापन शामिल है।
RBI के अधिशेष हस्तांतरण (surplus transfers) को नियंत्रित करने वाला इकोनॉमिक कैपिटल फ्रेमवर्क (Economic Capital Framework) क्या है?
- उत्पत्ति: अधिशेष वितरण और RBI की वित्तीय सुदृढ़ता के बीच संतुलन बनाने के लिए बिमल जालान समिति (2018) की सिफारिशों के आधार पर तैयार किया गया।
- जोखिम बफ़र: यह RBI को अपनी बैलेंस शीट के 5.5% और 6.5% के बीच कंटीन्जेंसी रिस्क बफर (CRB) बनाए रखने का अधिदेश देता है।
- सांविधिक समर्थन: RBI अधिनियम, 1934 की धारा 47 सरकार को इस अतिरिक्त परिचालन अधिशेष के हस्तांतरण को कानूनी रूप से नियंत्रित करती है।
अंतर-विषय पैटर्न
विदेशी मुद्रा परिचालन RBI के अधिशेष को बढ़ा रहे हैं
मुद्रा बाजार में RBI के हस्तक्षेप (रुपये को मजबूती देने के लिए डॉलर की बिक्री) से महत्वपूर्ण 'रियलाइजेशन गेन्स' (realization gains) प्राप्त होते हैं, जो सीधे तौर पर सरकार को हस्तांतरित किए जाने वाले अधिशेष (surplus) में वृद्धि करते हैं।
राजकोषीय सुदृढ़ीकरण और सॉवरेन रेटिंग
भारी गैर-कर राजस्व सरकार को राजकोषीय घाटे के लक्ष्यों का उल्लंघन किए बिना बुनियादी ढांचागत पूंजीगत व्यय (capex) को बनाए रखने में सक्षम बनाता है—जो कि सॉवरेन क्रेडिट रेटिंग एजेंसियों द्वारा बारीकी से निगरानी किया जाने वाला एक महत्वपूर्ण व्यापक आर्थिक संकेतक है।

2026 में बिमल जालान ECF सीमाओं (CRB 5.5-6.5%) और बजट प्राप्ति वर्गीकरण (NDCR बनाम Revenue) को मिश्रित करने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2025PrelimsGS1
Which of the following are the sources of income for the Reserve Bank of India? I. Buying and selling Government bonds II. Buying and selling foreign currency III. Pension fund management IV. Lending to private companies V. Printing and distributing currency notes Select the correct answer using the code given below.
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2019MainsGS3
The public expenditure management is a challenge to the Government of India in the context of budget making during the post-liberalization period. Clarify it.
