आरबीआई ने छोटे गैर-जमा स्वीकार करने वाले एनबीएफसी को पंजीकरण से छूट दी
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह NBFCs के लिए जोखिम-आनुपातिक नियामक ढांचे की ओर RBI के बदलाव को रेखांकित करता है, जो छोटी संस्थाओं के लिए लालफीताशाही को कम करता है और साथ ही प्रणालीगत रूप से महत्वपूर्ण संस्थाओं पर निगरानी केंद्रित करता है। आपदा राहत दिशा-निर्देश वित्तीय आपदा प्रबंधन के प्रति एक प्रगतिशील और सक्रिय दृष्टिकोण को दर्शाते हैं, जो प्रभावित आबादी के लिए त्वरित आर्थिक सुरक्षा कवच सुनिश्चित करते हैं।
सारांश
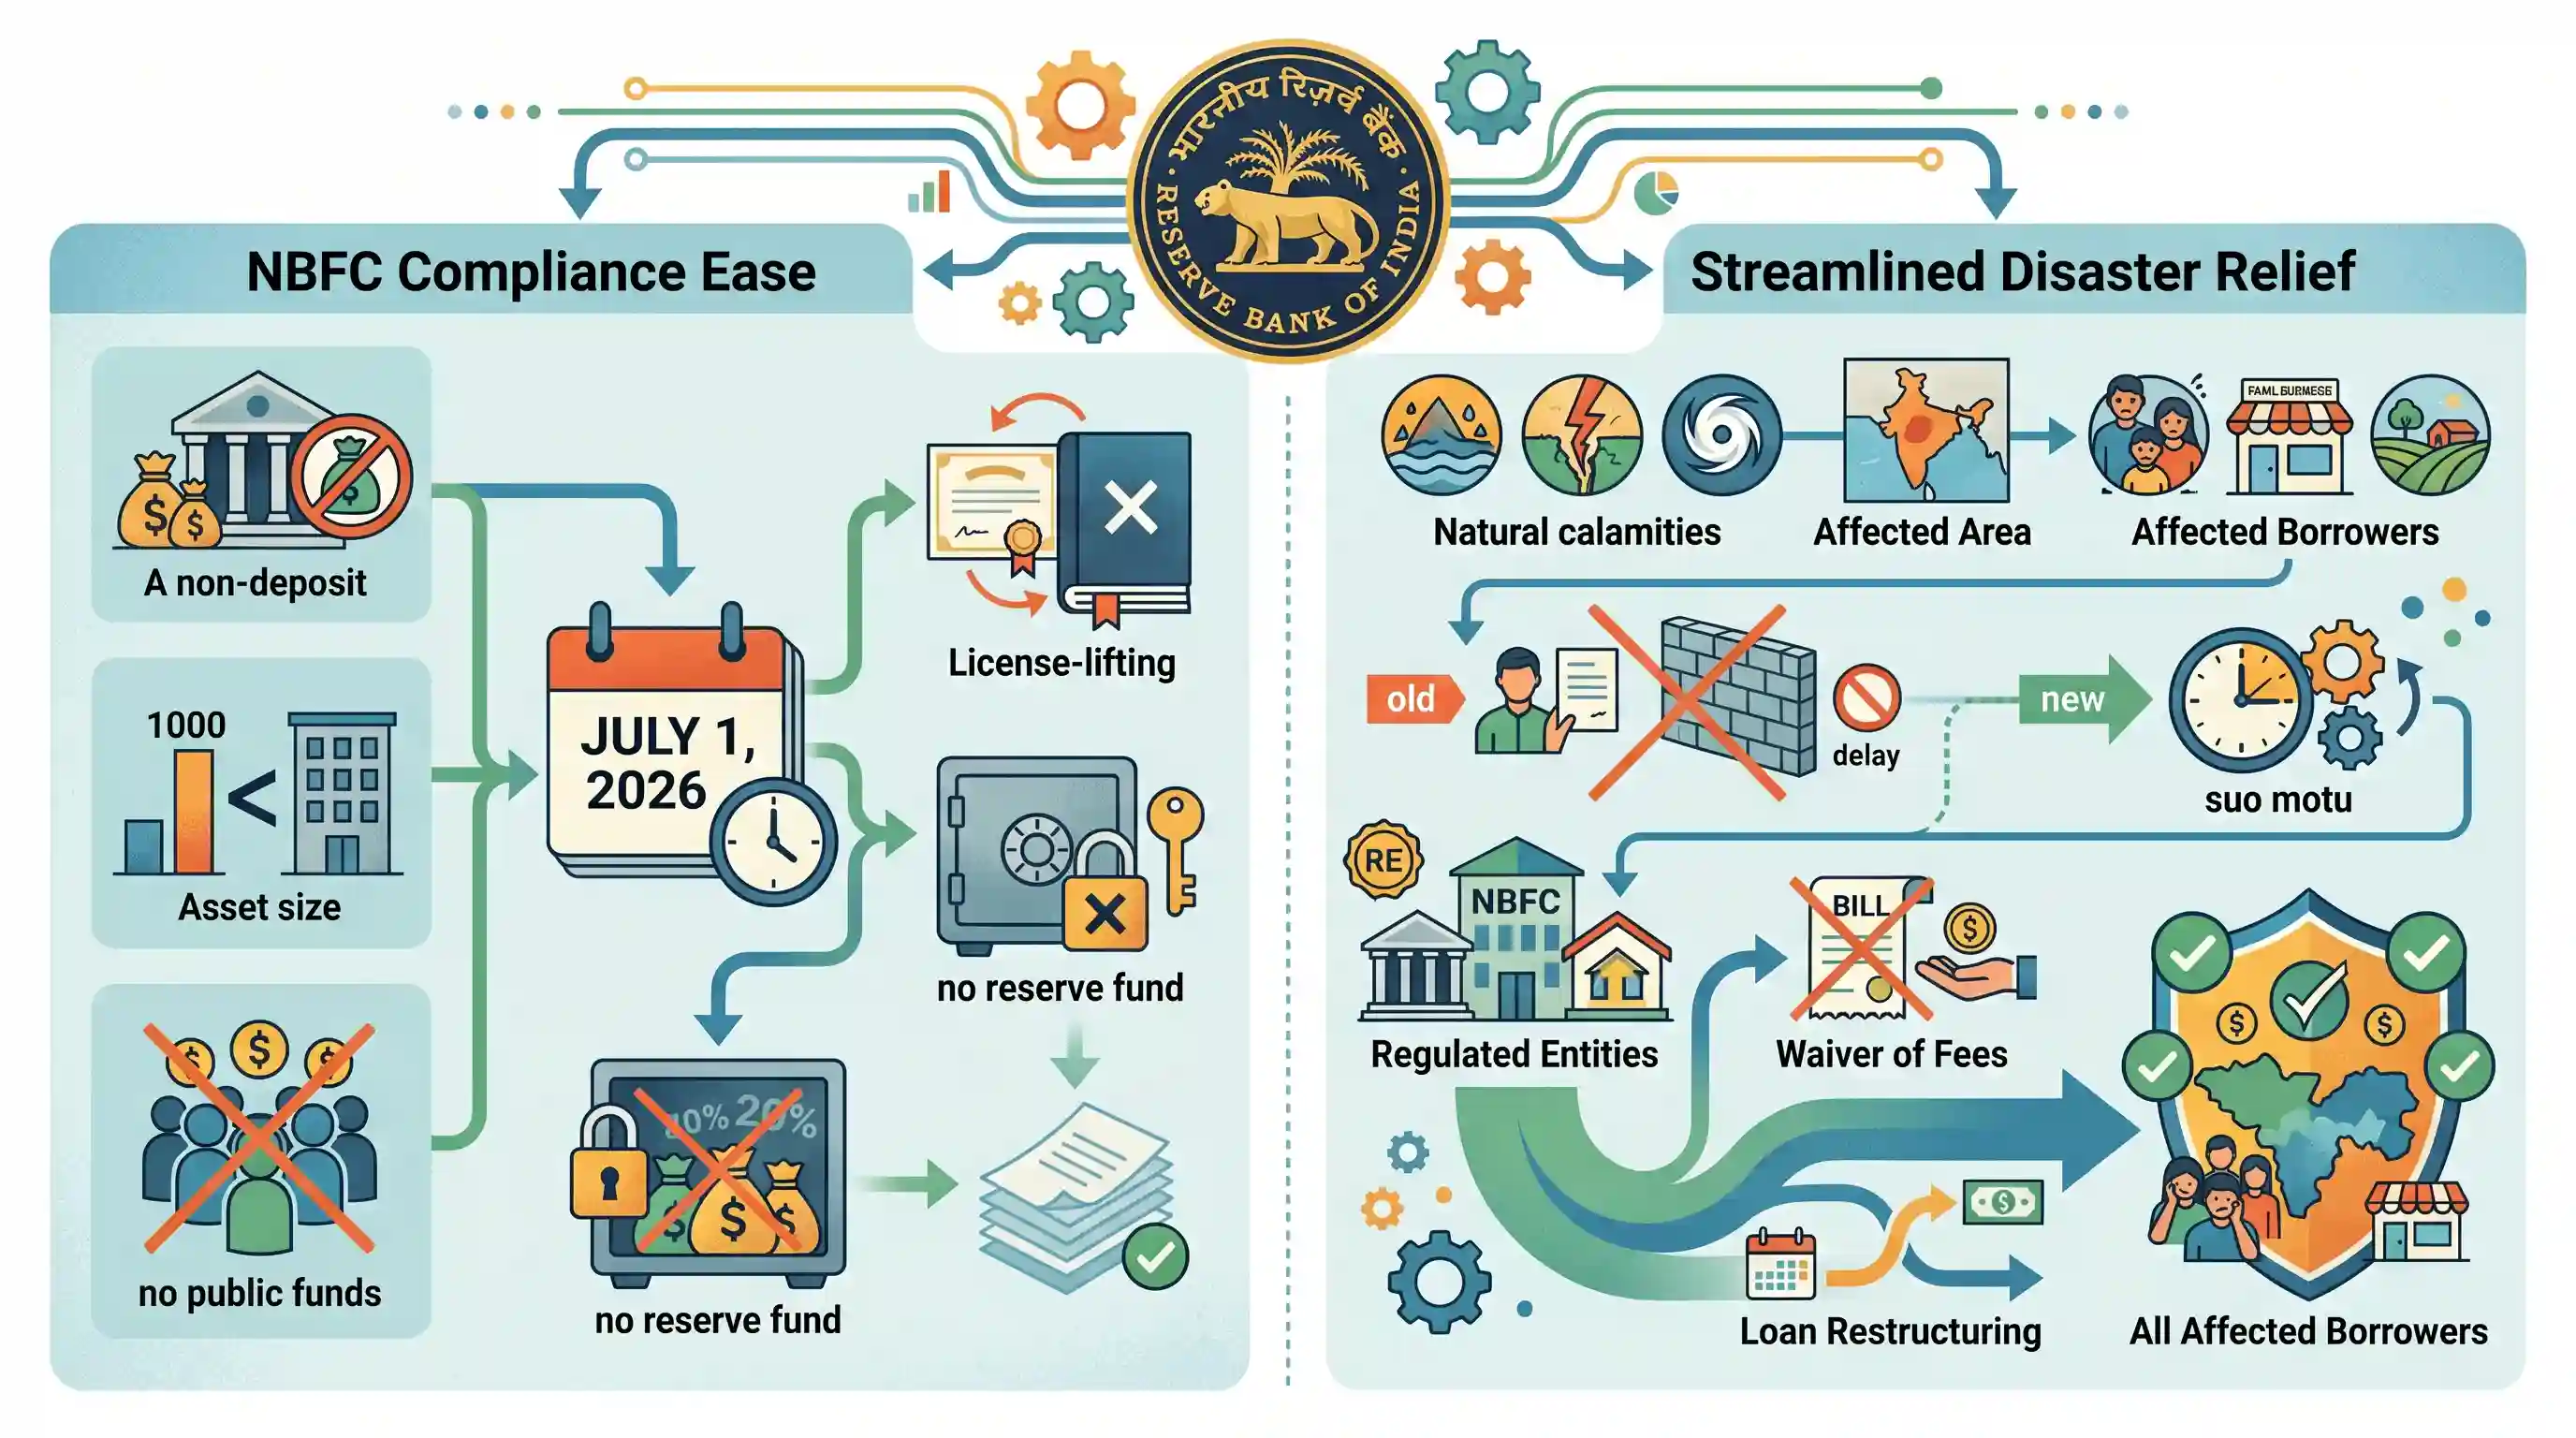
भारतीय रिजर्व बैंक (RBI) ने शैडो बैंकिंग क्षेत्र और आपदा राहत प्रोटोकॉल दोनों को प्रभावित करने वाले प्रमुख नियामक अपडेट की घोषणा की है। अनुपालन को आसान बनाने के लिए, ₹1,000 करोड़ से कम की परिसंपत्ति आकार वाली ऐसी गैर-जमा स्वीकार करने वाली NBFCs जो सार्वजनिक फंड पर निर्भर नहीं हैं, उन्हें 1 जुलाई, 2026 से RBI पंजीकरण और आरक्षित निधि (reserve fund) की आवश्यकताओं से छूट दी जाएगी। इसके अतिरिक्त, RBI ने बैंकों और अन्य विनियमित संस्थाओं (Regulated Entities) को प्राकृतिक आपदाओं से प्रभावित क्षेत्रों के उधारकर्ताओं को सक्रिय रूप से राहत उपाय—जैसे शुल्क माफ करना और ऋणों का पुनर्गठन—प्रदान करने की अनुमति देकर वित्तीय आपदा प्रबंधन को सुव्यवस्थित किया है, जिससे व्यक्तियों द्वारा इस तरह की सहायता के लिए औपचारिक रूप से अनुरोध करने की आवश्यकता समाप्त हो गई है।
मुख्य बिंदु
- RBI ने ₹1,000 करोड़ से कम के परिसंपत्ति आकार वाली गैर-जमा लेने वाली NBFCs को अनिवार्य पंजीकरण और आरक्षित निधि की आवश्यकताओं से छूट दी है, बशर्ते कि वे सार्वजनिक धन (public funds) का उपयोग न करती हों।
- 1 जुलाई, 2026 से प्रभावी, इस विनियामक ढील का उद्देश्य उन छोटी वित्तीय संस्थाओं पर अनुपालन बोझ को कम करना है जो न्यूनतम प्रणालीगत जोखिम (systemic risk) पैदा करती हैं।
- एक अलग कदम में, RBI ने संशोधित निर्देश जारी किए हैं, जो बैंकों और अन्य विनियमित संस्थाओं (REs) को प्राकृतिक आपदाओं से प्रभावित क्षेत्रों में सक्रिय रूप से वित्तीय राहत प्रदान करने में सक्षम बनाते हैं।
- बैंक अब अधिसूचित आपदा क्षेत्रों में व्यक्तिगत उधारकर्ताओं के अनुरोध की प्रतीक्षा किए बिना राहत उपाय प्रदान कर सकते हैं, जिनमें ऋण पुनर्गठन और शुल्कों एवं प्रभारों में एक वर्ष की छूट या कटौती शामिल है।
महत्वपूर्ण शब्द
भारतीय रिज़र्व बैंक (RBI)

भारत का केंद्रीय बैंक और वित्तीय प्रणाली के लिए नियामक प्राधिकरण। यह मौद्रिक नीति का प्रबंधन करता है, मुद्रा जारी करता है, और आर्थिक स्थिरता सुनिश्चित करने के लिए बैंकों और गैर-बैंकिंग वित्तीय संस्थानों का पर्यवेक्षण करता है।
UPSC context
GS-III भारतीय अर्थव्यवस्था; मौद्रिक नीति, मुद्रास्फीति प्रबंधन और वित्तीय क्षेत्र विनियमन जैसे विषयों के लिए महत्वपूर्ण।
गैर-बैंकिंग वित्तीय कंपनियां (NBFCs)
कंपनी अधिनियम के तहत पंजीकृत कंपनियां जो बैंकिंग लाइसेंस के बिना ऋण और अग्रिम जैसी वित्तीय सेवाएं प्रदान करती हैं। वे मांग जमा स्वीकार नहीं कर सकतीं और न ही स्वयं पर आहरित चेक जारी कर सकती हैं।
UPSC context
GS-III भारतीय अर्थव्यवस्था; शैडो बैंकिंग, वित्तीय समावेशन और प्रणालीगत ऋण बाजार जोखिमों (systemic credit market risks) से संबंधित।
विनियमित संस्थाएं (REs)
RBI द्वारा पर्यवेक्षित सभी वित्तीय संस्थानों के लिए एक सामूहिक शब्द, जिसमें वाणिज्यिक बैंक, सहकारी बैंक, NBFCs और भुगतान प्रणाली भागीदार शामिल हैं।
UPSC context
GS-III अर्थव्यवस्था; RBI की पर्यवेक्षी शक्तियों और अनुपालन ढांचे के दायरे को परिभाषित करता है।
सार्वजनिक निधि
NBFC द्वारा बाहरी स्रोतों जैसे कि बैंक ऋण, कमर्शियल पेपर्स और डिबेंचर्स से जुटाई गई राशि, लेकिन इसमें प्रमोटर इक्विटी और शेयरधारक पूंजी शामिल नहीं है।
UPSC context
GS-III वित्तीय क्षेत्र; NBFCs के लिए जोखिम-आधारित वर्गीकरण और विनियामक छूटों की पहचान करता है।
आरक्षित निधि
RBI अधिनियम की धारा 45-IC के तहत अनिवार्य एक सांविधिक कोष। NBFCs को लाभांश घोषित करने से पहले अपने वार्षिक शुद्ध लाभ का कम से कम 20% इस कोष में स्थानांतरित करना आवश्यक है।
UPSC context
GS-III अर्थव्यवस्था; विवेकपूर्ण मानदंडों और वित्तीय मध्यस्थों की दीर्घकालिक शोधनक्षमता सुनिश्चित करने से संबंधित है।
परिसंपत्ति आकार
बैलेंस शीट पर संपत्तियों का कुल मूल्य। RBI किसी इकाई के प्रणालीगत महत्व (systemic importance) और नियामक परत (regulatory layer) को निर्धारित करने के लिए ₹1,000 करोड़ जैसी सीमाओं (thresholds) का उपयोग करता है।
UPSC context
GS-III अर्थव्यवस्था; Scale-Based Regulation (SBR) और वित्तीय संस्थानों के लिए अनुपालन अनुकूलन (compliance tailoring) हेतु महत्वपूर्ण।
प्रारंभिक ट्रैप
सभी NBFCs के लिए अनिवार्य RBI पंजीकरण आवश्यक है, और 'पब्लिक फंड्स' का तात्पर्य विशेष रूप से रिटेल पब्लिक डिपॉजिट से है।
छोटे, गैर-सार्वजनिक निधि वाले NBFCs को अब छूट प्राप्त है। महत्वपूर्ण बात यह है कि RBI के तहत "सार्वजनिक निधि" (public funds) में न केवल रिटेल डिपॉजिट्स, बल्कि बैंक फाइनेंस, कमर्शियल पेपर्स और इंटर-कॉर्पोरेट डिपॉजिट्स भी शामिल हैं।
संबंधित अवधारणाएँ
NBFCs के लिए RBI का स्केल बेस्ड रेगुलेशन (SBR) फ्रेमवर्क क्या है?
- बेस लेयर (NBFC-BL): इसमें गैर-जमा स्वीकार करने वाली NBFCs (< ₹1000 करोड़), P2P प्लेटफॉर्म और अकाउंट एग्रीगेटर्स शामिल हैं, जिनसे न्यूनतम प्रणालीगत जोखिम (systemic risk) पैदा होता है।
- मिडल लेयर (NBFC-ML): इसमें सभी जमा स्वीकार करने वाली NBFCs, और ₹1000 करोड़ और उससे अधिक की परिसंपत्ति आकार वाली गैर-जमा स्वीकार करने वाली NBFCs शामिल हैं।
- ऊपरी/शीर्ष परतें: इसमें शीर्ष 10 पात्र NBFCs और वे संस्थान शामिल हैं जिन्हें RBI द्वारा विशेष रूप से महत्वपूर्ण प्रणालीगत जोखिम (significant systemic risk) वाले संस्थानों के रूप में पहचाना गया है।
RBI "Standard" बनाम "Non-Performing" परिसंपत्तियों को किस प्रकार वर्गीकृत करता है?
- मानक परिसंपत्ति (Standard Asset): एक परफॉर्मिंग अकाउंट जहाँ भुगतान नियमित होते हैं। नई आपदा राहत पात्रता के लिए, आपदा आने के समय यह 30 दिनों से अधिक ओवरड्यू नहीं होना चाहिए।
- गैर-निष्पादित परिसंपत्तियां (NPA): एक ऋण या अग्रिम जिसके लिए मूलधन या ब्याज का भुगतान 90 दिनों से अधिक की अवधि के लिए बकाया रहता है।
अंतर-विषय पैटर्न
आपदा प्रबंधन + बैंकिंग विनियमन
प्राकृतिक आपदाओं की NDMA/राज्य अधिसूचनाओं को सक्रिय ऋण पुनर्गठन (proactive loan restructuring) के माध्यम से सीधे RBI की वित्तीय नीतियों से जोड़ता है, जो GS-3 आपदा प्रबंधन को अर्थव्यवस्था के साथ एकीकृत करता है।
प्रणालीगत जोखिम बनाम कारोबार करने में सुगमता
यह RBI की दोहरी रणनीति को दर्शाता है: प्रणालीगत जोखिम (systemic risk) के लिए 'Upper Layer' शैडो बैंकों की कड़ाई से निगरानी करना, जबकि सूक्ष्म-ऋण (micro-lending) और वित्तीय समावेशन को बढ़ावा देने के लिए 'Base Layer' गैर-पब्लिक-फंड संस्थाओं को विनियंत्रण (deregulation) प्रदान करना।

2026 की Prelims परीक्षा में NBFCs के लिए 'public funds' की विस्तारित परिभाषा के साथ-साथ नई SBR Base Layer छूटों का परीक्षण करने वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2010PrelimsGS1
With reference to the Non-banking Financial Companies (NBFCs) in India, consider the following statements:
- 2024PrelimsGS1
Consider the following statements : 1. In India, Non-Banking Financial Companies can access the Liquidity Adjustment Facility window of the Reserve Bank of India. 2. In India, Foreign Institutional Investors can hold the Government Securities (G-Secs). 3. In India, Stock Exchanges can offer separate trading platforms for debts. Which of the statements given above is/are correct?
- 2020MainsGS3
Discuss the recent measures initiated in disaster management by the Government of India departing from the earlier reactive approach.
- 2024MainsGS3
What is disaster resilience? How is it determined? Describe various elements of a resilience framework. Also mention the global targets of Sendai Framework for Disaster Risk Reduction (2015–2030).
