वित्तीय मिस-सेलिंग और डार्क पैटर्न पर RBI के मसौदे के दिशा-निर्देश
स्रोत:इंडियन एक्सप्रेस ↗
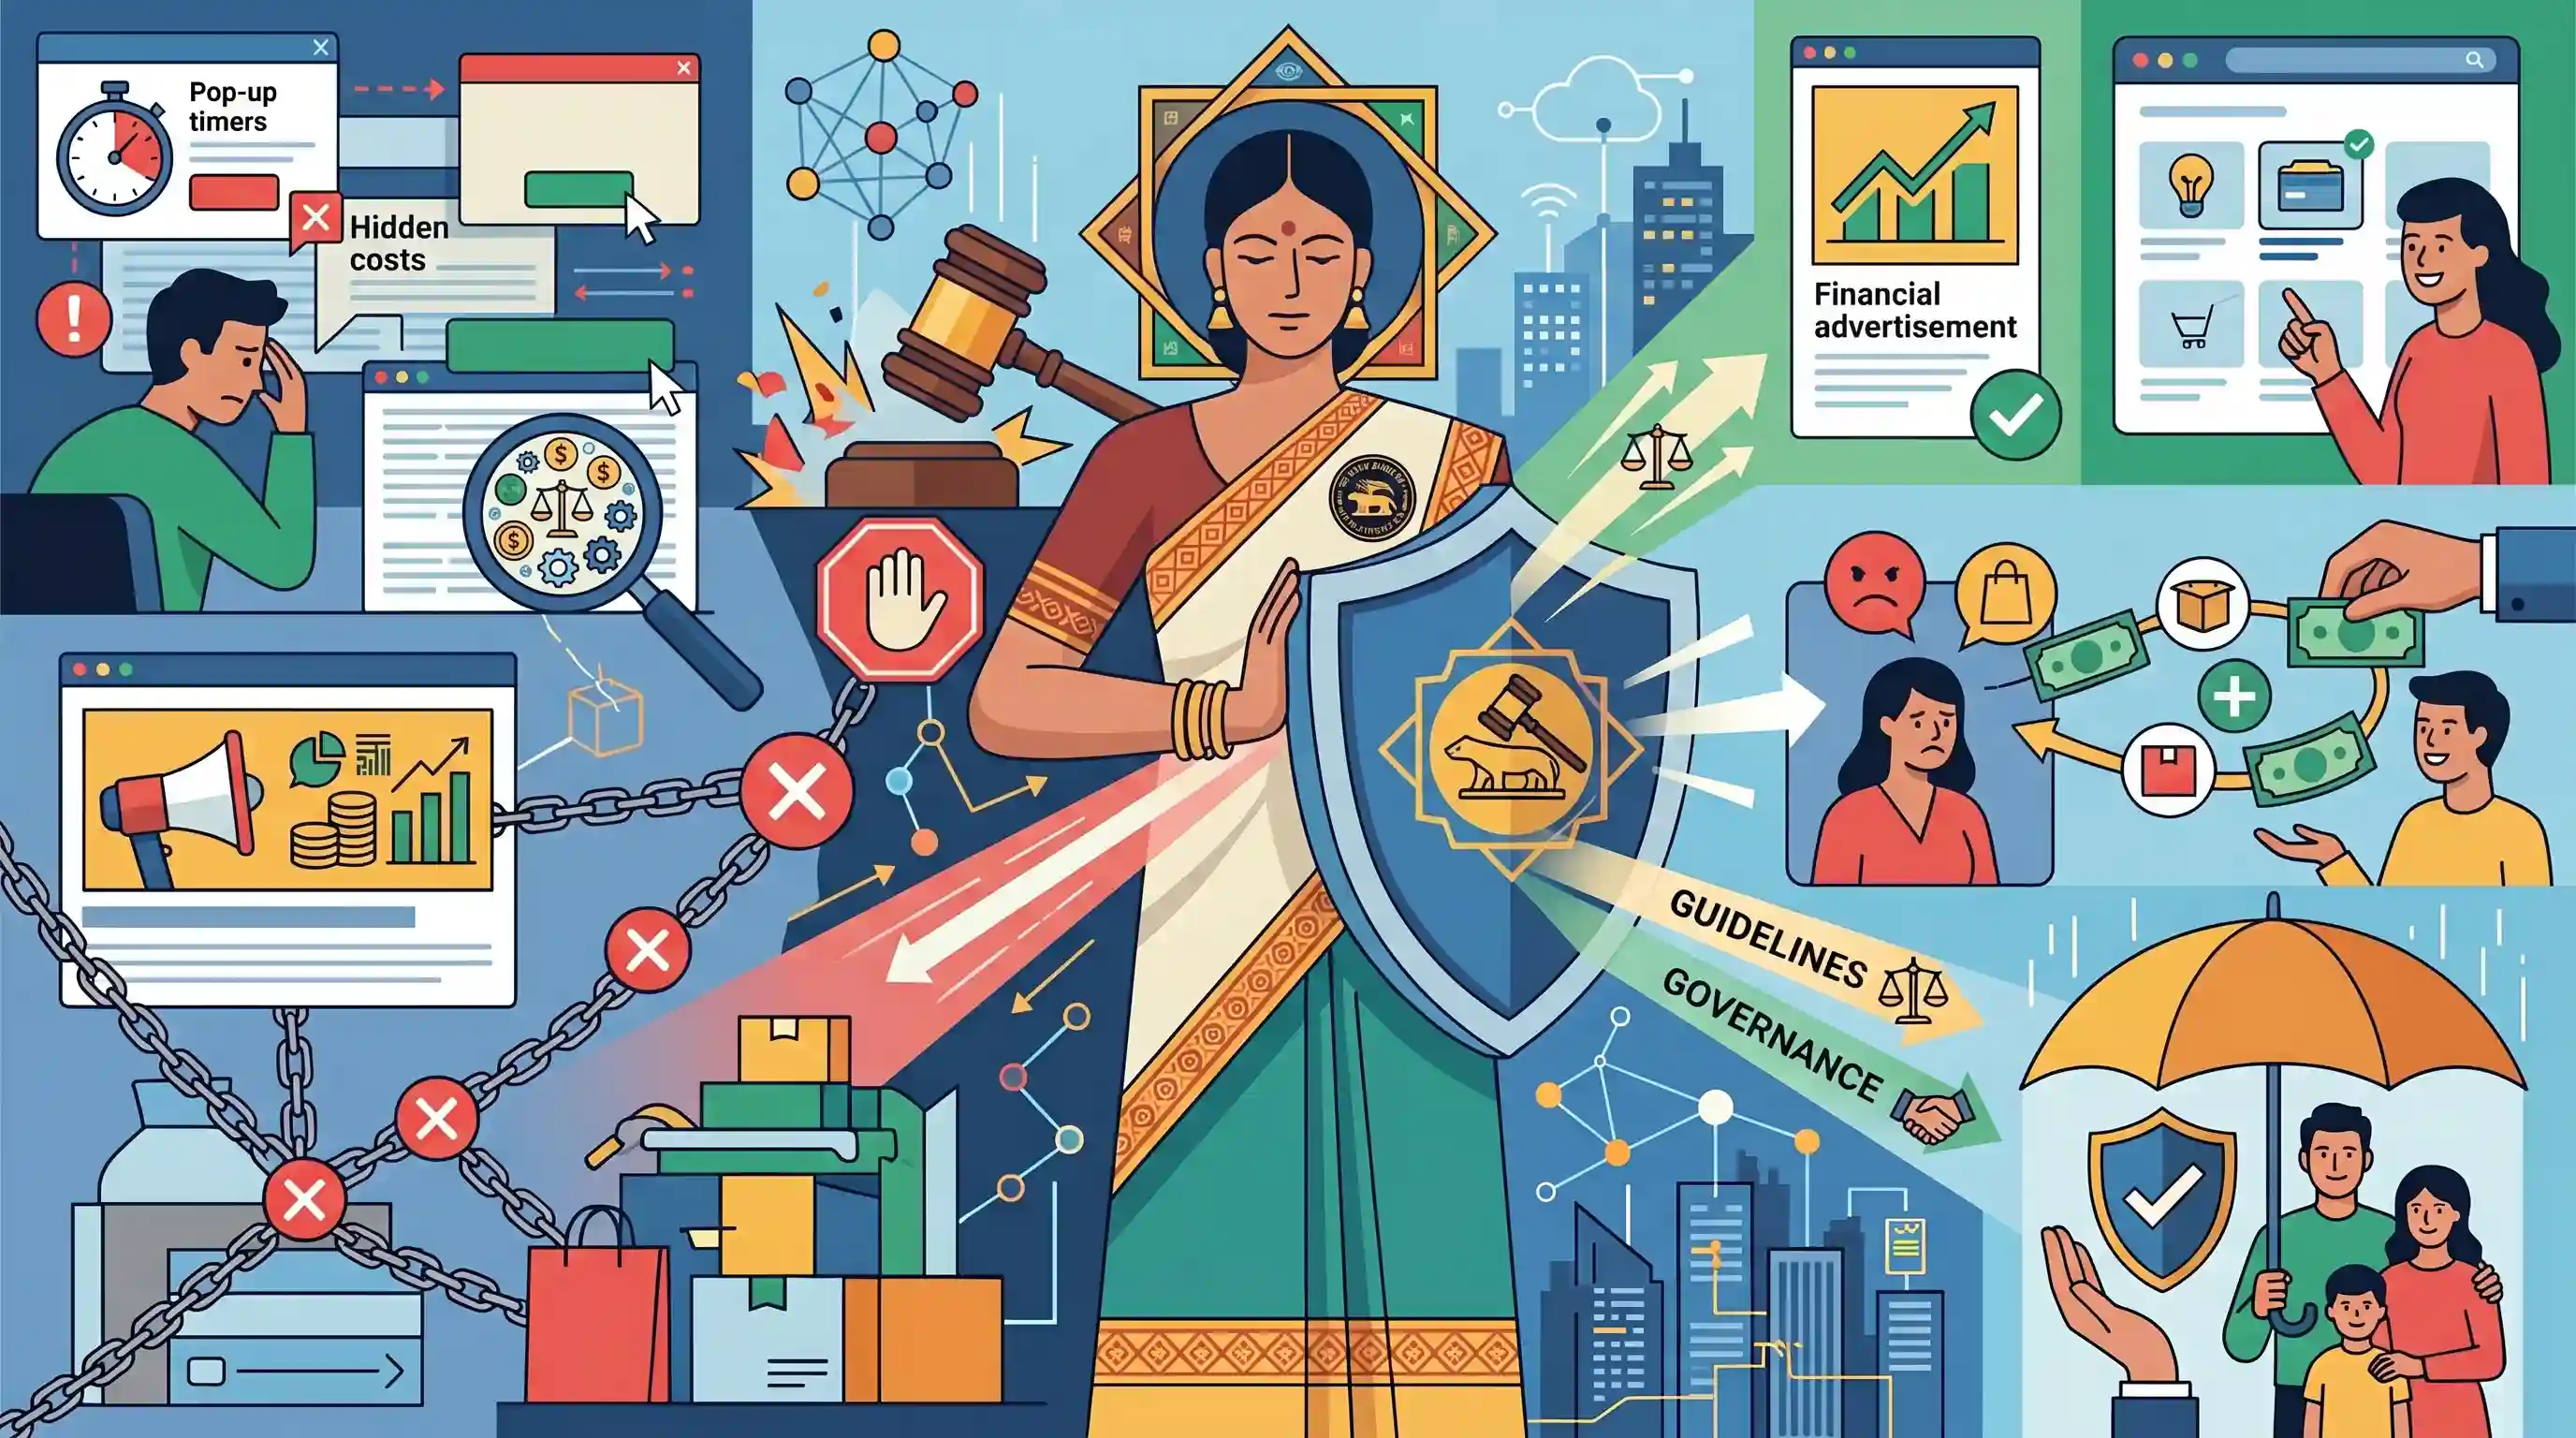
क्यों मायने रखता है
यह डिजिटल युग की चुनौतियों, जैसे कि 'डार्क पैटर्न्स' (dark patterns) के समाधान और वित्तीय सेवाओं में उपभोक्ता संरक्षण सुनिश्चित करने में RBI की बदलती विनियामक भूमिका को रेखांकित करता है, जो GS3 (भारतीय अर्थव्यवस्था) के लिए प्रासंगिक है।
सारांश
भारतीय रिजर्व बैंक (RBI) ने वित्तीय उत्पादों की गलत बिक्री (mis-selling) को लक्षित करते हुए मसौदा दिशा-निर्देश प्रस्तावित किए हैं। प्रमुख उपायों में उन उपभोक्ताओं के लिए रिफंड तंत्र शुरू करना शामिल है जिन्हें गलत उत्पाद बेचे गए हैं, वित्तीय विज्ञापनों के लिए सख्त ढांचा स्थापित करना और 'डार्क पैटर्न' (dark patterns) के उपयोग के खिलाफ चेतावनी जारी करना शामिल है—ये ऐसे भ्रामक यूजर इंटरफेस होते हैं जिनका उपयोग उपभोक्ताओं को अवांछित उत्पाद या सेवाएं खरीदने के लिए गुमराह करने हेतु किया जाता है। इस कदम का उद्देश्य तेजी से डिजिटल होते वित्तीय क्षेत्र में उपभोक्ता संरक्षण और पारदर्शिता को बढ़ाना है।
मुख्य बिंदु
- RBI ने बैंकों और NBFCs द्वारा वित्तीय उत्पादों की मिस-सेलिंग को रोकने के उद्देश्य से मसौदा दिशानिर्देश पेश किए हैं।
- इसमें मिस-सेलिंग (mis-selling) प्रथाओं से प्रभावित उपभोक्ताओं की क्षतिपूर्ति के लिए अनिवार्य रिफंड तंत्र का प्रस्ताव दिया गया है।
- यह ढांचा पारदर्शिता सुनिश्चित करने और भ्रामक दावों को रोकने के लिए वित्तीय विज्ञापनों हेतु अधिक स्पष्ट दिशा-निर्देश अनिवार्य करता है।
- केंद्रीय बैंक विशेष रूप से "dark patterns" के खिलाफ चेतावनी देता है, जो भ्रामक डिजिटल यूजर इंटरफेस डिजाइन हैं जिनका उपयोग ग्राहकों के विकल्पों में हेरफेर करने के लिए किया जाता है।
- इन उपायों का उद्देश्य उपभोक्ता संरक्षण को सुदृढ़ करना और डिजिटल एवं पारंपरिक दोनों बैंकिंग पारिस्थितिकी तंत्रों में विश्वास बनाए रखना है।
महत्वपूर्ण शब्द
मिस-सेलिंग

वित्तीय उत्पादों को बेचने की वह प्रथा जो किसी ग्राहक की प्रोफाइल के लिए अनुपयुक्त हो, जिसकी व्याख्या ठीक से न की गई हो, या जिसे स्पष्ट सहमति और जोखिमों की पर्याप्त जानकारी (risk disclosure) दिए बिना बेचा गया हो।
UPSC context
GS पेपर 3 (बैंकिंग/अर्थव्यवस्था); वित्तीय क्षेत्र में अनुचित व्यापार प्रथाओं को रोकने के लिए उपभोक्ता संरक्षण और नियामक उपायों के ज्ञान का परीक्षण करता है।
डार्क पैटर्न्स
डिजिटल प्लेटफॉर्म पर उपयोग किए जाने वाले भ्रामक यूजर-इंटरफेस डिज़ाइन (जैसे, basket sneaking, drip pricing), जिनका उपयोग उपयोगकर्ताओं को अनपेक्षित वित्तीय निर्णय लेने या खरीदारी करने के लिए हेरफेर करने हेतु किया जाता है।
UPSC context
GS पेपर 3 (डिजिटल अर्थव्यवस्था) और GS पेपर 4 (नैतिकता); नैतिक व्यावसायिक आचरण और भ्रामक डिजिटल आर्किटेक्चर के विनियमन पर केंद्रित।
उत्तरदायी व्यावसायिक आचरण (RBC) दिशानिर्देश
RBI का एक मसौदा फ्रेमवर्क (2026) जो बैंकों के लिए विज्ञापन, मार्केटिंग और बिक्री में निष्पक्ष व्यवहार, पारदर्शिता और नैतिक आचरण सुनिश्चित करने हेतु मानक निर्धारित करता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था/बैंकिंग); RBI के व्यापार संचालन विनियमन (conduct-of-business regulation) की ओर बदलाव और संस्थागत जवाबदेही को बढ़ाने को समझने के लिए महत्वपूर्ण।
उत्पादों की बंडलिंग
एक उत्पाद (जैसे कि ऋण) की खरीद को किसी अन्य अलग उत्पाद, जो अक्सर तीसरे पक्ष (थर्ड-पार्टी) का उत्पाद होता है (जैसे कि बीमा पॉलिसी), को खरीदने की शर्त पर अनिवार्य बनाने की प्रथा।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); बैंकाश्योरेंस और वित्तीय संस्थानों द्वारा दबावपूर्ण बिक्री प्रथाओं (coercive selling practices) की रोकथाम से संबंधित चर्चाओं के लिए प्रासंगिक।
उपयुक्तता आकलन
बैंकों के लिए यह एक विनियामकीय आवश्यकता है कि वे किसी उत्पाद को बेचने से पहले ग्राहक की आयु, आय, वित्तीय साक्षरता और जोखिम सहनशीलता (risk tolerance) के आधार पर उस उत्पाद के जोखिमों और रिटर्न का मूल्यांकन करें।
UPSC context
GS पेपर 2 (शासन/नियामक); सार्वजनिक वित्तीय सेवाओं के वितरण में 'ड्यूटी ऑफ केयर' (duty of care) और प्रत्ययी जिम्मेदारी (fiduciary responsibility) की अवधारणा का परीक्षण करता है।
डायरेक्ट सेलिंग एजेंट (DSAs)
बैंकों द्वारा ऋण और अन्य उत्पादों के विपणन के लिए नियुक्त थर्ड-पार्टी मध्यस्थ। वे अब RBI द्वारा अनिवार्य किए गए अधिक सख्त आचार संहिता और नैतिक नियमों के अधीन हैं।
UPSC context
GS पेपर 3 (बैंकिंग); आउटसोर्स की गई वित्तीय सेवाओं के विनियमन और आक्रामक रिकवरी या मार्केटिंग रणनीति से ग्राहकों के संरक्षण से संबंधित है।
प्रारंभिक ट्रैप
भारत में 'डार्क पैटर्न्स' का विनियमन केंद्रीय उपभोक्ता संरक्षण प्राधिकरण (CCPA) का अनन्य अधिदेश है।
जहाँ CCPA उपभोक्ता संरक्षण अधिनियम के तहत व्यापक रूप से ई-कॉमर्स डार्क पैटर्न्स को विनियमित करता है, वहीं RBI के पास बैंकों द्वारा अपनाई जाने वाली भ्रामक डिजिटल UI/UX प्रथाओं पर नियामक अधिकार है।
संबंधित अवधारणाएँ
रिजर्व बैंक - एकीकृत लोकपाल योजना (RB-IOS) की मुख्य विशेषताएं क्या हैं?
- एकीकरण: इसने तीन पूर्व लोकपाल योजनाओं (बैंकिंग, NBFCs, डिजिटल लेनदेन) को एक केंद्रीकृत प्रणाली में विलय कर दिया।
- एक राष्ट्र, एक लोकपाल: RBI द्वारा विनियमित संस्थाओं के खिलाफ शिकायतें दर्ज करने के लिए एक एकल पोर्टल, ईमेल और पता शामिल है।
- लागत और अपील: यह एक निःशुल्क वैकल्पिक शिकायत निवारण (AGR) तंत्र है। अपीलीय प्राधिकरण RBI के कार्यकारी निदेशक हैं।
अनधिकृत डिजिटल लेनदेन में बैंक ग्राहक की 'शून्य देयता' कब होती है?
- बैंक की लापरवाही: यदि अनधिकृत लेनदेन बैंक की ओर से मिलीभगत वाली धोखाधड़ी या लापरवाही के कारण होता है, तो शून्य दायित्व होगा।
- तृतीय पक्ष उल्लंघन: यदि सिस्टम में कहीं और चूक (breach) हुई हो और ग्राहक 3 कार्य दिवसों के भीतर बैंक को इसकी सूचना देता है, तो शून्य देयता।
- ग्राहक की लापरवाही: यदि ग्राहक क्रेडेंशियल्स साझा करता है, तो रिपोर्ट करने तक का नुकसान उसे स्वयं वहन करना होगा; रिपोर्ट करने के बाद होने वाले किसी भी आगामी नुकसान की जिम्मेदारी बैंक की होगी।
अंतर-विषय पैटर्न
डिजिटल उपभोक्ता अधिकार बनाम टेक डिज़ाइन
ई-कॉमर्स में 'dark patterns' (जैसे 'basket sneaking') पर CCPA के 2023 के दिशा-निर्देश अब डिजिटल बैंकिंग इंटरफेस को पारदर्शी बनाने के RBI के प्रयासों के समानांतर हैं, जो GS-2 (Governance) को GS-3 (Digital Economy) के साथ जोड़ते हैं।
समावेशन की राह में बाधा के रूप में मिस-सेलिंग
माइक्रो-लोन के साथ थर्ड-पार्टी बीमा की ज़बरन बंडलिंग वास्तविक वित्तीय समावेशन के लिए आवश्यक विश्वास को कमज़ोर करती है, जिससे उपभोक्ता संरक्षण ग्रामीण ऋण पहुँच के विस्तार के लिए एक अनिवार्य पूर्व-शर्त बन जाता है।

'डार्क पैटर्न्स' और डिजिटल मिस-सेलिंग पर RBI, CCPA और SEBI के अधिकार क्षेत्रों की तुलना करने वाले एक बहु-कथनीय प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 1
संबद्ध PYQ · 1
- 2013PrelimsGS1
The Reserve Bank of India regulates the commercial banks in matters of 1. liquidity of assets 2. branch expansion 3. merger of banks 4. winding-up of banks Select the correct answer using the codes given below.
