स्टेबलकॉइन और डिजिटल संपत्तियों के खिलाफ RBI का रुख
स्रोत:द हिंदू ↗
क्यों मायने रखता है
निजी क्रिप्टोकरेंसी और स्टेबलकॉइन्स पर RBI के नियामक दृष्टिकोण को समझना भारत की विकसित होती डिजिटल अर्थव्यवस्था नीतियों के विश्लेषण के लिए महत्वपूर्ण है। यह तकनीकी नवाचार और समष्टि-आर्थिक स्थिरता के बीच के तनाव को रेखांकित करता है, साथ ही मौद्रिक नीति संचरण और संप्रभु मुद्रा संप्रभुता की रक्षा करने के केंद्रीय बैंक के अधिदेश पर बल देता है।
सारांश
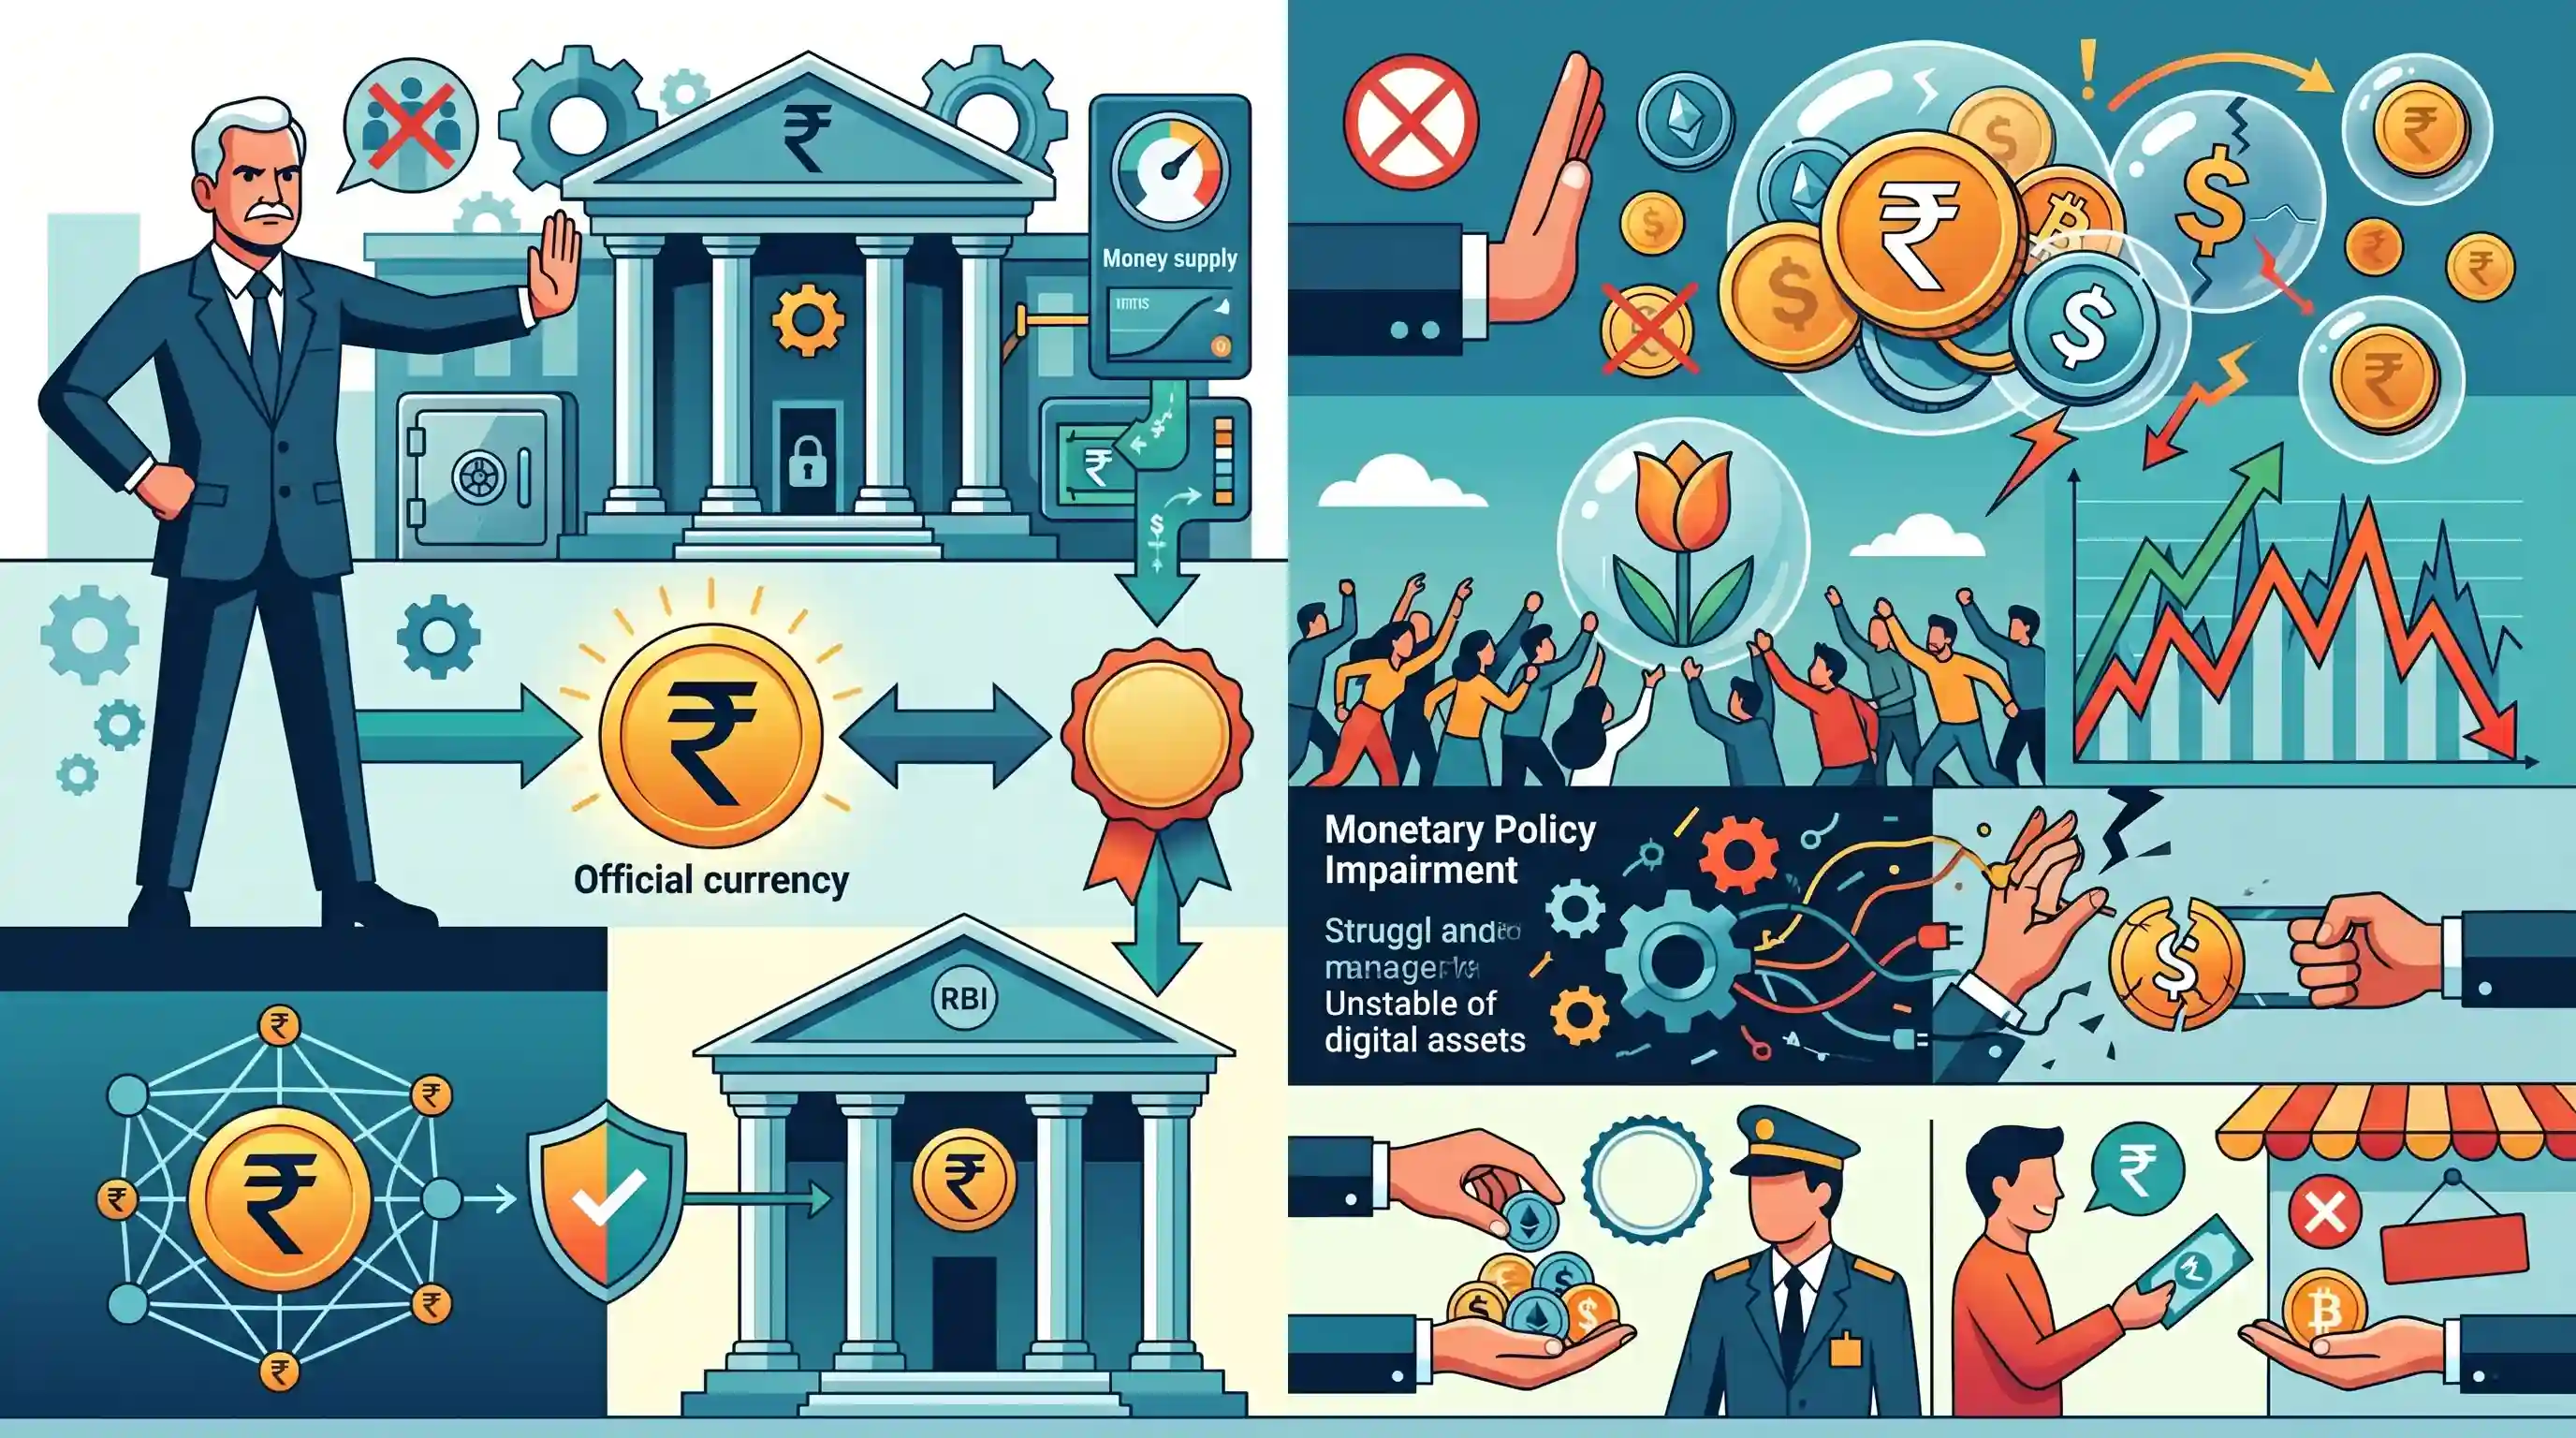
RBI के डिप्टी गवर्नर टी. रबी शंकर ने भारत में स्टेबलकॉइन्स (stablecoins) की आवश्यकता को स्पष्ट रूप से खारिज कर दिया है। उनका तर्क है कि इनमें संप्रभु मुद्रा के लिए अनिवार्य "भुगतान का वादा" (promise to pay) नहीं होता है। उन्होंने बिटकॉइन सहित क्रिप्टोकरेंसी को सट्टा उपकरण करार दिया, जिनमें अंतर्निहित नकदी प्रवाह या मौलिक मूल्य की कमी है, और इसकी तुलना 'ट्यूलिप उन्माद' (tulip mania) से की। शंकर ने चेतावनी दी कि स्टेबलकॉइन्स को अपनाने से कीमतों में अस्थिरता आ सकती है और प्रभावी ढंग से मौद्रिक नीति संचालित करने की RBI की क्षमता प्रभावित हो सकती है। हालांकि वित्त मंत्री ने देशों को स्टेबलकॉइन्स के साथ जुड़ने की आवश्यकता का सुझाव दिया है, लेकिन RBI इन्हें मुद्रा के रूप में मान्यता देने के खिलाफ अपना सख्त रुख बनाए हुए है। वर्तमान में, भारत में क्रिप्टो लेनदेन पर टैक्स लगाया जाता है, हालांकि क्रिप्टोकरेंसी वैध मुद्रा (legal tender) नहीं हैं।
मुख्य बिंदु
- RBI के डिप्टी गवर्नर टी. रवि शंकर ने भारत में स्टेबलकॉइन्स (stablecoins) को अपनाने की संभावना को खारिज कर दिया है, यह कहते हुए कि उनमें "भुगतान करने के वादे" (promise to pay) की कमी है जो एक संप्रभु फिएट मुद्रा (sovereign fiat currency) की विशेषता होती है।
- शंकर ने तर्क दिया कि बिटकॉइन और स्टेबलकॉइन्स सहित क्रिप्टोकरेंसी में अंतर्निहित नकदी प्रवाह (cash flows) या मौलिक मूल्य का अभाव है, और उन्होंने इनकी सट्टा प्रकृति की तुलना ऐतिहासिक ट्यूलिप मेनिया (tulip mania) से की।
- RBI ने चेतावनी दी है कि स्टेबलकॉइन्स (stablecoins) को मुद्रा के रूप में मान्यता देने से कीमतों में अस्थिरता पैदा हो सकती है और प्रभावी मौद्रिक नीति संचालित करने की केंद्रीय बैंक की क्षमता काफी हद तक कमजोर हो सकती है।
- यद्यपि वित्त मंत्री ने हाल ही में स्टेबलकॉइन्स (stablecoins) के साथ वैश्विक जुड़ाव की आवश्यकता का संकेत दिया है, भारत वर्तमान में क्रिप्टो लेनदेन पर उन्हें वैध मुद्रा का दर्जा दिए बिना कर लगाता है।
- अंतर्निहित ब्लॉकचेन तकनीक, जिसकी उपयोगिता हो सकती है, और स्वयं क्रिप्टोकरेंसी के बीच एक स्पष्ट अंतर किया गया है, जिन्हें केवल सट्टा टोकन के रूप में देखा जाता है।
महत्वपूर्ण शब्द
स्टेबलकॉइन्स (Stablecoins)

मूल्य अस्थिरता को कम करने के लिए किसी आरक्षित संपत्ति (जैसे अमेरिकी डॉलर या सोना) से जुड़ी क्रिप्टोकरेंसी; RBI चेतावनी देता है कि ये संप्रभु मौद्रिक नियंत्रण के लिए खतरा पैदा करती हैं।
UPSC context
GS-3 (अर्थव्यवस्था/S&T); फिनटेक जोखिमों और डिजिटल वित्तीय प्रणालियों के विकास की समझ का परीक्षण करता है।
वर्चुअल डिजिटल परिसंपत्तियाँ (VDA)
भारत के आयकर अधिनियम के तहत क्रिप्टोकरेंसी और NFTs का कानूनी वर्गीकरण; वर्तमान में इन पर 30% टैक्स और 1% TDS लागू है।
UPSC context
GS-3 (अर्थव्यवस्था/आंतरिक सुरक्षा); कराधान, डिजिटल मार्केट रेगुलेशन और मनी लॉन्ड्रिंग रोकथाम के लिए प्रासंगिक।
सेंट्रल बैंक डिजिटल करेंसी (CBDC)
केंद्रीय बैंक द्वारा जारी संप्रभु मुद्रा का एक डिजिटल रूप (जैसे, भारत का e-Rupee), जो निजी क्रिप्टोकरेंसी के एक सुरक्षित और विनियमित विकल्प के रूप में कार्य करता है।
UPSC context
GS-3 (अर्थव्यवस्था); डिजिटल अर्थव्यवस्था, वित्तीय समावेशन और केंद्रीय बैंक नवाचार से संबंधित प्रमुख विषय।
मौद्रिक नीति
मूल्य स्थिरता बनाए रखते हुए आर्थिक विकास को समर्थन देने के लिए मुद्रा आपूर्ति और ब्याज दरों के प्रबंधन हेतु RBI का ढांचा।
UPSC context
GS-3 (भारतीय अर्थव्यवस्था); RBI की भूमिका और मुद्रास्फीति लक्ष्यीकरण (inflation targeting) को समझने के लिए महत्वपूर्ण।
वैध मुद्रा
कानून द्वारा अनिवार्य मुद्रा जिसे ऋणों के निपटान के लिए स्वीकार किया जाना आवश्यक है; भारत में, केवल संप्रभु द्वारा जारी नोट, सिक्के और CBDC को ही यह दर्जा प्राप्त है।
UPSC context
GS-3 (अर्थव्यवस्था); धन की कानूनी परिभाषा बनाम निजी भुगतान माध्यमों के ज्ञान का परीक्षण करता है।
डॉलरीकरण (Dollarisation)
जब कोई विदेशी मुद्रा (आमतौर पर USD) घरेलू मुद्रा के साथ प्रतिस्पर्धा करती है या उसका स्थान ले लेती है, जिससे किसी राष्ट्र की मौद्रिक स्वतंत्रता कमजोर होती है।
UPSC context
GS-3 (अर्थव्यवस्था); वैश्विक डिजिटल परिसंपत्तियों से भारत की मौद्रिक संप्रभुता के लिए उत्पन्न होने वाले बाहरी जोखिमों को रेखांकित करता है।
फिएट मनी
सरकार द्वारा जारी वह मुद्रा जो सोने जैसी किसी भौतिक वस्तु द्वारा समर्थित नहीं होती, बल्कि जारीकर्ता प्राधिकरण के "पूर्ण विश्वास और साख" (full faith and credit) पर आधारित होती है।
UPSC context
GS-3 (अर्थव्यवस्था); आधुनिक मुद्रा और संप्रभु समर्थन (sovereign backing) को समझने के लिए वैचारिक आधार प्रदान करता है।
प्रारंभिक ट्रैप
चूँकि भारत में क्रिप्टोकरेंसी लेनदेन पर टैक्स लगाया जाता है, इसलिए उन्हें कानूनी निविदा (legal tender) का दर्जा दिया गया है।
भारत सट्टेबाजी से राजस्व प्राप्त करने के लिए वर्चुअल डिजिटल एसेट्स (VDAs) पर कर लगाता है, लेकिन RBI और सरकार स्पष्ट रूप से उन्हें लीगल टेंडर (legal tender) का दर्जा देने या फिएट मनी के रूप में मान्यता देने से इनकार करते हैं।
संबंधित अवधारणाएँ
भारत में "फिएट करेंसी" (fiat currency) और "लीगल टेंडर" (legal tender) क्या हैं?
- फिएट मनी: सरकारी डिक्री द्वारा जारी, जिसका मूल्य सोने जैसी किसी भौतिक वस्तु द्वारा समर्थित होने के बजाय विनियमन (regulation) से प्राप्त होता है।
- वैध मुद्रा: कानून द्वारा वित्तीय ऋणों और दायित्वों के निपटान के लिए एक वैध माध्यम के रूप में मान्यता प्राप्त (Coinage Act और RBI Act द्वारा शासित)।
- अदा करने का वचन: इसमें RBI गवर्नर का सांविधिक वचन खंड (statutory promissory clause) शामिल होता है जो धारक को मूल्य की गारंटी देता है (जो स्टेबलकॉइन्स में नहीं होता है)।
निजी स्टेबलकॉइन्स (stablecoins) केंद्रीय बैंक की मौद्रिक नीति (Monetary Policy) के लिए किस प्रकार खतरा पैदा करते हैं?
- मुद्रा आपूर्ति नियंत्रण: यदि स्टेबलकॉइन्स दैनिक लेनदेन में रुपये को प्रतिस्थापित कर देते हैं, तो RBI घरेलू मुद्रा आपूर्ति को नियंत्रित करने की अपनी क्षमता खो देता है।
- ब्याज दर संचरण: RBI की नीतिगत दरों (जैसे कि रेपो रेट) में बदलाव एक समानांतर क्रिप्टो अर्थव्यवस्था में ऋण लेने की लागत को प्रभावित करने में विफल रहेंगे।
- पूँजी पलायन का जोखिम: अनियंत्रित वैश्विक स्टेबलकॉइन्स आसानी से FEMA नियमों को बायपास कर सकते हैं, जिससे पूंजी पलायन सुगम हो सकता है और भारत के विदेशी मुद्रा भंडार पर दबाव बढ़ सकता है।
अंतर-विषय पैटर्न
CBDC बनाम प्राइवेट स्टेबलकॉइन्स
जहाँ एक ओर RBI स्वतंत्र मौद्रिक नीति के लिए खतरे के रूप में स्टेबलकॉइन्स (stablecoins) को खारिज करता है, वहीं यह संप्रभु गारंटी द्वारा समर्थित डिजिटल दक्षता प्रदान करने के लिए ई-रुपया (CBDC) को सक्रिय रूप से बढ़ावा देता है।
VDA कराधान बनाम वैध मुद्रा के रूप में मान्यता
भारत का दृष्टिकोण एक विशिष्ट कानूनी विभाजन को रेखांकित करता है: वर्चुअल डिजिटल एसेट्स (Virtual Digital Assets) पर भारी 30% कर और 1% TDS आरोपित करना, उन्हें कानूनी निविदा (legal tender) का दर्जा दिए बिना एक कर-योग्य परिसंपत्ति वर्ग के रूप में स्थापित करता है।
ब्लॉकचेन की उपयोगिता बनाम टोकन सट्टेबाजी
सरकारी नीति निरंतर रूप से अंतर्निहित डिस्ट्रीब्यूटेड लेजर टेक्नोलॉजी (जिसे वह ई-गवर्नेंस के लिए प्रोत्साहित करती है) को सट्टा आधारित क्रिप्टो टोकन (जिन्हें वह प्रतिबंधित करती है) से अलग रखती है।

अंतर्निहित मूल्य (intrinsic value) और लीगल टेंडर के दर्जे के आधार पर CBDC, stablecoins और fiat money के बीच अंतर स्पष्ट करने वाले एक तुलनात्मक Prelims प्रश्न की उम्मीद करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024PrelimsGS1
Consider the following statements in respect of the digital rupee : 1. It is a sovereign currency issued by the Reserve Bank of India (RBI) in alignment with its monetary policy. 2. It appears as a liability on the RBI's balance sheet. 3. It is insured against inflation by its very design. 4. It is freely convertible against commercial bank money and cash. Which of the statements given above are correct?
- 2023PrelimsGS1
With reference to Central Bank digital currencies, consider the following statements: 1. It is possible to make payments in a digital currency without using US dollar or SWIFT system. 2. A digital currency can be distributed with a condition programmed into it such as a time-frame for spending it. Which of the statements given above is/are correct?
- 2022PrelimsGS1
With reference to Non-Fungible Tokens (NFTs), consider the following statements : 1. They enable the digital representation of physical assets. 2. They are unique cryptographic tokens that exist on a blockchain. 3. They can be traded or exchanged at equivalency and therefore can be used as a medium of commercial transactions. Which of the statements given above are correct?
