व्यापार संवाददाताओं और आरबीआई द्वारा अद्यतन केवाईसी मानदंड
स्रोत:द हिंदू ↗
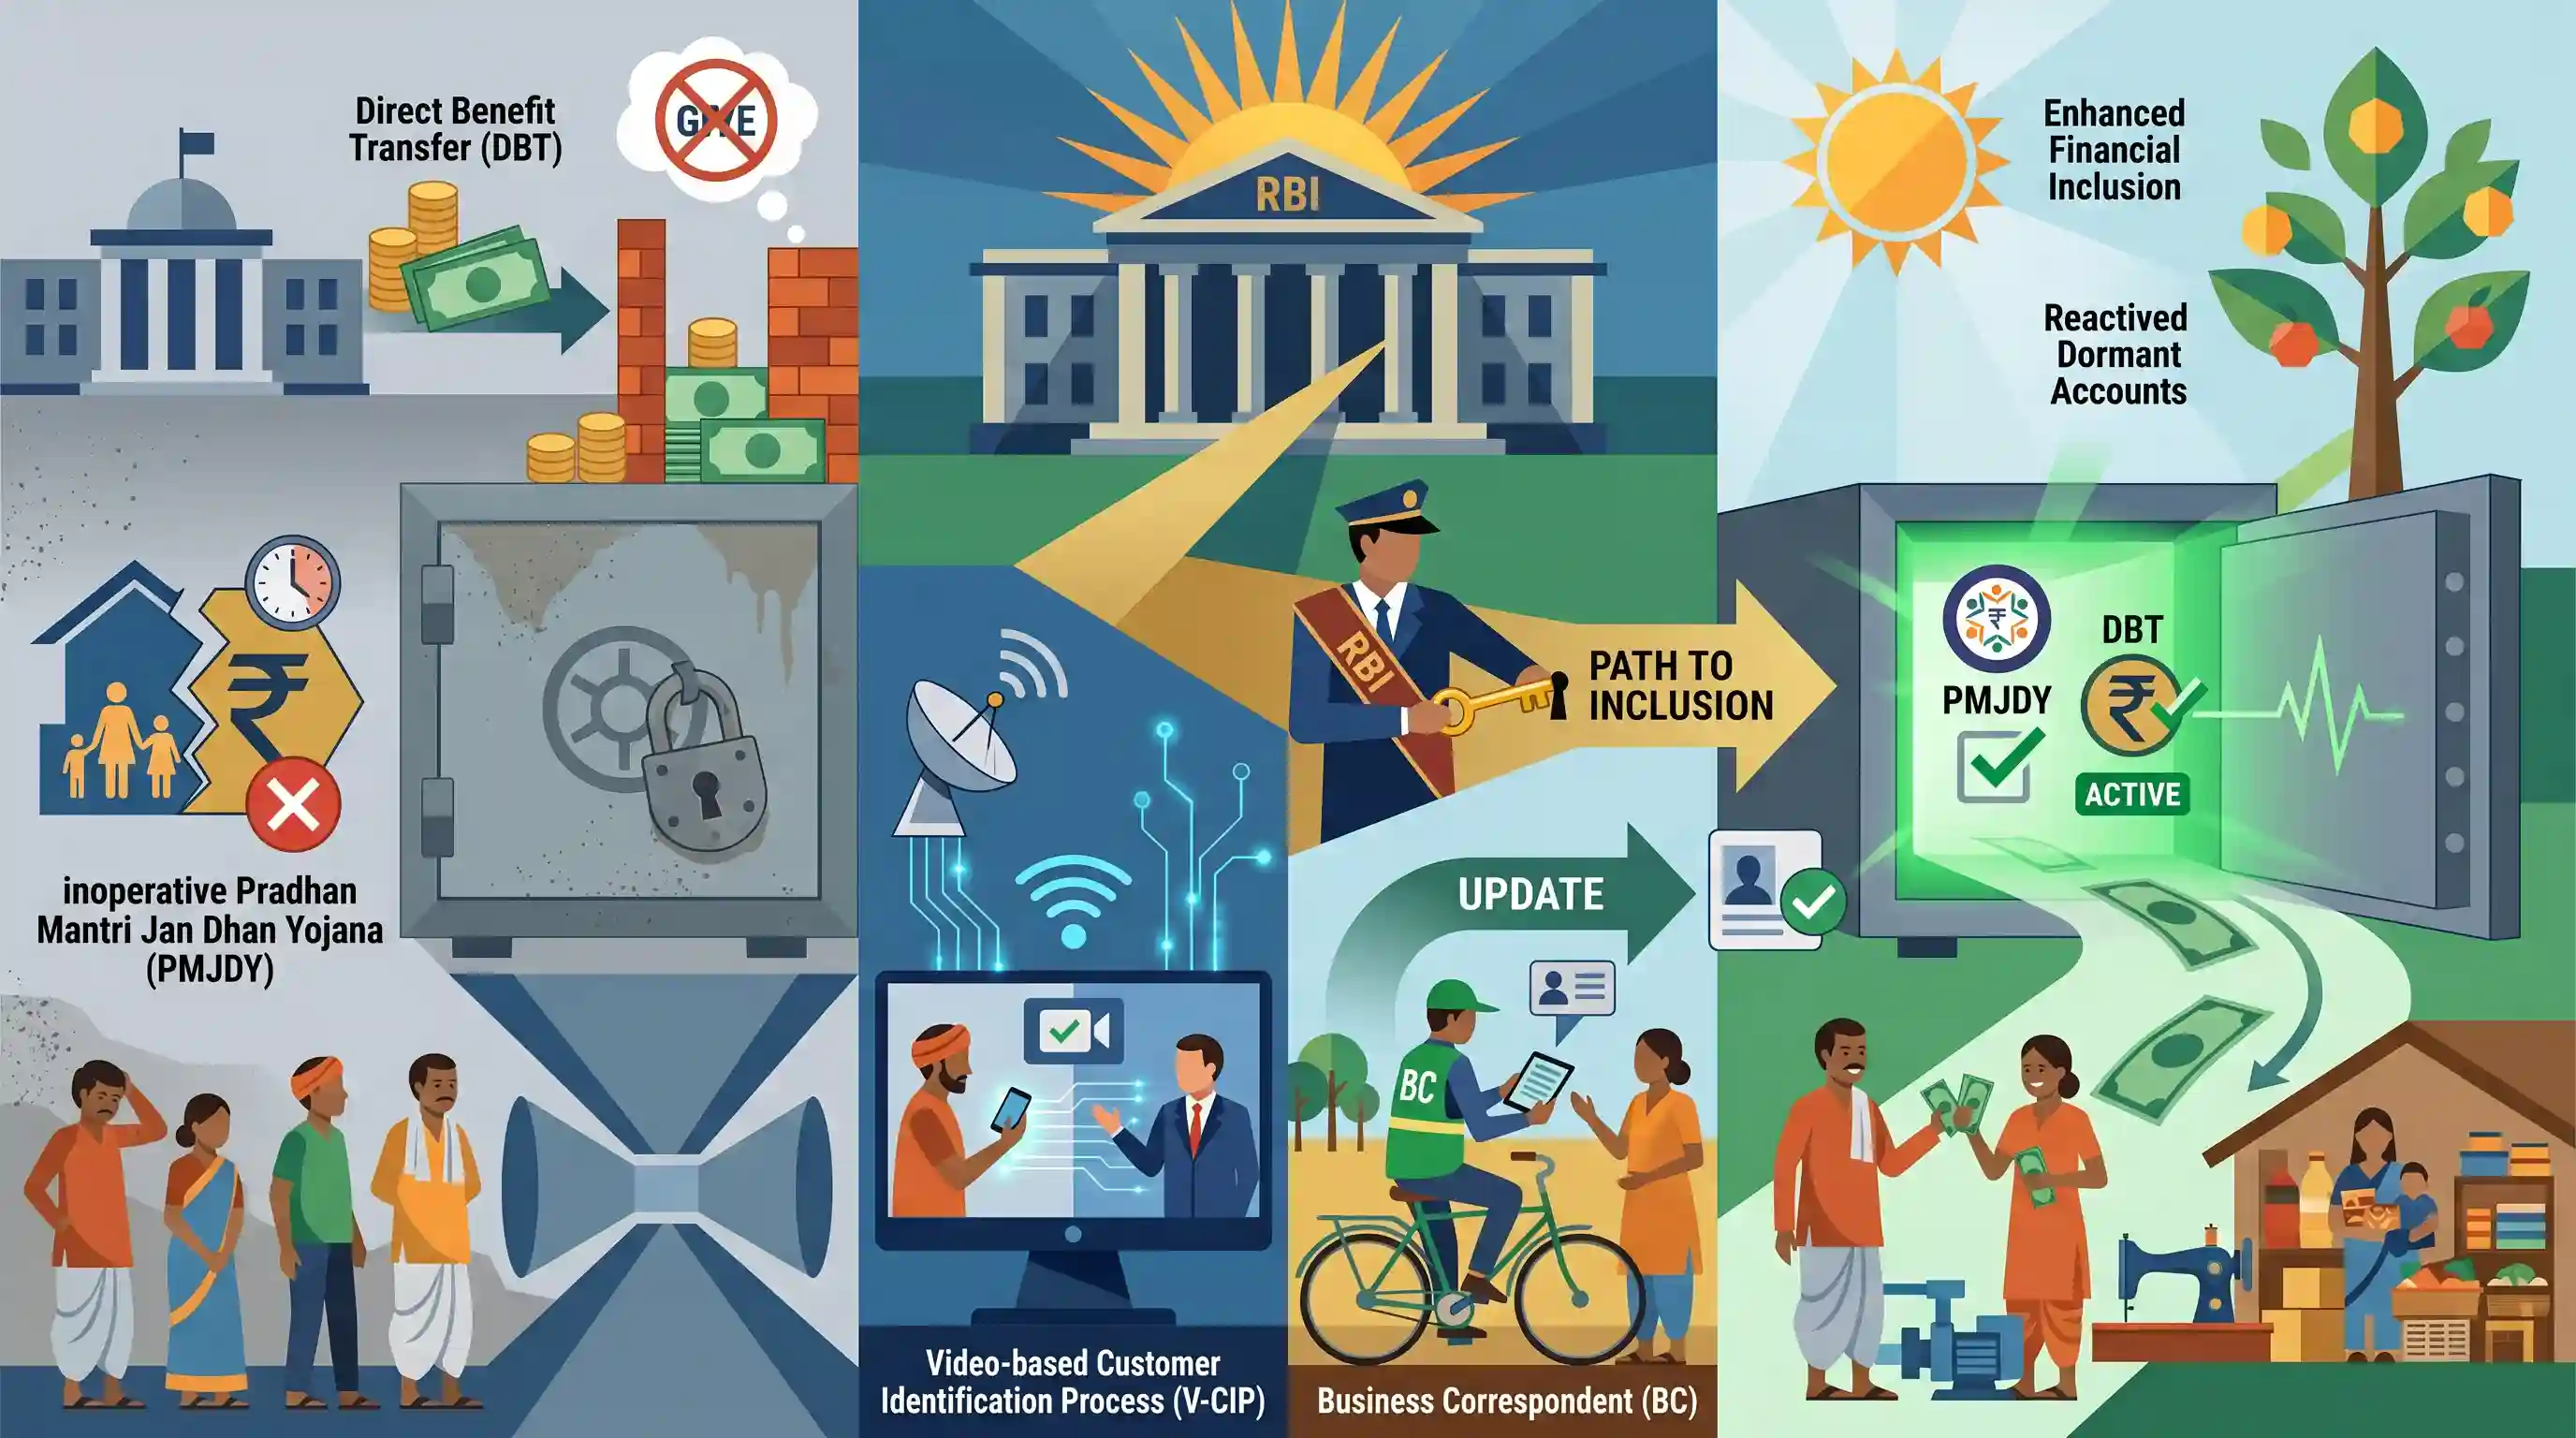
क्यों मायने रखता है
यह KYC और निष्क्रिय खातों (dormant accounts) जैसी प्रक्रियात्मक बाधाओं के कारण कल्याणकारी योजनाओं (DBT) के वितरण में आने वाली प्रणालीगत चुनौतियों को रेखांकित करता है। इसके अतिरिक्त, यह PMJDY जैसे वित्तीय समावेशन अभियानों की अंतिम छोर तक प्रभावशीलता सुनिश्चित करने के लिए RBI के सक्रिय नियामक उपकरणों (V-CIP और बिजनेस कॉरेस्पोंडेंट्स का लाभ उठाना) को प्रदर्शित करता है।
सारांश
भारतीय रिजर्व बैंक (RBI) ने वित्तीय समावेशन को बढ़ाने और निष्क्रिय बैंक खातों को पुन: सक्रिय करने के लिए KYC नियमों में ढील दी है। केंद्रीय बैंक ने वीडियो-आधारित ग्राहक पहचान प्रक्रिया (V-CIP) की शुरुआत की है और बिजनेस कॉरेस्पोंडेंट्स (BCs) को KYC जानकारी अपडेट करने की अनुमति दी है। यह विशेष रूप से निष्क्रिय प्रधानमंत्री जन धन योजना (PMJDY) खातों को पुन: सक्रिय करने के लिए महत्वपूर्ण है, जिससे उन बाधाओं का समाधान होगा जिनका सामना पात्र लाभार्थी ग्रामीण और अर्ध-शहरी क्षेत्रों में प्रत्यक्ष लाभ हस्तांतरण (DBT) योजनाओं से पैसा निकालने के दौरान करते हैं।
मुख्य बिंदु
- RBI ने बैंकों को कम जोखिम वाले ग्राहकों के लिए KYC अपडेशन पूरा करने हेतु जून 2026 या एक वर्ष (जो भी बाद में हो) की समय-सीमा दी है।
- आसान रिमोट ऑनबोर्डिंग और KYC अपडेट करने के लिए एक वीडियो-आधारित ग्राहक पहचान प्रक्रिया (V-CIP) शुरू की गई है।
- बिजनेस कॉरेस्पोंडेंट्स (BCs) को अब KYC अपडेट करने की अनुमति दे दी गई है, जिससे अर्ध-शहरी और ग्रामीण क्षेत्रों में पहुंच बढ़ाने में मदद मिलेगी।
- इसका मुख्य उद्देश्य निष्क्रिय (dormant) PMJDY खातों को फिर से सक्रिय करना है, जो डायरेक्ट बेनिफिट ट्रांसफर (DBT) योजनाओं के तहत धनराशि निकालने वाले लाभार्थियों के लिए एक बड़ी बाधा रही है।
महत्वपूर्ण शब्द
बिज़नेस कॉरेस्पोंडेंट्स (BCs)

बैंकों द्वारा बैंकिंग सुविधा से वंचित क्षेत्रों में जमा, निकासी और खाता अपडेट जैसी सेवाएँ प्रदान करने के लिए नियोजित रिटेल एजेंट। वे ग्रामीण क्षेत्रों में अंतिम छोर तक वित्तीय समावेशन (last-mile financial inclusion) प्राप्त करने के लिए अनिवार्य हैं।
UPSC context
GS-III: अर्थव्यवस्था। वंचित क्षेत्रों में अंतिम छोर तक वितरण (last-mile delivery) तंत्र और वित्तीय समावेशन की रणनीतियों के ज्ञान का परीक्षण करता है।
वीडियो-आधारित ग्राहक पहचान प्रक्रिया (V-CIP)
लाइव वीडियो इंटरैक्शन का उपयोग करके दूरस्थ ग्राहक पहचान सत्यापन के लिए एक RBI-अनुमोदित डिजिटल पद्धति। यह सुरक्षित और संपर्क रहित बैंकिंग सुनिश्चित करने के लिए फेशियल रिकग्निशन और जियो-टैगिंग जैसी तकनीक का उपयोग करती है।
UPSC context
GS-III: अर्थव्यवस्था/S&T। बैंकिंग क्षेत्र के विनियमों में डिजिटल गवर्नेंस और तकनीकी हस्तक्षेपों की समझ का परीक्षण करता है।
प्रधानमंत्री जन धन योजना (PMJDY)
भारत का प्रमुख वित्तीय समावेशन मिशन जिसे सार्वभौमिक बैंकिंग पहुंच प्रदान करने के लिए 2014 में शुरू किया गया था। यह ज़ीरो-बैलेंस खाते, RuPay कार्ड और ऋण, बीमा एवं पेंशन तक पहुंच प्रदान करता है।
UPSC context
GS-III: अर्थव्यवस्था। प्रमुख फ्लैगशिप योजना; सामाजिक सुरक्षा, वित्तीय समावेशन और गरीबी उन्मूलन रणनीतियों के ज्ञान का परीक्षण करता है।
प्रत्यक्ष लाभ हस्तांतरण (DBT)
सरकारी सब्सिडी और कल्याणकारी लाभों को सीधे लाभार्थियों के बैंक खातों में स्थानांतरित करने की एक प्रणाली। यह लीकेज और बिचौलियों को खत्म करने के लिए JAM ट्रिनिटी (Jan Dhan-Aadhaar-Mobile) का उपयोग करता है।
UPSC context
GS-II/III: शासन/अर्थव्यवस्था। प्रशासनिक सुधारों, कल्याणकारी वितरण में पारदर्शिता और डिजिटल गवर्नेंस के ज्ञान का परीक्षण।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और बैंकिंग प्रणाली के लिए नियामक प्राधिकरण। यह मौद्रिक नीति का प्रबंधन करता है, मुद्रा जारी करता है और वित्तीय स्थिरता सुनिश्चित करने के साथ-साथ समावेशन जैसे विकासात्मक लक्ष्यों को बढ़ावा देता है।
UPSC context
GS-III: अर्थव्यवस्था। यह केंद्रीय बैंक की नियामक भूमिका और राष्ट्रीय आर्थिक विकास पर इसके प्रभाव की समझ का परीक्षण करता है।
पेमेंट्स काउंसिल ऑफ इंडिया (PCI)
भारत में डिजिटल भुगतान कंपनियों का प्रतिनिधित्व करने वाला एक उद्योग निकाय। यह उद्योग-स्तर की बाधाओं को दूर करने के लिए नियामकों के साथ मिलकर काम करता है और नीतिगत समर्थन (policy advocacy) के माध्यम से 'लेस-कैश' (less-cash) समाज को बढ़ावा देता है।
UPSC context
GS-III: अर्थव्यवस्था। डिजिटल अर्थव्यवस्था और भुगतान नियमों में शामिल संस्थागत ढांचों और उद्योग निकायों के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
बिज़नेस कॉरेस्पोंडेंट्स सीधे तौर पर स्वतंत्र संस्थाओं के रूप में RBI द्वारा लाइसेंस प्राप्त और विनियमित होते हैं।
BCs कमर्शियल बैंकों द्वारा डोरस्टेप बैंकिंग के लिए नियुक्त रिटेल एजेंट होते हैं। पैरेंट बैंक—न कि RBI—सीधे उनकी निगरानी करता है और उनके कार्यों के लिए पूर्ण उत्तरदायित्व रखता है।
संबंधित अवधारणाएँ
भारतीय बैंकिंग में बिजनेस कॉरेस्पोंडेंट (BC) मॉडल क्या है?
- एजेंट की भूमिका: बैंकों द्वारा पारंपरिक शाखा या ATM के अलावा अन्य स्थानों पर बैंकिंग सेवाएं प्रदान करने के लिए नियुक्त किए गए रिटेल एजेंट।
- प्रदान की जाने वाली सेवाएँ: छोटी जमा राशियों का संग्रह, सूक्ष्म ऋण का वितरण, रेमिटेंस सेवाएँ और अब ग्राहकों के लिए समय-समय पर KYC अपडेट।
- बैंक देयता: बिजनेस कॉरेस्पोंडेंट द्वारा किए गए सभी कार्यों और चूकों के लिए मूल बैंक की पूर्ण जिम्मेदारी बनी रहती है।
बैंक खाता कब 'निष्क्रिय' (inoperative) या 'सुप्त' (dormant) हो जाता है?
- दो-वर्षीय नियम: एक खाते को तब निष्क्रिय (inoperative) के रूप में वर्गीकृत किया जाता है यदि उसमें दो वर्ष से अधिक समय तक कोई ग्राहक-प्रेरित लेनदेन (जैसे निकासी या जमा) नहीं हुआ हो।
- ब्याज प्रोद्भवन: बचत खातों को निष्क्रिय (inoperative) या डॉर्मेंट (dormant) के रूप में वर्गीकृत किए जाने के बाद भी उन पर नियमित दर से ब्याज मिलना जारी रहता है।
- DBT का प्रभाव: जीरो-बैलेंस जन धन खातों में उच्च निष्क्रियता (High dormancy) लाभार्थियों को प्रत्यक्ष लाभ हस्तांतरण (DBT) फंड प्राप्त करने से रोकती है।
अंतर-विषय पैटर्न
PMJDY खातों की निष्क्रियता DBT भुगतान को बाधित कर रही है
जन धन खातों में उच्च निष्क्रियता दर (20-23%) कल्याणकारी वितरण के लिए बाधाएं उत्पन्न करती है, जो सीधे बैंकिंग विनियमों को राजकोषीय नीति और DBT गवर्नेंस की सफलता से जोड़ती है।
डिजिटल KYC बनाम दिव्यांग अधिकार
V-CIP (वीडियो इंटरैक्शन, स्क्रीन-रीडिंग) को अनिवार्य करना दिव्यांगजनों के लिए अनुच्छेद 21 के तहत वास्तविक समानता (substantive equality) संबंधी चिंताएं पैदा करता है, जो ई-गवर्नेंस के विस्तार को मौलिक अधिकार न्यायशास्त्र (fundamental rights jurisprudence) से जोड़ता है।

BC की जिम्मेदारियों, V-CIP जियोटैगिंग नियमों और PMJDY खाते की निष्क्रियता (dormancy) की शर्तों को जोड़ने वाला एक संयुक्त Prelims प्रश्न 2026 में पूछे जाने की संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2024PrelimsGS1
With reference to the Pradhan Mantri Jan Dhan Yojana (PMJDY), which of the following statements is/are correct? 1. The scheme aims to open bank accounts for unbanked households. 2. There is a minimum balance requirement for accounts opened under this scheme. 3. Beneficiaries get a Rupay Debit Card with an inbuilt accident insurance cover. Select the correct answer using the code given below.
- 2016PrelimsGS1
The establishment of 'Payment Banks' is being allowed in India to promote financial inclusion. Which of the following statements is/are correct in this context? 1. Mobile telephone companies and supermarket chains that are owned and controlled, by residents are eligible to be promoters of Payment Banks. 2. Payment Banks can issue both credit cards and debit cards. 3. Payment Banks cannot undertake lending activities. Select the correct answer using the code given below.
- 2015MainsGS3
In what way could replacement of price subsidy with Direct Benefit Transfer (DBT) change the scenario of subsidies in India ? Discuss.
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
