आरबीआई ने मौद्रिक नीति संचरण में नरमी दर्ज की
स्रोत:द हिंदू ↗
क्यों मायने रखता है
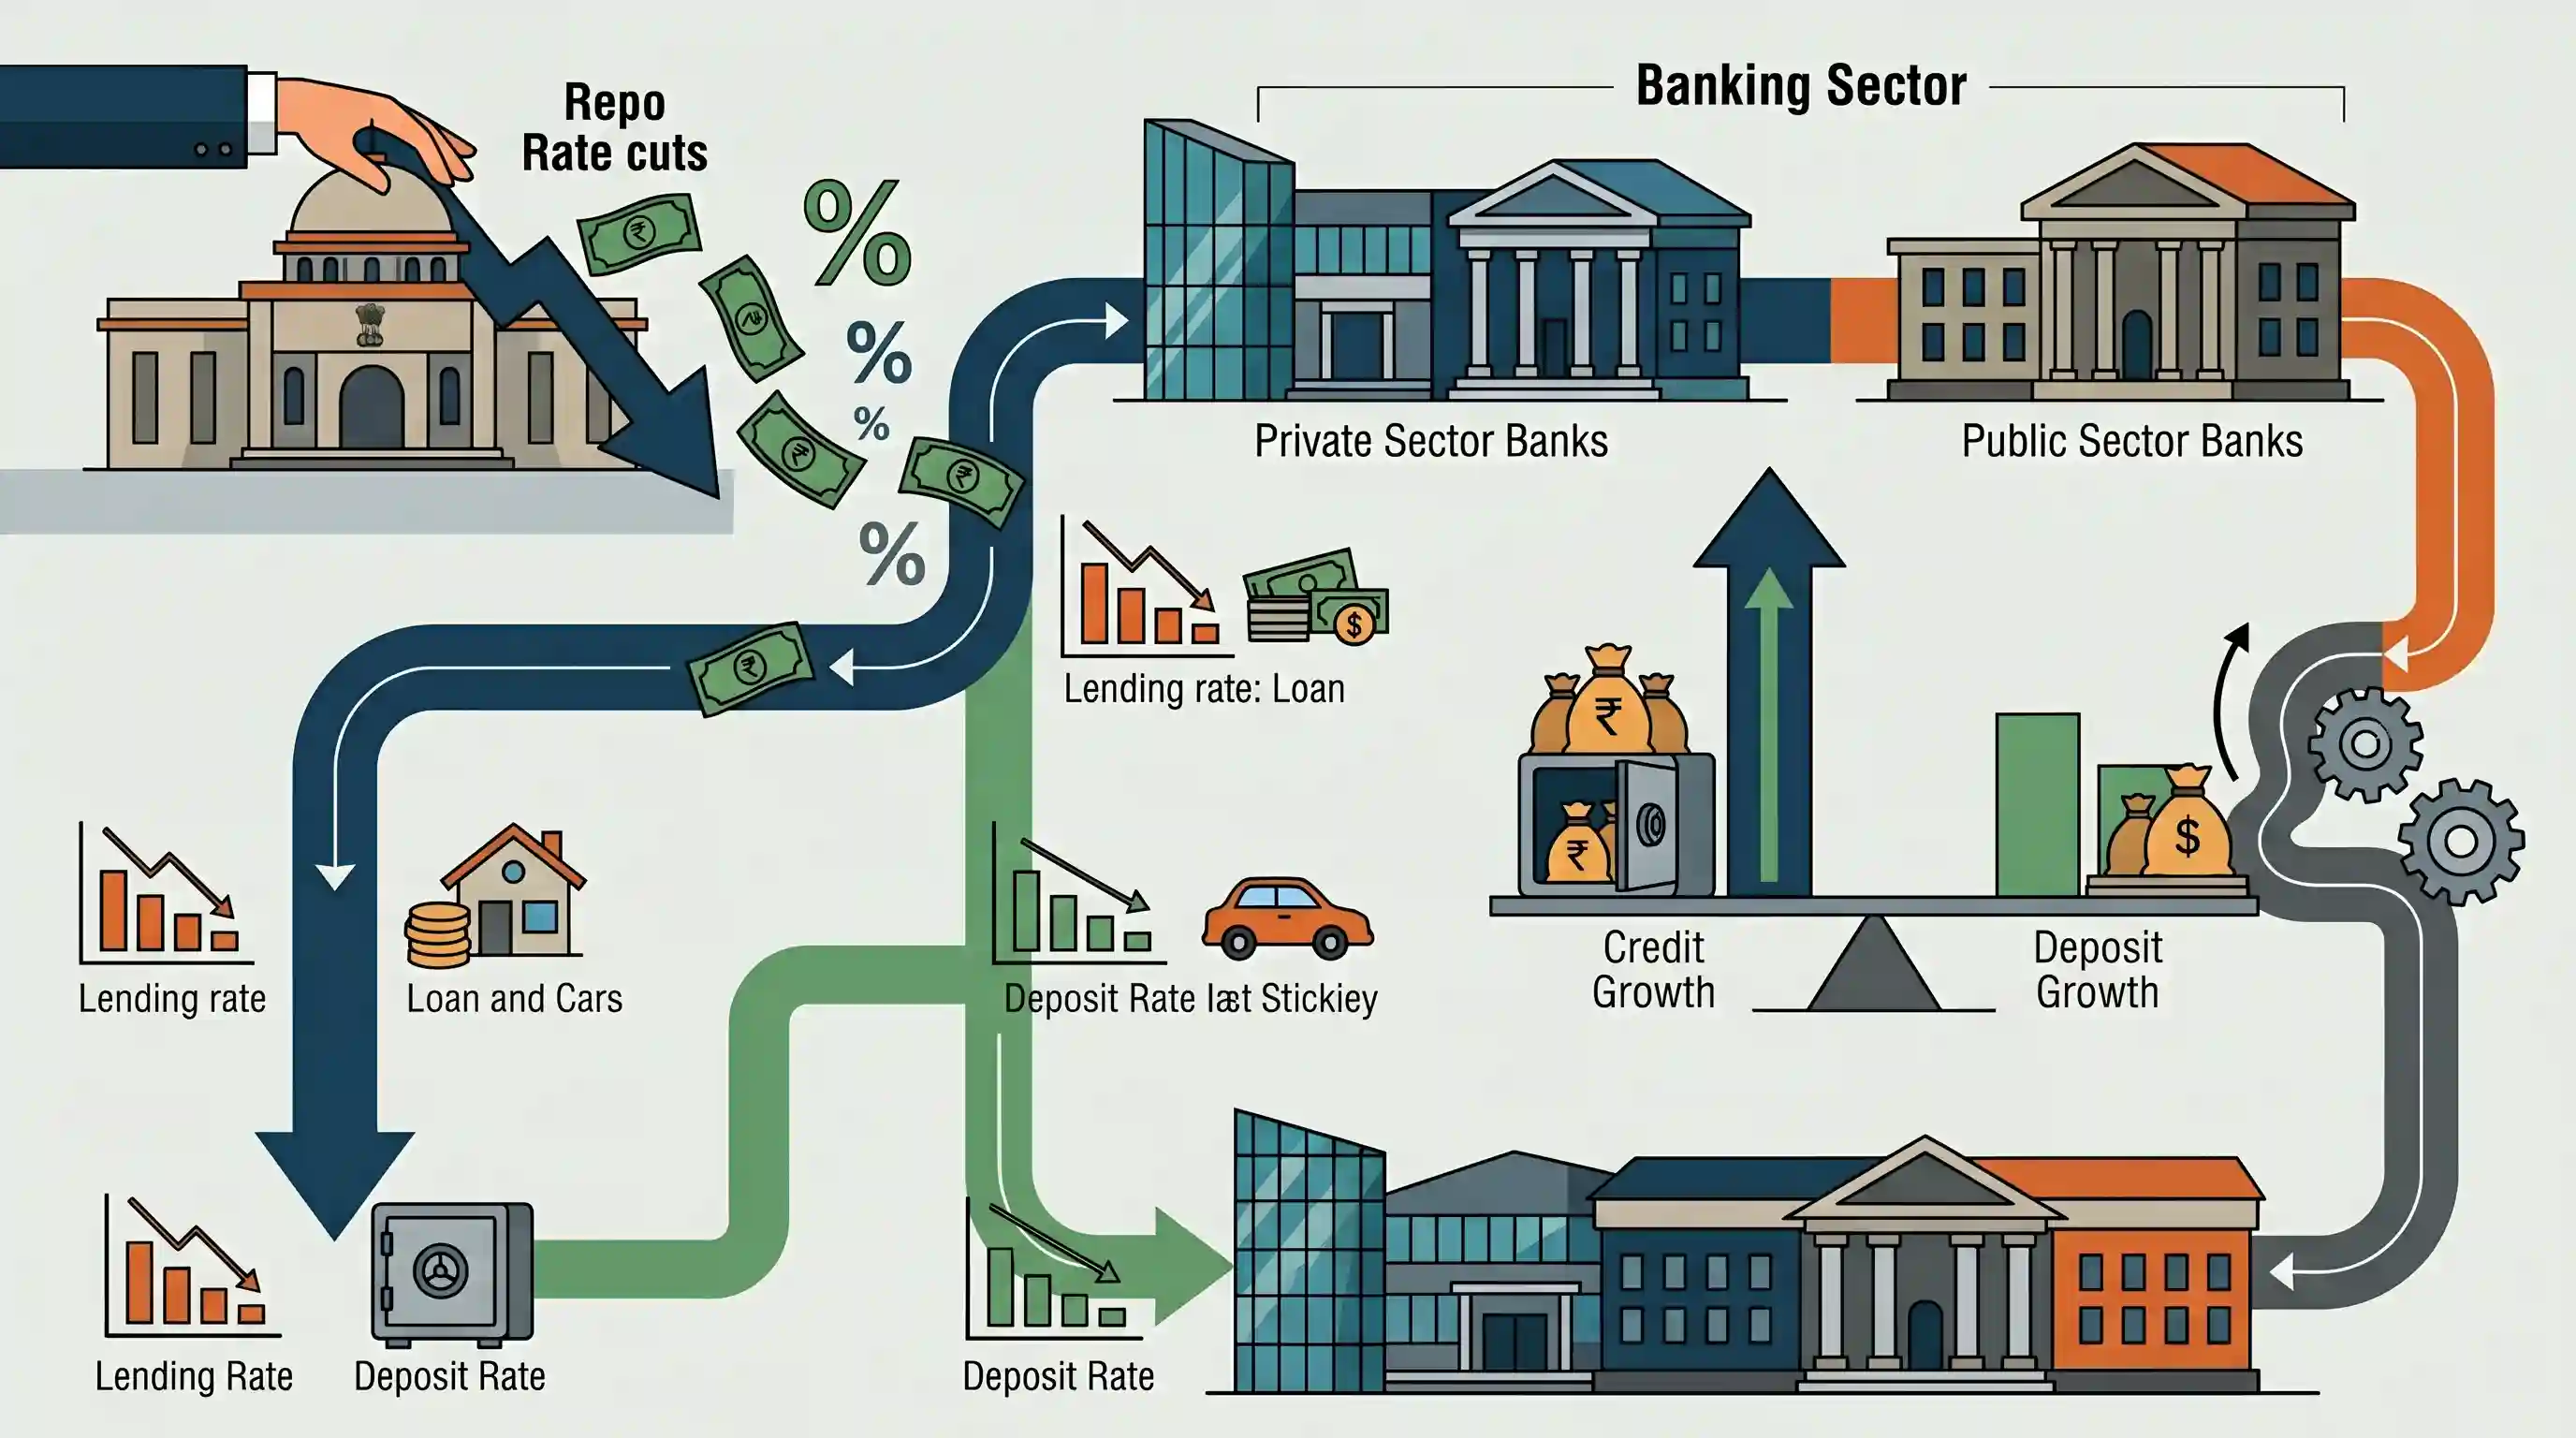
RBI के लिए मुद्रास्फीति को प्रबंधित करने और विकास को प्रोत्साहित करने हेतु प्रभावी मौद्रिक नीति संचरण (monetary policy transmission) अनिवार्य है। रेपो रेट कटौती का असमान पास-थ्रू उपभोक्ताओं और व्यवसायों के लिए उधार लेने की लागत को प्रभावित करता है, जबकि क्रेडिट-डिपॉजिट ग्रोथ गैप (credit-deposit growth gap) जैसे संरचनात्मक मुद्दे बैंकिंग क्षेत्र की तरलता (liquidity) में चुनौतियों को उजागर करते हैं।
सारांश
RBI के जून 2026 के बुलेटिन से पता चलता है कि मई 2026 तक घरेलू ऋण (lending) और जमा (deposit) दरों में हालिया रेपो रेट कटौती के संचरण (transmission) में कमी आई है। मौद्रिक नीति संचरण (Monetary policy transmission) अभी भी असममित और असमान बना हुआ है, जहाँ निजी बैंकों ने सार्वजनिक क्षेत्र के बैंकों की तुलना में ऋण दरों में अधिक तेजी से कटौती की है, जबकि सार्वजनिक क्षेत्र के बैंकों ने इसके बजाय जमा दरों में कटौती को प्राथमिकता दी। इसके अतिरिक्त, क्रेडिट ग्रोथ और डिपॉजिट ग्रोथ के बीच एक निरंतर संरचनात्मक अंतर बना हुआ है, जो बैंकों के लिए तरलता प्रबंधन (liquidity management) को जटिल बनाता है और RBI के मौद्रिक ढील चक्र (monetary easing cycle) के प्रभाव को और अधिक कम कर देता है।
मुख्य बिंदु
- मई 2026 में बैंक ऋण और जमा दरों में RBI की उदार मौद्रिक नीति का संचरण धीमा रहा।
- रेपो रेट में 250 बेसिस पॉइंट्स की वृद्धि हुई (मई 2022-जनवरी 2025) और इसके बाद इसमें 85 bps की कमी आई (फरवरी 2025-अप्रैल 2026)।
- निजी क्षेत्र के बैंकों ने ऋण दरों (lending rates) में कटौती का बेहतर संचरण (transmission) प्रदर्शित किया, जबकि सार्वजनिक क्षेत्र के बैंकों ने जमा दरों (deposit rates) में अधिक संचरण किया।
- बैंक ऋण वृद्धि (17.7%) लगातार जमा वृद्धि (12.2%) से काफी अधिक बनी रही, जिससे बैंकों को अपनी तरलता आवश्यकताओं (liquidity requirements) को संतुलित करने के लिए मजबूर होना पड़ा।
महत्वपूर्ण शब्द
मौद्रिक नीति संचरण

वह प्रक्रिया जिसके माध्यम से केंद्रीय बैंक की नीतिगत कार्रवाइयां, जैसे कि रेपो रेट में बदलाव, ऋण की लागत, ऋण की उपलब्धता और मुद्रास्फीति जैसे आर्थिक चरों को प्रभावित करती हैं, जो वास्तविक अर्थव्यवस्था में नीतिगत दरों के 'पास-थ्रू' (pass-through) का प्रतिनिधित्व करती हैं।
UPSC context
GS3: अर्थव्यवस्था। यह केंद्रीय बैंक के कार्यों से लेकर मुद्रास्फीति और संवृद्धि जैसे वास्तविक आर्थिक परिणामों तक की कार्यप्रणाली (mechanism) की समझ का परीक्षण करता है।
रेपो रेट
वह बेंचमार्क ब्याज दर जिस पर भारतीय रिजर्व बैंक (RBI) सरकारी प्रतिभूतियों के बदले वाणिज्यिक बैंकों को अल्पकालिक ऋण प्रदान करता है। यह मौद्रिक रुख (monetary stance) का संकेत देने और तरलता (liquidity) के प्रबंधन के लिए प्राथमिक उपकरण है।
UPSC context
GS3: अर्थव्यवस्था। मौद्रिक नीति उपकरणों, तरलता प्रबंधन और उधार लागत के संबंध में Prelims और Mains के लिए महत्वपूर्ण।
ऋण-जमा अनुपात
एक वित्तीय संकेतक जो किसी बैंक की कुल जमा राशि के उस अनुपात को मापता है जिसे ऋण के रूप में वितरित किया गया है। उच्च अनुपात आक्रामक ऋण वितरण या जमा की कमी को दर्शाता है, जो संभावित रूप से तरलता के तनाव (liquidity stress) का संकेत दे सकता है और नीतिगत दरों के संचरण (policy rate transmission) में बाधा डाल सकता है।
UPSC context
GS3: अर्थव्यवस्था। बैंकिंग क्षेत्र के स्वास्थ्य, प्रणालीगत तरलता जोखिमों और ऋण वृद्धि पर संरचनात्मक बाधाओं के विश्लेषण के लिए महत्वपूर्ण।
मौद्रिक नीति समिति (MPC)
RBI गवर्नर की अध्यक्षता वाला एक वैधानिक छह-सदस्यीय निकाय जो बेंचमार्क ब्याज दरें निर्धारित करता है। इसे एक लचीले मुद्रास्फीति-लक्षित ढांचे के माध्यम से विकास का समर्थन करते हुए मूल्य स्थिरता बनाए रखने का जनादेश प्राप्त है।
UPSC context
GS3: Economy। संस्थागत ढांचे, RBI अधिनियम संशोधन, मुद्रास्फीति लक्ष्यीकरण और नियम-आधारित मौद्रिक निर्णय लेने की प्रक्रिया पर केंद्रित।
सार्वजनिक क्षेत्र के बैंक (PSBs)
वे वाणिज्यिक बैंक जिनमें सरकार की बहुसंख्यक हिस्सेदारी (50% से अधिक) होती है। ये वित्तीय समावेशन (financial inclusion) में महत्वपूर्ण भूमिका निभाते हैं, लेकिन निजी क्षेत्र के समकक्षों की तुलना में अक्सर इनमें ब्याज दर संचरण (interest rate transmission) धीमा देखा जाता है।
UPSC context
GS3: अर्थव्यवस्था। बैंकिंग सुधारों, NPA प्रबंधन, और सरकारी बनाम निजी बैंकिंग दक्षता के तुलनात्मक विश्लेषण के लिए प्रासंगिक।
निजी क्षेत्र के बैंक
वे बैंक जिनका स्वामित्व सरकार के बजाय निजी व्यक्तियों या संस्थानों के पास होता है। भारत में, उन्हें आम तौर पर उच्च परिचालन दक्षता (operational efficiency) और मौद्रिक नीति परिवर्तनों के अधिक तीव्र संचरण (transmission) के लिए जाना जाता है।
UPSC context
GS3: अर्थव्यवस्था। बैंकिंग प्रतिस्पर्धा, क्षेत्रीय दक्षता और वित्तीय मध्यस्थता में निजी पूंजी की भूमिका के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
EBLR को अपनाने से सभी बैंक ऋणों पर रेपो रेट में कटौती का तत्काल और समान ट्रांसमिशन सुनिश्चित होता है।
EBLR केवल रिटेल और MSME फ्लोटिंग-रेट लोन के लिए अनिवार्य है। होलसेल/कॉर्पोरेट लोन का एक बड़ा हिस्सा अभी भी MCLR पर आधारित है, जिसके कारण समग्र ट्रांसमिशन असममित और विलंबित होता है।
संबंधित अवधारणाएँ
भारत में मौद्रिक नीति संचरण को कौन से संरचनात्मक कारक बाधित करते हैं?
- उच्च C-D अनुपात: जब ऋण की मांग जमा वृद्धि से अधिक हो जाती है, तो बैंकों को फंड आकर्षित करने के लिए जमा दरों को ऊंचा रखना पड़ता है, जो सीधे तौर पर उनकी ऋण दरों में कटौती करने की क्षमता को सीमित करता है।
- लघु बचत दरें: लघु बचत योजनाओं पर सरकार द्वारा प्रशासित उच्च दरें बैंक जमा के साथ प्रतिस्पर्धा करती हैं, जिससे बैंक जमा दरों में नीचे की ओर आने में जड़ता (downward stickiness) बनी रहती है।
- MCLR ओवरहेंग: पुराने और कॉर्पोरेट ऋणों का एक बड़ा हिस्सा अभी भी आंतरिक बेंचमार्क (MCLR) के आधार पर तय किया जाता है, जिससे रेपो रेट में होने वाले बदलावों के प्रभावी हस्तांतरण (pass-through) में देरी होती है।
एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR), MCLR से किस प्रकार भिन्न है?
- बाहरी पेग: जबकि MCLR फंड्स की आंतरिक लागत पर आधारित है, वहीं EBLR बैंकों को विशिष्ट फ्लोटिंग-रेट ऋणों को Repo Rate या FBIL yields जैसे बाहरी एंकर्स से जोड़ने के लिए बाध्य करता है।
- रीसेट आवृत्ति: EBLR के तहत ब्याज दरों को कम से कम तीन महीने में एक बार पुन: निर्धारित (reset) किया जाना चाहिए, जो MCLR में अक्सर देखे जाने वाले वार्षिक रिसेट की तुलना में तेज़ ट्रांसमिशन सुनिश्चित करता है।
अंतर-विषय पैटर्न
ऋण-जमा अनुपात और तरलता जोखिम
ऋण और जमा वृद्धि के बीच बढ़ता अंतर बैंकों को थोक वित्तपोषण (wholesale funding) पर निर्भर होने के लिए मजबूर करता है, जो खराब मौद्रिक संचरण (monetary transmission) को सीधे तौर पर बेसल III लिक्विडिटी कवरेज रेश्यो (LCR) की संवेदनशीलता (vulnerabilities) से जोड़ता है।
लघु बचत बनाम बैंक जमा
PPF और NSC पर स्थिर प्रशासनिक दरें बैंकों को जमा दरों को कम करने से रोकती हैं, जो यह दर्शाता है कि कैसे राजकोषीय नीतिगत निर्णय (लघु बचत) RBI के मौद्रिक नीति संचरण (monetary policy transmission) को जटिल बनाते हैं।

2026 की प्रारंभिक परीक्षा (prelims) में उच्च क्रेडिट-डिपॉजिट अनुपात (high credit-deposit ratio) को RBI के ईजिंग साइकिल (easing cycle) के दौरान ऋण दरों में 'डाउनवर्ड स्टिकिनेस' (downward stickiness) से जोड़ने वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2016PrelimsGS1
What is/are the purpose/purposes of the 'Marginal Cost of Funds based Lending Rate (MCLR)' announced by RBI? 1. These guidelines help improve the transparency in the methodology followed by banks for determining the interest rates on advances. 2. These guidelines help ensure availability of bank credit at interest rates which are fair to the borrowers as well as the banks. Select the correct answer using the code given below.
- 2024MainsGS3
What are the causes of persistent high food inflation in India? Comment on the effectiveness of the monetary policy of the RBI to control this type of inflation.
- 2017MainsGS3
Among several factors for India's potential growth, savings rate is the most effective one. Do you agree? What are the other factors available for growth potential?
