राम मंदिर चंदा घोटाले की एसआईटी जांच पर सुप्रीम कोर्ट की निगरानी
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह घटनाक्रम सार्वजनिक ट्रस्ट फंडों में वित्तीय जवाबदेही और पारदर्शिता सुनिश्चित करने के लिए कार्यकारी जांच की निगरानी करने में सुप्रीम कोर्ट की सक्रिय भूमिका को रेखांकित करता है, जो शासन (governance), न्यायिक निरीक्षण (judicial oversight) और संस्थागत जवाबदेही (institutional accountability) जैसे UPPSC पाठ्यक्रम के विषयों के साथ निकटता से संरेखित है।
सारांश
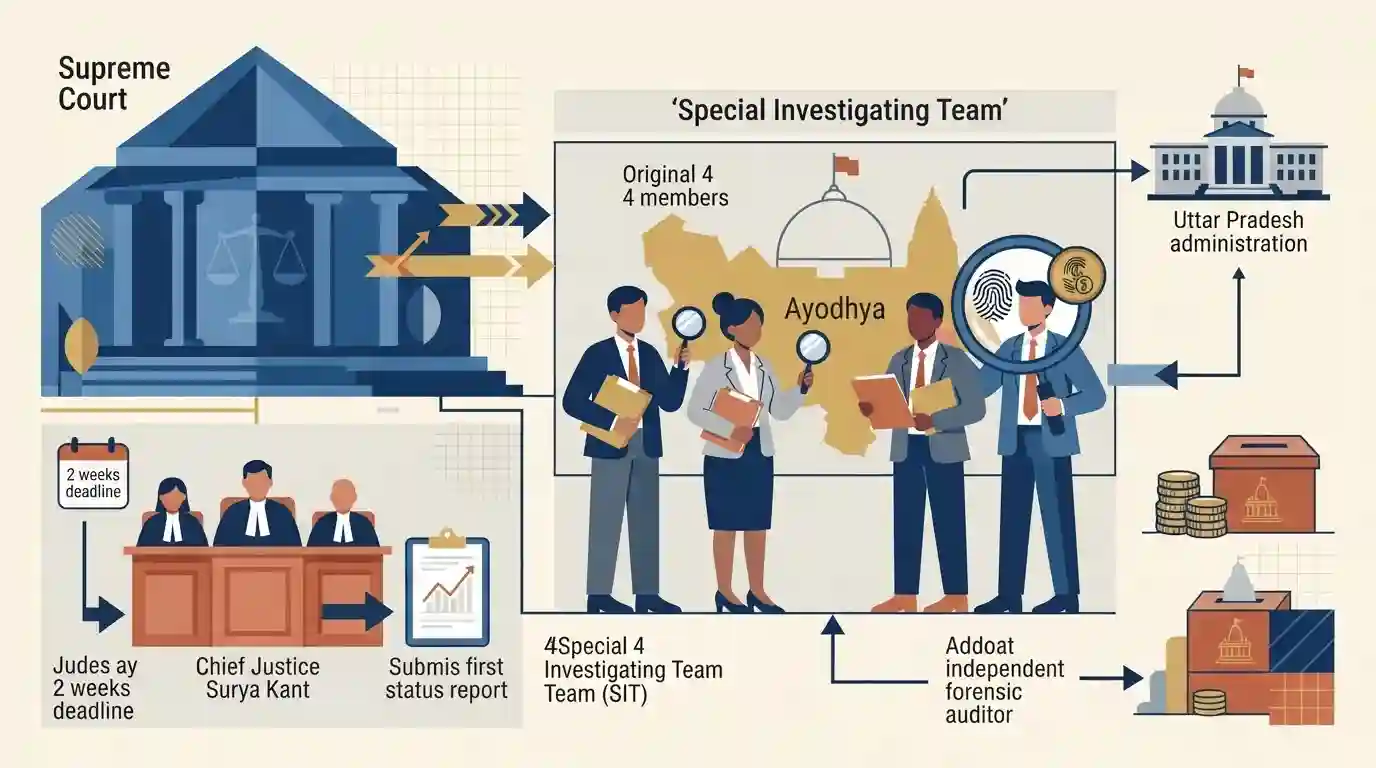
सुप्रीम कोर्ट ने उत्तर प्रदेश सरकार को अयोध्या में राम मंदिर निर्माण के दान में कथित गबन की जांच कर रहे अपने 4-सदस्यीय विशेष जांच दल (SIT) में एक स्वतंत्र फॉरेंसिक ऑडिटर को शामिल कर इसका विस्तार करने का आदेश दिया है। IGP किरण एस के नेतृत्व वाली SIT को मुख्य न्यायाधीश सूर्यकांत की अध्यक्षता वाली पीठ के समक्ष दो सप्ताह के भीतर अपनी पहली स्टेटस रिपोर्ट सौंपनी होगी।
मुख्य बिंदु
- भारत के सुप्रीम कोर्ट ने उत्तर प्रदेश सरकार को अयोध्या में राम मंदिर के लिए सार्वजनिक दान के कथित गबन की जांच कर रहे विशेष जांच दल (SIT) में एक स्वतंत्र फॉरेंसिक ऑडिटर को शामिल करने का निर्देश दिया।
- मूल रूप से, SIT का गठन UP सरकार द्वारा एक चार सदस्यीय टीम के रूप में किया गया था, जिसका नेतृत्व पुलिस महानिरीक्षक (IGP) किरण एस कर रहे थे, और इसमें एक DIG-रैंक के अधिकारी, SSP तथा ASP शामिल थे।
- पांचवें सदस्य के रूप में एक स्वतंत्र फोरेंसिक ऑडिटर या चार्टर्ड अकाउंटेंट को शामिल करने का उद्देश्य वित्तीय जांच को पेशेवर बनाना और मनी ट्रेल का पता लगाना है।
- यूपी सरकार का प्रतिनिधित्व कर रहे सॉलिसिटर जनरल तुषार मेहता ने पारदर्शिता सुनिश्चित करने के लिए अदालत की सिफारिश पर सहमति जताई।
- सुप्रीम कोर्ट की तीन न्यायाधीशों की पीठ, जिसमें मुख्य न्यायाधीश सूर्यकांत, न्यायमूर्ति जोयमाल्या बागची और न्यायमूर्ति वी. मोहना शामिल थे, ने SIT को दो सप्ताह के भीतर अपनी पहली स्टेटस रिपोर्ट प्रस्तुत करने का आदेश दिया।
महत्वपूर्ण शब्द
भारत का सर्वोच्च न्यायालय

भारत का सर्वोच्च न्यायिक निकाय, जो संविधान के भाग V के तहत स्थापित है। यह अपील के अंतिम न्यायालय, संविधान के अंतिम व्याख्याकार और मौलिक अधिकारों के प्राथमिक गारंटर के रूप में कार्य करता है।
UPSC context
GS पेपर 2 (राजव्यवस्था)। संवैधानिक सर्वोच्चता, न्यायिक समीक्षा, न्यायिक सक्रियता और शक्तियों के पृथक्करण को समझने के लिए अत्यंत महत्वपूर्ण।
विशेष जांच दल (SIT)
सरकार या न्यायपालिका द्वारा नियुक्त एक विशेष कानून प्रवर्तन कार्यबल (task force), जिसका कार्य जटिल, हाई-प्रोफाइल या संवेदनशील आपराधिक मामलों की निष्पक्ष और गहन जांच करना होता है।
UPSC context
GS Paper 2 (शासन)। यह निष्पक्ष आपराधिक जांच सुनिश्चित करने के लिए न्यायिक निगरानी और स्वतंत्र पुलिसिंग तंत्र की आवश्यकता को दर्शाता है।
फोरेंसिक ऑडिट
वित्तीय अभिलेखों की एक गहन जांच, जिसका उद्देश्य धोखाधड़ी, गबन या अन्य वित्तीय अपराधों का पता लगाना होता है। इसके परिणामस्वरूप प्राप्त तथ्यों और साक्ष्यों को विशेष रूप से इस तरह से संरचित किया जाता है ताकि वे कानूनी कार्यवाही में स्वीकार्य हो सकें।
UPSC context
GS पेपर 3 (अर्थव्यवस्था) और GS पेपर 2 (शासन)। वित्तीय पारदर्शिता सुनिश्चित करने, कॉर्पोरेट गवर्नेंस और श्वेतपोश अपराधों (white-collar crimes) से निपटने के लिए महत्वपूर्ण।
गबन
किसी व्यक्ति या संस्था द्वारा उस धन या संपत्ति का कपटपूर्ण विनियोजन (गबन) या दुरुपयोग, जो उन्हें कानूनी रूप से सौंपी गई थी।
UPSC context
GS Papers 2 और 4 (शासन, सत्यनिष्ठा)। संस्थागत अखंडता, भ्रष्टाचार विरोधी उपायों और लोक प्रशासन में नैतिकता के महत्व को रेखांकित करता है।
उत्तर प्रदेश सरकार
उत्तर प्रदेश पर शासन करने वाला राज्य-स्तरीय कार्यकारी और विधायी प्राधिकरण। यह भारत के संघीय ढांचे के तहत कार्य करता है और राज्य प्रशासन तथा कानून प्रवर्तन की प्राथमिक जिम्मेदारी संभालता है।
UPSC context
GS Paper 2 (राजव्यवस्था)। संघवाद, राज्य की कार्यकारी शक्तियों और राज्य शासन के संवैधानिक कर्तव्यों के अध्ययन के लिए प्रासंगिक।
प्रारंभिक ट्रैप
CAG को एक निर्दिष्ट सीमा से अधिक दान प्राप्त करने वाले सभी सार्वजनिक धर्मार्थ ट्रस्टों का फॉरेंसिक ऑडिट करने का जनादेश प्राप्त है।
CAG स्वतः ही निजी धार्मिक या धर्मार्थ ट्रस्टों का ऑडिट नहीं करता है। इसके दायरे में सरकारी प्राप्तियां/व्यय और राज्य द्वारा पर्याप्त रूप से वित्तपोषित निकाय शामिल हैं।
संबंधित अवधारणाएँ
विशेष जांच दलों (SITs) का गठन कैसे किया जाता है और उनका कानूनी आधार क्या है?
- कौन गठित करता है: संवेदनशील या जटिल मामलों को संभालने के लिए इनका गठन सर्वोच्च न्यायालय, उच्च न्यायालयों, केंद्र सरकार या राज्य सरकारों द्वारा किया जा सकता है।
- कानूनी समर्थन: SITs का कोई अलग वैधानिक अधिनियम नहीं होता है; इनके कर्मियों को जांच की शक्तियां CrPC/BNSS और राज्य पुलिस अधिनियमों से प्राप्त होती हैं।
- न्यायिक निगरानी: न्यायालय द्वारा नियुक्त SITs अक्सर जांच को कार्यपालिका के हस्तक्षेप से सुरक्षित रखने और पारदर्शिता सुनिश्चित करने के लिए सीलबंद 'स्टेटस रिपोर्ट' दाखिल करती हैं।
एक फोरेंसिक ऑडिट को एक मानक वैधानिक ऑडिट से क्या अलग करता है?
- मुख्य उद्देश्य: वैधानिक ऑडिट यह सुनिश्चित करते हैं कि वित्तीय विवरण एक 'सत्य और निष्पक्ष दृष्टिकोण' प्रस्तुत करें; फोरेंसिक ऑडिट सक्रिय रूप से संदिग्ध धोखाधड़ी, गबन, या हेराफेरी की जांच करते हैं।
- कानूनी स्वीकार्यता: फॉरेंसिक ऑडिट को विशेष रूप से ऐसे संरचित साक्ष्य एकत्र करने और प्रस्तुत करने के लिए डिज़ाइन किया जाता है जो न्यायालयों में आपराधिक अभियोजन के लिए कानूनी रूप से स्वीकार्य हों।
- जांच का दायरा: सांविधिक ऑडिट के विपरीत, जो अक्सर सैंपलिंग पर निर्भर होते हैं, फॉरेंसिक ऑडिट विशिष्ट मनी ट्रेल का गहराई से पता लगाते हैं और संदिग्ध लेनदेन की बारीकी से जांच करते हैं।
अंतर-विषय पैटर्न
कार्यकारी जांचों की न्यायिक निगरानी
SC द्वारा ऑडिटर्स और स्टेटस रिपोर्ट को अनिवार्य करना 'सतत परमादेश' (continuous mandamus) का उदाहरण है—जहाँ अदालतें निष्पक्षता सुनिश्चित करने के लिए चल रही जाँचों की सक्रिय रूप से निगरानी करती हैं, जो GS2 न्यायपालिका को शासन (Governance) से जोड़ता है।
धार्मिक ट्रस्ट और वित्तीय अनुपालन
ट्रस्टों को मिलने वाला भारी सार्वजनिक दान GS3 मनी लॉन्ड्रिंग के जोखिमों से जुड़ता है, जो निजी धार्मिक धर्मार्थ संस्थाओं के लिए कठोर फोरेंसिक ऑडिट के मानकीकरण में मौजूद कानूनी शून्यता को रेखांकित करता है।

निष्पक्ष जांच सुनिश्चित करने में 'न्यायालय की निगरानी वाले SITs' बनाम CBI जैसे सांविधिक निकायों की प्रभावकारिता का मूल्यांकन करने वाले GS2 मुख्य परीक्षा के प्रश्न की उम्मीद करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2021UPPSC_PRELIMSGS1
The Public Accounts Committee of Indian Parliament scrutinizes the
- 2024UPPSC_PRELIMSGS1
Match List-I with List-II and select the correct answer from the codes given below. List-I: (A) Consolidated Fund of India. (B) Finance Commission (C) Financial Emergency (D) Comptroller and Auditor General of India List-II: 1. Article 266 2. Article 360 3. Article 280 4. Article 148 A B C D
